Bảo hiểm căn hộ PVI: Cần mua gì, phí bao nhiêu và được bảo vệ thế nào?
Một sự cố cháy, nổ hoặc nước tràn có thể làm hỏng nội thất, khiến gia đình phải thuê chỗ ở tạm và ảnh hưởng đến căn hộ bên cạnh. Bảo hiểm căn hộ PVI giúp giảm gánh nặng tài chính khi sự cố thuộc phạm vi hợp đồng.
Dưới đây là những câu hỏi cư dân thường quan tâm.
1. Chủ căn hộ có bắt buộc mua bảo hiểm cháy, nổ không?
Có, nếu căn hộ nằm trong nhà chung cư thuộc diện phải mua bảo hiểm cháy, nổ bắt buộc. Danh mục hiện hành gồm nhà chung cư, nhà ở tập thể cao từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² trở lên. datafiles.chinhphu.vn
Trước khi mua, hãy hỏi BQL/BQT: hợp đồng của tòa nhà đã bao gồm căn hộ của mình chưa, hay chỉ bảo hiểm phần sở hữu chung? Nếu phần riêng chưa được bảo hiểm, chủ sở hữu cần bổ sung.
2. Nên mua cháy, nổ hay gói Mọi rủi ro?
Tùy nhu cầu bảo vệ:
Lựa chọn | Phạm vi chính |
|---|---|
| Cháy, nổ bắt buộc | Bảo vệ tài sản trước rủi ro cháy, nổ theo quy định |
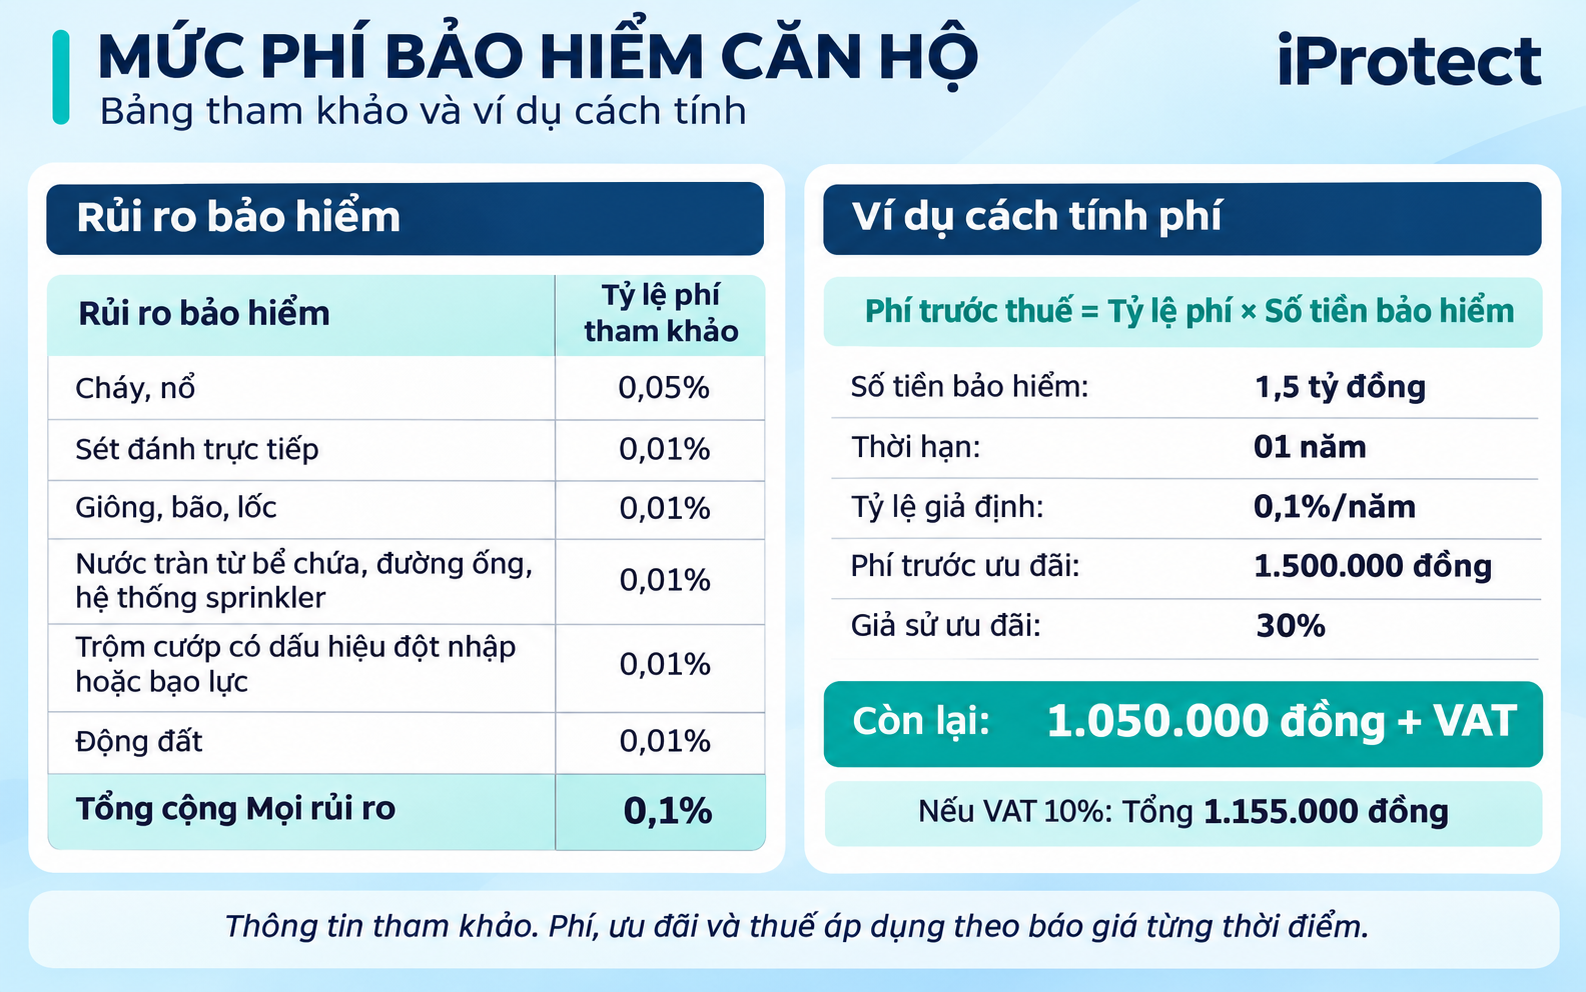
| Mọi rủi ro căn hộ PVI | Có thể mở rộng thêm sét đánh, giông bão, nước tràn, trộm cướp có điều kiện và động đất |
Sản phẩm còn có các phần về tai nạn cá nhân, tiền và trách nhiệm với bên thứ ba. Cần xem gói mua có những phần nào và hạn mức bao nhiêu, không mặc định tất cả đều đi kèm. www.pvi.com.vn
3. Bảo hiểm bảo vệ những tài sản nào?
Có thể gồm phần căn hộ, nội thất, thiết bị và tài sản bên trong, theo danh mục và số tiền được PVI chấp nhận.
Khi yêu cầu báo giá, nên tách rõ:
Tiền, vàng, trang sức và tài sản đặc biệt cần hỏi riêng về điều kiện bảo hiểm.
4. Tràn nước có được bồi thường không?
Có thể được xem xét nếu đã mua quyền lợi phù hợp và nguyên nhân thuộc phạm vi bảo hiểm, chẳng hạn nước tràn từ bể chứa, đường ống hoặc hệ thống chữa cháy tự động.
Cần phân biệt:
Không phải mọi trường hợp thấm, rò rỉ hoặc xuống cấp đều được bồi thường.
5. Phí bảo hiểm bao nhiêu?
Cách tính cơ bản: Phí bảo hiểm = Số tiền bảo hiểm × Tỷ lệ phí áp dụng, cộng thuế và các phần bổ sung nếu có.
Ví dụ, nếu số tiền bảo hiểm là 1,5 tỷ đồng, tỷ lệ được báo là 0,1%/năm, phí trước thuế là 1,5 triệu đồng/năm.
Đây chỉ là ví dụ. Phí thực tế cần PVI báo theo căn hộ, phạm vi và điều kiện tham gia. Ưu đãi 30–35% không nên coi là chương trình áp dụng thường xuyên.
6. Khấu trừ là gì?
Là khoản mình tự chịu trong mỗi tổn thất thuộc phạm vi bảo hiểm.
Ví dụ: PVI chấp nhận thiệt hại 40 triệu đồng; hợp đồng quy định khấu trừ 5 triệu đồng; nếu không có điều chỉnh khác thì số tiền bồi thường là 35 triệu đồng. Mức 5 triệu đồng chỉ áp dụng khi hợp đồng ghi như vậy. Cần hỏi rõ khấu trừ cho từng rủi ro.
7. Nếu căn hộ không thể ở, có được hỗ trợ thuê nhà không?
Sản phẩm có quyền lợi hỗ trợ chi phí di dời và thuê chỗ ở tương tự tối đa ba tháng khi sự cố thuộc phạm vi khiến gia đình phải chuyển đi để sửa chữa.
Số tiền hỗ trợ có giới hạn, cần kiểm tra trong hợp đồng. online.pvi.com.vn
8. Những điểm nào cần đọc kỹ trước khi mua?
Đặc biệt chú ý:
“Mọi rủi ro” vẫn có điều kiện và loại trừ. Phạm vi được giải thích chi tiết trong quy tắc PVI:
9. Khi xảy ra sự cố cần làm gì?
Hồ sơ thường gồm thông báo tổn thất, giấy chứng nhận bảo hiểm, tài liệu về tài sản, hình ảnh sự cố và chứng từ sửa chữa. PVI sẽ hướng dẫn bổ sung theo từng trường hợp.
Thời hạn giải quyết theo hợp đồng và quy định áp dụng; không mặc định mọi hồ sơ đều là 30 ngày. xaydungchinhsach.chinhphu.vn
10. Mua ở đâu?
Có thể liên hệ PVI hoặc mua qua IProtect hỗ trợ nhanh 0973787247
Trước khi thanh toán, hãy yêu cầu xác nhận năm nội dung: tài sản được bảo hiểm, rủi ro được bảo vệ, số tiền bảo hiểm, khấu trừ và tổng phí. Đây là những thông tin quan trọng nhất để chọn đúng gói và hiểu quyền lợi khi cần sử dụng.

