Dồn hết vì quá tin, bỏ thêm vì quá tiếc: Khi một cơ hội cuốn cả gia đình vào cuộc
“Được ăn cả, ngã về không” đặt câu hỏi về cái giá mình có thể chịu. “Đâm lao phải theo lao” nhắc nhìn lại những lần tiếp tục chỉ vì không nỡ dừng.
Ban đầu, anh chỉ định dành một phần tiền mở cửa hàng. Nhưng tính đi tính lại, anh thấy nếu đầu tư đồng bộ ngay từ đầu thì cơ hội thành công sẽ cao hơn: mặt bằng đẹp hơn, trang trí chỉn chu hơn, nhập hàng nhiều hơn để có giá tốt. Khoản vốn dự kiến tăng dần. Tiền để dành của hai vợ chồng cũng được đưa vào. Anh nghĩ: “Mình hiểu việc này nhất. Nếu không quyết tâm thì bao giờ mới làm được?”
Sau khai trương, khách đến ít hơn dự tính. Anh tiếp tục chi quảng cáo. Hàng tồn nhiều, anh nhập thêm mẫu mới để kéo khách. Doanh thu chưa đủ, anh lấy tiền sinh hoạt bù tiền thuê và lương. Đến lúc vợ đề nghị thu hẹp, anh nói: “Đã bỏ từng ấy tiền rồi, giờ dừng khác nào mất hết?”
Đây là tình huống minh họa, không phải một vụ việc cụ thể.
Hai quyết định tưởng khác nhau đã nối thành một vòng khó thoát: dồn vốn vì tin vào tương lai, rồi bỏ thêm vốn vì tiếc quá khứ. Điều cần xem xét không chỉ là dự án còn cơ hội thành công hay không. Đó còn là gia đình có đủ sức đi tiếp đến lúc cơ hội ấy trở thành kết quả hay không.
1. Hai cái bẫy thường xuất hiện nối tiếp nhau
“Dồn hết vào một cơ hội” và “đã bỏ nhiều nên không nỡ dừng” có điểm khởi đầu khác nhau.
Quyết định | Điều mình thường nghĩ | Điều dễ bị bỏ qua |
|---|---|---|
| Dồn hết vốn | “Đây là cơ hội mình tin nhất” | Nếu sai hoặc tiền về chậm, gia đình sống bằng gì? |
| Tiếp tục bỏ thêm | “Đã đi xa rồi, dừng rất phí” | Khoản chi mới có triển vọng tạo giá trị tương xứng không? |
Khi dồn quá nhiều vốn ngay từ đầu, mình còn ít lựa chọn nếu tình hình thay đổi. Khi tiếp tục bù tiền thiếu căn cứ, phần tài chính còn lại cũng dần bị thu hẹp.
Lúc ấy, quyết định không còn chỉ dựa trên chất lượng cơ hội. Nó bị thúc đẩy bởi áp lực phải chứng minh rằng lựa chọn trước đây là đúng.
Càng cần dự án thành công để cứu tình hình tài chính, mình càng cần một đánh giá độc lập về khả năng thành công của nó.
2. “Được ăn cả, ngã về không”: Ai sẽ cùng chịu phần “ngã”?
Trong kinh doanh, tập trung nguồn lực có thể cần thiết. Người làm nghề phải đầu tư thời gian, học kỹ năng, xây quan hệ và chấp nhận một mức bất định.
Nhưng tập trung công sức và đặt toàn bộ nền tài chính gia đình vào cùng một kết quả là hai việc khác nhau.
Trước câu “được ăn cả, ngã về không”, cần hỏi rõ:
Một người có thể sẵn sàng sống tiết kiệm để theo đuổi công việc. Nhưng vợ chồng, con cái hoặc người cùng sở hữu tài sản cũng có quyền được biết phần rủi ro liên quan đến họ. Sự quyết tâm của một người không tự thay thế cho sự thống nhất của cả gia đình.
Đôi khi, điều cần giới hạn không phải ước mơ mà là mức thiệt hại gia đình phải gánh nếu kế hoạch chưa thành công.
3. Có nhiều khoản đầu tư vẫn có thể đang phụ thuộc vào một cơ hội
Rủi ro tập trung không chỉ xuất hiện khi mua một tài sản duy nhất.
FINRA lưu ý các khoản đầu tư cùng ngành hoặc khu vực có thể chịu ảnh hưởng đồng thời; danh mục có nhiều khoản vẫn có thể tập trung vào cùng một nhóm rủi ro. Syndication
Liên hệ với đời sống, một người có thể:
Trên giấy có nhiều nguồn. Nhưng nếu thị trường chậm lại, thu nhập nghề nghiệp, khả năng bán tài sản và khả năng thu hồi tiền đều có thể gặp khó cùng lúc.
Tương tự, chủ cửa hàng có thể vừa đầu tư toàn bộ tiền vào hàng hóa, vừa dùng chính doanh thu cửa hàng để nuôi gia đình. Khi bán chậm, hai nhu cầu cùng thiếu tiền.
Giải pháp không đơn giản là mở thêm nhiều dự án. Cần nhìn những nguồn tiền có thực sự độc lập hay đang cùng chờ một điều kiện thuận lợi.
Phân tán đầu tư có thể giảm một số rủi ro, nhưng không bảo đảm tránh được thua lỗ. Investor.gov
4. Vì sao “đã bỏ nhiều” lại khiến mình khó dừng?
Đằng sau câu “tiếc tiền” thường có nhiều cảm xúc hơn tiền.
Trong nghiên cứu về hiệu ứng chi phí chìm, việc đã đầu tư tiền, công sức hoặc thời gian có thể làm tăng xu hướng tiếp tục một hoạt động. Tuy nhiên, không thể chỉ nhìn việc một người tiếp tục đầu tư rồi kết luận họ đang mắc thiên kiến; vẫn phải xem căn cứ và triển vọng phía trước. doi.org
Một câu tự hỏi hữu ích là: “Nếu hôm nay chưa có dự án này, với thông tin hiện có, mình có sẵn sàng bỏ khoản tiền tiếp theo vào nó không?”
Câu hỏi ấy không xóa được quá khứ. Nó giúp quá khứ bớt chi phối việc sử dụng phần tiền còn lại.
5. Không phải toàn bộ tiền đã chi đều là tiền mất
Đây là điểm cần phân biệt để tránh đi từ cố chấp sang bỏ cuộc vội vàng. Chi phí chìm là phần đã phát sinh và không thể thu hồi. St. Louis Fed
Nhưng sau một thời gian triển khai, dự án có thể vẫn còn:
Cần đánh giá từng phần theo giá trị và khả năng sử dụng thực tế. Không nên coi tất cả bằng không, cũng không nên định giá bằng đúng số tiền từng bỏ ra.
Một chiếc máy mua 100 triệu đồng có thể chỉ bán được ít hơn nhiều. Một website tốn nhiều công xây dựng có thể vẫn hữu ích, nhưng giá trị ấy cần thể hiện qua khả năng phục vụ khách hàng, tạo doanh thu, tiết kiệm chi phí hoặc chuyển giao.
Giá trị còn lại là điều cần kiểm kê. Số tiền đã chi không tự chứng minh giá trị hiện tại.
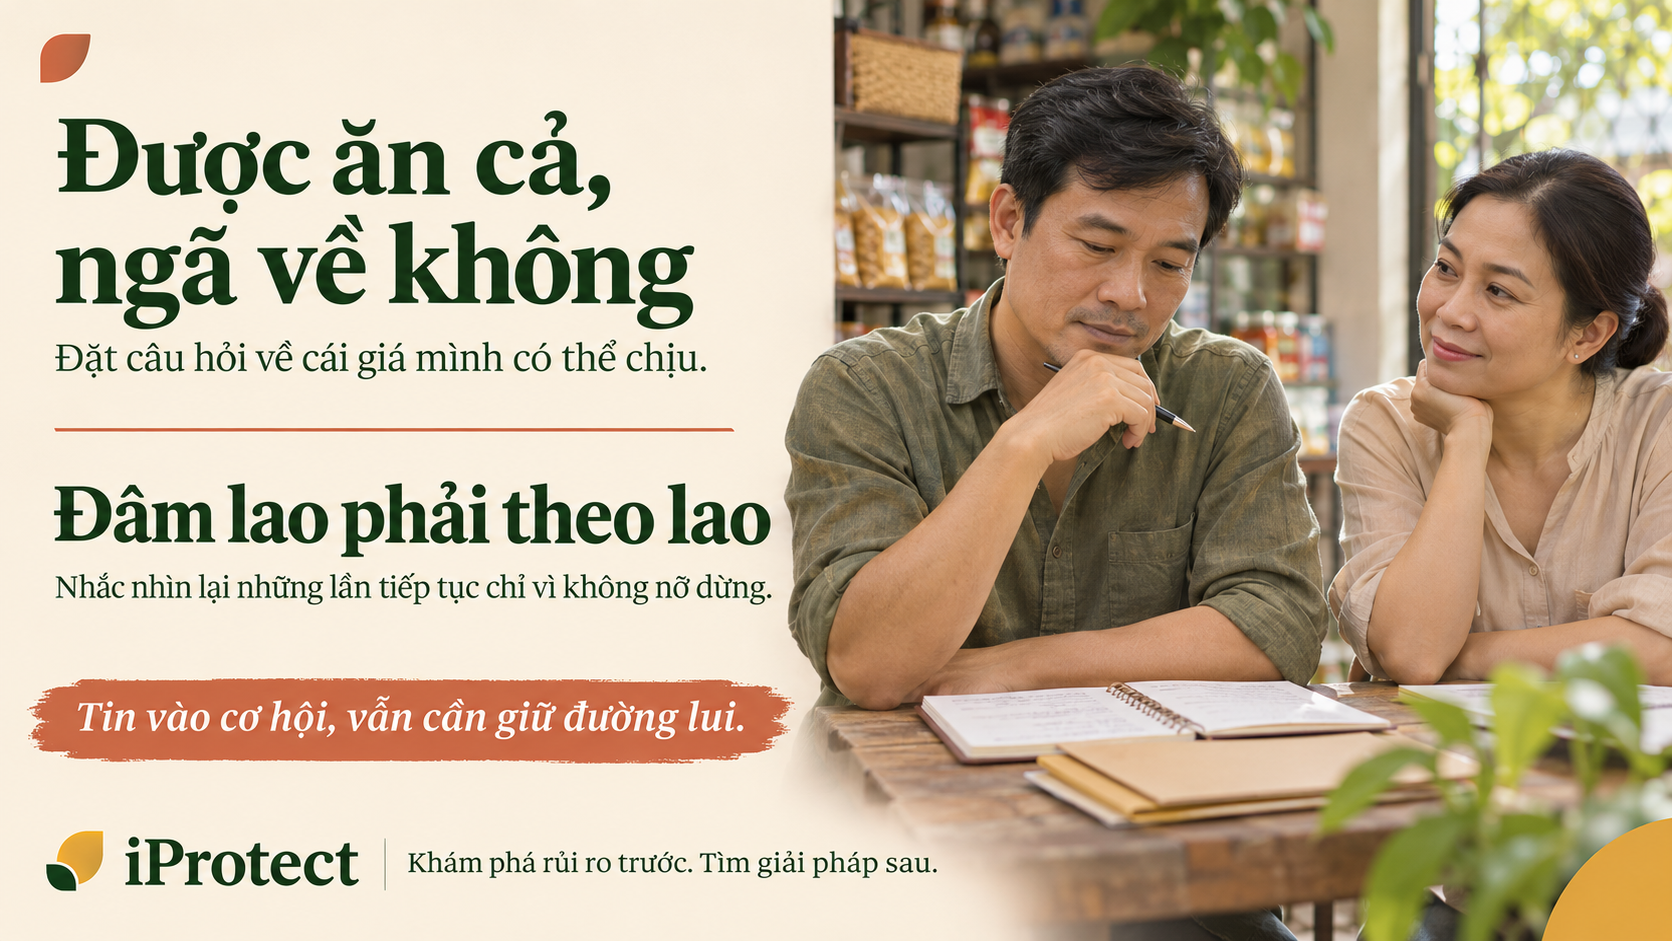
6. Những câu chuyện rất gần với đời sống
Các tình huống dưới đây là minh họa.
✅ Mở quán: Trang trí xong rồi mới thấy thiếu vốn vận hành
Hai vợ chồng dành phần lớn tiền cho mặt bằng và sửa quán. Sau khai trương, tiền còn lại không đủ duy trì lâu nếu khách đến chậm. Thấy chưa đông, họ lại muốn sửa thêm góc chụp ảnh và mua thiết bị mới. Nhưng vấn đề có thể nằm ở vị trí, sản phẩm, giá bán hoặc khả năng giữ khách.
Câu hỏi cần chuyển từ “thêm gì để quán đẹp hơn?” sang: “Khách nào đang quay lại, món nào tạo tiền và khoản chi tiếp theo giải quyết đúng vấn đề nào?”
Nếu chưa xác định nguyên nhân, đầu tư thêm có thể chỉ làm một mô hình chưa phù hợp trở nên tốn kém hơn.
✅ Mua đất: Tài sản chưa mất, gia đình đã hết tiền chờ
Một người dùng gần hết tiết kiệm mua đất vì tin khu vực sẽ phát triển. Khi chưa bán được, anh tiếp tục vay để giữ tài sản, vì không muốn chấp nhận mức giá thấp hơn kỳ vọng. Trong lúc đó, thu nhập giảm và gia đình phát sinh chi phí.
Giữ đất có thể vẫn có lý do. Nhưng lý do ấy cần được đặt cạnh chi phí vay, nhu cầu tiền mặt và khả năng chờ thực tế.
Một tài sản có triển vọng dài hạn vẫn có thể vượt khả năng nắm giữ của chủ sở hữu hiện tại.
✅ Kinh doanh online: Đã chi quảng cáo nên tiếp tục nhập hàng
Cửa hàng đã trả tiền làm thương hiệu, chụp ảnh và quảng cáo. Doanh số thấp, chủ shop cho rằng cần nhập thêm mẫu mới. Nhưng nếu hàng hiện có chưa bán được vì sản phẩm không phù hợp hoặc chi phí tìm khách quá cao, nhập thêm có thể tăng hàng tồn.
Nên xem từng đợt hàng và từng khoản quảng cáo có tạo phần tiền đủ bù chi phí liên quan hay không, thay vì lấy tổng số tiền đã đầu tư làm lý do duy trì.
✅ Dự án số: Đã xây lâu nên năm nào cũng tiếp tục gia hạn
Một người xây nhiều website, nội dung và công cụ. Mỗi năm lại có phí tên miền, hosting, kỹ thuật và thời gian vận hành. Dừng thì tiếc nền tảng đã làm. Tiếp tục tất cả thì chi phí tăng, trong khi chưa rõ phần nào tạo kết quả.
Ở đây, lựa chọn không chỉ có “giữ toàn bộ” hoặc “xóa sạch”. Có thể:
Điều cần hỏi là: chi phí từ năm tới sẽ giúp đạt kết quả gì, bằng chứng nào cho thấy điều đó khả thi và khi nào đánh giá lại?
✅ Góp vốn với người quen: Mỗi lần đều được nói là “lần cuối”
Dự án thiếu tiền, người điều hành đề nghị bổ sung để hoàn tất. Người góp vốn đồng ý vì sợ không bổ sung thì phần trước mất hết. Sau đó lại xuất hiện một khoản thiếu mới.
Trước lần góp tiếp theo, cần làm rõ tổng nhu cầu vốn còn lại, công việc chưa hoàn thành, nguồn thu dự kiến và quyền kiểm tra. Nếu không nhìn được toàn cảnh, “thêm một khoản nhỏ” có thể trở thành chuỗi cam kết không có điểm kết thúc.
7. Kiên trì có căn cứ khác tiếp tục vì tiếc tiền ở đâu?
Không thể đánh giá chỉ bằng việc dự án đã có lãi hay chưa. Một hoạt động mới có thể cần thời gian; một khoản đầu tư biến động cũng chưa tự chứng minh lựa chọn sai.
Điểm quan trọng là căn cứ để tiếp tục có đang tốt lên không.
Kiên trì có căn cứ | Tiếp tục chủ yếu vì tiếc |
|---|---|
| Hiểu vấn đề cần giải quyết | Chỉ biết kết quả chưa như mong muốn |
| Có bằng chứng về nhu cầu hoặc hiệu quả | Chủ yếu nhắc lại tiềm năng |
| Biết khoản chi mới dùng làm gì | Chi thêm để duy trì tình trạng hiện tại |
| Có ngân sách, thời hạn và tiêu chí đánh giá | Mốc đánh giá liên tục được lùi |
| Gia đình còn nguồn đáp ứng nhu cầu thiết yếu | Phải lấy tiền thiết yếu hoặc vay để bù |
| Sẵn sàng thu hẹp khi dữ kiện thay đổi | Xem mọi đề nghị điều chỉnh là thiếu niềm tin |
Không có một chỉ số dùng chung cho tất cả dự án.
Với cửa hàng, có thể xem khách quay lại, phần tiền còn lại sau chi phí mỗi đơn và dòng tiền vận hành. Với dịch vụ, xem khách trả tiền, khả năng thực hiện và mức đóng góp thực tế. Với tài sản đầu tư, cần nhìn triển vọng, giá trị, chi phí nắm giữ và khả năng thanh khoản.
Có tiến triển đo được khác với có thêm việc để làm.
8. Đánh giá từ hôm nay: Một ví dụ đơn giản
Giả sử một dự án đã chi 300 triệu đồng. Sau khi rà soát:
Các con số chỉ nhằm minh họa cách đặt câu hỏi.
Không thể kết luận “đã chi 300 triệu nên phải thêm 60 triệu”. Cũng chưa thể kết luận dừng là tốt nhất.
Cần so sánh:
Phương án | Cần đánh giá từ hiện tại |
|---|---|
| Tiếp tục | Chi thêm bao nhiêu, xác suất và quy mô kết quả, thời gian nhận tiền, giá trị còn lại |
| Thu hẹp hoặc đổi cách làm | Giữ được gì, bỏ được chi phí nào, có thể kiểm chứng giả định nào |
| Dừng có kế hoạch | Thu hồi được gì, còn nghĩa vụ nào, chi phí kết thúc và nguồn lực được giải phóng |
Nếu tiếp tục, cũng có thể phải từ bỏ cơ hội thu hồi tài sản ngay lúc này. Nếu dừng, có thể vẫn còn chi phí hoàn tất nghĩa vụ. Cả hai đều phải được tính.
Phần chi đã không thể thu hồi cần được ghi nhận để học. Quyết định mới cần dựa trên lợi ích, chi phí và rủi ro còn ở phía trước.
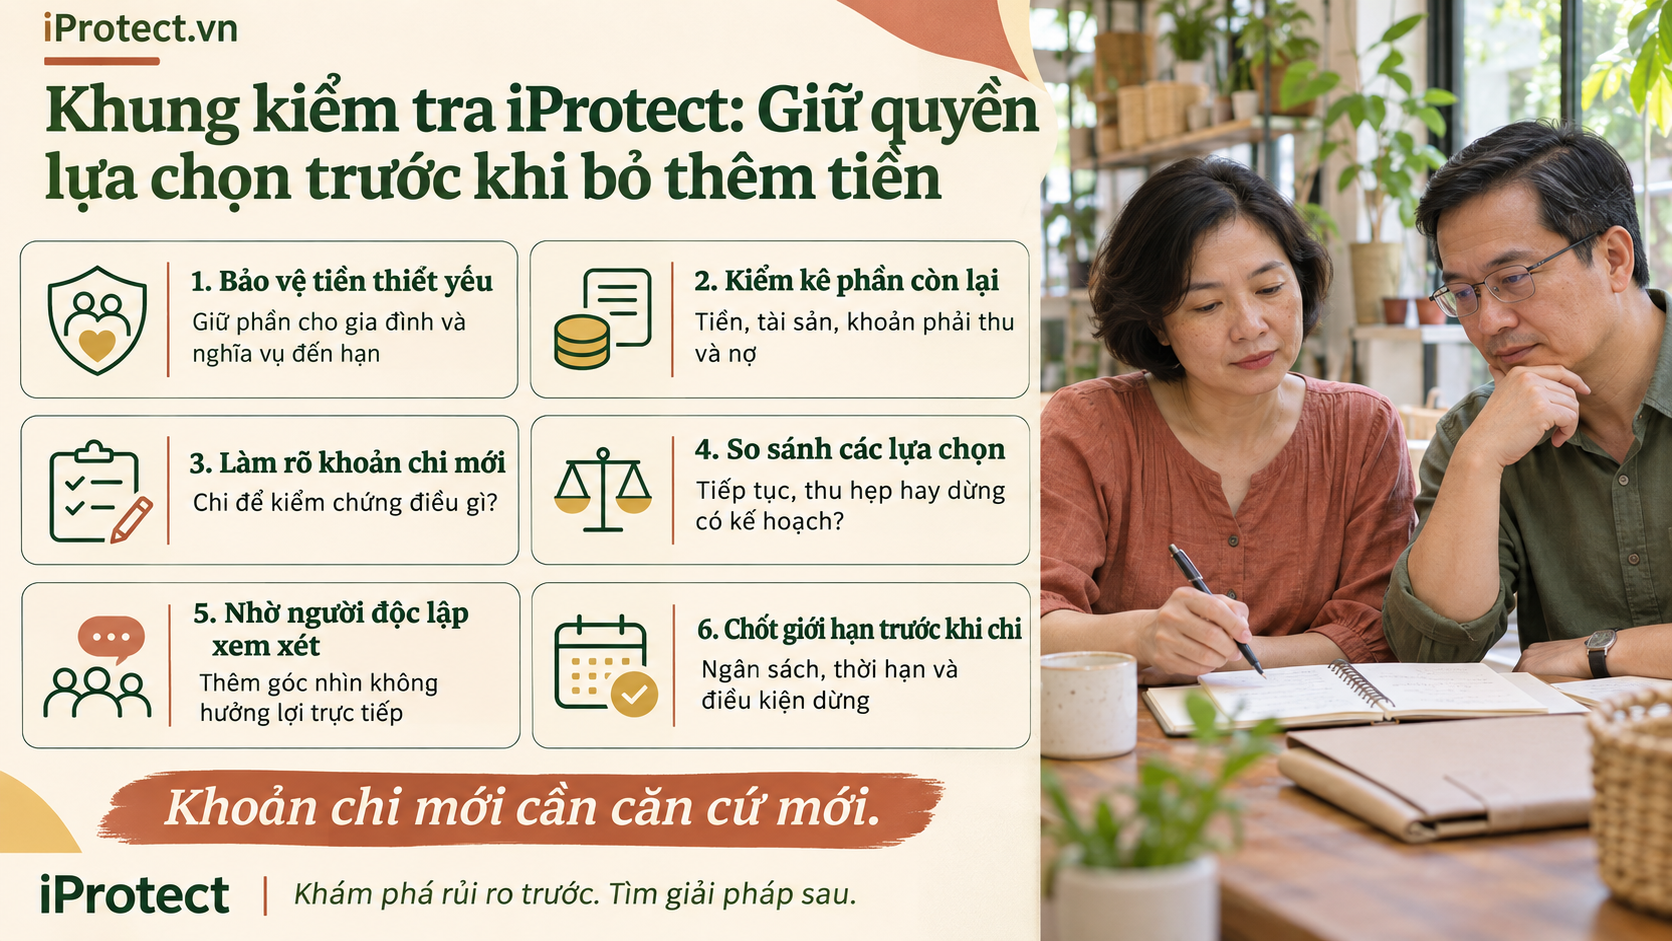
9. Khung kiểm tra iProtect: Giữ quyền lựa chọn trước khi bỏ thêm tiền
Bước 1: Xác định phần tài chính phải bảo vệ
Ghi rõ tiền sinh hoạt, nghĩa vụ đến hạn, nhu cầu chăm sóc gia đình và dự phòng biến cố.
CFPB hướng dẫn mức dự phòng phụ thuộc hoàn cảnh; thiếu khoản dự trữ có thể khiến một cú sốc tài chính chuyển thành nợ. Consumer Financial Protection Bureau
Không áp một tỷ lệ chung cho mọi nhà. Hãy tính theo trách nhiệm và khả năng bù thu nhập thực tế.
Bước 2: Kiểm kê phần còn lại
Tách riêng:
Đừng dùng giá trị kỳ vọng thay cho tiền sẵn có.
Bước 3: Yêu cầu khoản chi mới có một mục đích kiểm chứng được
Thay vì “bỏ thêm để dự án sống”, hãy xác định: “Khoản này dùng để thử điều gì, trong bao lâu, kết quả nào đủ để cân nhắc đi tiếp?”
Ngân sách và thời hạn cần được chốt trước. Khi đến mốc, xem dữ kiện thay vì tự động gia hạn vì “sắp được rồi”.
Bước 4: So sánh ít nhất ba lựa chọn
Tiếp tục, thu hẹp hoặc đổi hướng, và dừng có kế hoạch. Đôi khi giữ một phần tốt và bỏ phần tốn kém là phương án hợp lý hơn hai cực “làm hết” hoặc “bỏ hết”.
Bước 5: Nhờ người không hưởng lợi trực tiếp cùng xem
Người xem cần có thông tin đủ rõ và khả năng đặt câu hỏi. Đối tác đang cần thêm vốn hoặc người bán dịch vụ có thể cung cấp thông tin hữu ích, nhưng không thay thế hoàn toàn một góc nhìn độc lập.
Bước 6: Thống nhất giới hạn trước lần chi tiếp theo
Xác định số tiền tối đa, nguồn tiền, thời điểm đánh giá và điều kiện thu hẹp hoặc dừng.
Nếu điều chỉnh giới hạn, cần một lý do mới có căn cứ. Việc đã chạm giới hạn cũ không tự là lý do mở giới hạn mới.
10. Dừng hoặc thu hẹp không có nghĩa bỏ mặc trách nhiệm
“Không đâm lao theo lao” không đồng nghĩa đóng cửa ngay, ngừng trả nợ hoặc bỏ nghĩa vụ với khách hàng, nhân viên và đối tác. Một kế hoạch thu hẹp cần xem các cam kết đang có, công việc phải hoàn thành, tài sản có thể thu hồi và chi phí kết thúc. Những hợp đồng hoặc tranh chấp cụ thể cần được kiểm tra theo hồ sơ thực tế.
Tương tự, dừng quảng cáo chưa chắc phải bỏ thương hiệu. Ngừng một sản phẩm chưa chắc phải giải thể toàn bộ hoạt động. Tạm ngừng mở rộng có thể giúp giữ nguồn lực cho phần đã chứng minh được hiệu quả.
Điều cần dừng có thể là một cách làm, một khoản chi hoặc một quy mô vượt sức.
11. Năm câu hỏi trước khi nói “cố thêm lần nữa”
“Được ăn cả, ngã về không” cần được nhìn bằng cái giá cụ thể mà bản thân và gia đình có thể chịu.
“Đâm lao phải theo lao” không nên trở thành lý do để mọi khoản chi sau phải phục vụ việc bảo vệ quyết định trước.
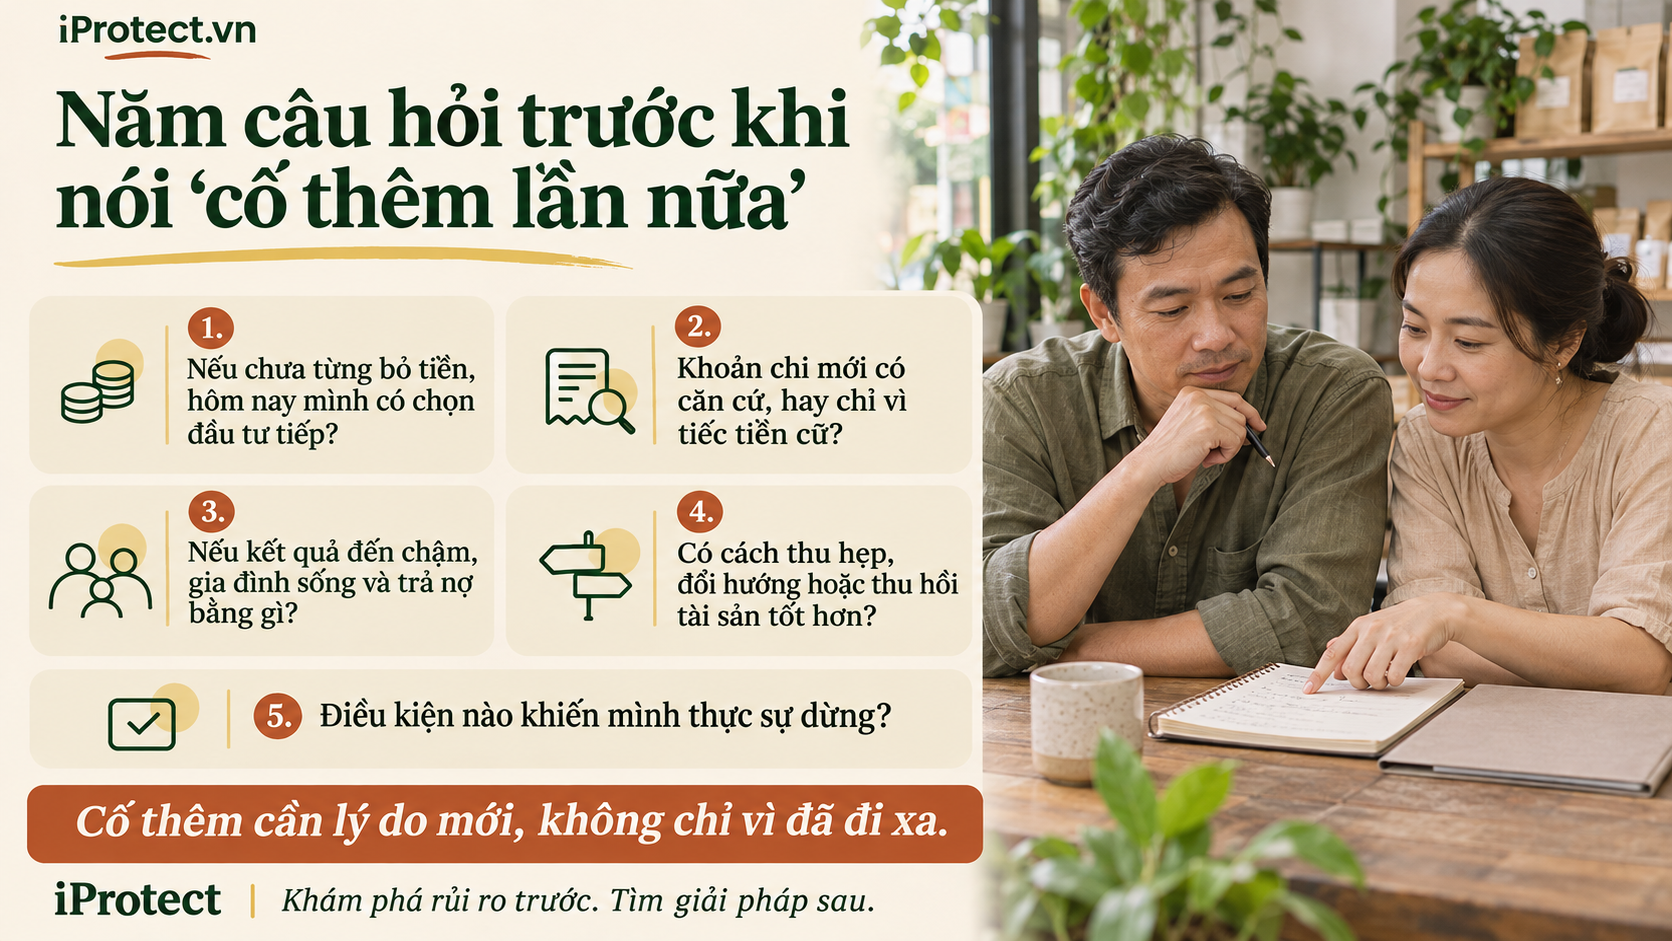
Tin vào một cơ hội vẫn cần giữ đường lui. Tiếc một khoản đã chi vẫn cần bảo vệ phần còn lại.
iProtect — Khám phá rủi ro trước. Tìm giải pháp sau.

