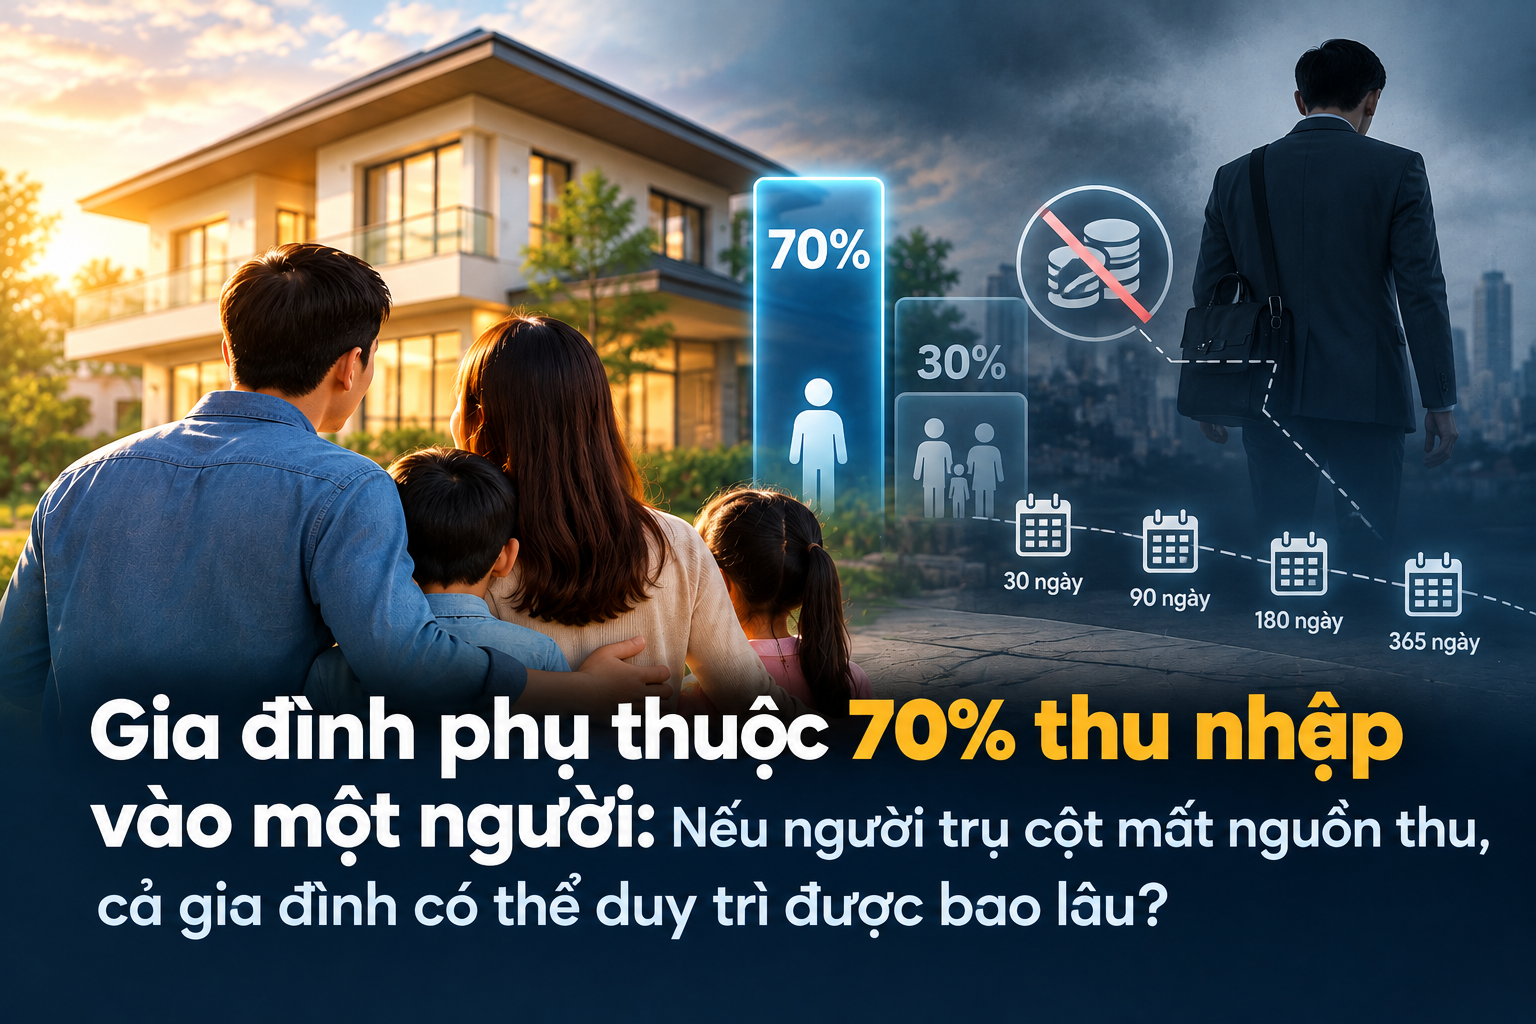
Gia đình phụ thuộc 70% thu nhập vào một người: Nếu người trụ cột mất nguồn thu, cả gia đình có thể duy trì được bao lâu?
Trong nhiều gia đình, hai vợ chồng đều đi làm nhưng điều đó không có nghĩa rủi ro thu nhập được chia đều. Một người có thể tạo ra phần lớn dòng tiền dùng để chi trả tiền nhà, học phí, sinh hoạt, chăm sóc cha mẹ và tích lũy cho tương lai. Khi 60–70% hoặc thậm chí 80% thu nhập gia đình phụ thuộc vào một người, sức khỏe và khả năng lao động của người đó trở thành một mắt xích quan trọng trong cấu trúc tài chính của cả gia đình.
iProtect xây dựng Tình huống Bảo vệ PS-002 dưới dạng một trường hợp giả định để người đọc tự đối chiếu. Bài viết không nhằm dự đoán rủi ro của một cá nhân cụ thể và cũng không bắt đầu bằng câu hỏi “nên mua bảo hiểm gì?”. Câu hỏi cần đặt ra trước là: Nếu người đang tạo ra 70% thu nhập của gia đình không thể tiếp tục làm việc, dòng tiền gia đình sẽ thay đổi như thế nào sau 30, 90, 180 và 365 ngày?
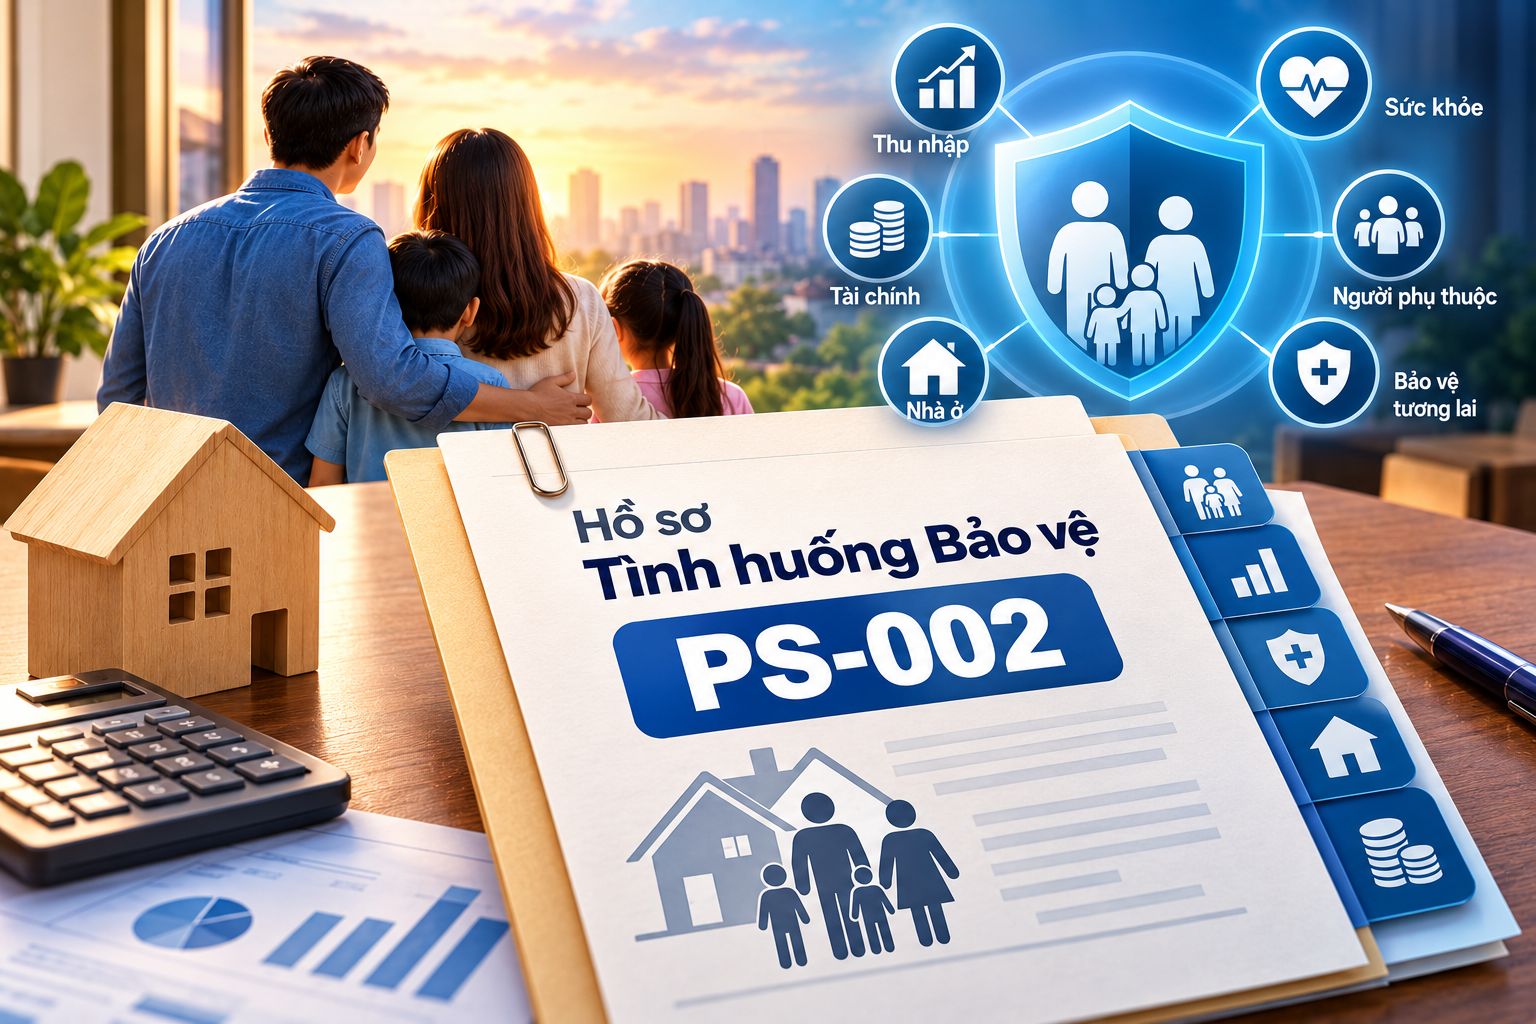
1. Hồ sơ Tình huống Bảo vệ PS-002
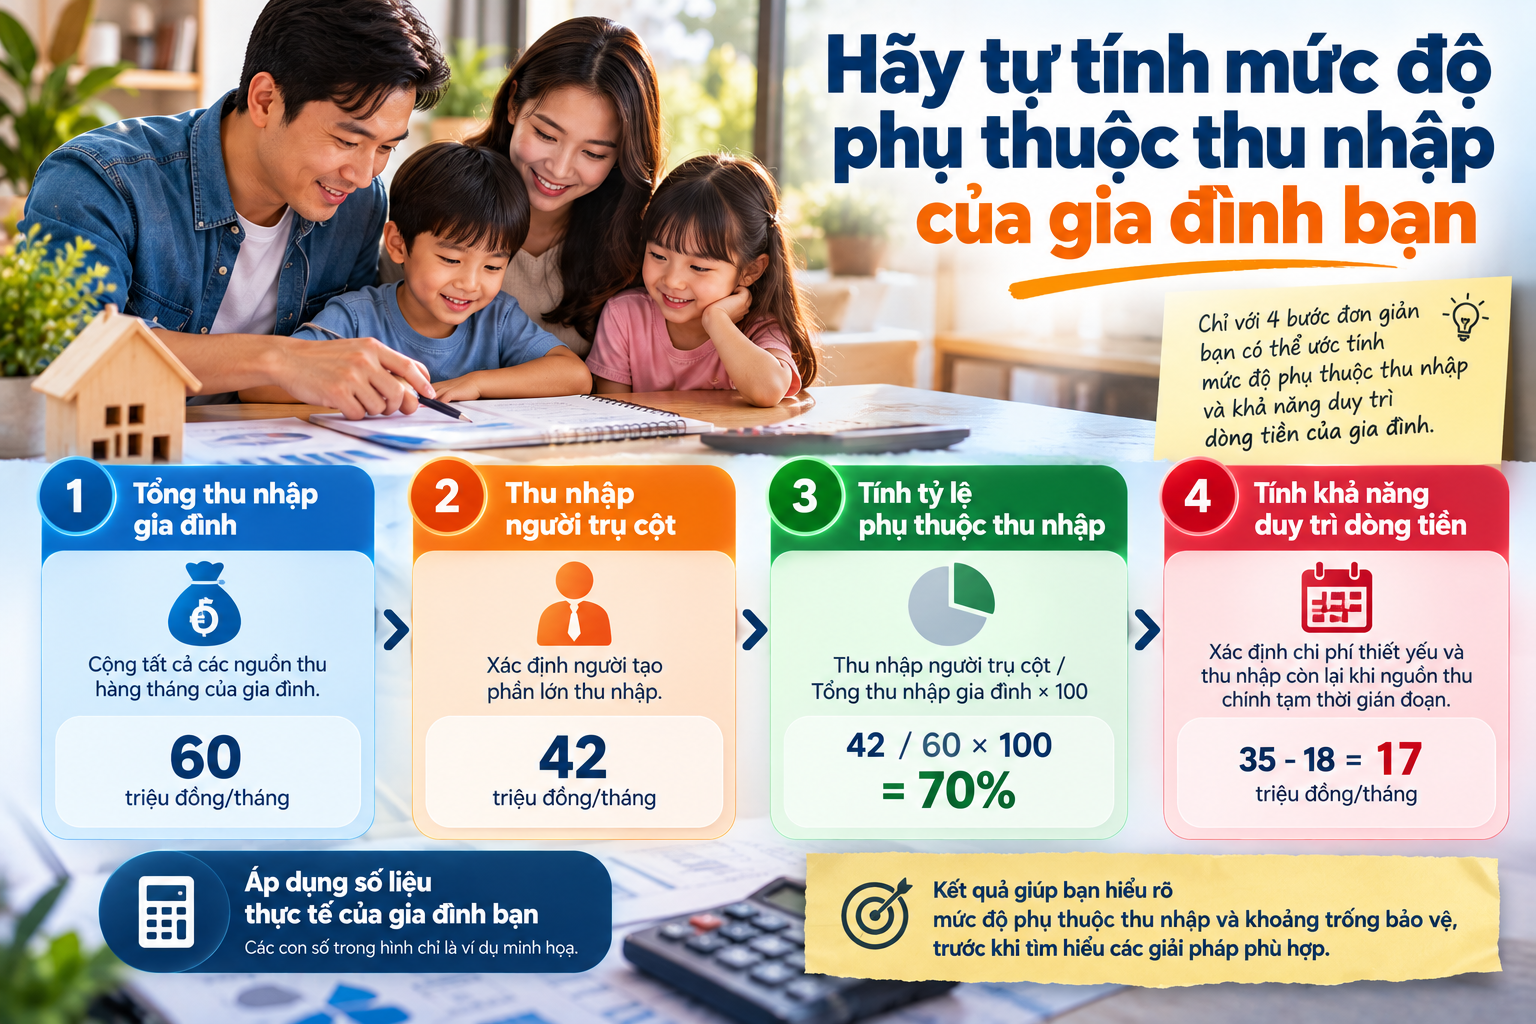
Giả định một gia đình gồm hai vợ chồng khoảng 38 tuổi và hai con đang đi học. Cả hai vợ chồng đều có thu nhập, nhưng người chồng tạo ra khoảng 42 triệu đồng/tháng, người vợ khoảng 18 triệu đồng/tháng. Tổng thu nhập hộ gia đình là 60 triệu đồng/tháng, trong đó một người đóng góp đúng 70%.
Gia đình chi khoảng 35 triệu đồng mỗi tháng cho nhà ở, ăn uống, học tập, đi lại, chăm sóc gia đình và các nhu cầu thiết yếu. Ngoài ra còn khoảng 5 triệu đồng cho các khoản chi có thể điều chỉnh. Gia đình đang có 240 triệu đồng tiền gửi và tài sản thanh khoản, tương đương khoảng 6 tháng chi tiêu nếu lấy mức 40 triệu đồng/tháng làm tham chiếu. Giả định gia đình không có khoản nợ lớn để PS-002 tập trung vào một vấn đề duy nhất: mức độ phụ thuộc vào người tạo thu nhập chính.
| Thuộc tính | Dữ liệu giả định |
|---|---|
| Tổng thu nhập gia đình | 60 triệu đồng/tháng |
| Thu nhập người trụ cột | 42 triệu đồng/tháng |
| Thu nhập người còn lại | 18 triệu đồng/tháng |
| Mức phụ thuộc thu nhập | 70% |
| Chi phí thiết yếu | 35 triệu đồng/tháng |
| Tổng chi tiêu hiện tại | khoảng 40 triệu đồng/tháng |
| Tài sản thanh khoản/quỹ dự phòng | 240 triệu đồng |
| Người phụ thuộc | 2 con |
| Khoản nợ lớn | Không giả định trong tình huống này |
Các con số trên là dữ liệu giả định phục vụ minh họa, không đại diện cho một gia đình cụ thể. Người đọc có thể thay chúng bằng số liệu thực tế của mình.
2. Điều gì thực sự đang được bảo vệ?
Nhìn bề ngoài, gia đình này có thu nhập 60 triệu đồng/tháng, hai người đều đi làm và có 240 triệu đồng dự phòng. Đây có thể được xem là một cấu trúc tương đối ổn định trong điều kiện bình thường. Nhưng khi phân tích theo mức độ phụ thuộc, một điểm quan trọng xuất hiện: 70% dòng tiền đến từ một người.
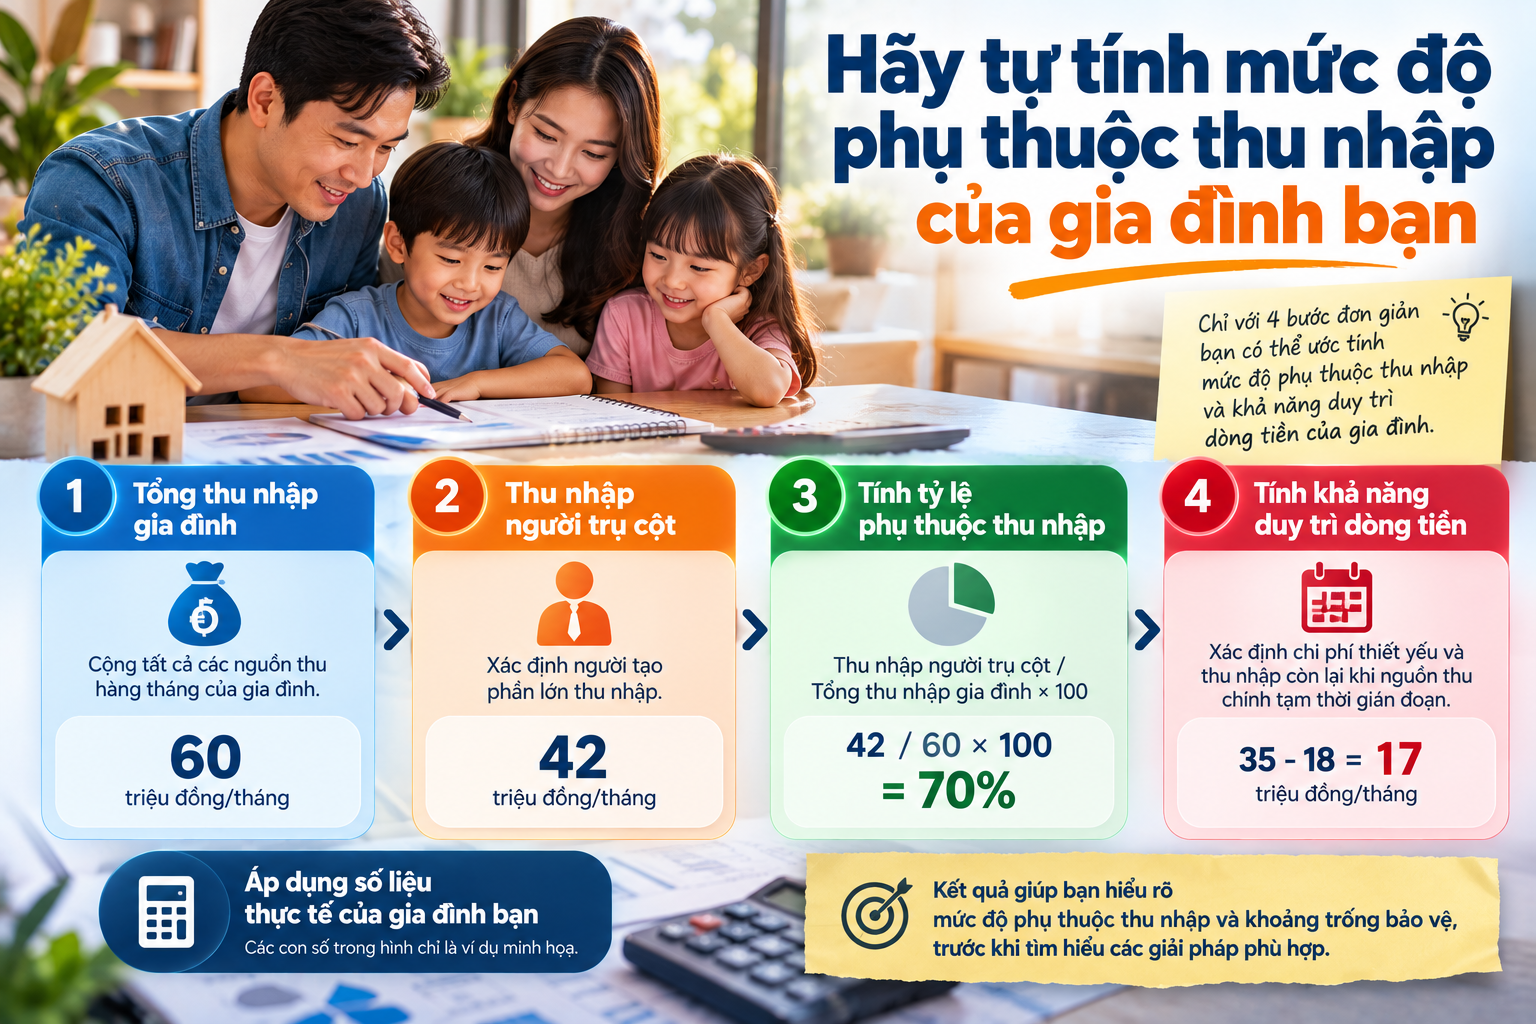
Mức độ phụ thuộc thu nhập có thể tính rất đơn giản: Thu nhập người tạo nguồn thu chính / Tổng thu nhập hộ gia đình × 100
Trong PS-002: 42 triệu / 60 triệu × 100 = 70%.
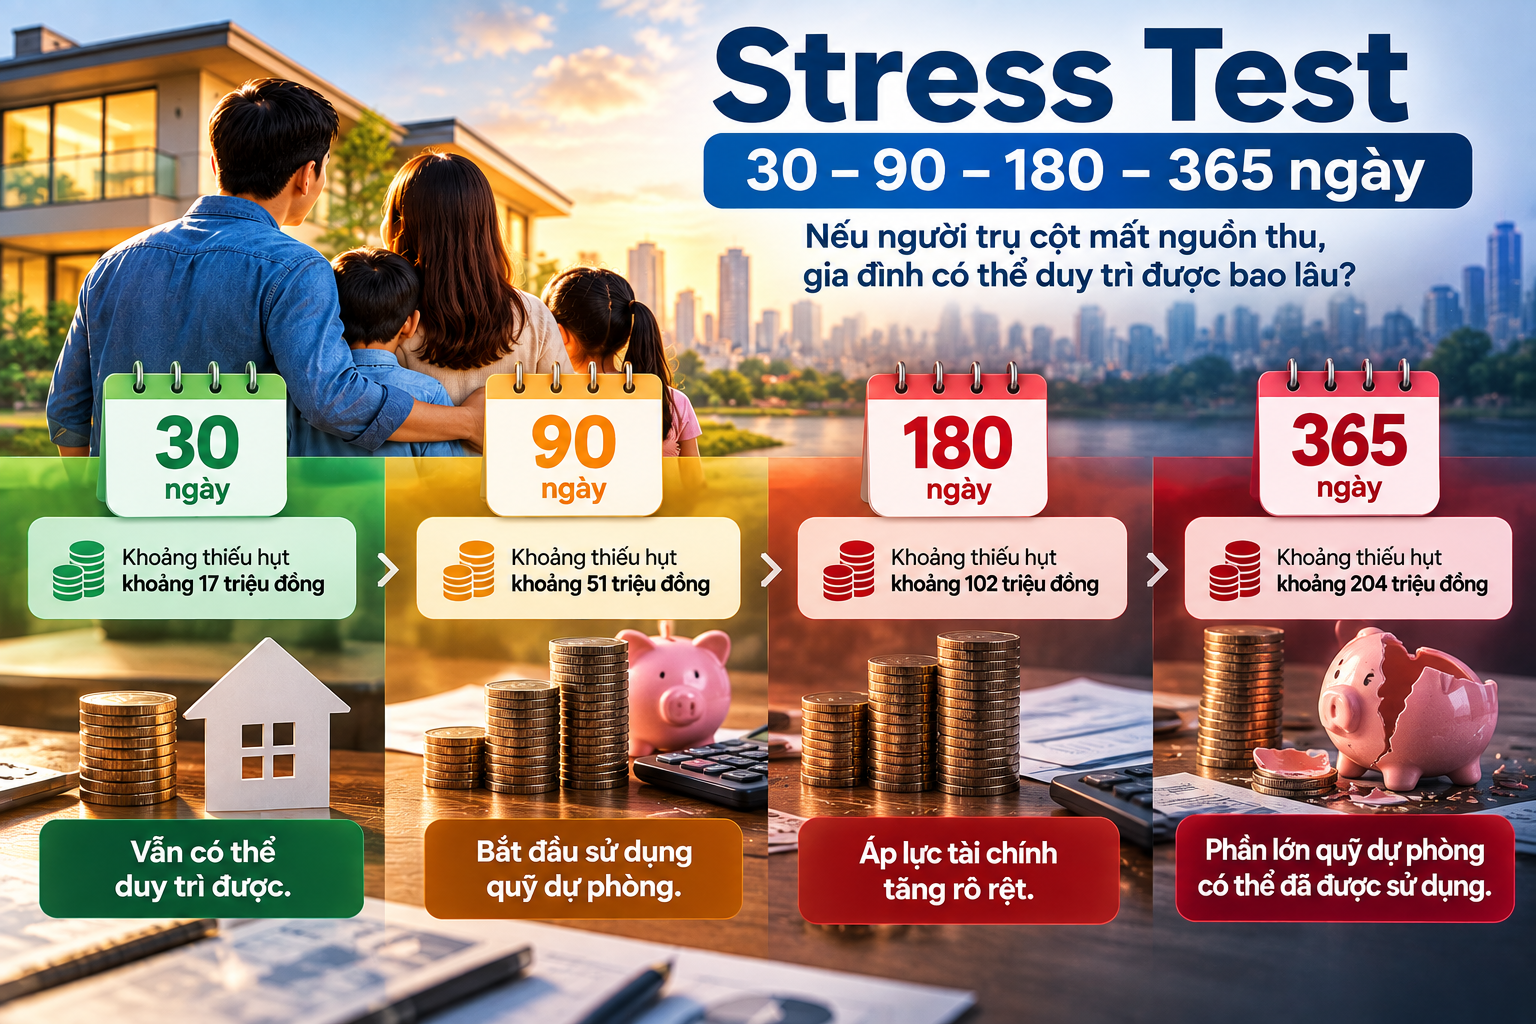
Nếu nguồn thu 42 triệu đồng biến mất hoàn toàn, gia đình chỉ còn 18 triệu đồng/tháng. Trong khi đó, chi phí thiết yếu đang khoảng 35 triệu đồng. Ngay cả khi cắt toàn bộ những khoản chi không bắt buộc, gia đình vẫn có thể thiếu khoảng: 35 triệu – 18 triệu = 17 triệu đồng/tháng.
Như vậy, thứ cần bảo vệ không đơn thuần là mức lương 42 triệu đồng của một cá nhân. Đằng sau nguồn thu đó còn có khả năng duy trì đời sống gia đình, việc học của con, kế hoạch tài chính và khả năng tránh phải bán hoặc rút tài sản dài hạn để bù đắp chi tiêu ngắn hạn.
3. Mức độ phụ thuộc thu nhập quan trọng hơn việc gia đình có bao nhiêu người đi làm
Một gia đình có hai nguồn thu chưa chắc đã có cấu trúc thu nhập cân bằng. Nếu hai người lần lượt tạo 30 triệu và 30 triệu đồng, việc một người tạm thời mất thu nhập làm mất 50% dòng tiền. Nhưng nếu thu nhập là 42 triệu và 18 triệu đồng, cùng một biến cố xảy ra với người có thu nhập cao hơn sẽ làm mất 70% dòng tiền.
Vì vậy, khi đánh giá khả năng chống chịu tài chính, iProtect không chỉ hỏi: “Gia đình có mấy người đang đi làm?” mà cần hỏi thêm: “Bao nhiêu phần trăm thu nhập của cả gia đình đang phụ thuộc vào một người?”
Đây là mức độ phụ thuộc thu nhập – Income Dependency. Tỷ lệ càng cao thì một biến cố xảy ra với người tạo nguồn thu chính càng có khả năng ảnh hưởng đến nhiều nghĩa vụ khác trong gia đình.
Điều này không có nghĩa tỷ lệ 70% tự động là nguy hiểm hoặc gia đình bắt buộc phải mua một sản phẩm bảo hiểm nào đó. Mức độ rủi ro còn phụ thuộc vào quỹ dự phòng, chi phí sinh hoạt, tài sản thanh khoản, thu nhập thay thế, quyền lợi bảo hiểm hiện hữu, khả năng người còn lại tăng thu nhập và thời gian gián đoạn thực tế.
4. Stress Test 30–90–180–365 ngày
Thay vì chỉ nhìn vào tỷ lệ 70%, hãy đặt PS-002 vào bốn khoảng thời gian. Giả định người trụ cột mất hoàn toàn nguồn thu 42 triệu đồng/tháng, người còn lại vẫn duy trì 18 triệu đồng và gia đình nhanh chóng giảm chi tiêu xuống mức thiết yếu 35 triệu đồng. Khoảng thiếu hụt cơ bản khi đó là khoảng 17 triệu đồng/tháng.
Stress Test này không phải dự báo rằng gia đình chắc chắn mất 204 triệu đồng. Nó giúp trả lời một câu hỏi khác: gia đình chịu được bao lâu trước khi phải thay đổi cấu trúc tài chính?
5. Khoảng trống Bảo vệ nằm ở đâu?
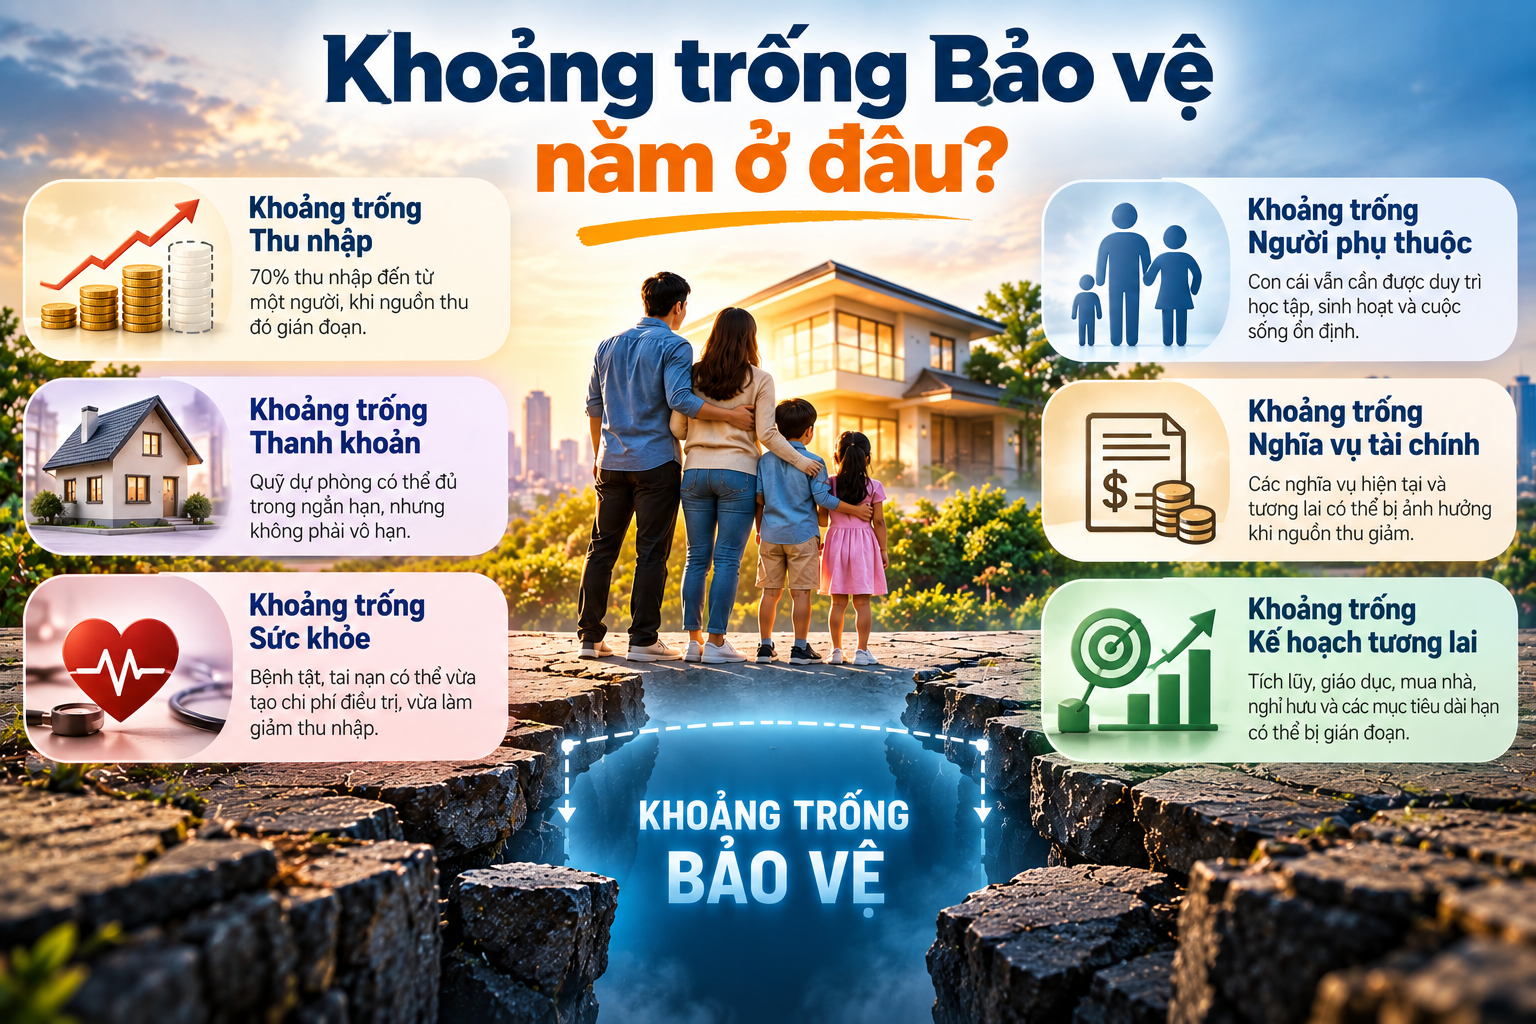
Trong PS-002
Điều quan trọng là Khoảng trống Bảo vệ không đồng nghĩa với số tiền bảo hiểm cần mua. Khoảng trống chỉ cho thấy phần mà cấu trúc tài chính hiện tại có thể chưa đủ khả năng hấp thụ khi một biến cố xảy ra.
6. Bản đồ Giải pháp cho tình huống PS-002
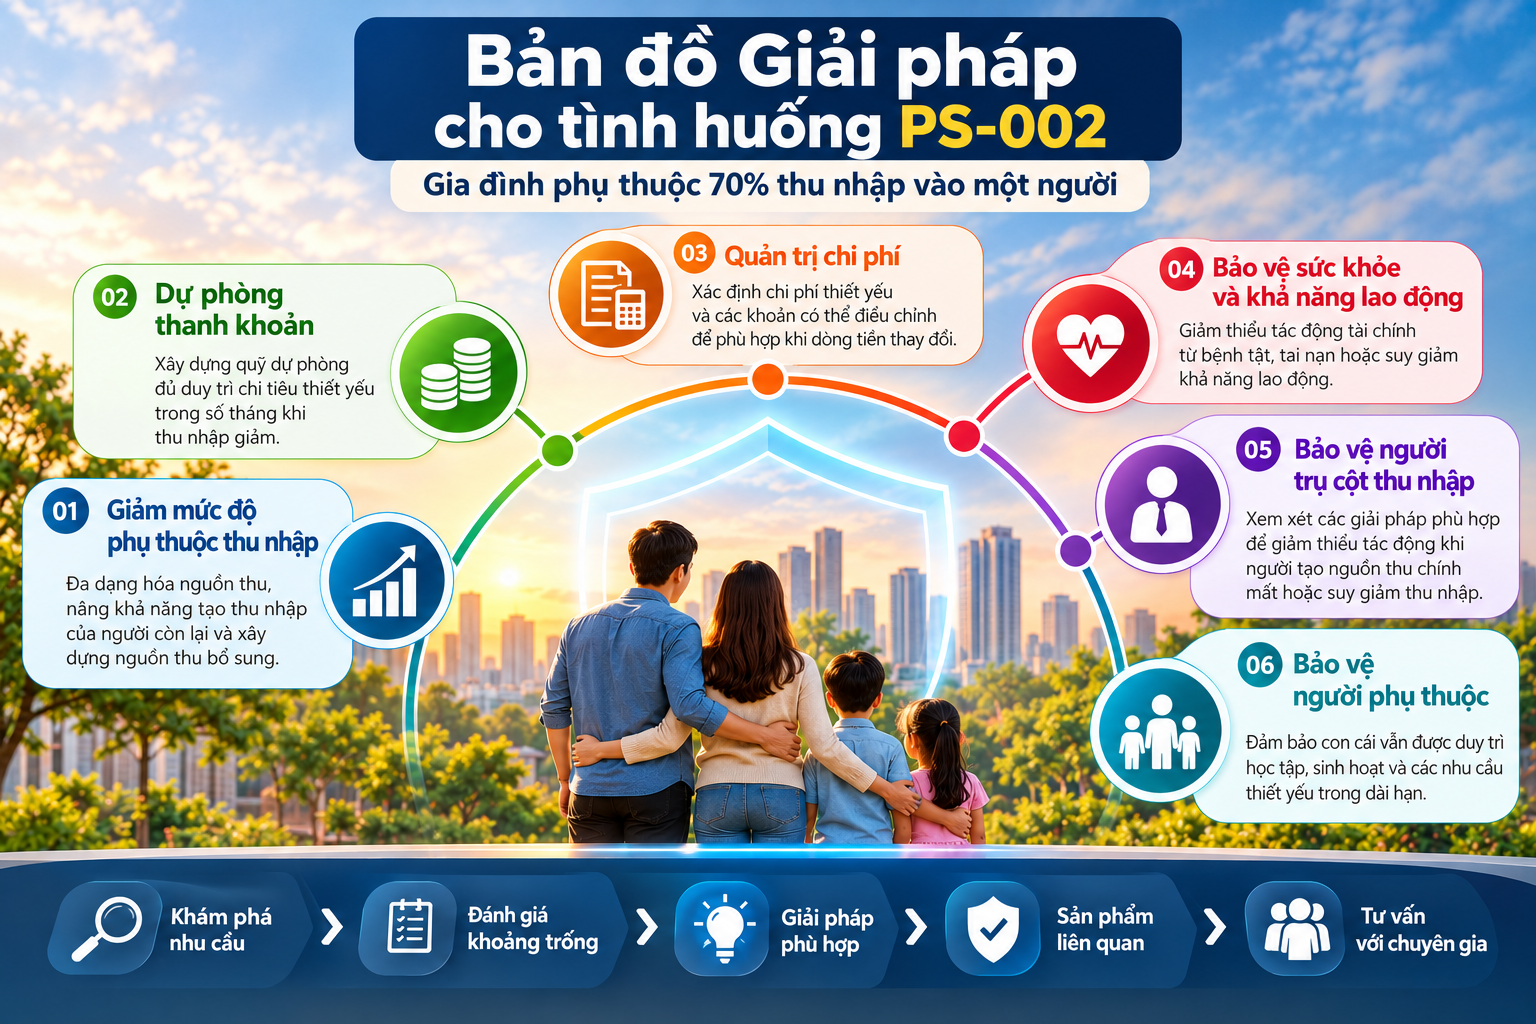
PS-002 cần được tiếp cận bằng nhiều lớp giải pháp thay vì tìm ngay một sản phẩm.
✅ Lớp thứ nhất là giảm mức độ phụ thuộc vào một nguồn thu. Gia đình có thể xem xét khả năng đa dạng hóa nguồn thu, nâng khả năng tạo thu nhập của người còn lại hoặc xây dựng thêm các nguồn thu không phụ thuộc hoàn toàn vào công việc của người trụ cột.
✅ Lớp thứ hai là dự phòng thanh khoản. Câu hỏi không chỉ là gia đình đang có bao nhiêu tiền tiết kiệm mà là số tiền đó có thể duy trì mức chi tiêu thiết yếu trong bao nhiêu tháng khi thu nhập giảm.
✅ Lớp thứ ba là quản trị chi phí. Gia đình nên biết đâu là chi phí bắt buộc và đâu là khoản có thể điều chỉnh ngay khi dòng tiền thay đổi. Việc này giúp Stress Test phản ánh thực tế hơn.
✅ Lớp thứ tư là bảo vệ sức khỏe và khả năng lao động. Nếu một vấn đề sức khỏe vừa tạo chi phí điều trị vừa làm giảm thu nhập, tác động tài chính có thể đến từ hai phía cùng lúc.
✅ Lớp thứ năm là bảo vệ người tạo nguồn thu chính. Những giải pháp phù hợp cần được đánh giá dựa trên hậu quả tài chính mà gia đình muốn hạn chế, thời gian cần bảo vệ và nguồn lực hiện có, thay vì chỉ dựa trên một mức quyền lợi được quảng bá.
✅ Lớp thứ sáu là bảo vệ người phụ thuộc. Gia đình cần xác định những khoản nào dành cho con cái hoặc người phụ thuộc vẫn phải được duy trì nếu nguồn thu chính biến mất trong thời gian dài.
Bảo hiểm có thể tham gia vào một số lớp trong bản đồ này, nhưng không phải mọi khoảng trống đều được giải quyết bằng bảo hiểm. Quỹ dự phòng, quản trị chi phí, đa dạng hóa nguồn thu và cấu trúc tài chính gia đình vẫn là những lớp bảo vệ quan trọng.
7. Từ Bản đồ Giải pháp đến Khám phá Sản phẩm
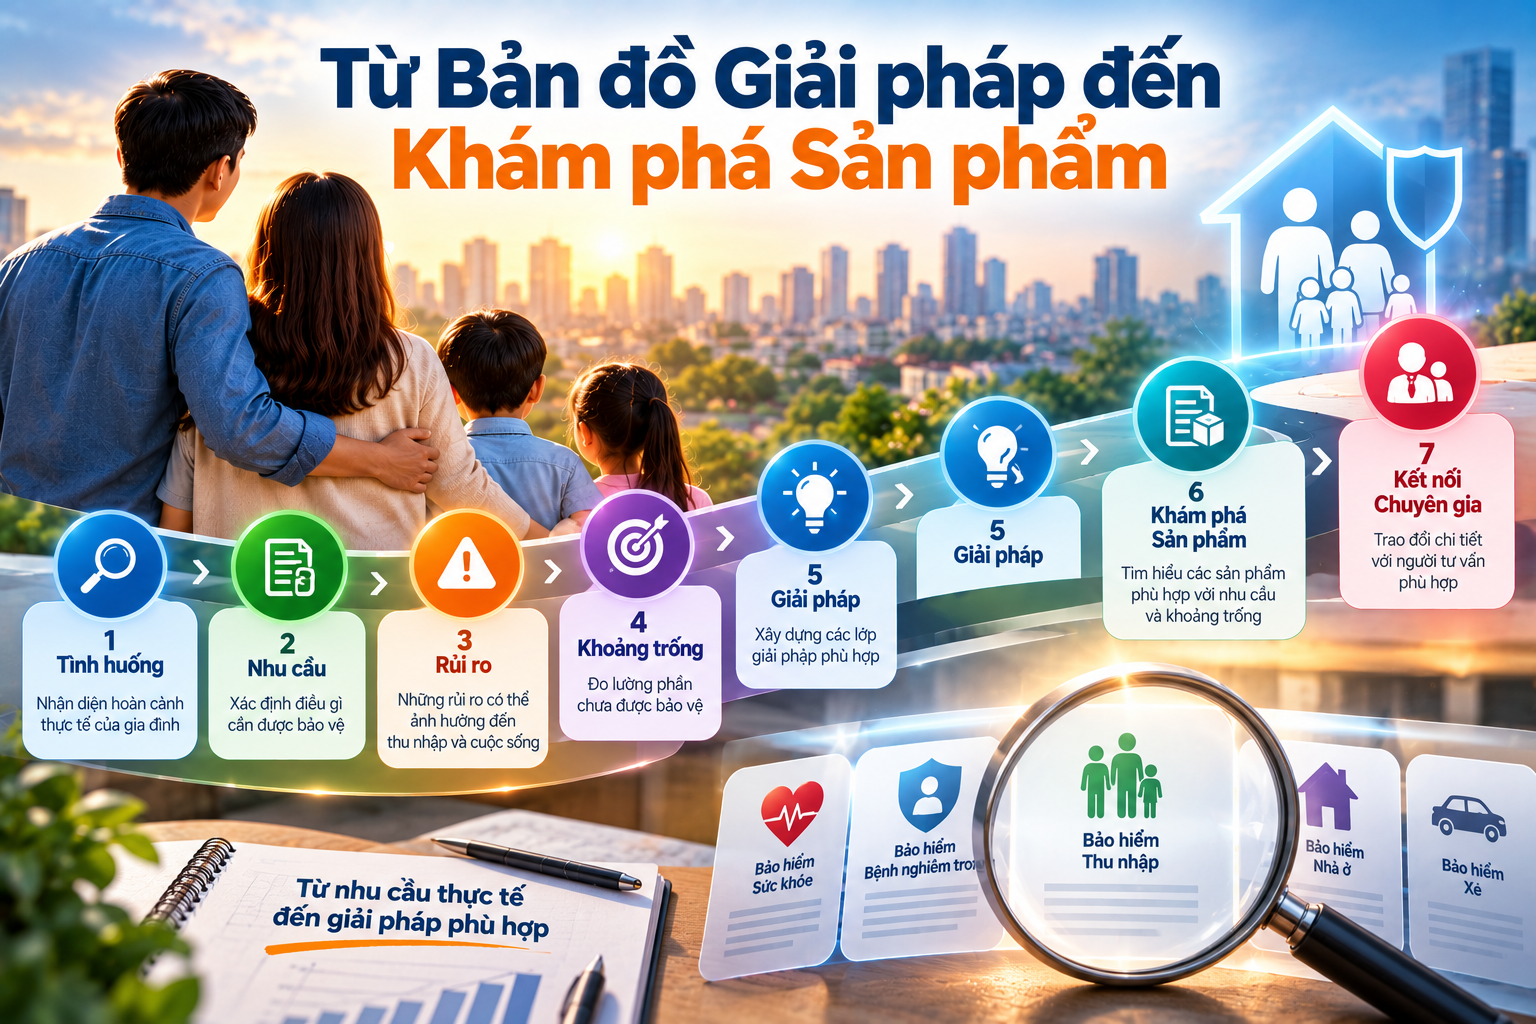
Sau khi biết khoảng trống nằm ở đâu, câu hỏi về sản phẩm mới trở nên cụ thể hơn. Với PS-002, những nhóm giải pháp bảo hiểm có thể cần nghiên cứu gồm bảo vệ sức khỏe, bệnh nghiêm trọng, tai nạn, hậu quả tài chính khi mất hoặc suy giảm khả năng lao động và những giải pháp liên quan đến trách nhiệm tài chính của người trụ cột.
iProtect không mặc định một sản phẩm phù hợp với tất cả các gia đình và cũng không nên bắt đầu bằng việc xếp hạng “sản phẩm tốt nhất”. Cấu trúc phù hợp hơn là: Nhu cầu → Rủi ro → Khoảng trống → Giải pháp → Đặc điểm sản phẩm → Mức độ phù hợp.
Ví dụ, nếu khoảng trống lớn nhất của gia đình là chi phí điều trị, nhóm giải pháp cần nghiên cứu sẽ khác với trường hợp vấn đề chính là mất nguồn thu dài hạn. Nếu gia đình đã có quyền lợi bảo vệ đáng kể từ hợp đồng hiện hữu, phần khoảng trống còn lại cũng sẽ khác.
Khi một sản phẩm cụ thể được đưa vào iProtect, thông tin về quyền lợi, điều kiện, loại trừ, thời hạn và phạm vi bảo vệ cần được liên kết với tài liệu chính thức, nguồn công bố và thời điểm cập nhật. Đây là lớp bằng chứng giúp Product Discovery không chỉ dựa trên mô tả marketing.
8. Khi nào cần đến người tư vấn?
PS-002 có thể giúp một gia đình tự nhận diện mức độ phụ thuộc thu nhập mà chưa cần cung cấp dữ liệu cá nhân cho iProtect. Nhưng khi cần xác định cụ thể mức bảo vệ, đánh giá hợp đồng đang có hoặc lựa chọn giữa nhiều giải pháp, người có chuyên môn vẫn đóng vai trò quan trọng.
Điểm khác biệt là người tư vấn xuất hiện sau khi vấn đề đã được nhận diện: Tình huống → Nhu cầu → Rủi ro → Khoảng trống → Giải pháp → Khám phá Sản phẩm → Kết nối Chuyên gia.
Khi đó, cuộc trao đổi không còn bắt đầu bằng “Anh/chị muốn mua gói nào?” mà có thể bắt đầu từ một dữ kiện rõ ràng hơn: “70% thu nhập gia đình tôi phụ thuộc vào một người. Nếu nguồn thu đó dừng sáu tháng, quỹ dự phòng và nguồn thu còn lại có đủ hay không?”
9. Hãy tự tính mức độ phụ thuộc thu nhập của gia đình bạn
Bạn có thể tự kiểm tra PS-002 bằng bốn con số: tổng thu nhập gia đình, thu nhập của người kiếm tiền chính, chi phí thiết yếu hàng tháng và tài sản thanh khoản hiện có.
Với PS-002, phép tính đơn giản là: 240 triệu / 17 triệu ≈ 14 tháng.
Nhưng không nên hiểu rằng gia đình “an toàn 14 tháng”. Đây chỉ là phép tính tham khảo trong điều kiện các giả định khác không thay đổi. Nếu có chi phí y tế, mất thêm nguồn thu, khoản vay hoặc chi phí phát sinh, thời gian thực tế sẽ ngắn hơn. Ngược lại, nếu gia đình có quyền lợi bảo hiểm, trợ cấp, thu nhập thay thế hoặc khả năng giảm thêm chi phí, kết quả có thể tốt hơn.
Câu hỏi cuối cùng không phải “70% có quá cao hay không?” mà là: “Nếu 70% nguồn thu đó biến mất, gia đình tôi đã có những lớp nào để hấp thụ cú sốc?”
Thông tin Tình huống Bảo vệ
Mã tình huống: IPROTECT-PS-002
Tên thực thể: Gia đình phụ thuộc 70% thu nhập vào một người
Loại: Tình huống Bảo vệ mẫu
Nhóm nhu cầu: Gia đình, Thu nhập, Người trụ cột, Người phụ thuộc
Hoàn cảnh chính: Hai người cùng có thu nhập nhưng 70% thu nhập hộ gia đình đến từ một người
Giá trị cần bảo vệ: Thu nhập, dòng tiền gia đình, người phụ thuộc, khả năng duy trì cuộc sống và kế hoạch tài chính
Rủi ro chính: Mất việc, bệnh tật, tai nạn, mất hoặc suy giảm khả năng lao động, gián đoạn nguồn thu
Stress Test: 30 – 90 – 180 – 365 ngày
Khoảng trống cần xem xét: Thu nhập, người phụ thuộc, thanh khoản, sức khỏe và khả năng lao động, kế hoạch tài chính tương lai
Phương pháp: Protection Discovery – Khám phá Bảo vệ
Nguồn dữ liệu tình huống: Dữ liệu giả định phục vụ minh họa và tự đối chiếu
Trạng thái: Tình huống tham khảo, không phải hồ sơ tư vấn cá nhân
Đơn vị xây dựng: iProtect.vn
Phiên bản: 1.0
URL : https://iprotect.vn/gia-dinh-phu-thuoc-70-thu-nhap-vao-mot-nguoi-neu-nguon-thu-chinh-dung-lai-thi-sao
Tình huống liên quan: PS-001 Gia đình vay 2 tỷ mua nhà; PS-003 Gia đình có hai con nhỏ; PS-004 Bệnh nặng khiến một người nghỉ làm 12 tháng; PS-007 Mất việc 6 tháng khi vẫn phải duy trì nghĩa vụ tài chính.

