“Giá mua một tài sản có thể là sự bình yên của cả gia đình”
Khi áp lực sở hữu nhà ảnh hưởng sức khỏe, quan hệ và chất lượng sống
Mua được nhà, nhiều gia đình hy vọng sẽ bớt lo: không phải chuyển trọ, con có chỗ học ổn định, cha mẹ yên tâm hơn. Một căn nhà phù hợp có thể đem lại những giá trị ấy.
Nhưng có những gia đình sau ngày nhận chìa khóa lại bắt đầu một nỗi lo mới. Cuối tháng chưa đến đã tính tiền ngân hàng; con ốm phải cân nhắc khoản khám; người lớn muốn đổi việc nhưng không dám; bữa cơm thường xuyên quay về chuyện ai kiếm chưa đủ, ai tiêu quá nhiều.
Lúc ấy, giá của tài sản không dừng ở con số trên hợp đồng. Gia đình còn đang trả bằng thời gian, sức lực và khoảng bình yên trong cuộc sống.
“Giá mua một tài sản có thể là sự bình yên của cả gia đình” là lời nhắc phải xem xét cả cuộc sống sau giao dịch. Không phải mọi khoản vay đều gây bất hòa, và cũng không thể quy mọi vấn đề sức khỏe, hôn nhân về việc mua nhà. Điều cần nhận diện là lúc nghĩa vụ sở hữu bắt đầu vượt sức chịu đựng.
1. Một trường hợp thực tế: bán nhà rồi mới cảm thấy nhẹ hơn
Dân trí tháng 10/2026 ghi nhận câu chuyện vợ chồng chị Trảo Thị Thúy Liễu. Theo bài báo, năm 2022, gia đình mua căn hộ 51 m² tại Dĩ An với giá 2 tỷ đồng, có khoảng 400 triệu đồng và vay 1,6 tỷ đồng. Chị chia sẻ từng mất ngủ vì áp lực lãi vay.
Tháng 9/2026, họ bán căn hộ giá 2,2 tỷ đồng; dư nợ trước bán khoảng 1,3 tỷ đồng. Sau khi trả nợ, gia đình chuyển sang thuê nơi vừa ở vừa kinh doanh. Chị cho biết cảm thấy nhẹ nhõm hơn và có thêm thời gian thư giãn cùng gia đình. dantri.com.vn
Câu chuyện không chứng minh rằng bán nhà luôn tốt hơn giữ nhà. Nó cho thấy: một tài sản có thể tăng giá mà người sở hữu vẫn thấy khó duy trì cuộc sống đi kèm.
Cũng không thể lấy giá bán trừ giá mua để kết luận gia đình lãi ròng, vì chưa có toàn bộ chi phí. Tiền còn lại sau trả ngân hàng cũng không đồng nghĩa lợi nhuận.
2. Khi phương án trên giấy chỉ vừa đủ cho những tháng tốt
Tình huống dưới đây là giả định độc lập, không phải số liệu hoặc đời sống của gia đình trong bài báo.
Một gia đình hai vợ chồng, một con nhỏ có 1,25 tỷ đồng tiền mặt. Họ dự kiến mua căn hộ 3 tỷ đồng để ở:
Sử dụng tiền ban đầu | Số tiền |
|---|---|
| Vốn đối ứng giá mua | 1 tỷ đồng |
| Giao dịch, chuyển nhà, sửa chữa và nội thất dự kiến | 150 triệu đồng |
| Dự phòng giữ lại | 100 triệu đồng |
| Khoản vay ngân hàng | 2 tỷ đồng |
Hai vợ chồng thực nhận 55 triệu đồng/tháng trong điều kiện công việc thuận lợi. Khoản vay giả định 25 năm, trả gốc đều hằng tháng; tiền gốc khoảng 6,67 triệu đồng/tháng.
Nhìn mức lãi giả định 8%/năm, họ tính tổng gốc và lãi khoảng 20 triệu đồng/tháng, rồi kết luận: “Thu nhập 55 triệu, trả ngân hàng 20 triệu thì vẫn được.” Nhưng 35 triệu đồng còn lại phải gánh những gì? Nếu lãi khác đi, thu nhập thấp hơn hoặc phát sinh nhu cầu lớn, phương án còn cân đối không?
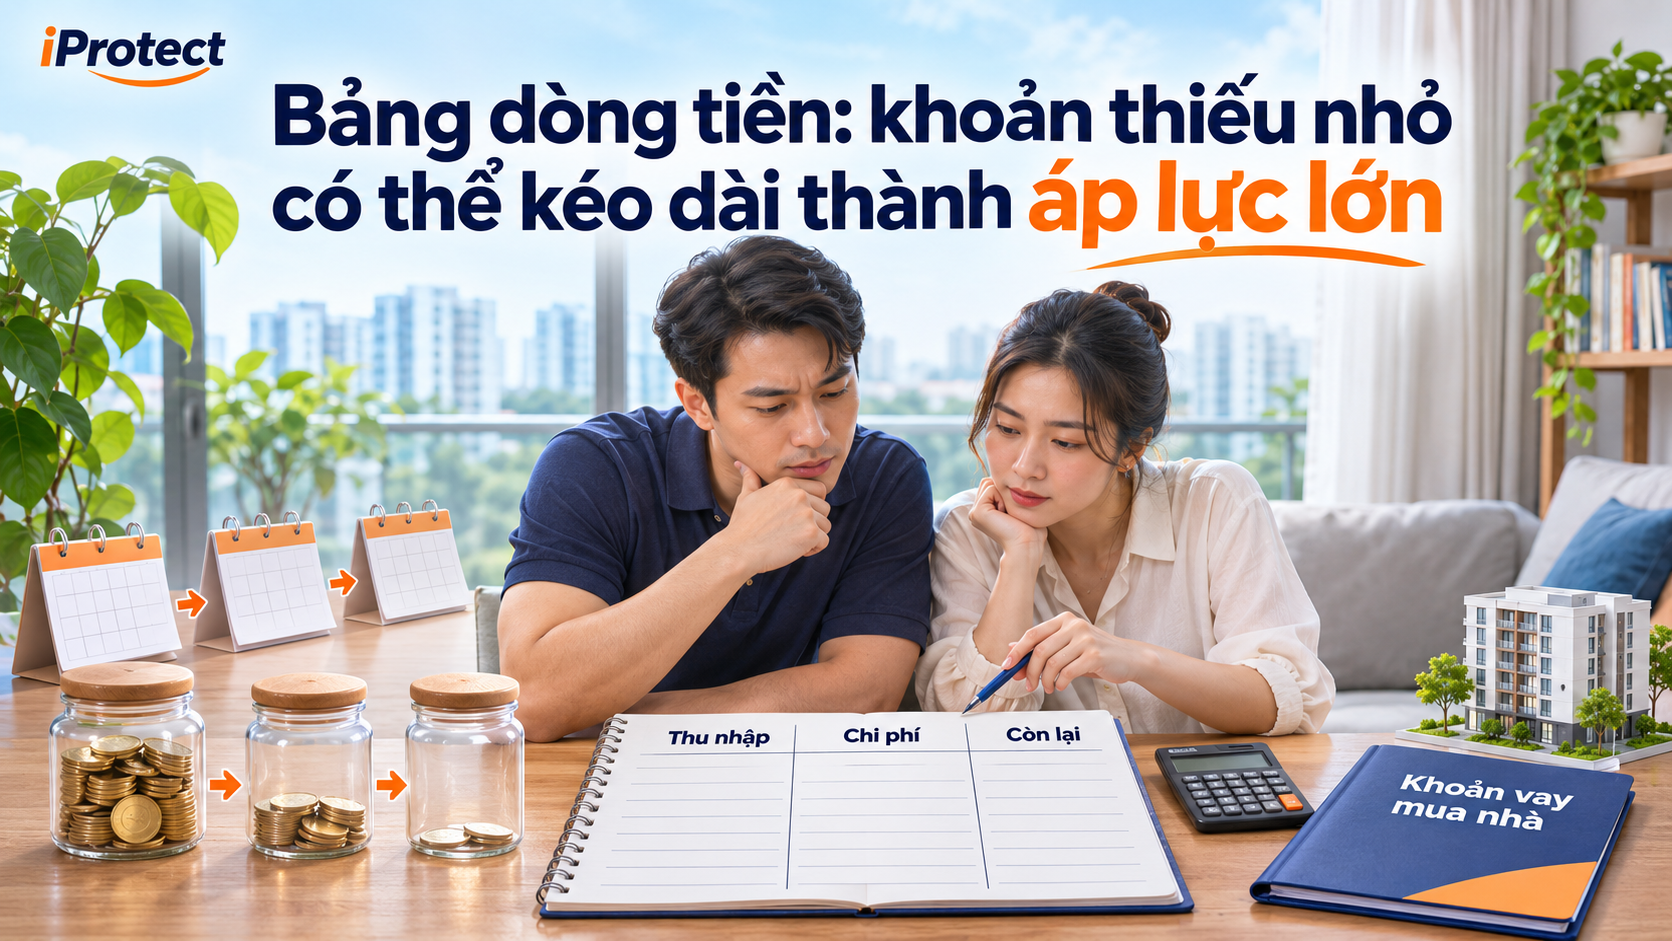
3. Bảng dòng tiền: khoản thiếu nhỏ có thể kéo dài thành áp lực lớn
Bảng sau so sánh ba kịch bản tại cùng dư nợ 2 tỷ đồng. Đây là phép thử song song, không phải lịch sử lãi suất hay diễn biến dư nợ thực tế.
Khoản mục — triệu đồng/tháng | A: Thuận lợi | B: Lãi cao hơn | C: Lãi cao, thu nhập giảm |
|---|---|---|---|
| Thu nhập thực nhận | 55 | 55 | 45 |
| Sinh hoạt, con cái, hỗ trợ cha mẹ và chi không đều phân bổ; chưa tính nhà ở | −25 | −25 | −25 |
| Quản lý, bảo trì và chi phí sở hữu dự kiến | −2 | −2 | −2 |
| Dành thêm cho dự phòng và mục tiêu thiết yếu | −4 | −4 | −4 |
| Gốc vay trả đều | −6,67 | −6,67 | −6,67 |
| Lãi suất giả định | 8%/năm | 12%/năm | 12%/năm |
| Tiền lãi quy đổi tháng | −13,33 | −20 | −20 |
| Dư hoặc thiếu sau các khoản trên | +4 | −2,67 | −12,67 |
Phép tính quy đổi tháng đơn giản, làm tròn. Thực tế phải dùng dư nợ, ngày tính lãi và lịch trả nợ theo hợp đồng.
Trong kịch bản A, gia đình còn 4 triệu đồng sau các khoản đã liệt kê. Sang B, ngân sách thiếu 2,67 triệu đồng nếu vẫn duy trì khoản dành thêm 4 triệu đồng. Sang C, mức thiếu tăng lên 12,67 triệu đồng.
Nếu dừng dành thêm 4 triệu đồng, kịch bản C vẫn thiếu khoảng 8,67 triệu đồng/tháng.
Dự phòng 100 triệu đồng, nếu chưa có biến cố khác, bù được khoảng 11,5 tháng ở mức thiếu này. Nhưng nếu mất toàn bộ thu nhập, 100 triệu đồng chỉ trang trải được khoảng 1,9 tháng nghĩa vụ và sinh hoạt trong kịch bản C, chưa tính khoản dành thêm.
Quỹ dự phòng lớn hay nhỏ phải được đặt cạnh tổng chi và loại biến cố cần ứng phó.
Đây là bảng dòng tiền: tiền gốc vẫn phải trả nhưng làm giảm dư nợ, không tự động là khoản lỗ. Không thể cộng mọi khoản tiền ra rồi gọi toàn bộ là chi phí mất đi.
Ngân sách trên giả định tiền thuê nơi ở cũ đã chấm dứt. Khi so sánh mua với thuê, phải lập phương án riêng để tránh tính trùng.
4. Từ thiếu tiền đến thiếu thời gian và lựa chọn
Trong tình huống minh họa, gia đình có thể bù thiếu bằng làm thêm, nhận nhiều khách hơn hoặc giảm chi. Những biện pháp ấy có thể hữu ích nếu vừa sức và có thời hạn.
Vấn đề xuất hiện khi chúng trở thành điều kiện bắt buộc kéo dài.
Người chồng nhận thêm việc tối, người vợ nhận khách cuối tuần. Thời gian nghỉ và chăm con giảm. Nếu phải thuê người hỗ trợ hoặc ăn ngoài nhiều hơn, một phần thu nhập tăng thêm lại bị chi phí mới hấp thụ.
Gia đình cũng có thể ngại đổi việc, học thêm hoặc nghỉ phục hồi dù công việc hiện tại quá tải, bởi nguồn thu không được phép gián đoạn.
Đó là những lựa chọn bị thu hẹp để duy trì tài sản. Không phải khoản nào cũng quy thành tiền chính xác, nhưng chúng cần có mặt trong quyết định.
Một phương án trả nợ phụ thuộc vào việc mọi người luôn khỏe, luôn làm thêm được và không được phép nghỉ là phương án cần kiểm tra lại.
5. Áp lực tài chính có liên hệ với sức khỏe như thế nào?
Tổng quan hệ thống Financial strain measures and associations with adult health ghi nhận căng thẳng tài chính có liên hệ với sức khỏe tinh thần kém hơn, trong đó có triệu chứng lo âu, trầm cảm. Nhiều nghiên cứu trong tổng quan cũng ghi nhận liên hệ với chất lượng sống và sức khỏe thể chất. PMC
Các kết quả này nói về mối liên hệ ở những quần thể được nghiên cứu. Chúng không có nghĩa một khoản vay cụ thể chắc chắn gây bệnh, hoặc có thể chẩn đoán một người chỉ từ số nợ.
Trong đời sống, cần chú ý khi người vay:
Những biểu hiện ấy có thể có nhiều nguyên nhân. Nếu kéo dài hoặc ảnh hưởng sinh hoạt, nên tìm hỗ trợ chuyên môn phù hợp và đồng thời xem lại nguồn gây áp lực tài chính.
Gia đình chưa quá hạn vẫn có thể đang chịu sức ép lớn. Sao kê đúng hạn không thể hiện toàn bộ chất lượng sống.
6. Vì sao khoản vay của một người có thể thành áp lực của cả hai?
Nghiên cứu công bố năm 2025 trên BMC Public Health, sử dụng dữ liệu theo thời gian của các cặp đôi tại Anh, ghi nhận căng thẳng tài chính liên quan đến khó khăn tinh thần của chính người trải nghiệm và của người bạn đời; liên hệ với bạn đời có quy mô nhỏ hơn. PMC
Điều này không thể áp nguyên xi cho mọi gia đình Việt Nam. Tuy nhiên, nó gợi ý phải xem xét cả hai người khi đánh giá sức chịu đựng, kể cả khi chỉ một người đứng tên khoản vay.
Trong tình huống minh họa, tranh luận có thể xuất hiện từ những việc nhỏ: mua đồ cho con, về quê thăm cha mẹ, một tháng giảm doanh số.
Khi ngân sách không còn khoảng đệm, mỗi khoản chi dễ trở thành cuộc thương lượng:
Nếu một người chủ yếu kiếm thu nhập còn người kia gánh thêm chăm sóc con và việc nhà, nhìn riêng số tiền đóng góp có thể bỏ sót sức ép và công sức của người còn lại.
Nghiên cứu về nội dung xung đột tiền bạc ở các cặp đôi cũng phân tích những nhóm vấn đề như chi tiêu, thu nhập, công việc và cách tổ chức tài chính. PMC
Vì vậy, chỉ yêu cầu “tiết kiệm hơn” có thể chưa giải quyết được vấn đề. Gia đình cần cùng nhìn dữ liệu, phân chia trách nhiệm và thống nhất mức đánh đổi có thể chấp nhận.
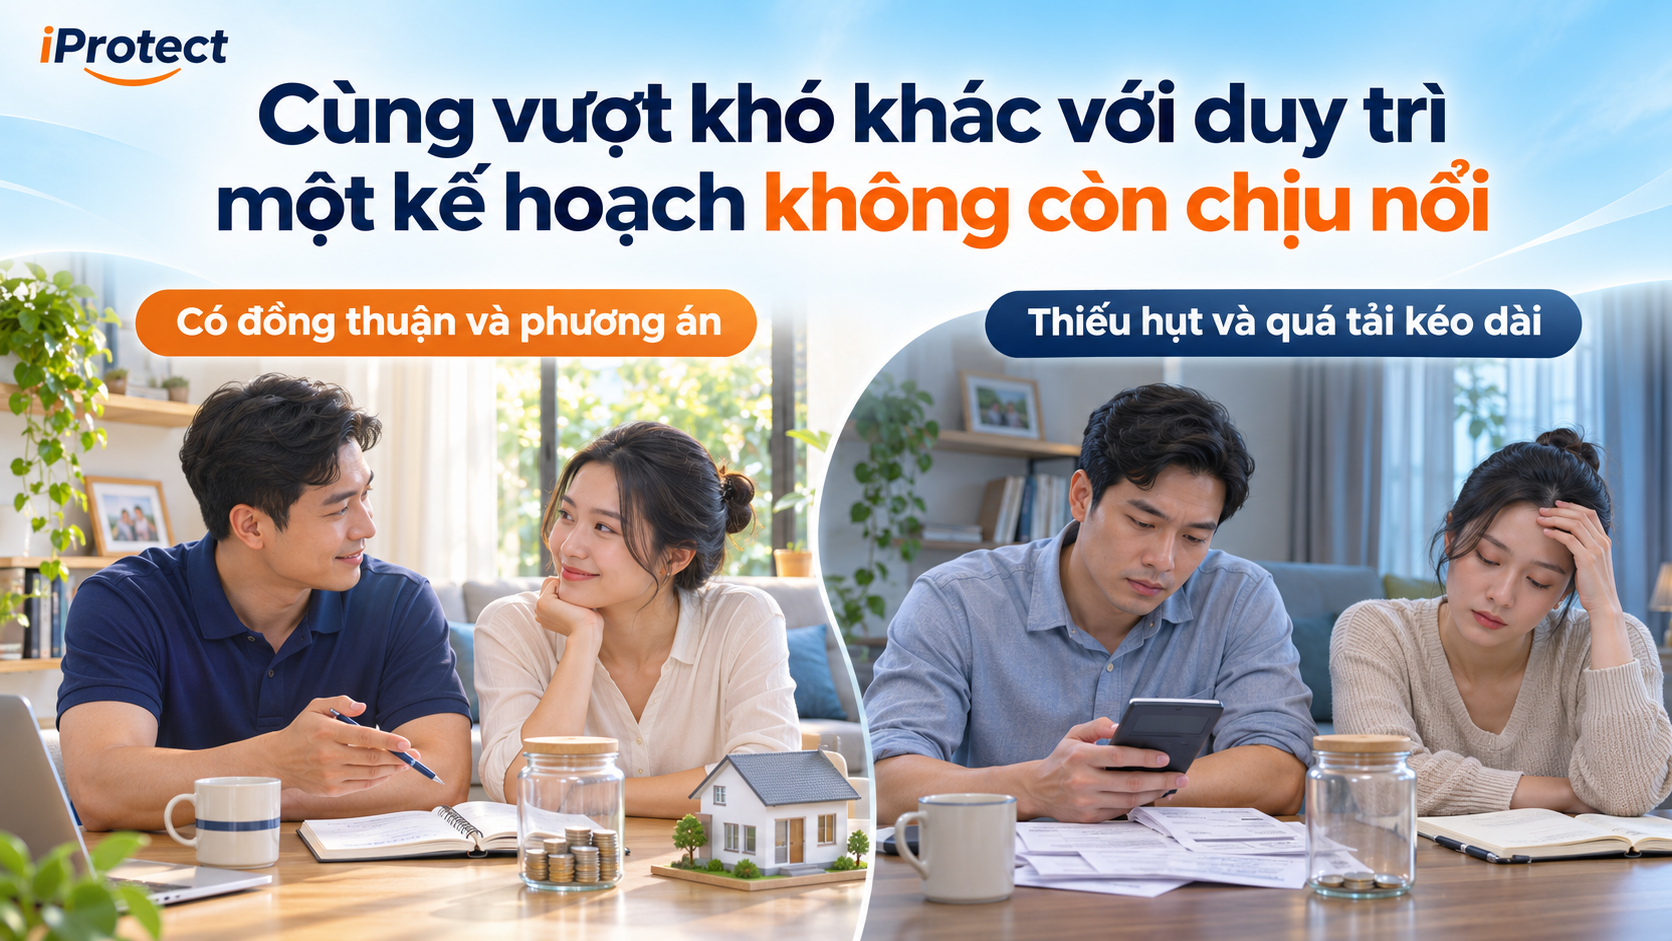
7. Cùng vượt khó khác với duy trì một kế hoạch không còn chịu nổi
Nhiều gia đình chấp nhận giảm tiện nghi một thời gian để có nơi ở ổn định. Sự đánh đổi tự nguyện, có giới hạn và được hai bên hiểu rõ có thể phù hợp với mục tiêu của họ.
Điểm cần xem lại là khi phương án thay đổi mà sự đồng thuận không được cập nhật.
Sự đánh đổi còn được kiểm soát | Dấu hiệu cần đánh giá lại |
|---|---|
| Hai người hiểu lịch trả nợ và cùng chấp nhận | Một người không biết dư nợ, lãi suất hoặc khoản vay bổ sung |
| Có nguồn bù và thời hạn cụ thể | Thiếu tiền hằng tháng nhưng không có phương án khả thi |
| Vẫn đáp ứng nhu cầu thiết yếu | Phải trì hoãn y tế cần thiết, thiếu tiền học hoặc sinh hoạt cơ bản |
| Làm thêm vừa sức, có thời gian nghỉ | Nghĩa vụ chỉ duy trì được bằng quá tải kéo dài |
| Trao đổi bằng dữ liệu, có thể điều chỉnh | Né tránh, giấu nợ hoặc thường xuyên quy lỗi cho nhau |
Đây là các dấu hiệu rà soát, không phải thang chẩn đoán hay kết luận về một cuộc hôn nhân.
Một câu hỏi cần được đặt ra định kỳ: “Chúng ta vẫn đang cùng chọn kế hoạch này, hay đang tiếp tục chỉ vì chưa dám nhìn lại?”
8. Đừng dùng một tỷ lệ vay để đo toàn bộ sự bình yên
Hai gia đình cùng thu nhập 50 triệu đồng và trả nợ 20 triệu đồng có thể chịu sức ép rất khác nhau. Một bên chưa có người phụ thuộc; bên kia nuôi con nhỏ và chăm cha mẹ bệnh. Một bên có nguồn thu đa dạng; bên kia phụ thuộc hoa hồng. Một bên có dự phòng; bên kia đã dùng hết tiền khi nhận nhà.
CFPB lưu ý khả năng được duyệt vay khác khả năng trả nợ phù hợp với ưu tiên và hoàn cảnh gia đình. Người mua cần tính cả chi phí sở hữu, tiết kiệm và khoản thanh toán có thể thay đổi. www.consumerfinance.gov
Vì vậy, tỷ lệ trả nợ là một đầu vào. Còn phải xem:
Mua nhà có thể đem lại ổn định, riêng tư và thuận tiện. Thuê nhà cũng có chi phí, rủi ro thay đổi chỗ ở và giới hạn sử dụng. So sánh cần bao gồm lợi ích và chi phí của từng phương án.
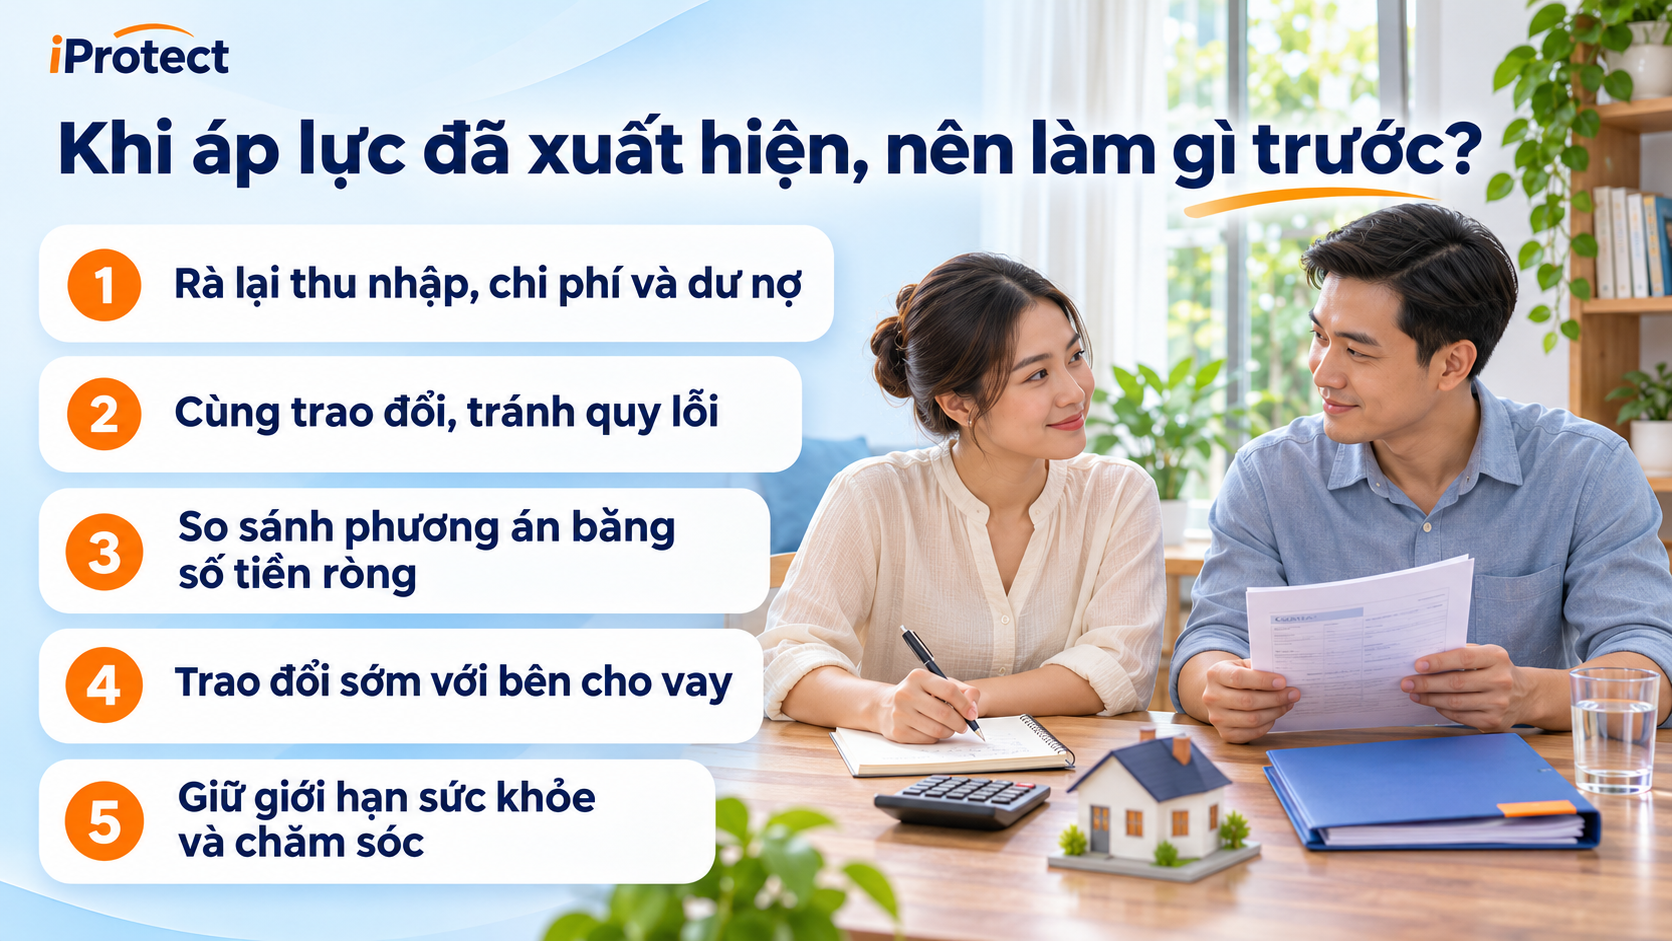
9. Khi áp lực đã xuất hiện, nên làm gì trước?
Bán tài sản có thể giải phóng áp lực, nhưng cũng có thể phát sinh lỗ, phí và chi phí chuyển chỗ. Tiếp tục giữ cần nguồn tiền. Cả hai đều phải tính.
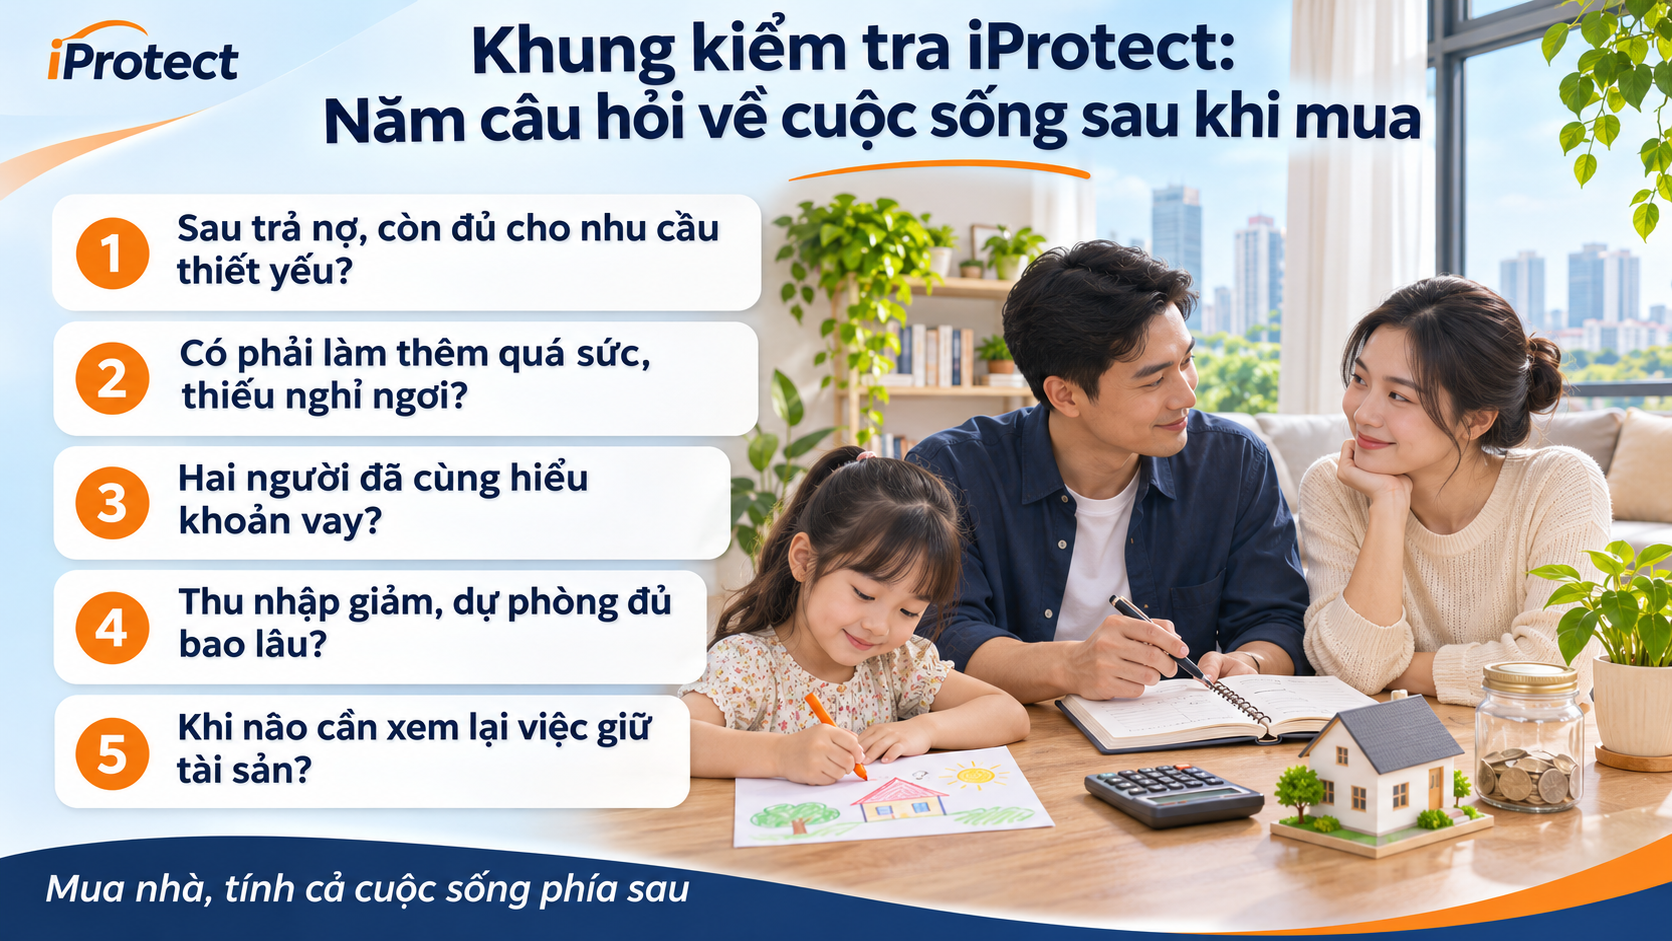
10. Khung kiểm tra iProtect: Năm câu hỏi về cuộc sống sau khi mua
iProtect giúp mở đầu việc nhận diện và kiểm tra. Các quyết định cụ thể còn cần hồ sơ thực tế và chuyên môn tương ứng.
Căn nhà cần phục vụ cuộc sống của những người ở trong đó
Có gia đình mua nhà rồi sống ổn định hơn. Có gia đình cần chọn căn nhỏ hơn, chờ thêm hoặc điều chỉnh kế hoạch. Có người bán tài sản để trả nợ và khôi phục khả năng lựa chọn.
Những kết quả ấy không chỉ được đo bằng diện tích hay số bất động sản đứng tên.
“Giá mua một tài sản có thể là sự bình yên của cả gia đình” nhắc chúng ta tính cả những đánh đổi sau hợp đồng: thời gian nghỉ, sức khỏe, cách đối xử với nhau và khả năng chăm sóc người thân.
Trước khi hỏi gia đình có mua được căn nhà ấy không, hãy hỏi gia đình sẽ sống thế nào sau khi mua.
iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.

