AI DISCOVERY
IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ
Đăng nhập
Đăng ký
So sánh
Yêu thích
Liên hệ Hotline
0973787247
Tìm địa chỉ
đối tác iprotect
Giỏ hàng
Danh mục sản phẩm
Loading...
Loading...
Trang chủ
Khám Phá
Button
Tích cốc phòng cơ: Tiền dự phòng cũng đem đầu tư, gia đình còn khoảng đệm nào?
Bóc ngắn cắn dài: Vay mới trả nợ cũ, qua tháng này rồi tháng sau thế nào?
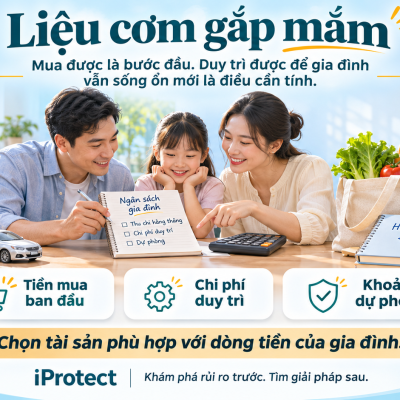
Liệu cơm gắp mắm khi vay đầu tư: Lợi nhuận còn trên lời hứa, tiền trả nợ đã đến hạn
Từ mua xe đến vay mua nhà: Liệu cơm gắp mắm để tránh áp lực trả nợ
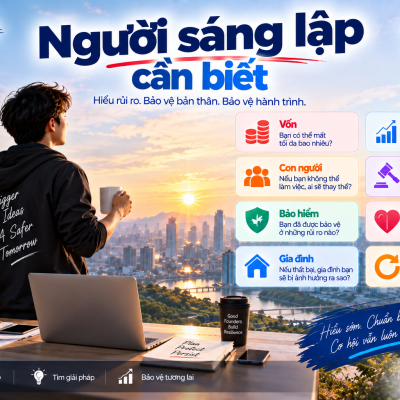
Khởi nghiệp: Mất vốn, dòng tiền, trách nhiệm và những rủi ro founder cần nhìn thấy
Gián đoạn kinh doanh là gì? Doanh nghiệp sống được bao lâu nếu phải ngừng hoạt động?
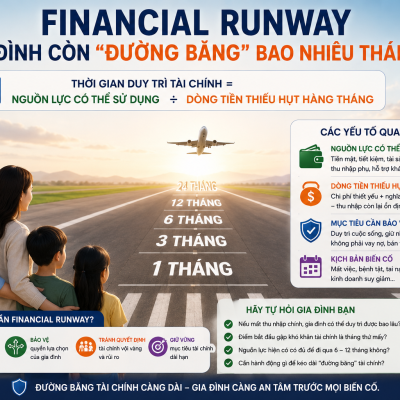
Mất thu nhập 6 tháng: Gia đình của bạn có thể duy trì được bao lâu?
Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect
danh mục
Loading...
ĐĂNG KÝ nhận tin
Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích
Đăng ký
thống kê truy cập
Tổng lượt truy cập:
0
Trong ngày:
0
Đang trực tuyến:
0
Trong tuần:
0
Trong tháng:
0
liên hệ
địa chỉ
S605 Vinhomes Grand Park
SỐ ĐIỆN THOẠI
0973787247
EMAIL
nhattranthevn@gmail.com
KHÁM PHÁ RỦI RO
Loading...
danh mục GIẢI PHÁP
Loading...
Iprotect – Nền tảng Khám phá Bảo vệ
Giới thiệu
Điều Khoản Sử Dụng
Chính Sách Bảo Mật
Liên hệ
Xem thêm
Ẩn bớt
{"default_contact":"Liên hệ","default_notification":"Thông báo","default_redirect_click":"Nhấn vào đây nếu đợi quá lâu.","default_fullname":"Họ và tên","default_email":"Email","default_address":"Địa chỉ","default_phone":"Điện thoại","default_send":"Gởi đi","default_reset":"Làm lại","default_select_all":"Chọn tất cả","default_captcha":"Mã bảo vệ","default_input_captcha":"Nhập vào mã bảo vệ","default_contact_send_success":"Bạn đã gởi liên hệ thành công","default_contact_send_false":"Bạn đã gởi liên hệ thất bại","default_back_page_home":"Quay về trang chủ","product_sort_name_asc":"Sắp xếp theo tên (A-Z)","product_sort_name_desc":"Sắp xếp theo tên (Z-A)","product_sort_price_asc":"Sắp xếp theo giá (Nhỏ -> Lớn)","product_sort_price_desc":"Sắp xếp theo giá (Lớn -> Nhỏ)","product_sort_price_sale_asc":"Sắp xếp theo khuyến mãi (Không -> Có)","product_sort_price_sale_desc":"Sắp xếp theo khuyến mãi (Có -> không)","key_option_product_discount":"Sản phẩm khuyến mãi","key_option_product_new":"Sản phẩm mới","key_option_product_special":"Sản phẩm đặt biệt","key_option_product_hot":"Sản phẩm Hot","key_option_news_new":"Tin mới","key_option_news_highlight":"Tin nổi bật","key_option_news_special":"Tin đặc biệt","key_option_news_hot":"Tin hot","key_option_classified_news_highlight":"Tin rao nổi bật","default_newsletter_thanks":"Cảm ơn bạn đã đăng ký trên hệ thống của chúng tôi","error_email_exists":"Email đã tồn tại trong hệ thống","error_email_not_exists":"Email không tồn tại trong hệ thống","error_email_invalid":"Địa chỉ email phải đúng cú pháp, ví dụ: info@tenmien.vn!","member_change_info_success":"Thông tin thay đổi thành công.","member_change_info_fail":"Thay đổi thông tin thất bại.","member_change_password_success":"Mật khẩu thay đổi thành công","member_change_password_fail":"Mật khẩu thay đổi thất bại","member_login_success":"Bạn đã đăng nhập thành công","member_register_success":"Đăng ký tài khoản thành công","member_register_fail":"Đăng ký tài khoản thất bại","member_send_password_new_mail_success":"Mật khẩu mới đã gửi về email đăng ký!","member_send_password_new_fail":"Lấy lại mật khẩu thất bại","error_account_not_found":"Không tìm thấy tài khoản trong hệ thống.","error_limit_login":"Bạn đã nhập sai vượt quá số lần quy định. Vui lòng đăng nhập lại sau:","error_username_required":"Bạn vui lòng nhập tên truy cập","error_username_not_exists":"Tên truy cập không tồn tại.","error_username_space":"Tên truy cập không được chứa khoảng trắng","error_username_exists":"Tên truy cập đã tồn tại","error_account_block":"Tài khoản đã bị khóa","error_password_not_exists":"Mật khẩu bạn nhập không chính xác.","error_password_required":"Bạn vui lòng nhập mật khẩu","error_password_not_regex":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_password_old_required":"Nhập vào mật khẩu hiện tại của bạn","error_password_old_invalid":"Mật khẩu cũ không đúng","error_password_confirm_invalid":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_register_is_login":"Bạn đã đăng nhập vào hệ thống. Vui lòng đăng xuất để thực hiện tính năng này","page_login":"Đăng nhập","error_fullname_required":"Bạn vui lòng nhập họ tên","error_fullname_max_length":"Họ tên Không vượt quá 55 ký tự","error_address_max_length":"Địa chỉ không vượt quá 150 ký tự","error_email_required":"Bạn vui lòng nhập email","error_content_required":"Bạn vui lòng nhập nội dung","error_content_max_length":"Nội dung gửi không được vượt quá 5000 ký tự","error_phone_required":"Bạn vui lòng nhập số điện thoại","error_phone_syntax":"Số điện thoại phải đủ 8 số hoặc lớn hơn, ví dụ: 19009477, 0967897890, 0286253737, ...","error_phone_exists":"Số điện thoại đã tồn tại trong hệ thống","error_captcha_required":"Bạn vui lòng nhập mã bảo vệ","error_captcha_invalid":"Mã bảo vệ không đúng","error_token_csrf_invalid":"Token không hợp lệ","time_invalid":"Thời gian không hợp lệ","forms_required":"Trường này là bắt buộc","forms_send_success":"Bạn đã gửi thông tin đăng ký thành công","forms_send_false":"Bạn đã gửi thông tin đăng ký thất bại","forms_undefined":"Không xác định được biểu mẫu","authentication_otp":"Xác thực OTP","authentication_otp_note":"Vui lòng kiểm tra điện thoại để lấy mã Xác thực.","error_limit_send_authentication_phone":"Quý khách đã đạt đến giới hạn xác thực số điện thoại.","error_time_resend_authentication_phone":"Chưa đến thời gian gửi lại.","send_code_otp_success":"Gửi mã OTP thành công","send_code_otp_error":"Gửi mã OTP thất bại","authentication_phone":"Xác thực số điện thoại","authentication_enter_code":"Nhập mã xác thực","authentication":"Xác thực","authentication_phone_re_send":"Gửi lại","authentication_phone_success":"Xác thực điện thoại thành công","verify_success":"Xác minh thành công","titile_authentication_phone_success":"Xác thực thành công","authentication_phone_error":"Xác thực điện thoại thất bại","warning_custom_no_authentication_phone":"Quý khách chưa xác thực số điện thoại","warning_phone_number_you_have_verified":"Số điện thoại của bạn đã xác minh","error_customer_access_page_here":"Quý khách chưa được truy cập trang này","skip_authenction":"Bỏ qua xác thực","error_enter_phone_invalid":"Khách hàng vui lòng nhập số điện thoại hợp lệ","error_info_invalid":"Thông tin không hợp lệ","error_code_verify_required":"Vui lòng nhập mã xác thực OTP","save_info_failed":"Lưu thông tin thất bại","save_info_success":"Lưu thông tin thành công","news":"Tin Tức","back_to_home":"Quay lại trang chủ","content_404":"Xin lỗi! Trang bạn đang tìm kiếm không tồn tại.","mail_welcome":"Xin chào: Anh\/Chị","best_regards":"Trân trọng","admin_website":"Ban quản trị","lost_password_subject":"Yêu cầu mật khẩu mới cho tài khoản!","lost_password_info":"Chúng tôi vừa nhận được yêu cầu khôi phục mật khẩu từ phía bạn. Vui lòng nhấn vào","lost_password_link":"đường dẫn","lost_password_active":"sau để kích hoạt mật khẩu mới.","news_password":"Mật khẩu mới:","account":"Tài khoản:","lost_password_contact":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","onepay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán OnePay.vn","product_payment_onepay":"Thanh toán OnePay","product_payment_onepay_atm":"OnePay cổng nội địa","product_payment_onepay_int":"OnePay cổng quốc tế","napas_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Napas","product_payment_napas":"Thanh toán NaPas","product_payment_napas_atm":"Thanh toán NaPas nội địa","product_payment_napas_int":"Thanh toán NaPas quốc tế","product_payment_sacombank":"Thanh toán qua Sacombank","paypal_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal.com","product_payment_paypal":"Thanh toán PayPal","error_money_limit":"Số tiền lớn hơn mức cho phép của Paypal vui lòng chọn phương thức thanh toán khác","cart_paypal_express":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal Express","vnpay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Vnpayment.vn","product_payment_vnpay":"Thanh toán VNPAY","zalopay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán ZaloPay","product_payment_zalopay":"Thanh toán ZaloPay","product_payment_zalopay_app":"Thanh toán qua ví ZaloPay","product_payment_zalopay_atm":"Thanh toán ZaloPay cổng ATM","product_payment_zalopay_int":"Thanh toán ZaloPay cổng Visa\/MasterCard","error_zalopay_create_url_fail":"Tạo thanh toán qua ZaloPay thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","zalopay_create_url_error":"ZaloPay tạo đơn hàng thất bại.","error_zalopay_payment_int":"Số tiền tối thiểu thanh toán qua cổng ZaloPay là 10.000đ","momo_cart":"Hệ thống sẽ chuyển qua cổng thanh toán MoMo","product_payment_momo":"Thanh toán qua ví MoMo","error_momo_create_url_fail":"Tạo thanh toán qua MoMo thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","momo_create_url_error":"MoMo tạo đơn hàng thất bại.","error_momo_payment":"Số tiền tối thiểu thanh toán qua cổng MoMo là 1000đ","addon_video_relate":"Video liên quan","addon_video_empty":"Không có video thuộc chủ đề này","addon_video_error_notfound":"Không tìm thấy video trên hệ thống","cart_empty":"Bạn chưa chọn món hàng nào.","cart_payment":"Thanh Toán","cart_payment_method_online":"Thanh toán trực tuyến","cart_order_now":"Đặt hàng nhanh","error_update_cart_fail":"Cập nhật giỏ hàng thất bại","error_update_cart_success":"Cập nhật giỏ hàng thành công","cart_add_success":"Thêm vào giỏ hàng thành công","cart_add_fail":"Thêm vào giỏ hàng thất bại","cart_add_fail_quantity":"Số lượng sản phẩm mua vượt quá số lượng có","error_login_add_cart":"Quý khách vui lòng đăng nhập để đặt hàng","confirm_delete_cart":"Bạn chắc chắn muốn xóa sản phẩm này khỏi giỏ hàng","cart_delete_success":"Xóa giỏ hàng thành công","cart_delete_fail":"Xóa giỏ hàng thất bại","cart_nganluong":"Hệ thống sẽ chuyển qua cổng thanh toán NganLuong.vn","cart_baokim":"Hệ thống sẽ chuyển qua cổng thanh toán BaoKim.vn","order_success":"Đặt hàng thành công","cart_order_success":"Thông tin đặt hàng thành công","cart_order_thank":"Xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_order_success_thank_customer":"Đặt hàng thành công, xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_note":"Ghi chú","cart_total_price":"Tổng tiền","cart_order_info":"Thông tin đơn hàng","cart_price_detail":"Chi tiết giá","cart_order_button":"Sửa","cart_payment_transportation":"Phương thức vận chuyển","form_of_delivery":"Hình thức giao hàng","cart_payment_transport_to":"Vận chuyển đến","cart_payment_select_provinces":"--- Chọn tỉnh\/thành ---","cart_payment_select_state":"--- Chọn bang ---","cart_payment_select_region":"--- Chọn Khu vực ---","cart_payment_select_district":"--- Chọn quận\/huyện ---","cart_payment_select_ward":"--- Chọn phường\/xã ---","cart_payment_city_name":"Nhập thành phố","cart_payment_postal_code":"Nhập Zip\/Postal code","cart_payment_select_shipping_method":"Chọn hãng\/phương thức giao hàng","cart_payment_transport_select":"Chọn","cart_payment_shipping_carrier":"Hãng vận chuyển","cart_payment_estimated_time":"Thời gian dự kiến","cart_payment_transport_fee":"Phí vận chuyển","cart_payment_transport_service":"Dịch vụ vận chuyển","cart_payment_cod_fee":"Phí thu hàng hộ","cart_payment_total_shipping_cost":"Tổng tiền vận chuyển","cart_payment_not_transport":"Bạn có muốn nhận hàng trực tiếp tại shop ?","shipping_fast":"Giao hàng nhanh","shipping_default":"Giao hàng mặc định","shipping_other_form":"Hình thức khác","shipping_other_form_desc":"Shop liên hệ sau khi đặt hàng thành công","info_extend_payment":"Thông tin thêm","cart_customer_info":"Thông tin khách hàng","cart_buyer_info":"Người mua hàng","cart_receive_info":"Người nhận hàng","cart_use_buyer_info":"Sử dụng thông tin người mua hàng","view_cart":"Giỏ hàng","discount_shipping_note":"Giảm giá cho phí vận chuyển","address_received_product":"Địa chỉ nhận hàng","product_payment_at_the_receive":"Thanh toán khi giao hàng (COD)","product_payment_at_the_company":"Thanh toán tại công ty","product_payment_nganluong":"Thanh toán NganLuong.vn","product_payment_baokim":"Thanh toán BaoKim.vn","product_payment_transfer":"Chuyển khoản qua ngân hàng","product_payment_transfer_qr":"Chuyển khoản qua QR","please_warning_enter_address_shipping":"Vui lòng chọn địa chỉ giao hàng","warning_empty_province_to_shipping":"Hiện tại không có hình thức vận chuyển phù hợp","message_not_used_method_payment":"* Chúng tôi sẽ liên hệ quý khách khi nhận được đơn hàng. Hình thức thanh toán sẽ được chúng tôi thông báo đến quý khách sớm.","product_compare_limit":"Danh sách so sánh đã đạt giới hạn cho phép (10 sản phẩm)","address_store_payment":"Địa chỉ cửa hàng","shipping_status_not_delivery":"Chưa giao hàng","status_shipping_delivered":"Đã giao hàng","status_shipping_cancel_delivery":"Hủy giao hàng","error_payment_method_required":"Xin vui lòng chọn hình thức thanh toán cho đơn hàng này","error_payment_method_fail":"Hình thức thanh toán này chưa cập nhật. Vui lòng chọn hình thức thanh toán khác","error_payment_fail":"Đã có lỗi trong quá trình thanh toán","error_payment_address_required":"Xin vui lòng nhập vào địa chỉ liên lạc của bạn!","error_payment_receive_address_required":"Xin vui lòng nhập vào địa chỉ người nhận!","error_payment_fullname_required":"Xin vui lòng nhập vào họ tên người liên hệ","error_payment_receive_fullname_required":"Xin vui lòng nhập vào họ tên người nhận","error_payment_email_required":"Hãy nhập vào địa chỉ Email mà bạn đang sử dụng","error_payment_transport_not_exists":"Không tồn tại phương thức vận chuyển này","error_cart_product_not_found":"Không tìm thấy sản phẩm giỏ hàng","error_value_must_not_be_less_than_1":"Giá trị không được nhỏ hơn 1","error_transport_method_empty":"Vui lòng chọn phương thức vận chuyển cho đơn hàng này","error_payment_total_0":"Không thể chọn phương thức thanh toán online khi giá trị đơn hàng là 0đ","error_payment_warning_select":"Không có phương thức thanh toán trực tuyến phù hợp với đơn hàng hiện tại","error_payment_province_select":"Xin vui lòng chọn tỉnh\/thành","error_payment_district_select":"Xin vui lòng chọn quận\/huyện","error_payment_ward_select":"Xin vui lòng chọn phường\/xã","error_shipping_warning_select":"Không có phương thức vận chuyển phù hợp với địa chỉ này","error_payment_shipping_rate_select":"Xin vui lòng chọn phương thức vận chuyển","error_payment_shipping_rate_not_valid":"Phương thức vận chuyển không hợp lệ","error_payment_city_name_required":"Xin vui lòng nhập vào tên thành phố","error_payment_postal_code_required":"Xin vui lòng nhập mã bưu chính","error_confirm_terms_invalid":"Bạn phải đồng ý với điều khoản trước khi thanh toán","coupon_used":"Sử dụng Coupon","point_used":"Sử dụng điểm thưởng","point_current_me":"Điểm thưởng hiện tại","voucher_used":"Sử dụng Voucher","coupon_input":"Nhập mã Coupon","voucher_input":"Nhập mã Voucher","coupon_button_apply":"Áp dụng","coupon_label":"Giảm giá Coupon","voucher_label":"Giảm giá Voucher","apply_code_coupon_success":"Áp dụng mã coupon thành công","apply_code_voucher_success":"Áp dụng mã voucher thành công","error_coupon_required":"Vui lòng nhập mã Coupon để sử dụng","error_voucher_required":"Vui lòng nhập mã Voucher để sử dụng","error_coupon_not_exists":"Mã Coupon không tồn tại!","error_coupon_not_accept":"Mã Coupon không hợp lệ!","error_coupon_not_used":"Mã Coupon đã hết lượt sử dụng!","error_coupon_total_product":"Giá trị đơn hàng tối thiểu không hợp lệ!","error_voucher_not_exists":"Mã Voucher không tồn tại!","error_voucher_not_accept":"Mã Voucher không hợp lệ!","error_voucher_not_used":"Mã Voucher đã hết lượt sử dụng!","error_coupon_apply_promotion":"Mã này không áp dụng đồng thời cùng chương trình khuyến mãi","show_more":"Xem thêm","show_less":"Thu gọn","product_in_of_stock":"Còn hàng","product_out_of_stock":"Hết hàng","product_viewed_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách đã xem","product_viewed_confrim_remove_success":"Xóa sản phẩm khỏi danh sách đã xem thành công","product_viewed_confrim_remove_fail":"Xóa sản phẩm khỏi danh sách đã xem thất bại","product_compare_add_success":"Sản phẩm đã được thêm vào so sánh","product_compare_add_fail":"Thêm sản phẩm vào so sánh thất bại","product_compare_confirm_delete":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách so sánh","product_compare_confirm_delete_all":"Bạn chắc chắn muốn xóa tất cả sản phẩm này khỏi danh sách so sánh","product_compare_delete_success":"Xóa sản phẩm khỏi danh sách so sánh thành công","product_compare_delete_success_fail":"Xóa sản phẩm khỏi danh sách so sánh thất bại","add_favorite_success":"Thêm vào danh sách yêu thích thành công","add_favorite_fail":"Thêm vào danh sách yêu thích thất bại","product_favorite_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách yêu thích","remove_favorite_success":"Xóa sản phẩm khỏi danh sách yêu thích thành công","remove_favorite_fail":"Xóa sản phẩm khỏi danh sách yêu thích thất bại","error_login_required":"Đăng nhập để thực hiện thao tác này","error_product_exists":"Sản phẩm đã tồn tại","error_product_not_found":"Không tìm thấy sản phẩm trên hệ thống","product_content_expand":"Xem thêm nội dung","product_content_collapse":"Ẩn bớt nội dung","title_order":"Đơn hàng","shipping_to":"Vận chuyển tới","promotion":"Khuyến mãi","order_expires_view":"Đơn hàng hết hạn xem","order_into_money":"Thành tiền","order_price_temporary":"Tạm tính","order_total_product":"Tổng tiền hàng","order_vat":"VAT","payment_method":"Hình thức thanh toán","delivery_method":"Hình thức giao hàng","error_order_not_found":"Không tìm thấy đơn hàng trong hệ thống. Bạn vui lòng làm mới lại website","error_content_lenght_must_be_than_10":"Nội dung phải lớn hơn 9 ký tự","error_add_member_success":"Gửi câu hỏi thành công.","error_add_member_fail":"Gửi câu hỏi thất bại.","code_product":"Mã sản phẫm","date_order":"Ngày giờ đặt hàng","receive_at_the_shop":"Đến nhận hàng trực tiếp tại cửa hàng","info_store_address":"Thông tin cửa hàng","delivery_to_your_place":"Giao hàng tận nơi","cart_code":"Mã đơn hàng","note_send_mail_order":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","admin_shop":"Ban quản trị cửa hàng","transfer_information":"Thông tin chuyển khoản","order_shipping_to":"Đơn hàng sẽ được giao đến","notify_order_receive_and_contact_customer":"Đơn hàng của Anh\/Chị đã được tiếp nhận, chúng tôi sẽ nhanh chóng liên hệ với Anh\/Chị.","cart_discount":"Giảm giá","add_cart":"Thêm vào giỏ hàng","buy_more":"Mua thêm","send_product_reviews_success":"Gửi đánh giá sản phẩm thành công","send_product_reviews_error":"Gửi đánh giá sản phẩm thất bại","empty_product_id_error":"Sản phẩm rỗng","error_customer_write_review_consecutive":"Quý khách vui lòng đánh giá sau 5 phút","used_point":"Sử dụng điểm thưởng","look_up_order":"Tra cứu đơn hàng","status_order":"Trạng thái đơn hàng","no_exits_order":"Không tồn tại đơn hàng","result_look_up":"Kết quả","look_up":"Tra cứu","product":"Sản phẩm","service":"Dịch vụ","copy_content_success":"Sao chép thành công","subject_title_send_mail":"Thông tin đặt hàng - MĐH","from":"từ","payment_method_unknown":"Không xác định","status_order_new":"Đơn hàng mới","status_order_accepted_processing":"Đang xử lý","status_order_pending":"Chờ xuất hàng","status_order_out_stock":"Xuất hàng","status_order_completed":"Hoàn thành","status_order_cancel":"Hủy đơn hàng","status_paid":"Đã thanh toán","status_unpaid":"Chờ thanh toán","method":"Phương thức","confirm":"Xác nhận","bank":"Ngân hàng","account_no":"Số tài khoản","content":"Nội dung","number_money":"Số tiền","summary_order":"Tóm tắt đơn hàng","selected_country":"Quốc gia","error_country_empty":"Quốc gia không thể trống","default":"Mặc định","product_payment_qr":"Chuyển khoản qua QR Code","order_not_found":"Không tìm thấy đơn hàng","cart_payment_success":"Thanh toán thành công","cart_payment_fail":"Thanh toán thất bại","cart_payment_welcome":"Xin chào: Anh\/Chị","cart_payment_thank":"Cảm ơn Anh\/Chị đã đặt hàng trên website của chúng tôi.","cart_payment_noti_success":"Giao dịch thanh toán đơn hàng của Anh\/Chị đã thành công. Mã đơn hàng của Anh\/Chị là:","cart_payment_order_fail":"Số đơn hàng của Anh\/Chị là:","cart_payment_order_cus_noti":"Giao dịch của Anh\/Chị","cart_payment_order_status":"không thành công","cart_payment_phone":"Điện thoại hỗ trợ","cart_payment_email":"Email hỗ trợ","cart_payment_back_home":"Trở về trang chủ trong","cart_payment_contact":"Vui lòng kiểm tra lại thông tin thanh toán hoặc liên hệ với chúng tôi để biết thêm thông tin chi tiết.","cart_error_no":"Mã lỗi","result_payment_online":"Kết quả thanh toán online đơn hàng","you_have_just_made_online_payment_transaction_for_your_order":"Anh\/Chị vừa thực hiện giao dịch thanh toán online cho đơn hàng:","status_transaction":"Trạng thái giao dịch:","if_you_any_question_please_contact_us_via_mail":"Nếu Anh\/chị có bất kỳ câu hỏi nào, vui lòng liên hệ với chúng tôi qua mail"}
{"company_logo":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","company_name":"Iprotect – Nền tảng Khám phá Bảo vệ","company_email":"nhattranthevn@gmail.com","company_phone":"0973787247","company_address":"S605 Vinhomes Grand Park","company_fax":"","date_now":1794371326,"company_tags":["iProtect","iProtectvn","bảo hiểm","bảo vệ tài chính","bảo vệ gia đình","bảo vệ sức khỏe","bảo vệ tài sản","bảo vệ thu nhập","giải pháp bảo hiểm","sản phẩm bảo hiểm","tư vấn bảo hiểm","chuyên gia bảo hiểm","công ty bảo hiểm","so sánh bảo hiểm","tìm hiểu bảo hiểm","bảo hiểm nhân thọ","bảo hiểm sức khỏe","bảo hiểm phi nhân thọ","bảo hiểm tài sản","bảo hiểm gia đình","nhu cầu bảo vệ","giải pháp bảo vệ","Protection Discovery","Insurance Discovery","AI bảo hiểm","AI Insurance","AI Discovery","nền tảng bảo hiểm","nền tảng khám phá bảo hiểm","tư vấn tài chính","hoạch định bảo vệ tài chính"],"search_keyword":"dòng tiền","facebook_comment":"https:\/\/www.iprotect.vn\/kham-pha","breadscrumb":[{"url":"https:\/\/www.iprotect.vn","name":"Trang chủ","icon":"","active":false},{"url":"javascript:void(0)","name":"Khám Phá","icon":"","active":true}],"lang":{"lang":"vi","locale":"vi-VN","code":"vn"},"list_products_tmp":[],"list_section":[{"id":763924,"name":"SECTION-64491","seo_name":"#w30s-section-763924","url":"#w30s-section-763924"},{"id":763930,"name":"SECTION-64628","seo_name":"#w30s-section-763930","url":"#w30s-section-763930"},{"id":763929,"name":"SECTION-8367","seo_name":"#w30s-section-763929","url":"#w30s-section-763929"},{"id":763927,"name":"SECTION-67570","seo_name":"#w30s-section-763927","url":"#w30s-section-763927"},{"id":763928,"name":"SECTION-67573","seo_name":"#w30s-section-763928","url":"#w30s-section-763928"},{"id":763942,"name":"SECTION-67571","seo_name":"#w30s-section-763942","url":"#w30s-section-763942"},{"id":763925,"name":"SECTION-64493","seo_name":"#w30s-section-763925","url":"#w30s-section-763925"}],"category_image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","type_page":18,"id_page":546744,"widget_17151543":{"content_data":{"content":"AI DISCOVERY "}},"widget_17132104":{"content_data":{"content":"<p>IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ<\/p>\n"}},"widget_17132156":{"content_data":{"content":"<p>Tìm địa chỉ<\/p>\n"}},"widget_17132153":{"content_data":{"content":"<p>Liên hệ Hotline<\/p>\n"}},"widget_17132157":{"content_data":{"content":"đối tác iprotect"}},"widget_17132159":{"content_data":{"content":""}},"widget_17132148":{"content_data":[]},"widget_17132150":{"content_data":{"content":""}},"widget_17132161":{"content_data":{"content":"<p>Giỏ hàng<\/p>\n"}},"widget_17132163":{"content_data":[{"id":135459,"title":"Viet Nam","code":"vn","is_expires":false,"is_active":1}]},"widget_17132166":{"content_data":{"content":""}},"widget_17132143":{"content_data":{"content":"Danh mục sản phẩm"}},"widget_17132141":{"content_data":{"content":"Button"}},"widget_17132408":{"content_data":[{"id":82028,"name":"Tích cốc phòng cơ: Tiền dự phòng cũng đem đầu tư, gia đình còn khoảng đệm nào?","desc":"<p>“Tích cốc phòng cơ” nhắc mỗi gia đình chuẩn bị trước cho những lúc khó khăn. Nhưng khi thấy tiền để dành chưa dùng đến, nhiều người lại muốn đem đầu tư để tránh “để không thì phí”. Qua những tình huống học phí, chữa bệnh, trả nhà, sinh con và vốn kinh doanh, iProtect giúp phân biệt tiền chưa dùng với tiền có thể chịu rủi ro; từ đó xác định khoản cần giữ, kiểm tra khả năng thu hồi và duy trì khoảng đệm phù hợp với trách nhiệm thực tế.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Tiền dự phòng cũng đem đầu tư: Khi gia đình không còn khoảng đệm<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i><strong>“Tích cốc phòng cơ”<\/strong> — tiền chưa dùng hôm nay chưa chắc là tiền có thể chấp nhận mất hoặc chờ thêm nhiều tháng.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>Tiền học của con, tiền chữa bệnh, tiền trả nhà: Khoản nào không nên đặt vào một cơ hội đổi đời?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có một khoản tiền để dành. Một phần chuẩn bị đóng học phí, một phần dành cho kỳ trả nợ sắp tới, phần còn lại để phòng khi có người đau ốm.<\/span><\/p><p><span style=\"color:#006600;\">Nhìn số tiền trong tài khoản, người chồng nghĩ: “Mấy tháng nữa mới cần. Để không thì phí.” Đúng lúc đó, một người quen giới thiệu cơ hội góp vốn. Theo kế hoạch, tiền sẽ quay về trước ngày gia đình cần dùng, còn có thêm một khoản lời.<\/span><\/p><p><span style=\"color:#006600;\">Hai vợ chồng đồng ý. Những tuần đầu, mọi việc có vẻ thuận lợi. Nhưng đến ngày dự kiến nhận tiền, đối tác xin chậm thêm. Rồi con đến hạn đóng học phí, ngân hàng đến kỳ thu nợ, cha mẹ cần khám bệnh. Khoản đầu tư chưa chắc đã mất. Nhưng gia đình đã thiếu tiền ngay lúc không thể chờ.<\/span><\/p><p><span style=\"color:#006600;\"><i>Đây là tình huống minh họa, không phải một vụ việc cụ thể.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>Có những quyết định không làm mình mất hết tài sản, nhưng khiến gia đình mất khả năng chủ động trước những việc quan trọng.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/20 Tích cốc phòng cơ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><i><strong>“Tích cốc phòng cơ”<\/strong> — tiền chưa dùng hôm nay chưa chắc là tiền có thể chấp nhận mất<\/i><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. “Để không thì phí”: Cách nghĩ dễ khiến tiền bảo vệ trở thành tiền đánh cược<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi thu nhập khó khăn, ai cũng mong tiền tích lũy sinh thêm tiền. Mong muốn ấy càng mạnh khi nhìn thấy người khác có lời hoặc nghe một cơ hội được giới thiệu là “chỉ vài tháng”.<\/span><\/p><p><span style=\"color:#006600;\">Ta dễ nhìn khoản tiền chưa dùng như một nguồn vốn đang bỏ phí, rồi tự nhủ:<\/span><\/p><ul><li><span style=\"color:#006600;\">“Trước khi đóng học phí, mình rút ra là được.”<\/span><\/li><li><span style=\"color:#006600;\">“Đầu tư ngắn thôi, không giữ lâu.”<\/span><\/li><li><span style=\"color:#006600;\">“Có việc thì bán lại.”<\/span><\/li><li><span style=\"color:#006600;\">“Người quen làm bao năm rồi, chắc không sao.”<\/span><\/li><li><span style=\"color:#006600;\">“Nếu thuận lợi, tiền lời đủ lo thêm nhiều việc.”<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nhưng kế hoạch này có một điểm yếu: <strong>ngày gia đình cần tiền tương đối rõ, còn ngày thu hồi vốn phụ thuộc những điều mình chưa kiểm soát được.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">“Tích cốc phòng cơ” nhắc đến việc chuẩn bị trước lúc thiếu. Trong đời sống hiện nay, “cốc” có thể là khoản tiền giúp gia đình trả những chi phí thiết yếu khi công việc hoặc sức khỏe thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Khoản tiền ấy vẫn có ích ngay cả khi chưa phải sử dụng. Nó đang giúp mình có thời gian và lựa chọn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Phân biệt ba nhóm tiền trước khi tính chuyện đầu tư<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đời sống, nhiều gia đình gọi chung tiền để dành là “tiền dự phòng”. Tuy nhiên, cần tách khoản đã biết sẽ chi khỏi khoản dành cho biến cố.<\/span><\/p><p><span style=\"color:#006600;\">Cơ quan bảo vệ người tiêu dùng tài chính Canada cũng phân biệt chi phí bất ngờ với những khoản phát sinh không thường xuyên nhưng có thể dự tính; nhóm thứ hai cần được đưa vào ngân sách từ trước. <\/span><a href=\"https:\/\/www.canada.ca\/en\/financial-consumer-agency\/services\/savings-investments\/setting-up-emergency-funds.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Canada.ca<\/span><\/a><\/p><p><span style=\"color:#006600;\">iProtect gợi ý phân loại như sau:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Nhóm tiền<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Ví dụ<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Câu hỏi quan trọng<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Tiền đã có mục đích, có lịch sử dụng<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Học phí kỳ tới, trả nợ, chi phí sinh con dự kiến<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đến ngày cần, có đủ tiền thực nhận để thanh toán không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Tiền cho tình huống bất ngờ<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Mất thu nhập, sửa chữa khẩn cấp, chi phí y tế ngoài dự tính<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có thể tiếp cận đủ nhanh khi sự việc xảy ra không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Tiền dành cho đầu tư<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phần vốn được bố trí sau khi đã tính các nghĩa vụ và khoảng đệm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có thể chịu mức lỗ hoặc thời gian chờ nào mà không phá vỡ sinh hoạt?<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Không nhất thiết phải mở nhiều tài khoản ngay. Trước hết, cần ghi rõ mỗi khoản đang làm nhiệm vụ gì.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Một số dư có thể chứa nhiều nghĩa vụ. Không thể nhìn toàn bộ số dư rồi coi đó là vốn tự do.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/20 Tích cốc phòng cơ đàu tư.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Phân biệt ba nhóm tiền trước khi tính chuyện đầu tư<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Tiền chưa dùng hôm nay khác tiền có thể chịu rủi ro<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có ít nhất ba câu hỏi cần tách riêng:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Bao giờ cần tiền? <\/strong>Tuần sau, ba tháng nữa hay nhiều năm nữa?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Có thể lùi việc sử dụng không? <\/strong>Một chuyến du lịch có thể hoãn. Một kỳ trả nợ hoặc đợt điều trị cần thiết có thể khó trì hoãn hơn nhiều.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu nhận lại ít tiền hơn, gia đình bù bằng gì? <\/strong>Bằng thu nhập còn dư, một nguồn khác đã xác nhận hay bằng khoản vay chưa biết có được duyệt?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Investor.gov của SEC Hoa Kỳ lưu ý lựa chọn tiết kiệm và đầu tư cần gắn với mục tiêu, thời điểm sử dụng tiền và khả năng chịu rủi ro. Với mục tiêu ngắn hạn, biến động có thể khiến nhà đầu tư phải bán lỗ đúng lúc cần tiền. <\/span><a href=\"https:\/\/www.investor.gov\/introduction-investing\/investing-basics\/save-and-invest\/gauge-your-risk-tolerance?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Investor.gov<\/span><\/a><\/p><p><span style=\"color:#006600;\">Điều này không có nghĩa mọi khoản đầu tư đều không phù hợp với gia đình. <strong>Cùng một cơ hội, người có thể chờ lâu và người phải thanh toán vào tháng tới đang chịu hai mức rủi ro rất khác nhau.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Những câu chuyện rất gần với đời sống<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Các tình huống dưới đây là minh họa, không phải lời kể về những cá nhân xác định.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tiền học của con: “Còn hai tháng nữa mới phải đóng”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình để riêng học phí, sau đó dùng khoản ấy mua một tài sản vì nghĩ có thể bán lại trước ngày đóng tiền.<\/span><\/p><p><span style=\"color:#006600;\">Đến hạn, giá đang giảm. Bán thì thiếu học phí, giữ thì không có tiền thanh toán. Hai vợ chồng bắt đầu tranh luận: người muốn bán để giải quyết, người muốn chờ hồi giá.<\/span><\/p><p><span style=\"color:#006600;\">Vấn đề không chỉ là dự đoán thị trường sai. <strong>Một nghĩa vụ có ngày đến hạn đã được đặt vào nguồn tiền không chắc giữ nguyên giá trị vào ngày ấy.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tiền chuẩn bị cho kỳ học sắp tới cũng khác khoản tích lũy cho việc học nhiều năm sau. Hai mục tiêu cần được đánh giá theo thời gian còn lại và khả năng điều chỉnh, thay vì gom chung thành “tiền học”.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tiền trả nhà: Khoản đầu tư chậm, lịch trả nợ vẫn chạy<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có tiền chuẩn bị cho vài kỳ trả nợ. Nghe lời mời góp vốn quay vòng ngắn, họ đưa tiền vào với kỳ vọng nhận lại trước hạn.<\/span><\/p><p><span style=\"color:#006600;\">Khách hàng của bên kinh doanh chậm thanh toán. Người nhận vốn vẫn liên lạc, vẫn giải thích, nhưng chưa trả được. Gia đình phải tìm nguồn khác để trả ngân hàng. Một khoản đầu tư chưa xác định lỗ hay lời đã tạo ra chi phí vay bổ sung và áp lực sinh hoạt.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Người nhận tiền có thiện chí không đồng nghĩa tiền sẽ quay về đúng lịch của mình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Ngân sách sinh con: Ngày cần có thể đến sớm hơn dự kiến<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai vợ chồng chuẩn bị tiền sinh và khoản bù thu nhập trong thời gian nghỉ việc. Thấy còn vài tháng, họ dùng một phần để đầu tư.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng kế hoạch sinh nở không phải lúc nào cũng diễn ra đúng ngày dự kiến. Việc chăm sóc sau sinh, thời gian nghỉ làm và nhu cầu hỗ trợ cũng có thể thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Nếu chỉ tính chi phí của một lần sinh theo dự kiến mà không nhìn các tháng trước và sau đó, gia đình dễ đánh giá thấp số tiền cần sẵn có.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tiền chăm sóc cha mẹ: Có tài sản nhưng không xoay kịp tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người con góp vốn bằng khoản tích lũy dành cho cha mẹ. Khi cha cần điều trị, anh đề nghị rút vốn.<\/span><\/p><p><span style=\"color:#006600;\">Đối tác không từ chối nhưng nói tiền đã nằm trong hàng hóa, phải bán xong mới hoàn lại. Anh có phần vốn trên giấy, còn khoản cần thanh toán lại đến ngay. Sự bất tiện này có thể kéo theo nhiều việc: phải nhờ anh chị em ứng trước, vay gấp hoặc bán một tài sản khác trong thế bị động.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tiền vận hành cửa hàng: Số dư lớn chưa chắc là tiền dư<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cuối tháng, tài khoản cửa hàng còn khá nhiều tiền. Chủ cửa hàng dùng một phần đầu tư vì cho rằng công việc đang thuận lợi.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng số tiền ấy còn phải trả nhà cung cấp, lương, tiền thuê và những nghĩa vụ sắp đến hạn. Khi khách hàng thanh toán chậm, cửa hàng thiếu vốn vận hành.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Tiền đang nằm trong tài khoản không tự chứng minh doanh nghiệp đã có lợi nhuận có thể rút ra.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với hộ kinh doanh, cần nhìn riêng tiền của gia đình và tiền phục vụ hoạt động kinh doanh. Nếu dùng lẫn, một quyết định đầu tư cá nhân có thể ảnh hưởng cả nhân viên, khách hàng và nhà cung cấp.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/20 Tích cốc phòng cơ câu chuyện.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Những câu chuyện rất gần với đời sống<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>5. “Có thể rút” chưa chắc là “có đủ tiền đúng lúc”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước lời giới thiệu “cần thì rút được”, cần làm rõ:<\/span><\/p><ul><li><span style=\"color:#006600;\">Rút theo quyền trong hợp đồng hay phải được bên khác chấp thuận?<\/span><\/li><li><span style=\"color:#006600;\">Có cần tìm người mua hoặc người nhận chuyển nhượng không?<\/span><\/li><li><span style=\"color:#006600;\">Có thời gian chờ, lịch xử lý hay hạn chế nào không?<\/span><\/li><li><span style=\"color:#006600;\">Có phí, khoản khấu trừ hoặc nguy cơ giảm vốn không?<\/span><\/li><li><span style=\"color:#006600;\">Sau khi bán, bao giờ tiền thực sự về tài khoản có thể sử dụng?<\/span><\/li><li><span style=\"color:#006600;\">Những điều kiện ấy có thể thay đổi trong hoàn cảnh nào?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Investor.gov giải thích rủi ro thanh khoản là khả năng không tìm được thị trường để mua bán vào lúc mong muốn; tài sản khó bán cũng có thể khiến người sở hữu phải chấp nhận mức lỗ lớn hơn. <\/span><a href=\"https:\/\/www.investor.gov\/introduction-investing\/investing-basics\/glossary\/liquidity-or-marketability?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Investor.gov<\/span><\/a><\/p><p><span style=\"color:#006600;\">Vì vậy, cần phân biệt:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Có giá trị<\/strong> với <strong>có người mua<\/strong>.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Có người mua<\/strong> với <strong>bán được ở mức giá mình cần<\/strong>.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Đã bán<\/strong> với <strong>đã nhận đủ tiền để thanh toán<\/strong>.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một tài sản tốt vẫn có thể không phù hợp để bảo đảm cho khoản chi đến hạn gần.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Vì sao mất khoảng đệm có thể làm thiệt hại lớn hơn?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy xem một phép tính minh họa đơn giản:<\/span><\/p><p><span style=\"color:#006600;\">Gia đình cần <strong>100 triệu đồng<\/strong> để thanh toán một nghĩa vụ. Họ đầu tư toàn bộ khoản này, sau đó giá trị giảm còn <strong>85 triệu đồng<\/strong> ngay trước hạn.<\/span><\/p><p><span style=\"color:#006600;\">Thiếu hụt trực tiếp là <strong>15 triệu đồng<\/strong>. Nhưng tùy cách xoay xở, gia đình còn có thể phải vay bổ sung, chịu phí hoặc bán tài sản khác.<\/span><\/p><p><span style=\"color:#006600;\">Nếu khoản đầu tư vẫn được định giá 100 triệu đồng nhưng chưa rút ra được, gia đình thậm chí phải tìm nguồn thay thế cho cả khoản thanh toán.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Rủi ro không chỉ là mất bao nhiêu phần trăm. Đó còn là mình thiếu bao nhiêu tiền vào thời điểm không thể chờ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi khoảng đệm mất đi, gia đình cũng dễ đưa ra quyết định trong áp lực: chấp nhận điều kiện vay bất lợi, tin lời hứa lợi nhuận nhanh hoặc tiếp tục bỏ tiền để mong gỡ lại.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Giữ bao nhiêu tiền là phù hợp?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên áp một con số duy nhất cho mọi gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Hai nhà có mức chi tiêu giống nhau vẫn có thể cần khoảng đệm khác nhau vì:<\/span><\/p><ul><li><span style=\"color:#006600;\">Một nhà có hai nguồn thu độc lập, nhà kia phụ thuộc một người.<\/span><\/li><li><span style=\"color:#006600;\">Một nhà đang thuê ở linh hoạt, nhà kia có khoản trả nợ lớn.<\/span><\/li><li><span style=\"color:#006600;\">Một nhà không có người phụ thuộc, nhà kia đang nuôi con nhỏ và chăm sóc cha mẹ.<\/span><\/li><li><span style=\"color:#006600;\">Một nhà nhận lương tương đối đều, nhà kia sống bằng hoa hồng hoặc doanh thu theo mùa.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">CFPB Hoa Kỳ cũng hướng dẫn mức dự phòng cần căn cứ hoàn cảnh và những khoản chi bất ngờ có thể gặp, đồng thời nhấn mạnh tiền dự phòng cần an toàn và dễ tiếp cận. <\/span><a href=\"https:\/\/www.consumerfinance.gov\/an-essential-guide-to-building-an-emergency-fund\/?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Consumer Financial Protection Bureau<\/span><\/a><\/p><p><span style=\"color:#006600;\">Thay vì chỉ hỏi “đã đủ mấy tháng chi tiêu?”, hãy xem cụ thể: <strong>biến cố nào có thể xảy ra, dòng tiền sẽ thiếu bao nhiêu, trong bao lâu và nguồn nào thực sự bù được?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cũng cần tránh tính một khoản tiền hai lần. Nếu 50 triệu đồng đã dành cho học phí, không thể đồng thời coi toàn bộ 50 triệu ấy là tiền sẵn dùng khi mất thu nhập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Khung kiểm tra iProtect: Đặt nhiệm vụ cho tiền trước khi đặt kỳ vọng lợi nhuận<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 1: Ghi mục đích và ngày cần dùng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Lập một bảng ngắn:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Khoản tiền<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Mục đích<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Khi nào cần?<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Nếu thiếu hoặc chậm thì sao?<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Học phí<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Kỳ học sắp tới<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Ngày thanh toán cụ thể<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phải tìm nguồn khác<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiền trả nhà<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nghĩa vụ theo hợp đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Các kỳ đến hạn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phát sinh áp lực trả nợ<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Ngân sách sinh con<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sinh hoạt, chăm sóc, bù thu nhập<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Trước và sau sinh<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có thể phải vay hoặc cắt nhu cầu<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiền chăm sóc cha mẹ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Khám, điều trị và hỗ trợ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có phần dự kiến, có phần bất ngờ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Khó chủ động thanh toán<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiền vận hành<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Lương, thuê, nhà cung cấp<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Theo lịch nghĩa vụ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Gián đoạn hoạt động<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\"><strong>Bước 2: Thử tình huống tiền về chậm và thu nhập giảm cùng lúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể kiểm tra ở các mốc <strong>30–90–180–365 ngày<\/strong>, tùy mục tiêu:<\/span><\/p><ul><li><span style=\"color:#006600;\">Nếu không rút được khoản đầu tư, việc gì vẫn phải thanh toán?<\/span><\/li><li><span style=\"color:#006600;\">Nếu thu nhập chính giảm, tiền còn lại duy trì được bao lâu?<\/span><\/li><li><span style=\"color:#006600;\">Nếu muốn bán nhưng phải giảm giá, mức thiếu là bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Nếu hai vợ chồng cùng làm trong một ngành, biến động có ảnh hưởng cả hai không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là các mốc để nhìn dòng tiền, không phải chứng nhận một gia đình đã an toàn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 3: Kiểm tra đường ra bằng điều kiện cụ thể<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đọc quy định rút tiền, chuyển nhượng, thời gian nhận tiền và các khoản khấu trừ. Không chỉ dựa vào một lần người khác đã rút thành công hoặc lời người giới thiệu cam kết.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nếu chưa hiểu làm cách nào lấy lại vốn, chưa nên dùng tiền có nghĩa vụ gần để tham gia.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 4: Giữ phần bảo vệ theo nhu cầu thực tế<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải giữ toàn bộ tiền dưới dạng tiền mặt tại nhà. Cần chọn cách quản lý phù hợp, kiểm tra tổ chức cung cấp, điều kiện tiếp cận và mức độ rủi ro.<\/span><\/p><p><span style=\"color:#006600;\">Với tiền cho nhu cầu gần hoặc khẩn cấp, ưu tiên khả năng đáp ứng nhiệm vụ của khoản tiền. Chênh lệch lợi suất chỉ có ý nghĩa khi gia đình vẫn thanh toán được việc cần làm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 5: Chỉ bố trí vốn đầu tư sau khi nhìn đủ nghĩa vụ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Phần có thể đầu tư cần được đánh giá cả khả năng chịu lỗ lẫn khả năng chờ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Sẵn lòng chấp nhận biến động về tâm lý chưa đủ; gia đình còn phải có khả năng tài chính để chờ qua biến động ấy.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên tính hạn mức thẻ tín dụng, khoản vay chưa được chấp thuận hoặc lời hứa hỗ trợ của người thân như tiền dự phòng đã sẵn có.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/20 Tích cốc phòng cơ Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khung kiểm tra iProtect: Đặt nhiệm vụ cho tiền trước khi đặt kỳ vọng lợi nhuận<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>9. Nếu đã đem tiền dự phòng đi đầu tư thì bắt đầu từ đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không cần tự trách, nhưng cần nhìn lại ngay bằng số liệu thực tế:<\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Liệt kê các khoản bắt buộc sắp đến hạn.<\/strong> Ghi số tiền và ngày thanh toán.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Xác nhận tiền thực sự có thể sử dụng.<\/strong> Tách số dư sẵn có khỏi giá trị tài sản đang kỳ vọng bán.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kiểm tra phương án rút hoặc bán.<\/strong> Tính thời gian, số tiền thực nhận và chi phí.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Dừng bổ sung vốn khi chưa khôi phục được phần thiếu thiết yếu.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Trao đổi sớm với người cùng tài chính và bên liên quan.<\/strong> Nếu cần đề nghị điều chỉnh lịch thanh toán, phải xác nhận thỏa thuận, không mặc nhiên coi sẽ được đồng ý.<\/span><\/li><li><span style=\"color:#006600;\"><strong>So sánh các phương án bằng tổng hậu quả.<\/strong> Không chỉ nhìn khoản lỗ đầu tư trước mắt mà bỏ qua chi phí vay và nghĩa vụ gia đình.<\/span><\/li><\/ol><p><span style=\"color:#006600;\">Không có kết luận chung rằng phải bán ngay mọi khoản đầu tư. Nhưng cũng không nên giữ bằng mọi giá chỉ vì “chưa bán là chưa lỗ”.<\/span><\/p><p><span style=\"color:#006600;\">Khi quỹ dự phòng đã dùng cho một tình huống cần thiết, hãy lập kế hoạch bổ sung lại từng bước. Dùng đúng mục đích không phải thất bại; đó chính là lý do khoản tiền được chuẩn bị.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Năm câu hỏi trước khi lấy tiền để dành đi đầu tư<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Khoản tiền này đang dành cho việc gì và khi nào cần dùng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu mất một phần vốn hoặc bị giữ lâu, nhu cầu thiết yếu nào bị ảnh hưởng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Mình có hiểu rõ điều kiện rút, chuyển nhượng và ngày nhận tiền không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu thu nhập giảm cùng lúc, gia đình còn nguồn nào chắc chắn?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau quyết định này, gia đình còn khoảng đệm thực sự hay chỉ còn kỳ vọng?<\/strong><\/span><\/li><\/ol><p><span style=\"color:#006600;\">iProtect gợi ý bắt đầu bằng việc phân loại tiền, nhận diện nghĩa vụ và thử tình huống bất lợi trước khi chọn giải pháp. Việc rà soát cần làm lại khi gia đình có thêm con, thay đổi việc làm, phát sinh khoản vay hoặc tăng trách nhiệm chăm sóc người thân.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/20 Tích cốc phòng cơ 5 câu hoi.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>“Tích cốc phòng cơ” là chuẩn bị để lúc khó khăn đến, mình vẫn có thể lo việc cần lo mà không phải đánh đổi trong hoảng hốt.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Tiền dự phòng chưa được dùng không phải là tiền vô ích. Nó đang giúp gia đình giữ quyền lựa chọn.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect — Khám phá rủi ro trước. Tìm giải pháp sau.<\/strong><\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/20%20T%C3%ADch%20c%E1%BB%91c%20ph%C3%B2ng%20c%C6%A1.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/20%20T%C3%ADch%20c%E1%BB%91c%20ph%C3%B2ng%20c%C6%A1.png","tags":"Tích cốc phòng cơ,tiền dự phòng,quỹ khẩn cấp,tài chính gia đình,tiền học của con,tiền chữa bệnh,tiền trả nhà,rủi ro đầu tư,quản lý dòng tiền,câu chuyện trải nghiệm,iProtect","count_view":0,"seo_name":"tich-coc-phong-co-tien-du-phong-cung-dem-dau-tu-gia-dinh-con-khoang-dem-nao","date_update":0,"date_created_format":"1794206115","meta_title":"Tiền học, tiền chữa bệnh, tiền nhà không nên đặt vào cơ hội đổi đời?","meta_desc":"Tích cốc phòng cơ: Tiền chưa dùng hôm nay chưa chắc là tiền có thể đem đầu tư. iProtect phân tích rủi ro khi dùng học phí, tiền chữa bệnh, tiền trả nhà hoặc vốn vận hành để tìm lợi nhuận; gợi ý phân loại tiền theo mục đích, thời điểm cần dùng và khả năng ","meta_keyword":"tích cốc phòng cơ,có nên đầu tư tiền dự phòng,tiền nhàn rỗi và tiền dự phòng,cách lập quỹ dự phòng gia đình,khoản tiền không nên đem đầu tư,dùng học phí để đầu tư,bảo vệ tiền chữa bệnh,quản lý tiền trả nợ,rủi ro thanh khoản,phân loại tiền theo mục đích,kh","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/tich-coc-phong-co-tien-du-phong-cung-dem-dau-tu-gia-dinh-con-khoang-dem-nao"},{"id":81995,"name":"Bóc ngắn cắn dài: Vay mới trả nợ cũ, qua tháng này rồi tháng sau thế nào?","desc":"<p>“Bóc ngắn cắn dài” có thể bắt đầu khi tiền trả nợ dần chuyển từ lương, thu nhập kinh doanh sang những khoản vay khác. Kỳ hạn vẫn được thanh toán, nhưng tổng nghĩa vụ có thể tăng lên trong khi nguyên nhân thiếu tiền chưa được giải quyết. Qua các tình huống sử dụng nhiều thẻ tín dụng, vay tiêu dùng nối tiếp, mượn người thân và ứng trước tiền hàng, iProtect giúp người đọc phân biệt phương án điều chỉnh nợ có kế hoạch với vòng xoay vay mới trả cũ. Bài viết gợi ý cách tổng hợp dư nợ, kiểm tra dòng tiền và trao đổi sớm với bên cho vay để xây dựng phương án trả phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Vay chỗ này trả chỗ kia: Khi tiền vào tài khoản chưa phải thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>“Bóc ngắn cắn dài” không chỉ là chi tiêu vượt số tiền kiếm được. Trong quản lý tiền bạc, đó còn có thể là dùng những nguồn tiền ngắn hạn để duy trì các nghĩa vụ dài hơn khả năng đáp ứng. <\/i><\/span><\/p><p><span style=\"color:#006600;\">Ngày đến hạn, anh vẫn chuyển đủ tiền trả ngân hàng. Điện thoại báo thanh toán thành công, anh nhẹ nhõm: tháng này đã qua. Nhưng tiền trả không còn hoàn toàn đến từ lương. Một phần là khoản vay tiêu dùng vừa giải ngân, một phần mượn bạn. Tháng sau, ngoài khoản ngân hàng cũ, anh phải trả thêm khoản vay mới. Trên tài khoản có tiền vào. Trong lịch sử thanh toán, anh chưa chậm hạn. Nhưng khả năng trả nợ bằng nguồn thu thực tế đang yếu đi. <\/span><\/p><p><span style=\"color:#006600;\"><i>Đây là tình huống minh họa, không phải câu chuyện của một cá nhân cụ thể.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>Trả được kỳ này và có khả năng trả nợ bền vững là hai điều khác nhau.<\/strong> Khi tiền vay mới dần trở thành nguồn trả thường xuyên, điều cần kiểm tra không chỉ là ngày đến hạn tiếp theo, mà là nguyên nhân khiến dòng tiền liên tục thiếu.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Bóc ngắn cắn dài.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><i>“Bóc ngắn cắn dài” không chỉ là chi tiêu vượt số tiền kiếm được<\/i><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. “Bóc ngắn cắn dài” có thể xuất hiện trong cả gia đình và doanh nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình dùng khoản vay ngắn hạn để bù chi tiêu thường xuyên. Một cửa hàng lấy tiền khách đặt trước để trả chi phí của đơn hàng cũ. Một doanh nghiệp vay đáo hạn liên tục trong khi công nợ chưa thu được. Các tình huống ấy có thể trông giống nhau ở bên ngoài, nhưng bản chất khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Có nơi chỉ lệch thời điểm thu và chi. Có nơi hoạt động vẫn tạo tiền nhưng lịch trả nợ chưa phù hợp. Cũng có nơi đang thua lỗ kéo dài, phải vay thêm để che phần thiếu. Vì vậy, không nên kết luận “đa số cá nhân, doanh nghiệp đều mắc phải” khi chưa có số liệu. Điều đáng quan tâm hơn là <strong>mình đang thuộc trường hợp nào và có đang nhìn đúng tình trạng của mình không<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi khoản vay thay thế đều xấu. Nhưng một khoản vay mới không tự sửa được việc chi vượt thu hoặc hoạt động kinh doanh không tạo đủ tiền.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Tiền vào tài khoản có nhiều nguồn, không phải nguồn nào cũng là thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử trong tháng, tài khoản nhận tổng cộng 70 triệu đồng:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Nguồn tiền — ví dụ giả định<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Số tiền<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Cách nhìn để quản lý dòng tiền<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Lương thực nhận<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">25 triệu đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập từ công việc<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Vay tiêu dùng mới<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">30 triệu đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiền đi kèm nghĩa vụ trả<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Mượn người thân<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">10 triệu đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nghĩa vụ với người cho mượn<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Bán đồ dùng cá nhân<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">5 triệu đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chuyển tài sản thành tiền, khó lặp lại mãi<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Tài khoản nhận 70 triệu đồng không có nghĩa người này kiếm được 70 triệu đồng mỗi tháng.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự, tiền khách đặt trước giúp cửa hàng có tiền mặt, nhưng còn gắn với nghĩa vụ giao hàng hoặc xử lý theo thỏa thuận. Không thể mặc định toàn bộ là tiền dư được phép sử dụng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Tiền vào giúp giải quyết thanh toán trước mắt. Nguồn tiền và nghĩa vụ đi kèm mới cho biết tình hình có tốt lên hay không.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Ba nguyên nhân thiếu tiền cần phân biệt<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lệch thời điểm thu và chi: <\/strong>Lương về ngày 10 nhưng khoản trả đến hạn ngày 5. Hoặc doanh nghiệp phải trả nguyên liệu trước, khách thanh toán sau nghiệm thu.<\/span><\/p><p><span style=\"color:#006600;\">Nếu nguồn thu có căn cứ, đủ trang trải tổng nghĩa vụ, vấn đề có thể nằm ở lịch thanh toán và vốn lưu động. Cần kiểm tra khả năng điều chỉnh lịch, điều khoản thanh toán và nguồn dự phòng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Nghĩa vụ trả nợ quá nặng so với nguồn thu: <\/strong>Thu nhập vẫn có, nhưng nhiều khoản vay cùng đến hạn khiến phần còn lại không đủ cho sinh hoạt.<\/span><\/p><p><span style=\"color:#006600;\">Ở đây, chỉ chuyển ngày trả có thể chưa đủ. Cần xem lại tổng dư nợ, kỳ hạn, chi phí và khả năng trả sau điều chỉnh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chi vượt thu hoặc kinh doanh lỗ kéo dài: <\/strong>Ngay cả chưa trả nợ, tiền kiếm được đã không đủ chi thường xuyên. Khoản vay mới đang bù phần thiếu lặp lại.<\/span><\/p><p><span style=\"color:#006600;\">Đây là tình huống cần xử lý từ mô hình chi tiêu hoặc kinh doanh. Nếu nguyên nhân không thay đổi, vay thêm có thể chỉ làm nghĩa vụ sau lớn hơn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Ba nguyên nhân Bóc Ngắn Căn Dài.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Ba nguyên nhân thiếu tiền cần phân biệt<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>4. Tái cơ cấu có kế hoạch khác với xoay nợ liên tục thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cần dùng thuật ngữ rõ ràng: <strong>cơ cấu lại thời hạn trả nợ<\/strong> là việc bên cho vay chấp thuận điều chỉnh kỳ hạn hoặc gia hạn theo quy định áp dụng; không đồng nghĩa với tự vay nơi khác để thanh toán khoản cũ. Tài liệu của Ngân hàng Nhà nước cũng phân biệt các khái niệm này. <\/span><a href=\"https:\/\/www.sbv.gov.vn\/documents\/d\/sbv_portal\/483600?utm_source=chatgpt.com\"><span style=\"color:#006600;\">sbv.gov.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\">Một khoản vay thay thế cần được đơn vị cho vay xem xét đúng điều kiện, mục đích và quy định hiện hành. Không nên coi đây là lựa chọn mặc nhiên có thể thực hiện với bất kỳ khoản nợ nào.<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Tiêu chí<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Phương án cải thiện có kế hoạch<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Xoay nợ mà chưa sửa nguyên nhân<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nguyên nhân thiếu tiền<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đã xác định<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chưa rõ hoặc né tránh<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tổng nghĩa vụ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Được tính trước và sau<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chỉ nhìn khoản cần trả ngay<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nguồn trả<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có căn cứ, phù hợp lịch mới<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiếp tục trông vào khoản vay sau<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chi phí<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tính cả lãi, phí, thời hạn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chủ yếu nhìn khoản trả tháng đầu<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Hạn mức vừa được giải phóng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có giới hạn sử dụng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Lại dùng để chi hoặc vay tiếp<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phương án bất lợi<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có dự phòng và mốc xem lại<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Hy vọng tháng sau sẽ khá hơn<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">CFPB — cơ quan bảo vệ tài chính người tiêu dùng Mỹ — lưu ý khoản trả hằng tháng thấp hơn có thể do kéo dài thời gian vay, khiến tổng chi phí cao hơn. Cơ quan này cũng nhấn mạnh việc hợp nhất nợ khó giải quyết tận gốc nếu người vay vẫn chi nhiều hơn kiếm được. Đây là nguyên tắc tham khảo, không phải mô tả sản phẩm hay quyền lợi áp dụng tại Việt Nam. <\/span><a href=\"https:\/\/www.consumerfinance.gov\/ask-cfpb\/what-do-i-need-to-know-if-im-thinking-about-consolidating-my-credit-card-debt-en-1861\/?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Consumer Financial Protection Bureau<\/span><\/a><\/p><p><span style=\"color:#006600;\"><strong>Một phương án có thể giảm áp lực tháng này nhưng tăng tổng chi phí. Sự đánh đổi ấy cần được biết trước và có khả năng thực hiện.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Những câu chuyện rất gần với đời sống<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Các tình huống dưới đây là minh họa để tự đối chiếu.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Ba thẻ tín dụng, ba ngày đến hạn: <\/strong>Một người dùng nhiều thẻ để chi tiêu. Khi không đủ tiền thanh toán, anh tìm nguồn ứng tiền khác để trả. Anh tự nhủ: “Mình chưa quá hạn thì vẫn ổn”.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng lịch thanh toán ngày càng phức tạp, phí và lãi khó theo dõi. Khoản đã trả lại tạo cảm giác còn khả năng chi tiếp. Điều cần làm là tổng hợp <strong>toàn bộ dư nợ<\/strong>, không nhìn từng thẻ riêng. Khoản thanh toán tối thiểu cũng không được coi là đã giải quyết xong nghĩa vụ; phải đọc điều kiện cụ thể của bên phát hành.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Vay tiêu dùng để giải quyết “một lần cuối” : <\/strong>Một gia đình vay khoản mới để trả hết vài khoản nhỏ. Hằng tháng nhẹ hơn, nhưng sau đó lại dùng các hạn mức cũ cho sinh hoạt vì ngân sách vẫn thiếu.<\/span><\/p><p><span style=\"color:#006600;\">Sau một thời gian, họ có cả khoản hợp nhất lẫn các khoản phát sinh trở lại. Vấn đề không chỉ nằm ở việc gom nợ. <strong>Khoảng thiếu thường xuyên chưa được xử lý và hạn mức cũ chưa có ranh giới sử dụng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Mượn người thân vì nghĩ chỉ chờ giải ngân: <\/strong>Một người mượn tiền trả ngân hàng, dự kiến khoản vay tiếp theo sẽ về sau ít ngày. Nhưng việc phê duyệt hoặc giải ngân không diễn ra như tưởng.<\/span><\/p><p><span style=\"color:#006600;\">Người thân cần lấy lại tiền. Người vay chịu thêm áp lực tình cảm bên cạnh nghĩa vụ tài chính. “Đang làm hồ sơ” chưa phải tiền đã có. Không nên hứa ngày hoàn trả chỉ dựa vào một khoản chưa được xác nhận đầy đủ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Cửa hàng lấy tiền đơn sau bù đơn trước: <\/strong>Khách mới đặt cọc, chủ cửa hàng dùng một phần trả nhà cung cấp của đơn cũ. Đến khi phải thực hiện đơn mới, cửa hàng lại cần khách tiếp theo.<\/span><\/p><p><span style=\"color:#006600;\">Nếu hàng hóa có lãi, thu tiền đúng lịch và nghĩa vụ được kiểm soát, tiền đặt trước có thể là một phần vận hành. Nhưng nếu đơn cũ vốn đã lỗ hoặc tiền bị dùng hết cho chi phí khác, doanh số mới có thể che phần thiếu đang lớn lên. <strong>Đông khách chưa chắc đã đủ tiền hoàn thành tất cả đơn hàng: <\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Doanh nghiệp có lợi nhuận nhưng công nợ chậm: <\/strong>Một doanh nghiệp bán có lãi, song khách chậm trả. Doanh nghiệp phải vay để trả lương và nhà cung cấp.<\/span><\/p><p><span style=\"color:#006600;\">Trường hợp này khác hoạt động lỗ kéo dài. Tuy vậy, vẫn phải kiểm tra công nợ có thu được không, bao giờ thu, chi phí vay có làm đơn hàng mất hiệu quả và điều gì xảy ra nếu khách tiếp tục trễ. Không thể chỉ dựa vào lợi nhuận trên báo cáo để kết luận luôn có tiền trả nợ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Những câu chuyện rất gần với đời sống Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Những câu chuyện rất gần với đời sống<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>6. Khi áp lực trả nợ gặp lời mời “đáo hạn nhanh”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngày <strong>13\/10\/2026<\/strong>, Bộ Công an đưa tin cơ quan điều tra tại Vĩnh Long khởi tố, bắt tạm giam Trần Văn Trạng để điều tra hành vi lừa đảo. Theo thông tin điều tra ban đầu, người này huy động <strong>73,4 tỷ đồng<\/strong> bằng lời giải thích có khách cần tiền đáo hạn, nhưng sử dụng để trả nợ cá nhân và không còn khả năng chi trả. Đây là thông tin giai đoạn điều tra tại thời điểm công bố, không phải bản án cuối cùng. <\/span><a href=\"https:\/\/www.bocongan.gov.vn\/bai-viet\/bat-tam-giam-nhan-vien-ngan-hang-lua-dao-hon-70-ty-dong-1791871471?utm_source=chatgpt.com\"><span style=\"color:#006600;\">bocongan.gov.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\">Bài học cần giữ đúng phạm vi: không phải mọi người thiếu tiền trả nợ đều gian dối. Tuy nhiên, người đi vay và người cho mượn đều cần kiểm chứng mục đích, chủ thể nhận tiền và phương án hoàn trả.<\/span><\/p><p><span style=\"color:#006600;\">Không nên giao mật khẩu, OTP hoặc chuyển tiền qua người trung gian chỉ vì họ hứa “lo được hồ sơ”. Cũng không cung cấp thông tin sai để tìm khoản vay mới.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Giải pháp từ gốc: Bốn việc cần thay đổi<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Một là, làm cho nguồn thu đủ trang trải chi thường xuyên<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tháng nào cũng thiếu trước cả khi trả nợ, cần điều chỉnh chi tiêu, nguồn thu hoặc quy mô hoạt động.<\/span><\/p><p><span style=\"color:#006600;\">Không thể chỉ khuyên một gia đình khó khăn “tiết kiệm thêm”. Có những khoản thiết yếu không dễ cắt. Khi ấy phải xem khả năng tăng nguồn thu, thay đổi chỗ ở, phương tiện, cách vận hành hoặc tìm hỗ trợ phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Mỗi lựa chọn đều cần tính chi phí chuyển đổi. Không lấy một khoản thu chưa chắc chắn để làm kế hoạch chính.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Hai là, đưa lịch trả về mức có thể thực hiện<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trao đổi sớm với bên cho vay qua kênh chính thức về những phương án có thể xem xét. Chuẩn bị số liệu thật thay vì chỉ nói “xin thêm thời gian”.<\/span><\/p><p><span style=\"color:#006600;\">Mọi điều chỉnh cần được chấp thuận và thể hiện rõ. Hỏi cả tổng chi phí, lịch trả mới, tác động đến tài sản bảo đảm và cách ghi nhận khoản vay.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Ba là, giảm phần tài sản hoặc hoạt động đang giữ tiền mà không phục vụ được kế hoạch<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể phải xem xét hàng tồn, tài sản ít sử dụng, khoản đầu tư khó thu hồi hoặc mảng kinh doanh liên tục cần bù vốn.<\/span><\/p><p><span style=\"color:#006600;\">Không phải lúc nào cũng nên bán ngay. Nhưng cần so chi phí tiếp tục giữ với giá trị và thời gian thu tiền thực tế, thay vì giữ chỉ vì tiếc giá mua.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Bốn là, chặn việc hình thành vòng nợ mới<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau khi đã điều chỉnh, đặt giới hạn cho vay mới và chi tiêu qua hạn mức. Một phương án xử lý nợ sẽ khó thành công nếu khoản vừa trả được lập tức phát sinh trở lại.<\/span><\/p><p><span style=\"color:#006600;\">Với doanh nghiệp, cần điều chỉnh điều khoản bán hàng, tạm ứng, thu công nợ và tiến độ mua nguyên liệu, thay vì chỉ tăng vay vốn lưu động.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Xử lý tận gốc không có nghĩa có một mẹo xóa nợ nhanh. Đó là sửa cả phần thiếu tiền và cấu trúc nghĩa vụ.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Giải pháp từ gốc Bốn việc cần thay đổi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Giải pháp từ gốc: Bốn việc cần thay đổi<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>8. Khung kiểm tra iProtect: Nhìn đủ toàn bộ khoản nợ<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 1: Lập một bảng duy nhất<\/strong><\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Khoản cần ghi<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Thông tin cần có<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Bên cho vay<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tên đơn vị hoặc người cho mượn<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Dư nợ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiền gốc còn lại, tách lãi và phí<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Lịch trả<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Ngày đến hạn, gốc và lãi từng kỳ<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chi phí<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cách tính lãi, phí, điều kiện thay đổi<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Bảo đảm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tài sản, người bảo lãnh, nghĩa vụ liên quan<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Điều kiện khác<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Trả trước, chậm trả, cam kết đã ký<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nguồn trả<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nguồn tiền thực tế, mức độ chắc chắn<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Đưa cả tiền mượn người thân, mua trả góp và những khoản đang có tranh chấp vào danh sách để làm rõ; không bỏ qua chỉ vì “chưa ai đòi”.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 2: Lập lịch tiền theo tuần<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một bảng tháng có thể che ngày bị thiếu tiền. Ghi theo tuần hoặc ngày đến hạn để thấy khoản phải trả trước khi thu nhập về. Tách riêng tiền lương, tiền kinh doanh thực thu, tiền bán tài sản, tiền vay và tiền khách ứng trước. Tránh tính trùng cùng một nguồn cho nhiều nghĩa vụ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 3: Thử tình huống không vay thêm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hỏi: “Nếu không có khoản vay mới, tiền hiện có và nguồn thu đáng tin cậy đáp ứng được những gì?” Câu hỏi này không phải yêu cầu ngừng trả nợ. Nó giúp đo phần đang phụ thuộc vào vay mới và chuẩn bị nội dung trao đổi với bên cho vay.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 4: So phương án trước và sau điều chỉnh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một phương án cần cho thấy rõ:<\/span><\/p><ul><li><span style=\"color:#006600;\">Khoản nào được tất toán.<\/span><\/li><li><span style=\"color:#006600;\">Khoản nào còn lại.<\/span><\/li><li><span style=\"color:#006600;\">Tổng tiền trả và thời gian trả.<\/span><\/li><li><span style=\"color:#006600;\">Nghĩa vụ có tài sản bảo đảm nào thay đổi.<\/span><\/li><li><span style=\"color:#006600;\">Phần tiền còn lại cho sinh hoạt hoặc vận hành.<\/span><\/li><li><span style=\"color:#006600;\">Phương án nếu thu nhập thấp hơn dự kiến.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đặc biệt thận trọng khi dùng tài sản thiết yếu để bảo đảm cho việc xử lý các khoản nợ khác. Cần hiểu rủi ro cụ thể trước khi ký.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 5: Có mốc theo dõi và người cùng kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Theo dõi dư nợ, phần gốc thực giảm và số tiền còn lại sau nghĩa vụ. Việc trả lãi đều chưa chứng minh gốc đang giảm.<\/span><\/p><p><span style=\"color:#006600;\">Có thể đánh giá tại các mốc <strong>30–90–180–365 ngày<\/strong>, nhưng phải ưu tiên lịch đến hạn thực tế. Đây là khung theo dõi, không phải chứng nhận tài chính an toàn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Khung kiểm tra iProtect Nhìn đủ toàn bộ khoản nợ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khung kiểm tra iProtect: Nhìn đủ toàn bộ khoản nợ<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>9. Nếu đang sát hạn mà không đủ tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy liên hệ bên cho vay sớm, cung cấp tình trạng thực tế và đề nghị hướng dẫn phương án phù hợp. Không đợi một người môi giới hứa khoản mới chắc chắn về rồi mới báo khó khăn.<\/span><\/p><p><span style=\"color:#006600;\">Giữ lại hồ sơ, sao kê và nội dung trao đổi. Với nghĩa vụ phức tạp, nhiều bên hoặc tài sản bảo đảm, tìm hỗ trợ pháp lý, kế toán hay tài chính phù hợp trước khi ký thêm.<\/span><\/p><p><span style=\"color:#006600;\">Tránh tự ý bỏ thanh toán theo lời người hứa “xử lý nợ”, nhưng cũng tránh chấp nhận mọi điều kiện vay mới chỉ để giữ hình ảnh chưa từng chậm hạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Mục tiêu cần chuyển từ “qua được kỳ này” sang “có phương án trả mà không phải tiếp tục tìm khoản vay sau”.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Năm câu hỏi trước khi vay mới để trả nợ cũ<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Mình thiếu tiền tạm thời hay thiếu lặp lại hằng tháng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau khoản vay mới, tổng nợ và tổng chi phí thay đổi thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nguồn trả có đến từ thu nhập thực tế hay vẫn là một khoản vay khác?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Mình đang đưa thêm tài sản hoặc người thân nào vào nghĩa vụ?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Điều gì đã thay đổi để tháng sau không lặp lại tình trạng hôm nay?<\/strong><\/span><\/li><\/ol><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Năm câu hỏi trước khi vay mới để trả nợ cũ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Năm câu hỏi trước khi vay mới để trả nợ cũ<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">iProtect giúp người đọc nhận diện phần thiếu, tổng hợp câu hỏi và chuẩn bị thông tin để trao đổi với bên cho vay hoặc người có chuyên môn. Việc cơ cấu, cấp khoản vay thay thế hay điều chỉnh nghĩa vụ phụ thuộc hồ sơ, thỏa thuận và quy định áp dụng.<\/span><\/p><p><span style=\"color:#006600;\"><i>“Bóc ngắn cắn dài” đáng lo nhất khi phần thiếu bị che đi bằng những khoản tiền mới. Nhìn rõ sớm có thể khó chịu, nhưng đó là bước cần thiết để xây một kế hoạch trả nợ có căn cứ.<\/i><\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/17%20B%C3%B3c%20ng%E1%BA%AFn%20c%E1%BA%AFn%20d%C3%A0i.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/17%20B%C3%B3c%20ng%E1%BA%AFn%20c%E1%BA%AFn%20d%C3%A0i.png","tags":"Bóc ngắn cắn dài,Vay mới trả nợ cũ,Xoay nợ,Cơ cấu nợ,Áp lực trả nợ,Thẻ tín dụng,Vay tiêu dùng,Dòng tiền kinh doanh,Tài chính gia đình,Câu chuyện trải nghiệm,iProtect","count_view":0,"seo_name":"boc-ngan-can-dai-vay-moi-tra-no-cu-qua-thang-nay-roi-thang-sau-the-nao","date_update":0,"date_created_format":"1794206202","meta_title":"Vay chỗ này trả chỗ kia: Khi tiền vào tài khoản chưa phải thu nhập","meta_desc":"Bóc ngắn cắn dài: Vay chỗ này trả chỗ kia có thể giúp qua kỳ trả nợ này nhưng chưa giải quyết nguyên nhân thiếu tiền. iProtect giúp phân biệt cơ cấu nợ có kế hoạch với xoay nợ liên tục, lập bảng dư nợ, kiểm tra tổng chi phí và nguồn trả thực tế. Từ thẻ tí","meta_keyword":"bóc ngắn cắn dài,vay chỗ này trả chỗ kia,vay mới trả nợ cũ,phân biệt cơ cấu nợ và xoay nợ,tiền vay không phải thu nhập,quản lý nhiều khoản vay,áp lực nợ thẻ tín dụng,kiểm tra khả năng trả nợ,quản lý dòng tiền kinh doanh,giải quyết thiếu hụt dòng tiền,iPro","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/boc-ngan-can-dai-vay-moi-tra-no-cu-qua-thang-nay-roi-thang-sau-the-nao"},{"id":81892,"name":"Liệu cơm gắp mắm khi vay đầu tư: Lợi nhuận còn trên lời hứa, tiền trả nợ đã đến hạn","desc":"<p>“Liệu cơm gắp mắm” khi vay để đầu tư không chỉ là tính khoản lời có đủ trả lãi, mà còn phải biết lấy tiền đâu trả nợ nếu kế hoạch chậm lại. Một mảnh đất vẫn có giá trị nhưng chưa bán được, một khoản góp vốn chưa chia lợi nhuận hay giao dịch dự kiến vài tuần kéo dài thành nhiều tháng đều có thể tạo áp lực dòng tiền. Qua câu chuyện thực tế và các tình huống minh họa, iProtect giúp người đọc phân biệt lợi nhuận kỳ vọng với tiền thực thu, kiểm tra nguồn trả nợ và nhận diện những nhu cầu gia đình có thể bị ảnh hưởng trước khi quyết định vay.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Vay để đầu tư: Lợi nhuận còn trên lời hứa, tiền trả nợ đã đến hạn<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>“Liệu cơm gắp mắm” trong đầu tư không chỉ là tính mình vay được bao nhiêu, mà còn là biết sẽ trả bằng nguồn nào nếu khoản đầu tư chưa tạo ra tiền.<\/i><\/span><\/p><p><span style=\"color:#006600;\">Một người có tiền tiết kiệm nhưng chưa đủ mua mảnh đất được giới thiệu. Người bán nói khu vực sắp phát triển, môi giới cho rằng chỉ vài tháng có thể sang tay kiếm lời. Anh tính: vay thêm, giữ một thời gian ngắn, bán xong trả nợ vẫn còn một khoản khá.<\/span><\/p><p><span style=\"color:#006600;\">Kế hoạch nghe hợp lý khi mọi việc diễn ra đúng dự kiến. Nhưng nếu sáu tháng chưa bán được thì sao? Nếu người mua đề nghị giá thấp hơn? Nếu đúng lúc ấy thu nhập chính giảm, còn khoản vay vẫn phải trả đều?<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/15 Vay để đầu tư Lợi nhuận còn trên lời hứa.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Vay để đầu tư: Lợi nhuận còn trên lời hứa, tiền trả nợ đã đến hạn<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Đây là tình huống minh họa.<\/strong> Điều cần nhìn rõ là: thời điểm trả nợ được xác định trong thỏa thuận vay, còn thời điểm thu được tiền đầu tư phụ thuộc vào nhiều điều mình không kiểm soát hoàn toàn. Một tài sản vẫn còn đó, thậm chí vẫn được đánh giá có tiềm năng, nhưng chưa chắc có thể chuyển thành tiền đúng ngày cần trả nợ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Câu chuyện được báo chí ghi nhận: Có tài sản lớn, vẫn phải bán để giảm áp lực<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngày <strong>21\/9\/2022<\/strong>, Báo Dân trí đăng câu chuyện anh Nguyễn Văn Sơn ở Hà Nội có khoảng <strong>4 tỷ đồng<\/strong>, vay thêm từ ngân hàng và người thân để mua nhà liền kề khoảng <strong>12 tỷ đồng<\/strong>. Theo lời kể, anh kỳ vọng bán có lãi hoặc cho thuê tạo thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Khi thị trường chững lại, việc bán và cho thuê đều khó. Sau hơn chín tháng, anh bán khoảng <strong>10,5 tỷ đồng<\/strong>; bài báo ghi nhận tổng thiệt hại, gồm lãi vay, gần <strong>2 tỷ đồng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đây là câu chuyện cá nhân được báo phản ánh tại thời điểm năm 2022, không phải bằng chứng rằng mọi khoản vay đầu tư bất động sản đều thất bại, cũng không mô tả mặt bằng giá hiện nay. <\/span><a href=\"https:\/\/dantri.com.vn\/bat-dong-san\/du-dinh-sot-dat-vay-8-ty-dong-mua-nha-lien-ke-ban-lo-gan-nua-von-20220920232348490.htm?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Báo Dân trí<\/span><\/a><\/p><p><span style=\"color:#006600;\">Góc nhìn của iProtect từ câu chuyện này là: <strong>kế hoạch bán có lời và kế hoạch cho thuê đều cần người thực sự trả tiền<\/strong>. Nếu cả hai chưa thực hiện được, khoản vay vẫn cần một nguồn thanh toán khác.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Lợi nhuận, tiền mặt và khả năng trả nợ là ba điều khác nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một sai lầm dễ gặp là dùng ba khái niệm này thay cho nhau.<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Điều đang có<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Có thể cho biết điều gì?<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Chưa chứng minh được điều gì?<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tài sản được định giá cao hơn giá mua<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có khả năng tăng giá trên giấy<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có người mua và thanh toán ngay<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Hoạt động kinh doanh báo có lợi nhuận<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Kết quả kinh doanh theo cách ghi nhận<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đã có tiền để chia cho người góp vốn<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thỏa thuận trả lợi nhuận định kỳ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có nội dung cam kết cần xem xét<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Bên cam kết đủ khả năng thực hiện<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có người hỏi mua tài sản<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có sự quan tâm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Giao dịch chắc chắn hoàn tất<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có hạn mức tín dụng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có khả năng tiếp cận khoản vay theo điều kiện<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có đủ thu nhập để trả khoản vay<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Một cửa hàng có thể bán được hàng nhưng chưa thu được công nợ. Một mảnh đất có thể có giá trị nhưng cần nhiều tháng để tìm người mua. Một khoản góp vốn có thể chưa lỗ, nhưng cũng chưa được phép rút.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nợ đến hạn cần tiền có thể sử dụng, không chỉ cần một bảng tính cho thấy mình vẫn có tài sản.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Điểm nguy hiểm nằm ở hai chiếc lịch không trùng nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người vay để đầu tư thường có hai chiếc lịch.<\/span><\/p><ul><li><span style=\"color:#006600;\">Chiếc lịch thứ nhất là lịch nghĩa vụ: ngày trả lãi, ngày trả gốc, thời điểm điều chỉnh lãi suất và những điều kiện khác trong hợp đồng.<\/span><\/li><li><span style=\"color:#006600;\">Chiếc lịch thứ hai là lịch kỳ vọng: tháng bán đất, quý được chia lợi nhuận, thời điểm thu hồi vốn hoặc ngày người hợp tác hứa thanh toán.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu chiếc lịch thứ hai chậm lại, chiếc lịch thứ nhất không tự động thay đổi. Rủi ro càng lớn khi kế hoạch chỉ hoạt động với điều kiện: “Phải bán được trước ngày này thì mới đủ tiền trả.” Lúc ấy, người đầu tư đang chịu đồng thời rủi ro về <strong>giá<\/strong>, <strong>thời gian thu tiền<\/strong> và <strong>khả năng tiếp tục trả nợ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ngay cả khi dự đoán đúng xu hướng dài hạn, họ vẫn có thể không đủ nguồn lực chờ đến lúc dự đoán ấy thành hiện thực.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Một ví dụ: Giá không giảm, người vay vẫn mất tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Toàn bộ số liệu dưới đây là giả định để giải thích cơ chế, không phải báo giá vay hay dự báo đầu tư.<\/i><\/span><\/p><p><span style=\"color:#006600;\">Một người mua tài sản giá <strong>1 tỷ đồng<\/strong>, gồm:<\/span><\/p><ul><li><span style=\"color:#006600;\">Vốn tự có: <strong>400 triệu đồng<\/strong>.<\/span><\/li><li><span style=\"color:#006600;\">Vốn vay: <strong>600 triệu đồng<\/strong>.<\/span><\/li><li><span style=\"color:#006600;\">Lãi suất giả định cố định: <strong>12%\/năm<\/strong>.<\/span><\/li><li><span style=\"color:#006600;\">Giả định trả lãi hằng tháng, toàn bộ gốc đến hạn sau 12 tháng.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu dư nợ giữ nguyên, tiền lãi theo phép tính đơn giản là <strong>6 triệu đồng\/tháng<\/strong>, tương đương <strong>72 triệu đồng\/năm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Sau một năm, kết quả có thể khác nhau:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Giá bán giả định<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Chênh lệch so với giá mua<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Kết quả sau 72 triệu đồng lãi vay, trước các chi phí khác<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">1,15 tỷ đồng<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Lãi 150 triệu đồng<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Lãi 78 triệu đồng<\/span><\/p><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">1 tỷ đồng<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Không tăng, không giảm<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Lỗ 72 triệu đồng<\/span><\/p><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">900 triệu đồng<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Lỗ 100 triệu đồng<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Lỗ 172 triệu đồng<\/span><\/p><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Ở tình huống cuối, sau khi bán và trả <strong>600 triệu đồng nợ gốc<\/strong>, còn <strong>300 triệu đồng<\/strong>. Nhưng người đầu tư đã bỏ ra <strong>400 triệu đồng vốn ban đầu và 72 triệu đồng tiền lãi<\/strong>, nên thiệt hại là <strong>172 triệu đồng<\/strong>, chưa tính chi phí khác.<\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng hơn: nếu chưa bán được khi đáo hạn, người vay còn phải tìm nguồn trả <strong>600 triệu đồng tiền gốc<\/strong>. Có đủ tiền trả lãi mỗi tháng chưa chứng minh có đủ tiền trả gốc cuối kỳ. Cách tính thực tế phải theo hợp đồng, dư nợ, số ngày và các khoản phí áp dụng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Vay mua đất chờ tăng giá: Người mua có thể chưa đến đúng lúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người mua đất vì tin rằng sau khi có đường, có khu công nghiệp hoặc dân cư đông lên, giá sẽ tăng. Những yếu tố này cần được kiểm chứng, nhưng ngay cả khi triển vọng có cơ sở, vẫn phải hỏi thêm: <strong>Bao giờ có thể thu tiền và mình chịu được bao lâu trước thời điểm đó?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Gia đình vay mua đất, dự kiến giữ sáu tháng. Khi chưa bán được, họ dùng tiền tiết kiệm trả lãi. Sau đó phải giảm chi tiêu, trì hoãn một kế hoạch của con và vay người thân để tiếp tục giữ đất.<\/span><\/p><p><span style=\"color:#006600;\">Quyết định ban đầu chỉ liên quan đến một khoản đầu tư, nhưng hậu quả đã lan sang ngân sách gia đình. Cần tránh coi những câu như “cứ giữ rồi sẽ lên” là phương án trả nợ. Giữ được hay không còn phụ thuộc vào tiền mặt, thu nhập và các nghĩa vụ khác.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Vay góp vốn kinh doanh: Doanh nghiệp có doanh thu chưa chắc mình được nhận tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Một người vay tiền góp vốn vào quán ăn của bạn. Hai bên dự kiến chia lợi nhuận hằng tháng. Quán đông khách, nhưng tiền thu phải dùng trả nguyên liệu, nhân viên, thuê nhà và đầu tư bổ sung. Chưa có khoản chia như dự kiến, người góp vốn vẫn phải trả lãi vay.<\/span><\/p><p><span style=\"color:#006600;\">Trước khi tham gia, cần làm rõ mình đang:<\/span><\/p><ul><li><span style=\"color:#006600;\">Cho vay.<\/span><\/li><li><span style=\"color:#006600;\">Góp vốn và cùng chịu kết quả kinh doanh.<\/span><\/li><li><span style=\"color:#006600;\">Hợp tác theo một thỏa thuận khác.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Tên gọi trong lời giới thiệu chưa đủ xác định quyền và nghĩa vụ. Cần xem nội dung giao dịch, điều kiện rút vốn, cách tính lợi nhuận, trách nhiệm khi lỗ và khả năng thực hiện cam kết.<\/span><\/p><p><span style=\"color:#006600;\">Đặc biệt, <strong>không nên tự coi vốn góp là khoản tiền có thể lấy lại bất cứ lúc nào<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu phải vay để góp vốn, hãy đặt giả định doanh nghiệp chưa chia được tiền trong một thời gian dài. Nguồn nào sẽ trả khoản vay cá nhân của mình?<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Ứng tiền thẻ tín dụng để đầu tư: Đừng mặc định được miễn lãi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người thấy cơ hội “chỉ cần vài tuần”, nghĩ có thể ứng tiền từ thẻ rồi hoàn lại trước ngày đến hạn.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng cách tính lãi giao dịch ứng tiền không nhất thiết giống giao dịch mua hàng. Chẳng hạn, thông báo điều chỉnh của Techcombank nêu việc tính lãi giao dịch rút\/ứng tiền mặt từ ngày phát sinh giao dịch, không phụ thuộc ngày sao kê hay ngày đến hạn. Người sử dụng phải kiểm tra điều kiện hiện hành của chính thẻ mình, gồm cả phí và cách thanh toán. <\/span><a href=\"https:\/\/techcombank.com\/thong-tin\/thong-bao\/thong-bao-cap-nhat-dieu-chinh-thoi-gian-tinh-lai-the-tin-dung?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Techcombank<\/span><\/a><\/p><p><span style=\"color:#006600;\">Một khoản đầu tư vài tuần có thể kéo dài thành vài tháng. Khi ấy, chi phí sử dụng vốn tiếp tục phát sinh. <strong>Hạn mức còn trống không phải tiền nhàn rỗi.<\/strong> Đó là khả năng vay đi kèm nghĩa vụ theo điều kiện của bên phát hành.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Mượn tiền người thân: Không tính lãi vẫn có thể rất áp lực<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Một người mượn anh chị tiền đầu tư, hứa ba tháng trả vì “đã có người nhận mua lại”. Sau đó giao dịch không hoàn tất. Đúng lúc người cho mượn cần tiền cho việc gia đình, cả hai cùng rơi vào khó xử.<\/span><\/p><p><span style=\"color:#006600;\">Không có lãi không có nghĩa không có hạn trả, cũng không có nghĩa người cho mượn chịu được việc chậm thanh toán. Trước khi mượn, cần nói rõ mục đích, nguồn trả, thời hạn và cách xử lý nếu kế hoạch chậm. Nếu chỉ có thể trả khi đầu tư thành công, phải nhìn nhận đúng sự phụ thuộc ấy. <strong>Tình cảm không thay thế nguồn tiền trả nợ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Đòn bẩy làm khoản lỗ tác động mạnh hơn lên vốn tự có<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vay vốn có thể giúp mở rộng quy mô đầu tư, nhưng cũng khiến phần vốn của mình nhạy cảm hơn với biến động.<\/span><\/p><p><span style=\"color:#006600;\">Trong hướng dẫn về tài khoản ký quỹ, SEC Mỹ cảnh báo người đầu tư có thể bị yêu cầu bổ sung tài sản, phải bán chứng khoán và trong một số tình huống mất nhiều hơn vốn ban đầu. Đây là hướng dẫn về cơ chế tại Mỹ; điều kiện giao dịch ở Việt Nam phải xem theo quy định và hợp đồng áp dụng. <\/span><a href=\"https:\/\/www.investor.gov\/introduction-investing\/general-resources\/news-alerts\/alerts-bulletins\/investor-bulletins-29?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Investor.gov<\/span><\/a><\/p><p><span style=\"color:#006600;\">Bài học thực tế là cần kiểm tra cả khả năng bị buộc giảm vị thế hoặc thanh toán sớm theo điều kiện khoản vay, thay vì chỉ dự kiến ngày mình chủ động bán.<\/span><\/p><p><span style=\"color:#006600;\">Một câu hỏi hữu ích: “Nếu phải thoát khoản đầu tư vào thời điểm bất lợi, mình còn lại bao nhiêu sau khi trả nợ và chi phí?”<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Nguồn trả nợ “độc lập” cũng cần kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người nói: “Tôi có lương hoặc thu nhập kinh doanh để trả, không phụ thuộc khoản đầu tư”. Đó là thông tin quan trọng, nhưng cần xem hai nguồn có thực sự tách biệt không.<\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Người làm môi giới vay đầu tư đất. Khi thị trường bất động sản chậm, đất khó bán và thu nhập môi giới cùng giảm.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự, chủ cửa hàng góp vốn vào một hoạt động cùng ngành có thể gặp khó ở cả hai nơi khi sức mua suy yếu.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, cần hỏi: <strong>Điều gì có thể khiến cả khoản đầu tư lẫn nguồn trả nợ cùng gặp vấn đề?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">“Có nguồn thu khác” chỉ có ý nghĩa khi đã đánh giá độ ổn định và phần tiền thực sự còn lại sau nghĩa vụ gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Khung kiểm tra iProtect: Thử kế hoạch khi khoản đầu tư không thuận lợi<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/15 Iprotect Thử kế hoạch khi khoản đầu tư không thuận lợi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khung kiểm tra iProtect: Thử kế hoạch khi khoản đầu tư không thuận lợi<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Bước 1: Lập hai lịch riêng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một lịch ghi toàn bộ gốc, lãi và chi phí phải thanh toán. Lịch còn lại ghi tiền đầu tư dự kiến thu về, kèm điều kiện: bán được, thu công nợ, được chia lợi nhuận hoặc được chấp thuận rút vốn. Đánh dấu rõ khoản <strong>đã có căn cứ chắc chắn hơn<\/strong> và khoản <strong>mới là kỳ vọng<\/strong>. Không ghi tiền bán tài sản như tiền đã có trong tài khoản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 2: Tính nguồn trả nợ sau chi tiêu thiết yếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể bắt đầu bằng: <strong>Thu nhập thực nhận – chi tiêu thiết yếu – nghĩa vụ hiện có = phần còn lại trước khoản vay mới.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không lấy toàn bộ thu nhập làm khả năng trả nợ. Cũng không tính hạn mức thẻ, khoản vay mới hay tiền mượn chưa được đồng ý như thu nhập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 3: Thử các tình huống bất lợi<\/strong><\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Tình huống kiểm tra<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Câu hỏi cần trả lời<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Không có lợi nhuận<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Gốc và lãi được trả bằng gì?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu tiền chậm 3–6 tháng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Còn tiền duy trì và trả nợ không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập chính giảm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Khoản nào bắt đầu thiếu?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chi phí vay tăng theo hợp đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Ngân sách còn chịu được không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phải bán thấp hơn dự kiến<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sau trả nợ còn lại bao nhiêu?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Không được gia hạn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có nguồn trả gốc thực tế không?<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Các mốc trên là gợi ý để kiểm tra, không phải giới hạn an toàn áp dụng cho mọi người.<\/span><\/p><p><span style=\"color:#006600;\">Có thể xem thêm từng mốc <strong>30–90–180–365 ngày<\/strong>: nếu khoản đầu tư không trả về đồng nào, gia đình duy trì được đến đâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 4: Xác định điều đang bị đặt vào rủi ro<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không chỉ hỏi “có thể lỗ bao nhiêu”, mà cần gọi tên:<\/span><\/p><ul><li><span style=\"color:#006600;\">Quỹ sinh hoạt còn lại.<\/span><\/li><li><span style=\"color:#006600;\">Học phí và nhu cầu của người phụ thuộc.<\/span><\/li><li><span style=\"color:#006600;\">Khoản dự phòng sức khỏe.<\/span><\/li><li><span style=\"color:#006600;\">Tài sản dùng bảo đảm.<\/span><\/li><li><span style=\"color:#006600;\">Khả năng duy trì công việc, cửa hàng.<\/span><\/li><li><span style=\"color:#006600;\">Nghĩa vụ với người cho mượn.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Cũng cần kiểm tra mục đích sử dụng vốn và điều kiện khoản vay; không mặc định được dùng khoản vay cho bất kỳ hoạt động nào.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 5: Điều chỉnh trước khi giải ngân<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu kế hoạch chỉ chạy được trong kịch bản đẹp, có thể cân nhắc giảm quy mô, tăng vốn tự có, hoãn quyết định hoặc chọn phương án phù hợp hơn với dòng tiền.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Được duyệt vay không đồng nghĩa khoản đầu tư đã phù hợp với khả năng của gia đình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Nếu đã vay và dòng tiền bắt đầu căng, nên làm gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước hết, lập lại bảng tiền vào, tiền ra và thời hạn thực tế. Dừng việc dùng một mức giá kỳ vọng để trấn an rằng mình chưa có vấn đề.<\/span><\/p><p><span style=\"color:#006600;\">Trao đổi sớm với bên cho vay qua kênh chính thức về những lựa chọn có thể có. Gia hạn hoặc điều chỉnh lịch trả cần được chấp thuận; không tự coi đó là quyền chắc chắn.<\/span><\/p><p><span style=\"color:#006600;\">Đồng thời so sánh chi phí tiếp tục giữ khoản đầu tư với các phương án giảm nghĩa vụ. Không có quy tắc chung rằng luôn phải bán ngay, hay luôn phải cố giữ.<\/span><\/p><p><span style=\"color:#006600;\">Nếu vay thêm để giải quyết khoản cũ, cần xem tổng chi phí và nguồn trả sau đó có thực sự cải thiện không. <strong>Khoản vay mới chỉ kéo dài thời gian khi nguyên nhân thiếu tiền vẫn còn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên âm thầm chuyển áp lực sang người thân bằng những lời hứa mà mình chưa có căn cứ thực hiện.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Năm câu hỏi trước khi vay để tìm lợi nhuận<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Nếu khoản đầu tư không tạo tiền, mình trả nợ bằng nguồn nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu thu tiền chậm hơn dự kiến, mình chịu được bao lâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tiền trả gốc đến hạn đã có phương án riêng chưa?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu phải bán hoặc rút vốn bất lợi, thiệt hại thực tế là bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai và nhu cầu thiết yếu nào sẽ bị ảnh hưởng nếu kế hoạch sai?<\/strong><\/span><\/li><\/ol><p><span style=\"color:#006600;\">iProtect có thể giúp người đọc đặt những câu hỏi này theo hoàn cảnh, nhận diện khoảng thiếu dòng tiền và chuẩn bị thông tin trước khi trao đổi với đơn vị cho vay hoặc người có chuyên môn phù hợp. Khung kiểm tra không phải kết luận một khoản đầu tư an toàn hay bảo đảm được cấp vốn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/15 Năm câu hỏi trước khi vay để tìm lợi nhuận.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>“Liệu cơm gắp mắm” khi vay để đầu tư là tính cả khả năng lợi nhuận không đến đúng hẹn. Khoản lời có thể cần thời gian; nghĩa vụ trả nợ cần một nguồn tiền thực tế.<\/strong><\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/15%20Vay%20%C4%91%E1%BB%83%20%C4%91%E1%BA%A7u%20t%C6%B0%20L%E1%BB%A3i%20nhu%E1%BA%ADn%20c%C3%B2n%20tr%C3%AAn%20l%E1%BB%9Di%20h%E1%BB%A9a.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/15%20Vay%20%C4%91%E1%BB%83%20%C4%91%E1%BA%A7u%20t%C6%B0%20L%E1%BB%A3i%20nhu%E1%BA%ADn%20c%C3%B2n%20tr%C3%AAn%20l%E1%BB%9Di%20h%E1%BB%A9a.png","tags":"Liệu cơm gắp mắm,Vay để đầu tư,Đòn bẩy tài chính,Áp lực trả nợ,Rủi ro dòng tiền,Vay mua đất,Vay góp vốn,Thẻ tín dụng,Tài chính gia đình,Câu chuyện trải nghiệm,iProtect","count_view":0,"seo_name":"lieu-com-gap-mam-khi-vay-dau-tu-loi-nhuan-con-tren-loi-hua-tien-tra-no-da-den-han","date_update":0,"date_created_format":"1794206232","meta_title":"ay để đầu tư: Có tài sản nhưng chưa có tiền trả nợ","meta_desc":"Liệu cơm gắp mắm khi vay để đầu tư: Lợi nhuận có thể đến chậm, nhưng khoản nợ vẫn đến hạn. iProtect giúp bạn phân biệt giá trị tài sản với tiền thực thu, kiểm tra nguồn trả nợ và thử tình huống không có lời, chậm bán hoặc thu nhập giảm. Từ mua đất, góp vố","meta_keyword":"liệu cơm gắp mắm khi vay đầu tư,vay tiền để đầu tư,rủi ro vay đầu tư,lợi nhuận chưa có nợ đã đến hạn,vay mua đất chờ tăng giá,vay tiền góp vốn kinh doanh,ứng tiền thẻ tín dụng để đầu tư,kiểm tra khả năng trả nợ,rủi ro thanh khoản tài sản,quản lý dòng tiền","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/lieu-com-gap-mam-khi-vay-dau-tu-loi-nhuan-con-tren-loi-hua-tien-tra-no-da-den-han"},{"id":81838,"name":"Từ mua xe đến vay mua nhà: Liệu cơm gắp mắm để tránh áp lực trả nợ","desc":"<p>“Liệu cơm gắp mắm” không chỉ là chi tiêu trong số tiền đang có, mà còn là tính khả năng duy trì sau mỗi quyết định lớn. Một chiếc xe mua rẻ hơn thị trường vẫn có thể khiến ngân sách thiếu hụt; một căn nhà phù hợp nhu cầu vẫn có thể tạo áp lực khi lãi suất tăng hoặc thu nhập giảm. Từ câu chuyện mua ô tô cũ của đồng nghiệp đến những tình huống vay mua nhà, kinh doanh và chi tiêu gia đình, iProtect giúp người đọc nhìn đủ chi phí, kiểm tra dòng tiền và chuẩn bị phương án dự phòng. Mục tiêu là lựa chọn quy mô và thời điểm phù hợp để tài sản giúp cuộc sống tốt lên.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Mua xe của bạn, rẻ hơn thị trường 50 triệu: Vẫn phải bán sau nửa năm<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>“Liệu cơm gắp mắm” — mua được một tài sản là bước đầu; duy trì được tài sản mà gia đình vẫn sống ổn mới là điều cần tính.<\/i><\/span><\/p><p><span style=\"color:#006600;\">Một chiếc xe mua từ đồng nghiệp. Giá được cho là thấp hơn thị trường. Gia đình đã có phần lớn tiền, chỉ cần vay thêm một khoản.<\/span><\/p><p><span style=\"color:#006600;\">Nhìn vào thời điểm quyết định, đây có vẻ là cơ hội hợp lý: người bán quen biết, nhu cầu sử dụng có thật, số tiền thiếu không quá lớn.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng sau khi nhận xe, những khoản chi mới bắt đầu xuất hiện. Tiền mua xe trả một lần, còn tiền sử dụng, sửa chữa và trả nợ tiếp tục đến từng tháng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Có thể không ai lừa mình. Món hàng cũng có thể được mua với giá tốt. Nhưng quyết định ấy vẫn vượt quá khả năng tài chính của gia đình.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 Mua tài sản Liệu cơm gắp mắm.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><i><strong>Liệu cơm gắp mắm” — mua được một tài sản là bước đầu<\/strong><\/i><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Có 300 triệu đồng, vay thêm 50 triệu đồng: Vì sao vẫn không giữ được xe?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Báo Đầu tư đăng câu chuyện một người dùng <strong>300 triệu đồng tích lũy<\/strong>, vay thêm <strong>50 triệu đồng<\/strong> để mua ô tô cũ của đồng nghiệp với giá <strong>350 triệu đồng<\/strong>. Theo lời kể, mức giá thấp hơn thị trường khoảng 50 triệu đồng.<\/span><\/p><p><span style=\"color:#006600;\">Sau khi sử dụng, chi phí vận hành và sửa chữa khiến ngân sách căng thẳng. Người mua kể phải bán xe sau nửa năm, thu về 280 triệu đồng. <\/span><a href=\"https:\/\/amp.baodautu.vn\/ham-re-mua-o-to-cu-dot-sach-tien-luong-mat-them-tram-trieu-d90656.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">amp.baodautu.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\">Đây là <strong>câu chuyện cá nhân được báo đăng, với giao dịch được kể diễn ra năm 2018<\/strong>, không phải khảo sát thị trường hiện tại hay kết luận người bán gian dối. Mức “rẻ hơn thị trường” cũng là nhận định trong lời kể, không phải kết quả định giá độc lập.<\/span><\/p><p><span style=\"color:#006600;\">Điểm đáng suy nghĩ là cách người mua có thể đã nhìn vào khoảng thiếu để mua xe mà chưa nhìn đủ khoản tiền cần để giữ xe.<\/span><\/p><p><span style=\"color:#006600;\"><strong>“Chỉ thiếu 50 triệu để mua” khác với “đủ khả năng sở hữu và sử dụng chiếc xe này”.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. “Liệu cơm gắp mắm” là tính cả những tháng sau khi mua<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Câu tục ngữ này thường được hiểu là chi tiêu phù hợp khả năng. Nhưng khả năng ấy không chỉ là số dư tài khoản hôm nay.<\/span><\/p><p><span style=\"color:#006600;\">Một quyết định mua sắm lớn cần được đặt trong ít nhất bốn câu hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\">Sau khi mua, còn bao nhiêu tiền dự phòng?<\/span><\/li><li><span style=\"color:#006600;\">Mỗi tháng phải trả thêm những khoản nào?<\/span><\/li><li><span style=\"color:#006600;\">Nếu thu nhập giảm hoặc chi phí tăng, gia đình chịu được bao lâu?<\/span><\/li><li><span style=\"color:#006600;\">Nếu cần bán lại, có thể bán trong thời gian và mức giá nào?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một gia đình có đủ tiền thanh toán vẫn có thể thiếu tiền duy trì. Một gia đình có khoản vay vẫn có thể quản lý tốt nếu dòng tiền, dự phòng và điều kiện vay phù hợp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>“Liệu cơm” không có nghĩa tuyệt đối tránh vay nợ. Đó là hiểu giới hạn của mình trước khi nhận nghĩa vụ dài hạn.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 Liệu cơm gắp mắm” là tính cả những tháng sau khi mua.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>“Liệu cơm gắp mắm” là tính cả những tháng sau khi mua<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Mua đúng giá nhưng sai thời điểm tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một chiếc ô tô có thể phù hợp nhu cầu đi lại nhưng chưa phù hợp ngân sách hiện tại.<\/span><\/p><p><span style=\"color:#006600;\">Một căn nhà có thể tốt về vị trí, pháp lý và thiết kế nhưng khoản vay lại quá nặng so với thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Một mặt bằng có thể được cho thuê rẻ hơn khu vực nhưng doanh thu kinh doanh chưa đủ trả tiền thuê.<\/span><\/p><p><span style=\"color:#006600;\">Trong những trường hợp ấy, vấn đề không nhất thiết nằm ở tài sản. Nó nằm ở <strong>mối quan hệ giữa tài sản và khả năng duy trì của người mua<\/strong>.<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Câu hỏi dễ được chú ý<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Câu hỏi cần tính thêm<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Rẻ hơn thị trường bao nhiêu?<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tổng chi phí sở hữu là bao nhiêu?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cần vay thêm bao nhiêu để mua?<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Mỗi tháng còn dư bao nhiêu sau mọi nghĩa vụ?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Người quen bán có yên tâm không?<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tình trạng tài sản có được kiểm tra độc lập không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Ngân hàng cho vay được không?<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Gia đình có chịu được khi điều kiện thay đổi không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sau này bán có lời không?<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nếu phải bán sớm và bán thấp hơn dự kiến thì sao?<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Giá tốt chỉ là một phần của quyết định tốt.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 Mua đúng giá nhưng sai thời điểm tài chính.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Mua đúng giá nhưng sai thời điểm tài chính<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>4. Từ chiếc xe đến căn nhà: Áp lực có thể lớn hơn nhiều<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với nhà ở, mong muốn sở hữu thường gắn với những điều rất sâu sắc: chỗ ở ổn định, trường học cho con, cảm giác an cư và bớt phụ thuộc vào chủ nhà.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, lời khuyên “không đủ thì đừng mua” thường quá đơn giản so với thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Người mua có thể đã tính toán nghiêm túc. Nhưng kế hoạch vẫn gặp khó khi lãi suất, việc làm, sức khỏe hoặc nghĩa vụ gia đình thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Bài học cần rút ra là <strong>chuẩn bị cho những thay đổi ấy<\/strong>, thay vì quy mọi khó khăn thành “tham” hoặc “không biết tính”.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Một trường hợp báo chí phản ánh: Khoản trả nợ tăng, chủ nhà tính bán<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Dân trí ngày <strong>23\/2\/2026<\/strong> ghi nhận anh Khang ở Bình Tân, TP.HCM, cho biết khoản vay mua bất động sản của mình đã hết thời gian ưu đãi. Theo lời kể, số tiền trả ngân hàng tăng từ khoảng 7–8 triệu đồng lên 14–15 triệu đồng mỗi tháng. Anh đang nhờ môi giới bán lại và có thể chấp nhận lỗ để thu hồi vốn. <\/span><a href=\"https:\/\/dantri.com.vn\/kinh-doanh\/lai-cho-vay-mua-nha-dong-loat-tang-muc-tha-noi-vot-len-15nam-20260223145420804.htm?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Báo Dân trí<\/span><\/a><\/p><p><span style=\"color:#006600;\">Đây là một trường hợp cụ thể tại thời điểm báo đăng. Không thể từ đó suy ra mọi khoản vay đều tăng tương tự hoặc toàn bộ thị trường đang giảm giá.<\/span><\/p><p><span style=\"color:#006600;\">Tuy nhiên, câu chuyện cho thấy một điểm quan trọng: <strong>người mua cần đánh giá khoản vay sau thời gian ưu đãi, không chỉ trong giai đoạn ban đầu.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngay trong thông tin sản phẩm chính thức, thời gian cố định lãi suất cũng có thể chỉ áp dụng cho một phần thời hạn vay. Chẳng hạn, chương trình “Nhà Mới An Cư” Vietcombank công bố ngày 15\/10\/2026 nêu mức lãi suất cố định trong <strong>12 tháng đầu<\/strong>; điều kiện cụ thể phụ thuộc chương trình và hồ sơ. Điều đó không có nghĩa lãi suất được cố định cho toàn bộ khoản vay. <\/span><a href=\"https:\/\/vietcombank.com.vn\/vi-VN\/KHCN\/Truy-cap-nhanh\/Tin-noi-bat\/Articles\/2026\/10\/15\/Nha-moi-an-cu?utm_source=chatgpt.com\"><span style=\"color:#006600;\">vietcombank.com.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\"><strong>5. Những câu chuyện đời thường phía sau câu “cố một chút là được”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Các tình huống dưới đây do iProtect xây dựng để minh họa. Nhân vật và số liệu không phải những trường hợp đã được xác minh từ báo chí.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ nhất: Căn nhà vừa sức trong năm đầu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai vợ chồng tính tiền trả ngân hàng theo lãi suất ưu đãi và thấy vẫn đủ sinh hoạt. Họ quyết định mua vì lo chờ thêm thì giá tăng.<\/span><\/p><p><span style=\"color:#006600;\">Sau đó, khoản vay chuyển sang điều kiện mới. Cùng lúc, gia đình có thêm con, chi phí chăm sóc tăng. Từng khoản riêng lẻ đều có thể giải thích được. Nhưng cộng lại, phần dư hằng tháng biến mất.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều bị bỏ sót:<\/strong> khả năng trả nợ cần được tính theo nhiều giai đoạn, cùng những thay đổi có thể dự kiến trong đời sống.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ hai: Thu nhập tốt nhưng không đều<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người làm môi giới hoặc kinh doanh có vài tháng thu nhập cao, lấy đó làm cơ sở vay mua nhà. Những tháng sau giao dịch chậm lại. Khoản vay vẫn đến hạn đều, còn hoa hồng thì chưa biết khi nào nhận.<\/span><\/p><p><span style=\"color:#006600;\">Người này không nhất thiết có thu nhập thấp. Vấn đề là <strong>nghĩa vụ cố định được xây trên nguồn thu biến động<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều cần tính:<\/strong> dùng mức thu nhập thận trọng, nhìn cả những tháng yếu và giữ khoản dự phòng phù hợp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ ba: Căn hộ cho thuê không tự nuôi được khoản vay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhà đầu tư kỳ vọng tiền thuê sẽ hỗ trợ đáng kể tiền trả ngân hàng. Nhưng khi nhận nhà, cần thêm nội thất, rồi có thời gian trống khách. Khách thuê được với mức thấp hơn dự kiến. Sau phí quản lý, sửa chữa và các khoản liên quan, số tiền thực giữ lại ít hơn con số quảng cáo.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều cần tính:<\/strong> doanh thu cho thuê sau chi phí và cả thời gian không có khách, thay vì lấy mức thuê tốt nhất nhân đủ 12 tháng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ tư: Định bán khi khó, nhưng bán chưa được<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình nghĩ nếu quá áp lực thì bán nhà. Khi cần bán, họ mới thấy người mua ít, thời gian thương lượng dài và tiền lãi vẫn tiếp tục phát sinh. Rao giảm giá chưa đồng nghĩa đã có giao dịch. Giá người bán mong muốn cũng chưa phải số tiền có thể thu về ngay.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều cần tính:<\/strong> phương án thoát phải bao gồm thời gian chờ, chi phí và số tiền ròng sau khi xử lý nghĩa vụ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ năm: Bán nhà để nhẹ gánh, tiếp tục thuê<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình quyết định bán căn hộ đang vay, chuyển sang thuê nơi nhỏ hơn để giảm áp lực. Họ có thể buồn vì phải thay đổi kế hoạch an cư. Nhưng nếu phương án giúp dòng tiền ổn định và bảo vệ sinh hoạt thiết yếu, đó có thể là quyết định điều chỉnh hợp lý.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Thuê nhà trong một giai đoạn không tự đồng nghĩa thất bại. Giữ nhà bằng mọi giá cũng không tự đồng nghĩa thành công.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ sáu: Về quê để sắp xếp lại cuộc sống<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình cân nhắc rời thành phố vì chi phí nhà ở và nuôi con quá cao. Có người xem đó là “bỏ giấc mơ đô thị”. Nhưng quyết định này cần được đánh giá bằng điều kiện thực tế: công việc ở đâu, thu nhập còn lại bao nhiêu, con học thế nào, có hỗ trợ từ gia đình không?<\/span><\/p><p><span style=\"color:#006600;\">Về quê không mặc nhiên rẻ hơn trong mọi mặt. Ở lại thành phố cũng không phải lựa chọn duy nhất đúng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Mục tiêu là cuộc sống có thể duy trì, không phải giữ một hình ảnh thành công đã định sẵn.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 Cố một chút là được.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Những câu chuyện đời thường phía sau câu “cố một chút là được”<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>6. Một phép tính nhỏ: Lãi suất thay đổi có thể ăn hết phần dư<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Ví dụ giả định<\/strong>, gia đình còn dư nợ 1,5 tỷ đồng. Tạm giữ nguyên dư nợ để chỉ minh họa tác động của lãi suất:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Lãi suất giả định<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Tiền lãi bình quân theo phép tính năm chia 12<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">8%\/năm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">10 triệu đồng\/tháng<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">11%\/năm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">13,75 triệu đồng\/tháng<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">13%\/năm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">16,25 triệu đồng\/tháng<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Chênh lệch từ 8% lên 13% là <strong>6,25 triệu đồng tiền lãi mỗi tháng<\/strong> trên mức dư nợ giả định.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bảng chưa gồm trả gốc, phí hoặc cách tính theo số ngày thực tế; đây không phải báo giá ngân hàng hay lịch trả nợ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình trước đó chỉ dư vài triệu đồng mỗi tháng, một thay đổi như vậy có thể làm kế hoạch mất cân đối. Với khoản vay thực tế, cần yêu cầu ngân hàng lập lịch trả nợ theo hợp đồng và các kịch bản lãi suất khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. “Liệu cơm gắp mắm” còn nằm trong những quyết định nhỏ hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Mua trả góp thiết bị:<\/strong> từng khoản nhìn có vẻ nhẹ, nhưng điện thoại, đồ gia dụng và xe máy cộng lại thành nghĩa vụ đáng kể.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Mở cửa hàng:<\/strong> đủ tiền sửa mặt bằng và nhập hàng chưa có nghĩa đủ vốn duy trì trong những tháng chưa có lãi.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chọn trường cho con:<\/strong> học phí năm đầu cần được đặt cạnh các năm tiếp theo, chi phí đưa đón và những thay đổi thu nhập có thể xảy ra.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Đăng ký dịch vụ dài hạn:<\/strong> mức phí ban đầu hấp dẫn cần được xem cùng phí gia hạn, điều kiện duy trì và khả năng sử dụng thực tế.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Mua một món đồ “đang giảm sâu”:<\/strong> nếu không cần dùng, số tiền bỏ ra vẫn là chi phí, dù thấp hơn giá niêm yết.<\/span><\/p><p><span style=\"color:#006600;\">Điểm chung là <strong>một quyết định có thể tạo ra chuỗi nghĩa vụ dài hơn thời điểm thanh toán đầu tiên<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Khung kiểm tra iProtect: Sau khi mua, gia đình sống thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước một tài sản hoặc cam kết lớn, hãy lập bảng với số liệu của chính mình:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Nội dung<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Cần ghi<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Thu nhập có thể dựa vào<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập sau thuế, mức ổn định và phần biến động<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Chi tiêu thiết yếu<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Ăn ở, học hành, y tế, người phụ thuộc<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Nghĩa vụ đang có<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Các khoản vay và cam kết định kỳ<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Chi phí mới<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Trả nợ, vận hành, bảo trì, phí liên quan<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Tiền còn lại sau khi mua<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phần thực sự có thể dùng khi phát sinh<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Kịch bản bất lợi<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập giảm, lãi tăng, sửa chữa lớn, bán chậm<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Không có một tỷ lệ vay duy nhất bảo đảm phù hợp cho mọi gia đình. Hai nhà cùng thu nhập nhưng khác số người phụ thuộc, tính ổn định việc làm và dự phòng sẽ có sức chịu đựng khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Có thể thử nhìn theo các mốc <strong>30–90–180–365 ngày<\/strong>: nếu thu nhập suy giảm, khoản tiền sẵn có giúp gia đình duy trì đến đâu? Đây là cách rà soát, không phải thang điểm chứng nhận an toàn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 những quyết định nhỏ hơn.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>9. Đã mua rồi và đang căng thẳng, cần làm gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước hết, ghi lại dòng tiền thực tế thay vì chỉ nghĩ chung rằng “tháng này khó”.<\/span><\/p><p><span style=\"color:#006600;\">Phân biệt khoản khó tạm thời với tình trạng thiếu hụt kéo dài. Trao đổi sớm với bên cho vay về các lựa chọn có thể xem xét; việc thay đổi kỳ hạn hoặc cơ cấu không phải quyền lợi tự động được chấp thuận.<\/span><\/p><p><span style=\"color:#006600;\">Nếu cân nhắc chuyển khoản vay, cần tính cả điều kiện phê duyệt, phí tất toán, chi phí hồ sơ và nghĩa vụ sau ưu đãi. Nếu cân nhắc bán tài sản, tính số tiền ròng có thể giữ lại và chỗ ở hoặc phương tiện thay thế.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Tránh vay thêm chỉ để kéo dài một phương án đang thiếu hụt mà chưa có nguồn trả rõ ràng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quyết định tiếp tục, thu nhỏ hay dừng lại nên dựa trên con số từ hiện tại trở đi. Khoản tiền đã chi không tự làm cho việc giữ tài sản trở nên phù hợp hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Năm câu hỏi trước khi nói “cố thêm một chút”<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Tôi đủ tiền mua, hay đủ tiền mua và duy trì?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Kế hoạch dựa trên thu nhập ổn định hay những tháng tốt nhất?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu lãi suất hoặc chi phí tăng, phần dư còn bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu phải bán sớm, gia đình có chịu được thời gian chờ và khoản giảm giá không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có phương án nhỏ hơn, chậm hơn hoặc linh hoạt hơn vẫn giải quyết được nhu cầu không?<\/strong><\/span><\/li><\/ol><p><span style=\"color:#006600;\">“Liệu cơm gắp mắm” không phải lời khuyên thu nhỏ mọi ước mơ. Đó là cách lựa chọn quy mô, thời điểm và nghĩa vụ để mình có thể đi đường dài.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 Năm câu hỏi trước khi nói “cố thêm một chút”.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Năm câu hỏi trước khi nói “cố thêm một chút”<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Bài học iProtect: Có thể mua đúng giá nhưng vẫn quyết định sai với khả năng tài chính của mình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một tài sản nên giúp cuộc sống tốt lên. Để biết điều đó, cần nhìn cả những tháng sau ngày mua.<\/span><\/p><p><span style=\"color:#006600;\"><i>iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><i>Bài thuộc chuyên mục “Câu chuyện, trải nghiệm”. Các trường hợp báo chí được dẫn nguồn riêng; những câu chuyện mở rộng và bảng tính được ghi rõ là minh họa. Nội dung giúp rà soát quyết định, cần đối chiếu với hồ sơ và điều kiện thực tế của từng gia đình.<\/i><\/span><\/p><figure class=\"table\"><table><thead><tr><th style=\"padding:.75pt;width:61.55pt;\"><span style=\"color:#006600;\"><strong>Chuyên đề <\/strong><\/span><\/th><th style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/cau-chuyen-trai-nghiem-chia-se-kinh-nghiem-song-va-bai-hoc-cung-iprotect\"><span style=\"color:#006600;\"><strong>Câu chuyện, trải nghiệm: Chia sẻ kinh nghiệm sống và bài học cùng iProtect<\/strong><\/span><\/a><span style=\"color:#006600;\"><strong>.<\/strong><\/span><\/th><\/tr><\/thead><tbody><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">1<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/tha-con-san-sat-bat-con-ca-ro-ve-re-ban-dau-khoan-mat-lon-ve-sau\"><span style=\"color:#006600;\">“Thả con săn sắt, bắt con cá rô”: Vé rẻ ban đầu, khoản mất lớn về sau<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">2<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/chon-mat-gui-vang-tin-nguoi-quen-van-phai-kiem-tra-ve\"><span style=\"color:#006600;\">Chọn mặt gửi vàng: Tin người quen, vẫn phải kiểm tra vé<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">3<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/treo-dau-de-ban-thit-cho-ban-mua-dung-hang-hay-chi-dung-hinh-quang-cao\"><span style=\"color:#006600;\">Treo đầu dê, bán thịt chó: Bạn mua đúng hàng hay chỉ đúng hình quảng cáo?<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">4<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/mat-ngot-chet-ruoi-khi-loi-chao-moi-hap-dan-khien-minh-quen-kiem-chung\"><span style=\"color:#006600;\">Mật ngọt chết ruồi: Khi lời chào mời hấp dẫn khiến mình quên kiểm chứng<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">5<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/vang-thau-lan-lon-trong-mua-sam-nhieu-tai-lieu-chua-chac-nhieu-bang-chung\"><span style=\"color:#006600;\">Vàng thau lẫn lộn trong mua sắm: Nhiều tài liệu chưa chắc nhiều bằng chứng<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">6<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/tu-mua-xe-den-vay-mua-nha-lieu-com-gap-mam-de-tranh-ap-luc-tra-no\"><span style=\"color:#006600;\">Từ mua xe đến vay mua nhà: Liệu cơm gắp mắm để tránh áp lực trả nợ<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">7<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/but-sa-ga-chet-trong-mua-nha-vay-von-va-kinh-doanh-can-kiem-tra-gi-truoc-khi-ky\"><span style=\"color:#006600;\">Bút sa gà chết trong mua nhà, vay vốn và kinh doanh: Cần kiểm tra gì trước khi ký?<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">8<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/tham-bat-bo-mam-trong-doi-song-tiet-kiem-the-nao-de-tranh-ton-kem-ve-sau\"><span style=\"color:#006600;\">Tham bát bỏ mâm trong đời sống: Tiết kiệm thế nào để tránh tốn kém về sau?<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">9<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/gia-re-tren-quang-cao-tra-tien-moi-biet-phi-an-va-muc-giam-chua-chac-giup-ban-tiet-kiem\"><span style=\"color:#006600;\">Giá rẻ trên quảng cáo, trả tiền mới biết: Phí ẩn và mức giảm chưa chắc giúp bạn tiết kiệm<\/span><\/a><\/td><\/tr><\/tbody><\/table><\/figure>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/10%20Mua%20t%C3%A0i%20s%E1%BA%A3n%20Li%E1%BB%87u%20c%C6%A1m%20g%E1%BA%AFp%20m%E1%BA%AFm.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/10%20Mua%20t%C3%A0i%20s%E1%BA%A3n%20Li%E1%BB%87u%20c%C6%A1m%20g%E1%BA%AFp%20m%E1%BA%AFm.png","tags":"Liệu cơm gắp mắm,Câu chuyện trải nghiệm,Tài chính gia đình,Chi tiêu phù hợp,Mua ô tô cũ,Vay mua nhà,Áp lực trả nợ,Chi phí sở hữu,Quỹ dự phòng,Quản lý dòng tiền,iPro","count_view":0,"seo_name":"tu-mua-xe-den-vay-mua-nha-lieu-com-gap-mam-de-tranh-ap-luc-tra-no","date_update":0,"date_created_format":"1793852013","meta_title":"Mua rẻ vẫn có thể quá sức: Bài học tài chính từ câu “Liệu cơm gắp mắm”","meta_desc":"“Liệu cơm gắp mắm”: Mua được chưa chắc đã đủ sức duy trì. Từ chuyện mua ô tô cũ giá rẻ đến áp lực vay mua nhà, iProtect giúp bạn nhìn rõ chi phí sở hữu, nghĩa vụ trả nợ và khoản dự phòng cần giữ. Bài viết gợi ý cách kiểm tra dòng tiền, thử kịch bản thu nh","meta_keyword":"liệu cơm gắp mắm,bài học liệu cơm gắp mắm,mua được chưa chắc nuôi được,chi phí nuôi ô tô cũ,mua xe phù hợp tài chính,khả năng trả nợ vay mua nhà,áp lực lãi suất vay mua nhà,cân đối tài chính gia đình,kiểm tra dòng tiền trước khi mua nhà,dự phòng khi thu n","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/tu-mua-xe-den-vay-mua-nha-lieu-com-gap-mam-de-tranh-ap-luc-tra-no"},{"id":80953,"name":"Khởi nghiệp: Mất vốn, dòng tiền, trách nhiệm và những rủi ro founder cần nhìn thấy","desc":"<h2>Khởi nghiệp – Nhìn rủi ro trước khi đặt tương lai vào một cơ hội<\/h2><p>Khởi nghiệp mở ra cơ hội tạo doanh nghiệp, tài sản và nguồn thu mới, nhưng cũng khiến người sáng lập đối mặt đồng thời với rủi ro mất vốn, thiếu dòng tiền, nợ, trách nhiệm với khách hàng và đối tác, sức khỏe, gia đình và khả năng thất bại kinh doanh.<\/p><p>Chuyên mục <strong>Khởi nghiệp<\/strong> của iProtect tiếp cận vấn đề từ <strong>Startup Risk Discovery – Khám phá rủi ro khởi nghiệp<\/strong>. Thay vì chỉ hỏi doanh nghiệp có thể tăng trưởng bao nhiêu, chúng ta đặt những câu hỏi thực tế hơn: Founder có thể mất tối đa bao nhiêu vốn? Doanh nghiệp còn bao nhiêu tháng Runway? Nếu doanh thu giảm 50% thì chuyện gì xảy ra? Nếu founder không thể làm việc, ai vận hành doanh nghiệp? Nếu phải đóng cửa, còn bao nhiêu khoản nợ và nghĩa vụ?<\/p><p>Từ <strong>Startup Stress Test<\/strong>, iProtect giúp nhận diện khoảng trống giữa rủi ro và khả năng chịu đựng thực tế của doanh nghiệp cũng như người sáng lập, từ đó tìm kiếm những giải pháp phù hợp về dòng tiền, vốn, nợ, pháp lý, vận hành, sức khỏe, bảo hiểm hoặc tái cấu trúc.<\/p><p>Bởi bảo vệ khởi nghiệp không có nghĩa là loại bỏ mọi rủi ro hay đảm bảo doanh nghiệp luôn thành công. Điều quan trọng là <strong>một lần kinh doanh không thành công không phá hủy tương lai tài chính của founder và gia đình<\/strong>.<\/p><p><strong>Bảo vệ khởi nghiệp trước hết là bảo vệ khả năng được làm lại.<\/strong><\/p>","content":"<p><span style=\"color:#006600;\"><strong>Khởi nghiệp – Mất vốn, dòng tiền, trách nhiệm và thất bại kinh doanh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khởi nghiệp thường bắt đầu bằng một câu hỏi đầy kỳ vọng: <strong>“Nếu thành công, doanh nghiệp này có thể lớn đến đâu?”<\/strong> Nhưng trước khi trả lời câu hỏi đó, người sáng lập cũng nên trả lời một câu khác: <strong>“Nếu mọi thứ không diễn ra như kế hoạch, tôi có thể mất những gì và chịu đựng được bao lâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người đi làm có thể đối mặt với rủi ro mất việc và giảm thu nhập. Người khởi nghiệp thường chịu thêm nhiều lớp rủi ro cùng lúc: tiền tiết kiệm trở thành vốn kinh doanh, thu nhập cá nhân không còn ổn định, chi phí doanh nghiệp xuất hiện hàng tháng, hợp đồng tạo ra nghĩa vụ, nhân viên phụ thuộc vào dòng tiền, khách hàng có thể chậm thanh toán và đôi khi người sáng lập còn sử dụng tài sản cá nhân hoặc khoản vay để duy trì doanh nghiệp.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, khởi nghiệp không đơn giản là chuyển từ <strong>Employee – Người làm công<\/strong> thành <strong>Founder – Người sáng lập<\/strong>. Đó còn là sự chuyển đổi: <strong>Thu nhập tương đối ổn định → thu nhập biến động. Tiền tiết kiệm → vốn chịu rủi ro. Trách nhiệm cá nhân → trách nhiệm với khách hàng, nhân viên, đối tác và chủ nợ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Một nguồn rủi ro → nhiều rủi ro có thể xảy ra đồng thời. <\/strong>iProtect gọi cách tiếp cận này là <strong>Startup Risk Discovery – Khám phá rủi ro khởi nghiệp<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu không phải ngăn một người khởi nghiệp. Mục tiêu là giúp họ biết: <strong>Mình đang đặt những gì vào cuộc chơi?<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/4 Khoi nghiep.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khởi nghiệp – Mất vốn, dòng tiền, trách nhiệm và thất bại kinh doanh<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Khởi nghiệp không chỉ có Business Risk – còn có Founder Risk<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đánh giá một startup, người ta thường hỏi về thị trường, sản phẩm, đối thủ, doanh thu, lợi nhuận và khả năng tăng trưởng. Đó là những <strong>Business Risk – Rủi ro kinh doanh<\/strong>. Nhưng đối với người sáng lập còn tồn tại một lớp khác: <strong>Founder Risk – Rủi ro của chính người sáng lập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một người 32 tuổi có 1 tỷ đồng tiết kiệm, thu nhập 50 triệu\/tháng và quyết định nghỉ việc để mở doanh nghiệp.<\/span><\/p><p><span style=\"color:#006600;\">Sau 12 tháng: 500 triệu đã đầu tư vào công ty; 300 triệu được dùng để bù dòng tiền; thu nhập cá nhân giảm mạnh; gia đình vẫn cần 30 triệu\/tháng; khoản vay nhà vẫn phải trả; công ty còn nợ nhà cung cấp. Startup có thể vẫn tồn tại. Nhưng <strong>Founder Financial Position – vị thế tài chính của người sáng lập<\/strong> đã thay đổi hoàn toàn.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do phải nhìn đồng thời hai hệ thống: <strong>Business Financial Health – Sức khỏe tài chính doanh nghiệp <\/strong>và <strong>Founder Financial Health – Sức khỏe tài chính người sáng lập. <\/strong>Một doanh nghiệp có thể chưa phá sản nhưng người sáng lập đã cạn nguồn lực.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/4 rui ro khoi nghiep.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Khởi nghiệp không chỉ có Business Risk – còn có Founder Risk<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 1. Mất vốn – rủi ro đầu tiên và dễ nhìn thấy nhất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khởi nghiệp luôn có khả năng mất vốn. Nhưng câu hỏi quan trọng không phải chỉ là: B<strong>ạn đầu tư bao nhiêu? <\/strong>Mà là: <strong>Số tiền đó chiếm bao nhiêu phần trăm tài sản có thể sử dụng của bạn?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai người cùng đầu tư 500 triệu nhưng mức độ rủi ro hoàn toàn khác nhau. Người A có tổng tài sản tài chính 5 tỷ. <strong>Startup Exposure = 10%. <\/strong>Người B có toàn bộ tiền tiết kiệm 600 triệu. <strong>Startup Exposure ≈ 83%. <\/strong>Nếu dự án thất bại, cùng mất 500 triệu nhưng hậu quả đối với cuộc sống của hai người rất khác nhau. Đó là <strong>Capital Concentration Risk – Rủi ro tập trung vốn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một nguyên tắc quan trọng:<strong>Khả năng mất tiền không quyết định toàn bộ mức độ rủi ro. Khả năng chịu được việc mất số tiền đó mới quyết định mức độ tổn thương.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 2. Đừng nhầm tiền đầu tư với số tiền tối đa có thể mất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một founder nói: “Tôi chỉ đầu tư 500 triệu.” Nhưng sau đó doanh nghiệp thiếu tiền.<\/span><\/p><p><span style=\"color:#006600;\">Founder bỏ thêm 100 triệu. Rồi 200 triệu. Rồi vay 300 triệu. Rồi sử dụng thẻ tín dụng. Rồi mượn người thân. 500 triệu ban đầu có thể trở thành 1,2 tỷ. Đây là một hiện tượng rất nguy hiểm: <strong>Capital Creep – vốn cam kết tăng dần ngoài kế hoạch ban đầu<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Người sáng lập cần xác định trước một khái niệm rất đơn giản: <strong>Maximum Loss Limit – Giới hạn thua lỗ tối đa <\/strong>Không phải: Tôi muốn đầu tư bao nhiêu? Mà là: <strong>Tôi có thể mất tối đa bao nhiêu mà cuộc sống gia đình vẫn không bị phá vỡ?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 3. Lợi nhuận chưa phải thứ giết doanh nghiệp nhanh nhất – dòng tiền mới là vấn đề sống còn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp có thể có doanh thu nhưng vẫn hết tiền. Ví dụ tháng này doanh nghiệp bán được: <strong>500 triệu đồng. <\/strong>Nhưng khách hàng thanh toán sau 60 ngày. Trong khi doanh nghiệp phải trả ngay: lương 150 triệu, thuê mặt bằng 50 triệu, nhà cung cấp 180 triệu, marketing 70 triệu, chi phí khác 50 triệu. Tổng tiền phải chi: <strong>500 triệu.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Doanh thu trên báo cáo là 500 triệu nhưng tiền chưa về. Đây là <strong>Cash Flow Gap – Khoảng trống dòng tiền<\/strong>. Doanh nghiệp không thể trả lương bằng “doanh thu sẽ thu được”. Do đó founder cần phân biệt: <strong>Revenue – Doanh thu <\/strong>khác với <strong>Profit – Lợi nhuận<\/strong><\/span><\/p><p><span style=\"color:#006600;\">và càng khác với <strong>Cash – Tiền thực sự đang có.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong nhiều tình huống: <strong>Cash determines survival – Tiền mặt quyết định khả năng tồn tại.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 4. Startup cũng cần Runway<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong khởi nghiệp, <strong>Runway<\/strong> là khoảng thời gian doanh nghiệp có thể tiếp tục hoạt động trước khi hết tiền nếu tình hình không cải thiện.<\/span><\/p><p><span style=\"color:#006600;\">Công thức đơn giản: <strong>Runway = Tiền có thể sử dụng ÷ Cash Burn hàng tháng.<\/strong> Trong đó <strong>Cash Burn<\/strong> là lượng tiền doanh nghiệp đang tiêu ròng mỗi tháng.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: Tiền còn lại: <strong>900 triệu<\/strong> Cash Burn: <strong>150 triệu\/tháng<\/strong> Runway: <strong>6 tháng.<\/strong> Nhưng founder còn cần một phép tính thứ hai: <strong>Founder Runway<\/strong> Ví dụ: Tiền cá nhân còn lại: 300 triệu. Chi phí gia đình thiết yếu: 30 triệu\/tháng. Founder Runway: <strong>10 tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bây giờ chúng ta có hai đồng hồ đang chạy: <strong>Business Runway: 6 tháng; Founder Runway: 10 tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu cả hai cùng tiến về 0, áp lực ra quyết định sẽ tăng rất nhanh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5. Personal Money và Business Money phải được tách ra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những lỗi phổ biến của doanh nghiệp nhỏ. Tiền công ty thiếu → lấy tiền cá nhân bù. Cá nhân thiếu → lấy tiền công ty sử dụng.<\/span><\/p><p><span style=\"color:#006600;\">Cuối cùng founder không biết: Doanh nghiệp thực sự đang lãi hay lỗ, mình đã đầu tư tổng cộng bao nhiêu, công ty đang nợ mình bao nhiêu, mình đang nợ công ty bao nhiêu, và số tiền nào thực sự còn có thể sử dụng.<\/span><\/p><p><span style=\"color:#006600;\">Đây không chỉ là vấn đề kế toán. Đó là <strong>Risk Visibility – Khả năng nhìn thấy rủi ro<\/strong>. Nếu tiền cá nhân và tiền doanh nghiệp không được tách rõ, founder rất khó biết khi nào mình đang tiến gần tới giới hạn nguy hiểm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨6. Nợ có thể biến Business Risk thành Personal Risk<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một công ty trách nhiệm hữu hạn về nguyên tắc tạo ra sự tách biệt nhất định giữa doanh nghiệp và cá nhân theo khuôn khổ pháp lý áp dụng. Nhưng trên thực tế, người sáng lập doanh nghiệp nhỏ có thể vẫn tạo ra nghĩa vụ cá nhân thông qua bảo lãnh, vay cá nhân, thế chấp tài sản, thẻ tín dụng hoặc các cam kết khác.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Doanh nghiệp vay 2 tỷ<\/strong> ↓<strong>Founder bảo lãnh cá nhân<\/strong> ↓doanh nghiệp không trả được ↓rủi ro có thể truyền sang founder. Khi đó: <strong>Business Debt Risk<\/strong> đã trở thành: <strong>Founder Financial Risk.<\/strong> Vì vậy câu hỏi cần đặt trước khi ký một nghĩa vụ tài chính là: <strong>Nếu doanh nghiệp không trả được khoản này, tài sản hoặc thu nhập cá nhân nào của tôi có thể bị ảnh hưởng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 7. Trách nhiệm không chỉ nằm ở khoản vay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi kinh doanh, founder bước vào một mạng lưới trách nhiệm rộng hơn.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Khách hàng:<\/strong> sản phẩm, dịch vụ, cam kết, dữ liệu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Nhân viên:<\/strong> lương, môi trường làm việc, nghĩa vụ lao động.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Nhà cung cấp:<\/strong> thanh toán và hợp đồng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Chủ nhà:<\/strong> tiền thuê và thời hạn thuê.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Ngân hàng\/chủ nợ:<\/strong> khoản vay và nghĩa vụ trả nợ.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Nhà nước:<\/strong> thuế, giấy phép, tuân thủ.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Đối tác:<\/strong> các cam kết thương mại.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Cộng đồng:<\/strong> trong một số ngành còn có trách nhiệm về an toàn, môi trường hoặc bên thứ ba.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đó là <strong>Liability Exposure – Mức độ phơi nhiễm trước trách nhiệm pháp lý và tài chính<\/strong>. Một sự cố đôi khi không chỉ làm mất một tài sản. Nó có thể tạo ra <strong>chuỗi nghĩa vụ<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/4 trach nhiem khoi nghiep.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khởi nghiệp Trách nhiệm không chỉ nằm ở khoản vay<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 8. 8 vùng Startup Risk người trẻ nên nhận diện<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Capital Risk – Rủi ro vốn:<\/strong>Mất một phần hoặc toàn bộ vốn đã đầu tư.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Cash Flow Risk – Rủi ro dòng tiền: <\/strong>Tiền vào chậm hơn tiền ra khiến doanh nghiệp không đủ tiền vận hành.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Revenue Risk – Rủi ro doanh thu: <\/strong>Khách hàng ít hơn dự kiến, đơn hàng giảm hoặc thị trường thay đổi.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Debt Risk – Rủi ro nợ: <\/strong>Khoản vay tiếp tục phải trả ngay cả khi hoạt động kinh doanh suy giảm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Liability Risk – Rủi ro trách nhiệm: <\/strong>Khiếu nại, bồi thường, hợp đồng hoặc trách nhiệm với bên thứ ba.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Operational Risk – Rủi ro vận hành: <\/strong>Nhân sự, hệ thống, nhà cung cấp, công nghệ hoặc quy trình gặp sự cố.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Founder Risk – Rủi ro người sáng lập: <\/strong>Founder mất sức khỏe, mất khả năng làm việc, xung đột đồng sáng lập hoặc kiệt sức.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Failure & Exit Risk – Rủi ro thất bại và rút lui: <\/strong>Doanh nghiệp không đạt mô hình kinh doanh bền vững và phải thu hẹp, bán hoặc đóng cửa.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Điểm quan trọng là tám vùng này <strong>không độc lập<\/strong>. Chúng có thể tạo thành chuỗi: <strong>Doanh thu giảm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Cash Flow thiếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Vay thêm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Debt tăng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Founder bơm thêm tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Personal Savings giảm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Gia đình chịu áp lực<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Founder Stress tăng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Quyết định kinh doanh kém hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Business Risk tiếp tục tăng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây mới là cấu trúc thực sự của Startup Risk.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/4 Nhan din rui ro khoi nghiep.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>8 vùng Startup Risk người trẻ nên nhận diện<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨9. Hãy thử Startup Stress Test<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ lập kế hoạch cho kịch bản tăng trưởng, hãy thử đặt doanh nghiệp vào những tình huống xấu hơn dự kiến.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Kịch bản 1 – Doanh thu bằng 50% kế hoạch trong 6 tháng.<\/strong> Doanh nghiệp còn sống được bao lâu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 2 – Khách hàng lớn nhất biến mất.<\/strong> Bao nhiêu phần trăm doanh thu mất theo?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 3 – Khoản phải thu bị chậm 90 ngày.<\/strong> Công ty có đủ tiền trả lương và nhà cung cấp không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 4 – Founder không thể làm việc 6 tháng.<\/strong> Ai có thể vận hành doanh nghiệp?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 5 – Phát sinh một khoản bồi thường lớn.<\/strong> Công ty tự chịu được bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 6 – Chi phí đầu vào tăng 20%.<\/strong> Biên lợi nhuận còn đủ không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 7 – Cần thêm 1 tỷ vốn nhưng không huy động được.<\/strong> Kế hoạch B là gì?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 8 – Doanh nghiệp phải đóng cửa ngày mai.<\/strong> Tổng nghĩa vụ còn lại là bao nhiêu?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Kịch bản số 8 đặc biệt quan trọng. Founder thường có <strong>Plan to Start – Kế hoạch bắt đầu<\/strong>, nhưng rất ít người có <strong>Plan to Stop – Kế hoạch dừng lại<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/4 Startup Stress Test.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Hãy thử Startup Stress Test<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨10. Hãy thử bài kiểm tra 30 – 90 – 180 – 365 ngày<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>30 ngày doanh thu giảm mạnh:<\/strong> công ty có cần dùng vốn dự phòng? <strong>90 ngày:<\/strong> có bắt đầu chậm trả nhà cung cấp hoặc phải bơm tiền cá nhân? <strong>180 ngày:<\/strong> founder có phải vay thêm hoặc bán tài sản? <strong>365 ngày:<\/strong> nếu mô hình vẫn chưa đạt điểm hòa vốn, có tiếp tục hay dừng?<\/span><\/p><p><span style=\"color:#006600;\">Đây không phải tư duy bi quan. Đó là <strong>Survival Planning – Lập kế hoạch sống sót<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Startup có thể theo đuổi upside rất lớn nhưng founder vẫn phải biết downside tối đa của mình nằm ở đâu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 11. 15 câu hỏi tự kiểm tra Startup Risk<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\">Tôi đang đầu tư bao nhiêu phần trăm tài sản có thể sử dụng vào doanh nghiệp?<\/span><\/li><li><span style=\"color:#006600;\">Mức lỗ tối đa tôi chấp nhận là bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Tiền cá nhân và tiền doanh nghiệp đã được tách biệt chưa?<\/span><\/li><li><span style=\"color:#006600;\">Doanh nghiệp đang có bao nhiêu tháng Runway?<\/span><\/li><li><span style=\"color:#006600;\">Cá nhân tôi có bao nhiêu tháng Founder Runway?<\/span><\/li><li><span style=\"color:#006600;\">Nếu doanh thu giảm 50%, doanh nghiệp tồn tại được bao lâu?<\/span><\/li><li><span style=\"color:#006600;\">Khách hàng lớn nhất chiếm bao nhiêu phần trăm doanh thu?<\/span><\/li><li><span style=\"color:#006600;\">Khoản phải thu trung bình mất bao lâu mới trở thành tiền?<\/span><\/li><li><span style=\"color:#006600;\">Tôi có đang sử dụng nợ cá nhân để tài trợ doanh nghiệp không?<\/span><\/li><li><span style=\"color:#006600;\">Tôi đã bảo lãnh những nghĩa vụ nào cho doanh nghiệp?<\/span><\/li><li><span style=\"color:#006600;\">Nếu xảy ra khiếu nại hoặc sự cố lớn, doanh nghiệp có nguồn lực xử lý không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu tôi không thể làm việc sáu tháng, ai vận hành công ty?<\/span><\/li><li><span style=\"color:#006600;\">Gia đình có phụ thuộc vào thu nhập của tôi không?<\/span><\/li><li><span style=\"color:#006600;\">Tôi đã xác định điều kiện nào khiến mình phải thu hẹp hoặc dừng doanh nghiệp chưa?<\/span><\/li><li><span style=\"color:#006600;\">Nếu doanh nghiệp đóng cửa ngày mai, tôi còn lại bao nhiêu tài sản, bao nhiêu khoản nợ và bao nhiêu tháng để bắt đầu lại?<\/span><\/li><\/ol><p><span style=\"color:#006600;\">Câu cuối cùng đặc biệt quan trọng: <strong>Nếu startup thất bại, founder còn khả năng làm lại không?<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/4 tự kiểm tra Startup Risk.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>15 câu hỏi tự kiểm tra Startup Risk<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>12. Startup Protection Gap là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Startup Protection Gap – Khoảng trống bảo vệ khởi nghiệp<\/strong> là khoảng cách giữa những tổn thất doanh nghiệp và founder có thể phải chịu với nguồn lực hiện có để hấp thụ những tổn thất đó.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ doanh nghiệp có: 500 triệu tiền mặt; Cash Burn 100 triệu\/tháng; khách hàng còn nợ 800 triệu; nợ nhà cung cấp 400 triệu; founder đã đầu tư 1 tỷ; gia đình founder cần 30 triệu\/tháng; quỹ dự phòng cá nhân chỉ còn 150 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Trên báo cáo, doanh nghiệp vẫn có tài sản và khoản phải thu. Nhưng nhìn theo Risk Discovery: <strong>Business Runway ngắn + Founder Runway ngắn + Receivable Risk cao + Family Dependency tồn tại.<\/strong> Protection Gap có thể rất lớn. Và một lần nữa: <strong>Protection Gap không đồng nghĩa Insurance Gap.<\/strong> Không phải mọi khoảng trống đều được giải quyết bằng bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 13. Startup Protection là một Protection Stack – Hệ thống bảo vệ nhiều lớp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một founder có thể cần nhiều lớp bảo vệ.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Layer 1 – Capital Limit \/ Giới hạn vốn:<\/strong> xác định trước số vốn tối đa chấp nhận mất.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 2 – Emergency Fund \/ Quỹ dự phòng cá nhân:<\/strong> không để startup sử dụng hết tiền sống của gia đình.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 3 – Business Runway \/ Thời gian sống của doanh nghiệp:<\/strong> quản trị tiền mặt và tốc độ đốt tiền.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 4 – Revenue Diversification \/ Đa dạng doanh thu:<\/strong> giảm phụ thuộc vào một khách hàng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 5 – Debt Control \/ Kiểm soát nợ:<\/strong> hiểu rõ khoản vay, bảo lãnh và nghĩa vụ cá nhân.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 6 – Legal & Compliance \/ Pháp lý và tuân thủ:<\/strong> hợp đồng, thuế, lao động, giấy phép và trách nhiệm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 7 – Operational Resilience \/ Khả năng phục hồi vận hành:<\/strong> quy trình, dữ liệu, nhân sự và phương án dự phòng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 8 – Founder Protection \/ Bảo vệ người sáng lập:<\/strong> sức khỏe, khả năng lao động và người thay thế.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 9 – Insurance \/ Bảo hiểm:<\/strong> chuyển giao một số rủi ro lớn phù hợp như tài sản, trách nhiệm, sức khỏe hoặc những rủi ro đặc thù khác.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 10 – Exit Plan \/ Kế hoạch rút lui:<\/strong> biết khi nào thu hẹp, bán, chuyển giao hoặc đóng doanh nghiệp.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một startup được bảo vệ tốt không phải startup <strong>không bao giờ thất bại<\/strong>. Đó là startup mà thất bại <strong>không nhất thiết phá hủy tương lai tài chính của founder và gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/4Hệ thống bảo vệ nhiều lớp.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Startup Protection là một Protection Stack – Hệ thống bảo vệ nhiều lớp<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 14. Một khái niệm quan trọng: Founder Single Point of Failure<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giống như gia đình có thể phụ thuộc vào một người trụ cột, startup cũng thường phụ thuộc quá lớn vào founder.<\/span><\/p><p><span style=\"color:#006600;\">Founder có thể cùng lúc: bán hàng, giữ quan hệ khách hàng, quản lý tiền, ký hợp đồng,<\/span><\/p><p><span style=\"color:#006600;\">phê duyệt chi tiêu, nắm mật khẩu, hiểu sản phẩm, quản lý nhân viên. Nếu người đó biến mất khỏi hệ thống trong ba tháng và doanh nghiệp gần như ngừng hoạt động, founder chính là: <strong>Founder Single Point of Failure – Điểm phụ thuộc trọng yếu vào người sáng lập.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một Protection Gap rất lớn. Giải pháp không nhất thiết là bảo hiểm. Có thể là: quy trình, ủy quyền, người kế nhiệm, quản trị dữ liệu, phân quyền tài khoản, hợp đồng, hệ thống vận hành, và sau đó mới đến những giải pháp chuyển giao rủi ro phù hợp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 15. Thất bại kinh doanh không nhất thiết phải trở thành thất bại tài chính cá nhân<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có lẽ là nguyên tắc quan trọng nhất của chuyên đề. Startup là một thử nghiệm kinh tế có rủi ro. Một dự án thất bại không nhất thiết đồng nghĩa người sáng lập phải: Mất toàn bộ tiền tiết kiệm, mất nhà, gánh nợ nhiều năm, phá vỡ tài chính gia đình, hoặc mất khả năng bắt đầu lại.<\/span><\/p><p><span style=\"color:#006600;\">Cần tạo một <strong>Financial Firewall – Bức tường ngăn cách tài chính<\/strong> giữa: <strong>Startup <\/strong>và <strong>Cuộc sống cá nhân. <\/strong>Nó có thể bao gồm việc tách tài khoản, giới hạn vốn đầu tư, giới hạn bảo lãnh, duy trì quỹ gia đình, quản trị nợ, cấu trúc pháp lý phù hợp và xác định trước điểm dừng. Một founder giỏi không chỉ biết khi nào nên đầu tư thêm.<\/span><\/p><p><span style=\"color:#006600;\">Founder cũng cần biết: <strong>Khi nào không nên đặt thêm tương lai của mình vào một giả thuyết kinh doanh chưa được chứng minh.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 16. Từ Startup Risk Discovery đến Demand Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người tìm kiếm: “Kinh doanh thua lỗ phải làm sao?” đang thể hiện một <strong>Information Need – Nhu cầu thông tin<\/strong>. Nhưng nếu qua Startup Stress Test chúng ta biết: Founder 31 tuổi<\/span><\/p><p><span style=\"color:#006600;\">→ đã đầu tư 800 triệu<\/span><\/p><p><span style=\"color:#006600;\">→ doanh thu 300 triệu\/tháng<\/span><\/p><p><span style=\"color:#006600;\">→ Cash Burn 100 triệu<\/span><\/p><p><span style=\"color:#006600;\">→ Runway 4 tháng<\/span><\/p><p><span style=\"color:#006600;\">→ 60% doanh thu từ một khách hàng<\/span><\/p><p><span style=\"color:#006600;\">→ vay cá nhân 500 triệu<\/span><\/p><p><span style=\"color:#006600;\">→ có vợ và con nhỏ<\/span><\/p><p><span style=\"color:#006600;\">→ mortgage 15 triệu\/tháng<\/span><\/p><p><span style=\"color:#006600;\">→ quỹ dự phòng gia đình còn 3 tháng<\/span><\/p><p><span style=\"color:#006600;\">thì đây không còn là một lượt đọc bài.<\/span><\/p><p><span style=\"color:#006600;\">Hệ thống đã nhìn thấy một <strong>Qualified Demand – Nhu cầu đủ rõ và đủ điều kiện để hành động<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/4 Demand Discovery.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Demand Discovery<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Nhu cầu của founder này có thể không phải:“Mua bảo hiểm doanh nghiệp.” Nó có thể là: <strong>quản trị dòng tiền, tái cấu trúc nợ, kế toán, pháp lý, thu hồi công nợ, tìm khách hàng mới, giảm chi phí, bảo vệ sức khỏe, bảo vệ người trụ cột, bảo hiểm trách nhiệm hoặc tư vấn tái cấu trúc doanh nghiệp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó chính là: <strong>Startup Risk Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Founder & Business Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Startup Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Demand Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Qualified Demand<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Solution Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Trusted Matching<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Transaction.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>17. Đây là nơi iProtect có thể vượt khỏi phạm vi bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một founder đang gặp Cash Flow Gap chưa chắc cần bảo hiểm.<\/span><\/p><ul><li><span style=\"color:#006600;\">Họ có thể cần: <strong>ngân hàng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\">Một founder có Liability Gap có thể cần: <strong>luật sư + bảo hiểm trách nhiệm.<\/strong><\/span><\/li><li><span style=\"color:#006600;\">Một founder phụ thuộc vào một khách hàng có thể cần: <strong>B2B Discovery + Sales Solution.<\/strong><\/span><\/li><li><span style=\"color:#006600;\">Một founder có Operational Gap có thể cần:<strong>phần mềm + tư vấn vận hành.<\/strong><\/span><\/li><li><span style=\"color:#006600;\">Một founder có Founder Protection Gap có thể cần: <strong>sức khỏe + bảo hiểm + người kế nhiệm + quy trình.<\/strong><\/span><\/li><li><span style=\"color:#006600;\">Một doanh nghiệp thiếu khách hàng có thể cần: <strong>AI Discovery.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là điểm rất đáng chú ý: <strong>Risk Discovery có thể trở thành cửa vào của Demand Discovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì hỏi người kinh doanh: <strong>Bạn muốn mua sản phẩm gì?<\/strong> hãy hỏi: <strong>Điều gì có thể khiến doanh nghiệp của bạn không sống được thêm 12 tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ câu trả lời, chúng ta mới tìm giải pháp.<strong>Khởi nghiệp không phải tránh rủi ro – mà là biết rủi ro nào đáng để chấp nhận<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không có startup nào hoàn toàn an toàn. Nếu loại bỏ mọi rủi ro, có thể cũng loại bỏ luôn phần lớn cơ hội.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng có sự khác biệt rất lớn giữa: <strong>Taking Risk – Chấp nhận rủi ro có tính toán<\/strong> và <strong>Being Exposed – Bị phơi nhiễm trước rủi ro mà không biết.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Người sáng lập cần biết:<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tôi có thể mất bao nhiêu vốn?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Doanh nghiệp sống được bao nhiêu tháng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Gia đình sống được bao nhiêu tháng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu doanh thu giảm một nửa thì chuyện gì xảy ra?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tôi đang chịu trách nhiệm cho những nghĩa vụ nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu bản thân không thể làm việc thì ai thay thế?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Điểm nào khiến tôi phải dừng?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Và quan trọng nhất: <strong>Nếu doanh nghiệp này thất bại, tôi có còn đủ nguồn lực để bắt đầu lại không?<\/strong> Bởi mục tiêu của Protection không phải đảm bảo mọi startup đều thành công. Mục tiêu là để <strong>một lần kinh doanh không thành công không trở thành dấu chấm hết cho tương lai tài chính của người sáng lập và gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/4 Founder cần biết.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>Bảo vệ khởi nghiệp trước hết là bảo vệ quyền được làm lại.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 iProtect – Khám phá rủi ro.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#EE0000;\"><strong>Các Bài Liên Quan:<\/strong><\/span><\/p><ul><li><a href=\"https:\/\/iprotect.vn\/lua-dao-tai-chinh-so-khi-mot-cu-click-co-the-lam-mat-nhieu-nam-tich-luy\"><span style=\"color:#EE0000;\">Lừa đảo & tài chính số - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/truoc-khi-hoi-dau-tu-loi-bao-nhieu-hay-hoi-neu-sai-ban-co-the-mat-nhung-gi\"><span style=\"color:#EE0000;\">Tiền & đầu tư - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/no-tin-dung-the-tin-dung-vay-tieu-dung-vay-mua-xe-va-mua-nha-ban-dang-cam-ket-bao-nhieu-thu-nhap-tuong-lai\"><span style=\"color:#EE0000;\">Nợ & tín dụng - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/khoi-nghiep-mat-von-dong-tien-trach-nhiem-va-nhung-rui-ro-founder-can-nhin-thay\"><span style=\"color:#EE0000;\">Khởi nghiệp - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/gia-dinh-moi-ket-hon-sinh-con-mua-nha-va-nhung-rui-ro-tai-chinh-can-chuan-bi\"><span style=\"color:#EE0000;\">Gia đình mới - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/viec-lam-nghe-nghiep-mat-viec-giam-thu-nhap-va-ai-dang-thay-doi-tuong-lai-nghe-nghiep\"><span style=\"color:#EE0000;\">Mất việc, giảm thu nhập, AI thay đổi nghề nghiệp - Đọc thêm!<\/span><\/a><\/li><\/ul><p> <\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/9.%20Nguoi%20Tre\/4%20Founder%20c%E1%BA%A7n%20bi%E1%BA%BFt.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/9.%20Nguoi%20Tre\/4%20Founder%20c%E1%BA%A7n%20bi%E1%BA%BFt.png","tags":"khởi nghiệp,rủi ro khởi nghiệp,mất vốn,dòng tiền,thiếu dòng tiền,thất bại kinh doanh,rủi ro kinh doanh,Startup Risk,Founder Risk,Cash Flow Risk,Business Runway,Founder Runway,Startup Stress Test,Startup Protection Gap,Demand Discovery,Solution Discovery,iProtect","count_view":0,"seo_name":"khoi-nghiep-mat-von-dong-tien-trach-nhiem-va-nhung-rui-ro-founder-can-nhin-thay","date_update":0,"date_created_format":"1788840338","meta_title":"Nếu startup thất bại, bạn còn lại gì? Bản đồ rủi ro cho khởi nghiệp","meta_desc":"Khởi nghiệp có thể tạo cơ hội lớn nhưng cũng kéo theo rủi ro mất vốn, thiếu dòng tiền, nợ và trách nhiệm kinh doanh. Chuyên mục Khởi nghiệp của iProtect giúp founder nhận diện Startup Risk, kiểm tra Runway, Stress Test, xác định Protection Gap và tìm giải","meta_keyword":"khởi nghiệp,rủi ro khởi nghiệp,khởi nghiệp thất bại,mất vốn kinh doanh,kinh doanh thua lỗ,thiếu dòng tiền,quản lý dòng tiền doanh nghiệp,rủi ro dòng tiền,trách nhiệm người sáng lập,rủi ro founder,Startup Risk,Founder Risk,Business Runway,Founder Runway,St","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/khoi-nghiep-mat-von-dong-tien-trach-nhiem-va-nhung-rui-ro-founder-can-nhin-thay"},{"id":80896,"name":"Gián đoạn kinh doanh là gì? Doanh nghiệp sống được bao lâu nếu phải ngừng hoạt động?","desc":"<p>Gián đoạn kinh doanh có thể bắt đầu từ một vụ cháy, hỏng dây chuyền, mất điện, sự cố công nghệ hay đứt gãy chuỗi cung ứng. Tài sản có thể sửa chữa hoặc thay thế, nhưng trong thời gian doanh nghiệp ngừng hoạt động, doanh thu suy giảm trong khi lương, lãi vay và nhiều chi phí vẫn tiếp tục. Chuyên đề giúp doanh nghiệp Stress Test khả năng tồn tại qua các mốc 30–90–180–365 ngày, xác định Survival Time, Recovery Time và Protection Gap để tiến tới Business Resilience.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Gián đoạn kinh doanh là gì? Doanh nghiệp sống được bao lâu nếu phải ngừng hoạt động?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp có thể sở hữu nhà xưởng hàng trăm tỷ đồng, máy móc hiện đại, lượng hàng tồn kho lớn và doanh thu hàng chục tỷ đồng mỗi tháng. Nhưng chỉ cần một sự cố khiến hoạt động phải dừng lại, câu hỏi quan trọng nhất có thể không còn là <strong>“Doanh nghiệp có bao nhiêu tài sản?”<\/strong> mà trở thành <strong>“Doanh nghiệp còn đủ tiền và đủ năng lực để tồn tại bao lâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cháy nhà xưởng, ngập nước, hỏng dây chuyền trọng yếu, mất điện kéo dài, sự cố hệ thống công nghệ, đứt gãy nguồn cung, tai nạn nghiêm trọng hay một biến cố khác đều có thể tạo ra cùng một hậu quả: <strong>hoạt động kinh doanh bị gián đoạn<\/strong>. Nhà xưởng có thể sửa, máy móc có thể mua lại, nhưng trong thời gian chờ phục hồi, doanh thu có thể giảm hoặc biến mất trong khi lương, lãi vay, tiền thuê, chi phí quản lý và nhiều nghĩa vụ khác vẫn tiếp tục.<\/span><\/p><p><span style=\"color:#006600;\">Đó là lý do <strong>Business Interruption – Gián đoạn kinh doanh<\/strong> cần được nhìn như một lớp rủi ro độc lập trong Business Protection.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 Gián đoạn kinh doanh Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gián đoạn kinh doanh là gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Gián đoạn kinh doanh là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gián đoạn kinh doanh là tình trạng một sự cố khiến doanh nghiệp <strong>không thể duy trì hoạt động bình thường<\/strong>, dẫn đến suy giảm hoặc mất doanh thu, lợi nhuận, dòng tiền và phát sinh thêm chi phí để duy trì hoặc khôi phục hoạt động. Điểm quan trọng là phải phân biệt <strong>thiệt hại tài sản<\/strong> với <strong>thiệt hại kinh doanh do tài sản đó không thể tiếp tục tạo ra giá trị<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, một vụ cháy làm hỏng dây chuyền sản xuất trị giá 20 tỷ đồng. 20 tỷ đồng là thiệt hại vật chất có thể nhìn thấy. Nhưng nếu cần sáu tháng để nhập dây chuyền mới, lắp đặt, kiểm định và chạy thử, trong sáu tháng đó doanh nghiệp còn có thể mất doanh thu, lợi nhuận, khách hàng, đơn hàng và thị phần.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>Sự cố → Thiệt hại vật chất → Ngừng hoạt động → Mất doanh thu → Áp lực dòng tiền → Mất khách hàng → Khó phục hồi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, <strong>giá trị tài sản bị thiệt hại không phản ánh đầy đủ tổng tác động của một sự cố đối với doanh nghiệp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Một nhà máy ngừng hoạt động nhưng chi phí không ngừng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là nghịch lý nguy hiểm của Business Interruption. Khi hoạt động bình thường, doanh thu tạo ra dòng tiền để doanh nghiệp chi trả cho bộ máy vận hành. Khi xảy ra sự cố, doanh thu có thể giảm rất nhanh nhưng nhiều khoản chi phí không giảm tương ứng.<\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp vẫn có thể phải trả <strong>lương và chi phí giữ nhân sự chủ chốt, lãi vay, tiền thuê, chi phí quản lý, phần mềm và hệ thống công nghệ, bảo vệ, kế toán, phí dịch vụ, nghĩa vụ với nhà cung cấp và nhiều khoản cố định khác<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, doanh nghiệp không nhất thiết phá sản vì tài sản bị cháy hết. Doanh nghiệp có thể rơi vào khủng hoảng vì <strong>không còn đủ dòng tiền để duy trì khoảng thời gian từ lúc sự cố xảy ra đến khi hoạt động tạo doanh thu trở lại<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng thời gian này có thể gọi đơn giản là <strong>Survival Gap – khoảng trống sống còn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Doanh nghiệp sống được bao lâu nếu doanh thu dừng lại?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những câu hỏi quan trọng nhất của Business Protection. Một chỉ số đơn giản có thể sử dụng để Stress Test là: <strong>Business Survival Runway = Nguồn thanh khoản có thể sử dụng \/ Dòng tiền phải chi mỗi tháng trong thời gian gián đoạn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, doanh nghiệp có 12 tỷ đồng tiền và nguồn thanh khoản thực sự có thể huy động. Trong điều kiện ngừng hoạt động, sau khi cắt giảm những khoản không cần thiết, doanh nghiệp vẫn cần khoảng 3 tỷ đồng mỗi tháng để trả lương, lãi vay, thuê mặt bằng, quản lý và các nghĩa vụ thiết yếu.<\/span><\/p><p><span style=\"color:#006600;\">Business Survival Runway sơ bộ là: <strong>12 tỷ \/ 3 tỷ = 4 tháng.<\/strong> Điều đó không có nghĩa doanh nghiệp chắc chắn tồn tại được bốn tháng, vì còn phải xét công nợ thu được, nghĩa vụ đến hạn, hạn mức tín dụng, chi phí khôi phục, khả năng tạo doanh thu một phần và nhiều yếu tố khác. Nhưng con số này giúp ban lãnh đạo nhìn thấy một vấn đề rất cụ thể: <strong>Nếu hoạt động không phục hồi trước tháng thứ tư, áp lực thanh khoản có thể trở nên nghiêm trọng.<\/strong> Đây là một chỉ số đáng được đưa vào <strong>Business Protection Profile<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 Thời gian trụ của DN Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Doanh nghiệp sống được bao lâu nếu doanh thu dừng lại?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử bài kiểm tra 30 – 90 – 180 – 365 ngày<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ hỏi “Doanh nghiệp có phương án dự phòng không?”, hãy đặt doanh nghiệp vào bốn kịch bản.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>30 ngày ngừng hoạt động:<\/strong> doanh nghiệp thường có thể sử dụng tiền mặt, hàng tồn kho, khoản phải thu, hạn mức tín dụng hoặc chuyển đơn hàng sang cơ sở khác. Đây là giai đoạn xử lý khủng hoảng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>90 ngày:<\/strong> áp lực bắt đầu rõ rệt hơn. Khách hàng không thể chờ mãi. Nhân sự có thể tìm việc khác. Nhà cung cấp bắt đầu lo ngại. Các khoản vay tiếp tục đến hạn. Dòng tiền trở thành vấn đề trung tâm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>180 ngày:<\/strong> đây không còn đơn thuần là một sự cố vận hành. Doanh nghiệp có nguy cơ mất khách hàng chiến lược, nhân sự chủ chốt, vị trí trong chuỗi cung ứng và khả năng tiếp cận vốn.<\/span><\/li><li><span style=\"color:#006600;\"><strong>365 ngày:<\/strong> câu hỏi lúc này có thể chuyển từ <i>“Bao giờ nhà máy hoạt động lại?”<\/i> sang <i>“Doanh nghiệp sau khi hoạt động lại còn giữ được bao nhiêu phần trăm năng lực kinh doanh trước sự cố?”<\/i><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Vì thế, <strong>Recovery Time và Survival Time phải được đánh giá cùng nhau<\/strong>. Nếu doanh nghiệp chỉ sống được ba tháng nhưng cần chín tháng để phục hồi, tồn tại một khoảng trống rất lớn:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Survival Time: 3 tháng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Recovery Time: 9 tháng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Protection Gap: 6 tháng.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây mới là loại khoảng trống mà việc kiểm kê tài sản thông thường không thể phát hiện.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 Kiểm thử sức khoẳ tồn tại DN.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Bài kiểm tra 30 – 90 – 180 – 365 ngày<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Recovery Time không chỉ là thời gian sửa nhà xưởng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một sai lầm phổ biến là cho rằng khi nhà xưởng được sửa xong thì gián đoạn kinh doanh kết thúc.Trên thực tế, quá trình có thể dài hơn: <strong>Sự cố → Dọn dẹp → Đánh giá thiệt hại → Sửa chữa → Đặt máy móc → Vận chuyển → Lắp đặt → Kiểm định → Chạy thử → Tuyển\/đào tạo lại → Khởi động → Tăng dần công suất → Trở lại hoạt động bình thường.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu thiết bị đặc thù phải nhập khẩu và mất tám tháng mới giao được thì dù nhà xưởng được sửa trong ba tháng, doanh nghiệp vẫn chưa thể sản xuất bình thường. Tương tự, nhà máy có thể chạy lại ở tháng thứ sáu nhưng chỉ đạt 30% công suất; tháng thứ tám đạt 60%; đến tháng thứ mười hai mới trở về mức trước sự cố.<\/span><\/p><p><span style=\"color:#006600;\">Do đó cần phân biệt:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Physical Recovery<\/strong> – tài sản được khôi phục.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Operational Recovery<\/strong> – hoạt động được khôi phục.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Financial Recovery<\/strong> – doanh thu và dòng tiền được khôi phục.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Commercial Recovery<\/strong> – khách hàng, đơn hàng và vị thế thị trường được khôi phục.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bốn thời điểm này hiếm khi trùng nhau.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 Recovery Time Nhà Xưởng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Recovery Time không chỉ là thời gian sửa nhà xưởng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Business Interruption còn có thể bắt đầu từ bên ngoài doanh nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp không nhất thiết phải bị cháy mới bị gián đoạn. Một nhà máy phụ thuộc vào một nhà cung cấp duy nhất có thể phải ngừng sản xuất khi <strong>nhà cung cấp đó<\/strong> gặp sự cố. Một doanh nghiệp phụ thuộc vào một kho trung tâm có thể bị ảnh hưởng nếu kho ngừng hoạt động. Một doanh nghiệp xuất nhập khẩu có thể gặp vấn đề khi logistics hoặc nguồn nguyên liệu trọng yếu bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tìm những <strong>Single Points of Failure – điểm lỗi đơn có khả năng làm cả hệ thống dừng lại<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Chúng có thể là một nhà máy, một dây chuyền duy nhất, một máy móc không có thiết bị thay thế, một nhà cung cấp nguyên liệu, một khách hàng chiếm tỷ trọng doanh thu quá lớn, một kho trung tâm, một hệ thống IT, một người nắm kiến thức vận hành quan trọng hoặc một nguồn vốn duy nhất.<\/span><\/p><p><span style=\"color:#006600;\">Một Business Protection Profile tốt phải tìm được những điểm này <strong>trước khi chúng trở thành sự cố<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Mất doanh thu chưa chắc là thiệt hại nguy hiểm nhất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử doanh nghiệp phải ngừng hoạt động sáu tháng và sau đó khôi phục được toàn bộ tài sản. Nếu khách hàng vẫn quay lại, nhân sự vẫn còn, chuỗi cung ứng được phục hồi và doanh nghiệp có đủ vốn, hậu quả có thể kiểm soát. Nhưng nếu trong sáu tháng đó ba khách hàng lớn chuyển sang đối thủ và không quay trở lại, tác động có thể kéo dài nhiều năm.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, Business Interruption cần được nhìn theo chuỗi: <strong>Operational Interruption → Financial Interruption → Customer Interruption → Strategic Interruption.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đến một thời điểm nhất định, vấn đề không còn là “ngừng sản xuất” mà trở thành <strong>suy giảm năng lực cạnh tranh của doanh nghiệp<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Business Continuity khác với Business Interruption<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai khái niệm này liên quan nhưng không giống nhau. <strong>Business Interruption<\/strong> hỏi: Điều gì xảy ra khi hoạt động bị gián đoạn? Trong khi <strong>Business Continuity<\/strong> hỏi: Làm thế nào để những hoạt động quan trọng nhất vẫn tiếp tục hoặc được khôi phục trong thời gian chấp nhận được?<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, doanh nghiệp có thể chuẩn bị nhà cung cấp thứ hai, địa điểm sản xuất dự phòng, dữ liệu backup ngoài cơ sở, khả năng làm việc từ xa, thỏa thuận gia công với đối tác, tồn kho an toàn, nguồn điện dự phòng, hạn mức tín dụng khẩn cấp và quy trình phản ứng sự cố.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu không nhất thiết là làm cho mọi rủi ro biến mất. Điều đó gần như không thể.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu là: <strong>Reduce Probability → Reduce Impact → Maintain Critical Operations → Accelerate Recovery.<\/strong> Đó chính là nền tảng của Business Resilience.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Bảo hiểm gián đoạn kinh doanh nằm ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong một số cấu trúc bảo hiểm doanh nghiệp, giải pháp liên quan đến <strong>Business Interruption<\/strong> có thể hỗ trợ doanh nghiệp đối với những tổn thất tài chính thuộc phạm vi bảo hiểm phát sinh khi hoạt động bị gián đoạn sau một sự kiện được bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng doanh nghiệp không nên hiểu đơn giản rằng: <strong>“Có bảo hiểm gián đoạn kinh doanh = mọi trường hợp mất doanh thu đều được bồi thường.”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Phạm vi thực tế phụ thuộc vào hợp đồng, nguyên nhân tổn thất được bảo hiểm, điều kiện kích hoạt, thời gian chờ, thời hạn bồi thường, số tiền\/giới hạn bảo hiểm, cách xác định tổn thất và các điều khoản loại trừ.<\/span><\/p><p><span style=\"color:#006600;\">Đặc biệt, <strong>Business Continuity Plan và bảo hiểm không thay thế nhau<\/strong>. Một bên giúp doanh nghiệp <strong>tiếp tục và phục hồi hoạt động<\/strong>; bên kia có thể giúp <strong>chuyển giao một phần hậu quả tài chính của những rủi ro thuộc phạm vi bảo hiểm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Kiến trúc đúng hơn là: <strong>Prevention → Mitigation → Emergency Response → Business Continuity → Financial Reserve → Insurance → Recovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi Stress Test cho chủ doanh nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi hỏi nên mua sản phẩm bảo hiểm nào, người điều hành có thể thử trả lời 10 câu hỏi:<\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Nếu ngày mai doanh thu bằng 0, doanh nghiệp tồn tại được bao nhiêu tháng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\">Nếu nhà máy chính ngừng hoạt động, có địa điểm hoặc năng lực sản xuất thay thế không?<\/span><\/li><li><span style=\"color:#006600;\">Máy móc nào nếu hỏng sẽ khiến toàn bộ dây chuyền dừng?<\/span><\/li><li><span style=\"color:#006600;\">Mất bao lâu để mua và đưa thiết bị đó trở lại vận hành?<\/span><\/li><li><span style=\"color:#006600;\">Khách hàng lớn nhất có thể chờ doanh nghiệp bao lâu?<\/span><\/li><li><span style=\"color:#006600;\">Có nhà cung cấp nào không thể thay thế nhanh chóng không?<\/span><\/li><li><span style=\"color:#006600;\">Những nhân sự nào bắt buộc phải giữ trong thời gian gián đoạn?<\/span><\/li><li><span style=\"color:#006600;\">Dữ liệu và hệ thống quan trọng có thể phục hồi trong bao lâu?<\/span><\/li><li><span style=\"color:#006600;\">Doanh nghiệp có đủ thanh khoản cho kịch bản 90, 180 hoặc 365 ngày không?<\/span><\/li><li><span style=\"color:#006600;\">Những rủi ro nào đã được phòng ngừa, dự phòng, tự giữ lại hoặc chuyển giao và <strong>Protection Gap còn lại là gì?<\/strong><\/span><\/li><\/ol><p><span style=\"color:#006600;\">Nếu ban lãnh đạo không thể trả lời một số câu hỏi trên, đó chưa nhất thiết là dấu hiệu doanh nghiệp yếu. Nhưng nó cho thấy <strong>những vùng cần được Discovery và Stress Test sâu hơn<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 10 câu hỏi Stress Test chủ DN.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi Stress Test cho chủ doanh nghiệp<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Business Interruption đến Business Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là nơi iProtect có thể tiếp cận khác với một hành trình bắt đầu từ sản phẩm. Thay vì: <strong>Doanh nghiệp → Tìm bảo hiểm → Xem sản phẩm → Nhận báo giá<\/strong> có thể bắt đầu bằng: <strong>Doanh nghiệp → Nhận diện hoạt động trọng yếu → Stress Test → Xác định Recovery Time → Xác định Survival Time → Protection Gap → Solution Discovery → Insurance\/Other Solutions → Advisor.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Business Protection Profile vì thế có thể chứa những chỉ số rất thực tế như <strong>Critical Operations, Maximum Tolerable Downtime, Recovery Time, Cash Runway, Customer Concentration, Supplier Dependency, Key Person Dependency, Data Recovery Capability và Existing Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khi dữ liệu đó được cấu trúc, câu hỏi “Doanh nghiệp cần bảo hiểm gì?” trở nên dễ trả lời hơn rất nhiều, bởi doanh nghiệp đã biết <strong>mình đang bảo vệ điều gì và khoảng trống nằm ở đâu<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Đừng hỏi doanh nghiệp có bao nhiêu tài sản – hãy hỏi doanh nghiệp chịu được bao nhiêu ngày không hoạt động<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có lẽ là sự thay đổi quan trọng nhất trong tư duy Business Protection. Một doanh nghiệp có 500 tỷ đồng tài sản chưa chắc chống chịu tốt hơn doanh nghiệp có 100 tỷ đồng tài sản. Doanh nghiệp thứ hai có thể có nhiều địa điểm sản xuất, nguồn cung thay thế, tiền mặt dự phòng, dữ liệu backup, khách hàng phân tán và kế hoạch Business Continuity tốt hơn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 DN chịu được bao nhiêu ngày không hoạt động.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Do đó: <strong>Asset Value ≠ Business Resilience.<\/strong> Giá trị tài sản cho biết doanh nghiệp <strong>đang sở hữu những gì<\/strong>. Business Resilience cho biết doanh nghiệp <strong>có thể chịu đựng và phục hồi như thế nào khi những thứ đó bị gián đoạn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, một câu hỏi rất đáng để mọi chủ doanh nghiệp thử trả lời ngay hôm nay là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nếu từ sáng mai doanh nghiệp buộc phải ngừng hoạt động, chúng ta sống được 30 ngày, 90 ngày, 180 ngày hay một năm?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu chưa có câu trả lời, đó chính là điểm bắt đầu của <strong>Business Interruption Discovery<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Và từ câu hỏi tưởng chừng đơn giản đó, doanh nghiệp có thể đi tiếp đến <strong>Risk Discovery → Stress Test → Protection Gap → Business Protection Profile → Solution Discovery → Business Resilience<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu cuối cùng không phải chuẩn bị cho một doanh nghiệp <strong>không bao giờ gặp sự cố<\/strong>. Mục tiêu thực tế hơn là xây dựng một doanh nghiệp <strong>khi sự cố xảy ra vẫn đủ khả năng tồn tại, tiếp tục những hoạt động quan trọng và quay trở lại mạnh mẽ hơn<\/strong>.<\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/6%20Doanh%20Nghiep\/4%20Gi%C3%A1n%20%C4%91o%E1%BA%A1n%20kinh%20doanh%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/6%20Doanh%20Nghiep\/4%20Gi%C3%A1n%20%C4%91o%E1%BA%A1n%20kinh%20doanh%20Iprotect.png","tags":"gián đoạn kinh doanh,Business Interruption,Business Protection,Business Resilience,Protection Gap,Business Stress Test,Survival Time,Recovery Time,dòng tiền doanh nghiệp,rủi ro doanh nghiệp,Business Continuity,bảo hiểm gián đoạn kinh doanh,quản trị rủi ro,iProtect","count_view":0,"seo_name":"gian-doan-kinh-doanh-la-gi-doanh-nghiep-song-duoc-bao-lau-neu-phai-ngung-hoat-dong","date_update":0,"date_created_format":"1788701489","meta_title":"Nếu doanh thu bằng 0 từ ngày mai, DN của bạn tồn tại được bao lâu?","meta_desc":"Gián đoạn kinh doanh có thể khiến doanh thu dừng lại trong khi lương, lãi vay và nhiều chi phí vẫn tiếp tục. Doanh nghiệp sống được 30, 90, 180 hay 365 ngày nếu phải ngừng hoạt động? Hãy Stress Test dòng tiền, thời gian phục hồi, khách hàng, chuỗi cung ứn","meta_keyword":"gián đoạn kinh doanh là gì,Business Interruption là gì,bảo hiểm gián đoạn kinh doanh,doanh nghiệp ngừng hoạt động,rủi ro gián đoạn kinh doanh,doanh nghiệp sống được bao lâu,dòng tiền khi ngừng kinh doanh,Business Survival Runway,Survival Time,Recovery Tim","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/gian-doan-kinh-doanh-la-gi-doanh-nghiep-song-duoc-bao-lau-neu-phai-ngung-hoat-dong"},{"id":80845,"name":"Mất thu nhập 6 tháng: Gia đình của bạn có thể duy trì được bao lâu?","desc":"<p><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong> Khi nguồn thu nhập chính dừng lại, chi phí sinh hoạt, khoản vay, học tập của con và các nghĩa vụ gia đình vẫn tiếp tục. Chuyên đề giúp bạn tính <strong>Thời gian Duy trì Tài chính<\/strong>, kiểm tra quỹ dự phòng, nguồn thu còn lại và các lớp bảo vệ hiện có, từ đó xác định <strong>Income Protection Gap – Khoảng trống Bảo vệ Thu nhập<\/strong>. Quan trọng không chỉ là gia đình có bao nhiêu tiền, mà là có thể vượt qua 6 tháng gián đoạn thu nhập mà không phải vay nợ, bán tài sản hay hy sinh những mục tiêu quan trọng hay không.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sáu tháng không có thu nhập nghe có vẻ là một kịch bản xa xôi, nhưng chỉ cần người trụ cột mất việc, mắc bệnh phải điều trị dài ngày, gặp tai nạn, công việc kinh doanh đình trệ hoặc nguồn thu chính đột ngột suy giảm, câu hỏi này có thể trở thành vấn đề rất thực tế: <strong>Nếu nguồn thu nhập chính dừng lại từ ngày mai, gia đình có thể duy trì cuộc sống hiện tại được bao lâu?<\/strong> Một tháng, ba tháng, sáu tháng hay lâu hơn? Điều đáng chú ý là nhiều gia đình biết mình kiếm được bao nhiêu mỗi tháng, biết có bao nhiêu tiền tiết kiệm, thậm chí có BHYT và một vài hợp đồng bảo hiểm, nhưng lại chưa từng tính <strong>Financial Runway – Thời gian Duy trì Tài chính<\/strong> của chính mình. Đây mới là con số giúp chúng ta nhìn rõ khả năng chống chịu khi dòng tiền bị gián đoạn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Thu Nhap 6 tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập không có nghĩa mọi chi phí cũng dừng lại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi thu nhập giảm hoặc mất hoàn toàn, phần lớn nghĩa vụ của gia đình vẫn tiếp tục. Tiền ăn, điện nước, nhà ở, học tập của con, chăm sóc sức khỏe, khoản vay, phí quản lý, phương tiện đi lại và những nghĩa vụ với người phụ thuộc không tự biến mất. Thậm chí nếu nguyên nhân mất thu nhập là bệnh tật hoặc tai nạn, gia đình có thể rơi vào tình trạng khó khăn hơn: <strong>thu nhập giảm trong khi chi phí lại tăng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung hiệu ứng rất đơn giản: <strong>MẤT\/GIẢM THU NHẬP → DÒNG TIỀN THIẾU HỤT → SỬ DỤNG QUỸ DỰ PHÒNG → SỬ DỤNG TIẾT KIỆM KHÁC → VAY NỢ\/BÁN TÀI SẢN → ẢNH HƯỞNG MỤC TIÊU GIA ĐÌNH.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điều quan trọng vì vậy không phải chỉ là “gia đình có tiền tiết kiệm hay không”, mà là <strong>nguồn lực hiện tại có thể hấp thụ phần dòng tiền thiếu hụt trong bao nhiêu tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Hãy bắt đầu bằng câu hỏi: Gia đình thực sự cần bao nhiêu tiền mỗi tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu một gia đình đang chi 50 triệu đồng mỗi tháng, không có nghĩa khi mất thu nhập vẫn bắt buộc phải duy trì toàn bộ 50 triệu. Một số khoản như du lịch, mua sắm, giải trí hoặc đầu tư tự nguyện có thể tạm thời cắt giảm. Nhưng sẽ tồn tại một mức chi phí tối thiểu để gia đình tiếp tục vận hành. Hãy gọi đó là <strong>Essential Monthly Cost – Chi phí Thiết yếu Hàng tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, một gia đình đang chi 50 triệu đồng\/tháng nhưng khi có biến cố có thể giảm xuống còn 30 triệu đồng gồm tiền ăn và sinh hoạt 10 triệu, nhà ở và điện nước 5 triệu, học tập và chăm sóc con 5 triệu, khoản vay 7 triệu, đi lại và những nghĩa vụ thiết yếu khác 3 triệu. Khi đó con số cần dùng để kiểm tra khả năng duy trì không phải 50 triệu mà trước tiên là <strong>30 triệu đồng\/tháng<\/strong>. Đây chính là “mức sống tối thiểu tài chính” mà gia đình cần bảo vệ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Tiêu bao nhiêu mối tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình thực sự cần bao nhiêu tiền mỗi tháng?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập 6 tháng không nhất thiết đồng nghĩa mất 100% thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm rất quan trọng. Trong nhiều gia đình có hai người tạo thu nhập, khi một người mất việc hoặc không thể làm việc, nguồn thu của người còn lại vẫn tồn tại. Người mất việc cũng có thể có trợ cấp, thu nhập phụ, tiền cho thuê tài sản hoặc những nguồn thu khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, không nên tính đơn giản: <strong>Chi phí tháng × 6 = số tiền cần có.<\/strong> Cách nhìn phù hợp hơn là: <strong>Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ bắt buộc + Chi phí phát sinh do biến cố – Thu nhập còn lại ổn định.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 30 triệu đồng\/tháng nhưng khi người trụ cột mất thu nhập vẫn còn 12 triệu đồng từ người còn lại. Khoảng thiếu hụt thực tế là: <strong>30 triệu – 12 triệu = 18 triệu đồng\/tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tình trạng này kéo dài sáu tháng, khoảng thiếu hụt cơ bản sẽ là khoảng <strong>108 triệu đồng<\/strong>, chưa tính những chi phí bất thường khác.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy, điều iProtect cần biết không chỉ là <strong>“Thu nhập hiện tại bao nhiêu?”<\/strong> mà còn là <strong>“Thu nhập nào vẫn còn tồn tại khi một nguồn thu chính gặp biến cố?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Financial Runway – Gia đình còn “đường băng” bao nhiêu tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong doanh nghiệp, runway thường được dùng để mô tả khoảng thời gian một tổ chức có thể tiếp tục hoạt động trước khi cạn nguồn tiền. Gia đình cũng có thể áp dụng một cách nhìn tương tự.<\/span><\/p><p><span style=\"color:#006600;\">Công thức đơn giản: <strong>Thời gian Duy trì Tài chính = Nguồn lực thanh khoản có thể sử dụng ÷ Dòng tiền thiếu hụt hàng tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình có 180 triệu đồng quỹ dự phòng và thiếu hụt 30 triệu mỗi tháng khi mất nguồn thu chính: <strong>180 ÷ 30 = 6 tháng.<\/strong> Nhưng nếu vẫn còn 15 triệu thu nhập và phần thiếu hụt chỉ còn 15 triệu: <strong>180 ÷ 15 = 12 tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cùng một quỹ dự phòng 180 triệu đồng nhưng một gia đình có runway 6 tháng, gia đình khác có thể đạt 12 tháng. Vì thế, <strong>số dư tài khoản không phản ánh đầy đủ mức độ an toàn tài chính<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Financial Runway Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Financial Runway – Gia đình còn “đường băng” bao nhiêu tháng?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử đặt gia đình vào kịch bản mất thu nhập đúng 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử hôm nay nguồn thu chính dừng lại và chỉ quay trở lại sau sáu tháng. Đừng hỏi chung chung “nhà mình có ổn không?”, hãy đi từng tháng.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tháng 1:<\/strong> gia đình có thể sử dụng dòng tiền còn lại và quỹ dự phòng. Cuộc sống hầu như chưa thay đổi đáng kể.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 2–3:<\/strong> nếu thu nhập chưa phục hồi, gia đình bắt đầu điều chỉnh chi tiêu và sử dụng nhiều hơn từ quỹ dự phòng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 4:<\/strong> quỹ còn bao nhiêu? Có khoản vay nào bắt đầu gây áp lực? Những khoản dành cho mục tiêu khác đã phải sử dụng chưa?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 5:<\/strong> gia đình có bắt đầu dùng thẻ tín dụng, vay người thân, rút tiền đầu tư hoặc trì hoãn nghĩa vụ tài chính không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 6:<\/strong> nếu vẫn chưa có nguồn thu mới, gia đình còn đủ nguồn lực để bước sang tháng thứ 7 hay không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bài kiểm tra này tạo ra một ranh giới rất quan trọng: <strong>Financial Breaking Point – Điểm bắt đầu mất khả năng tự duy trì tài chính<\/strong>. Nếu điểm đó xuất hiện ở tháng thứ 2, cấu trúc tài chính rất khác với gia đình có thể duy trì 12 tháng.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 mất thu nhập đúng 6 tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Kịch bản mất thu nhập đúng 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải tất cả tài sản đều có thể dùng để sống trong 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể sở hữu căn nhà vài tỷ đồng, ô tô, đất, cổ phiếu hoặc tài sản kinh doanh nhưng vẫn gặp khủng hoảng tiền mặt nếu thu nhập đột ngột dừng lại. Đó là khác biệt giữa <strong>Wealth – Tài sản<\/strong> và <strong>Liquidity – Thanh khoản<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ngôi nhà đang ở có giá trị nhưng không thể dùng một phần căn nhà để thanh toán tiền thực phẩm ngày mai. Một khoản đầu tư dài hạn có thể bán được nhưng bán trong thời điểm bất lợi có thể tạo ra tổn thất. Tài sản kinh doanh có thể có giá trị nhưng không chắc chuyển thành tiền nhanh. Do đó khi tính runway, nên ưu tiên những nguồn lực <strong>có thể tiếp cận thực tế trong thời gian cần thiết<\/strong>, thay vì cộng toàn bộ tài sản của gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Tai San.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Không phải tất cả tài sản đều có thể dùng để sống trong 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Giàu tài sản không đồng nghĩa mạnh về dòng tiền.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Khoản vay có thể rút ngắn runway rất nhanh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai gia đình cùng có quỹ dự phòng 200 triệu đồng nhưng mức độ an toàn có thể hoàn toàn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình A cần 25 triệu\/tháng và không có nợ. Nếu mất toàn bộ thu nhập, runway cơ bản khoảng 8 tháng.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình B cần 25 triệu chi phí sinh hoạt nhưng còn phải trả 20 triệu tiền vay mỗi tháng. Tổng nghĩa vụ là 45 triệu. Nếu mất toàn bộ thu nhập: <strong>200 ÷ 45 ≈ 4,4 tháng.<\/strong> Cùng 200 triệu đồng nhưng khả năng duy trì giảm gần một nửa.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy khi đánh giá Income Protection Gap, <strong>Debt Obligation – Nghĩa vụ Nợ<\/strong> phải được đặt cạnh quỹ dự phòng. Gia đình càng sử dụng đòn bẩy tài chính lớn thì khả năng chịu đựng một giai đoạn mất thu nhập càng cần được kiểm tra kỹ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Người phụ thuộc khiến mất thu nhập trở thành rủi ro của cả gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu một người độc thân mất thu nhập, họ chủ yếu phải điều chỉnh cuộc sống của chính mình. Nhưng khi người trụ cột có hai con nhỏ, cha mẹ già hoặc những thành viên phụ thuộc tài chính, một biến cố thu nhập có thể lan sang nhiều người.<\/span><\/p><p><span style=\"color:#006600;\"><strong>NGƯỜI TRỤ CỘT → THU NHẬP → CHI PHÍ GIA ĐÌNH → CON CÁI → KHOẢN VAY → CÁC MỤC TIÊU TƯƠNG LAI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là lý do Income Protection không chỉ là câu chuyện của một cá nhân. Nó liên kết trực tiếp với <strong>Family Protection, Child Protection, Health Protection và Home Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một khoản vay mua nhà chẳng hạn vừa thuộc Home Profile vừa tạo nghĩa vụ trong Income Profile. Học phí của con vừa thuộc Child Profile vừa phụ thuộc vào khả năng duy trì thu nhập của cha mẹ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Nếu mất thu nhập do bệnh nặng, bài toán còn khó hơn mất việc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc và mắc bệnh đều có thể làm giảm thu nhập nhưng cấu trúc tác động rất khác.<\/span><\/p><p><span style=\"color:#006600;\">Khi mất việc nhưng còn khỏe mạnh, người lao động vẫn có khả năng tìm việc mới, làm công việc tạm thời hoặc tạo nguồn thu khác. Khi mắc bệnh nặng, chính khả năng tạo thu nhập có thể bị suy giảm trong lúc gia đình phát sinh thêm chi phí điều trị, chăm sóc và phục hồi.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó: <strong>THU NHẬP ↓ + CHI PHÍ Y TẾ ↑ + CHI PHÍ CHĂM SÓC ↑ = ÁP LỰC DÒNG TIỀN TĂNG NHANH.<\/strong> Nếu người còn lại trong gia đình phải nghỉ hoặc giảm giờ làm để chăm sóc bệnh nhân, một biến cố sức khỏe thậm chí có thể ảnh hưởng <strong>hai nguồn thu nhập cùng lúc<\/strong>. Đây chính là điểm Health Protection Profile và Income Protection Profile cần kết nối với nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có BHYT và bảo hiểm vẫn cần kiểm tra kịch bản mất thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có BHYT và bảo hiểm sức khỏe có thể đã giảm đáng kể một số rủi ro chi phí y tế, nhưng điều đó không tự động đồng nghĩa thu nhập sáu tháng đã được bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Cần tách hai câu hỏi: <strong>Ai thanh toán chi phí liên quan đến điều trị?<\/strong> và: <strong>Ai thay thế dòng thu nhập bị mất trong thời gian không thể làm việc?<\/strong> Đây là hai bài toán khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự, việc có một hợp đồng bảo hiểm không cho chúng ta biết ngay gia đình có đủ bảo vệ hay không. Cần xem cụ thể quyền lợi, phạm vi, điều kiện và các nguồn lực khác.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Health Protection Gap ≠ Income Protection Gap.<\/strong> Nhưng hai khoảng trống này có thể xuất hiện cùng lúc và khuếch đại lẫn nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng chính là lớp mua thời gian để thu nhập phục hồi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong kịch bản mất thu nhập sáu tháng, vai trò lớn nhất của quỹ dự phòng không phải làm gia đình “giàu hơn”. Nó giúp gia đình <strong>không phải đưa ra những quyết định tài chính tồi chỉ vì thiếu thời gian<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu có runway đủ dài, người mất việc có thể tìm một công việc phù hợp hơn thay vì buộc phải nhận ngay bất kỳ công việc nào. Người bệnh có thể tập trung phục hồi thay vì quay lại làm việc quá sớm. Gia đình không phải vội bán tài sản, vay nóng hoặc phá vỡ quỹ học tập của con.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>QUỸ DỰ PHÒNG = THANH KHOẢN + THỜI GIAN + QUYỀN LỰA CHỌN.<\/strong> Đó là lý do trong bài trước, quỹ dự phòng được xem như công cụ “mua thời gian tài chính”.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 kiểm tra 4 mốc.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng chính là lớp mua thời gian để thu nhập phục hồi<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy kiểm tra 4 mốc thay vì chỉ nhìn 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mặc dù chuyên đề đặt câu hỏi mất thu nhập sáu tháng, gia đình nên kiểm tra ít nhất bốn mốc: <strong>3 tháng → 6 tháng → 12 tháng → 24 tháng.<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\">Ở tháng thứ 3, quỹ dự phòng còn bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Ở tháng thứ 6, gia đình đã phải sử dụng tiền dành cho mục tiêu khác chưa?<\/span><\/li><li><span style=\"color:#006600;\">Ở tháng thứ 12, có phải vay, bán tài sản hoặc thay đổi kế hoạch học tập, nhà ở không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu biến cố kéo dài 24 tháng, cấu trúc tài chính còn tồn tại được không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Không nhất thiết phải có tiền mặt đủ cho 24 tháng. Mục tiêu của bài kiểm tra là xác định <strong>ở mốc nào cấu trúc hiện tại bắt đầu bị phá vỡ<\/strong>, từ đó mới biết khoảng trống nào cần xử lý.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi để kiểm tra khả năng duy trì 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể bắt đầu bằng 10 câu hỏi rất thực tế: Mỗi tháng cần tối thiểu bao nhiêu tiền để duy trì cuộc sống? Có bao nhiêu nguồn thu nhập? Nguồn thu nào có nguy cơ bị mất? Nếu người trụ cột dừng làm việc, thu nhập còn lại là bao nhiêu? Quỹ dự phòng hiện có bao nhiêu? Có khoản vay nào vẫn phải trả hàng tháng? Có bao nhiêu người phụ thuộc? Những quyền lợi BHYT, bảo hiểm và phúc lợi nào đang có? Nếu biến cố là bệnh tật, chi phí có tăng thêm không? Và nếu tình trạng kéo dài sáu tháng, gia đình có phải vay tiền, bán tài sản hoặc sử dụng tiền dành cho mục tiêu khác không?<\/span><\/p><p><span style=\"color:#006600;\">Chỉ cần trả lời đủ 10 câu hỏi này, “mất thu nhập” bắt đầu chuyển từ một nỗi lo mơ hồ thành <strong>một bài toán tài chính có thể đo lường<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Cau hoi duy trì.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi để kiểm tra khả năng duy trì 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Income Protection Gap xuất hiện ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu đơn giản: <strong>Nhu cầu tài chính trong thời gian mất thu nhập – Nguồn lực thực sự có thể sử dụng = Income Protection Gap.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 30 triệu\/tháng để duy trì trong sáu tháng, tương đương 180 triệu. Trong thời gian đó vẫn còn 60 triệu thu nhập từ nguồn khác và có 80 triệu quỹ dự phòng có thể sử dụng.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng thiếu hụt sơ bộ: <strong>180 – 60 – 80 = 40 triệu đồng.<\/strong> 40 triệu này là một dấu hiệu của Income Protection Gap trong kịch bản đang xét. Nhưng điều đó <strong>không đồng nghĩa gia đình phải mua thêm 40 triệu bảo hiểm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng trống có thể được xử lý bằng nhiều cách: tăng quỹ dự phòng, giảm chi phí cố định, giảm nợ, tạo nguồn thu thứ hai, tăng tài sản thanh khoản, sử dụng quyền lợi hiện có tốt hơn, điều chỉnh cấu trúc tài chính hoặc xem xét một giải pháp chuyển giao rủi ro phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Đây là nguyên tắc rất quan trọng: <strong>INCOME PROTECTION GAP ≠ INSURANCE GAP.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Grap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Income Protection Gap xuất hiện ở đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải cứ thiếu 6 tháng là phải tích đủ 6 tháng tiền mặt<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tính ra gia đình cần 300 triệu đồng để vượt qua kịch bản sáu tháng, giải pháp không nhất thiết là phải giữ đúng 300 triệu tiền mặt.<\/span><\/p><p><span style=\"color:#006600;\">Một cấu trúc bảo vệ có thể gồm: <strong>Thu nhập còn lại + Quỹ dự phòng + BHYT + Bảo hiểm\/phúc lợi phù hợp + Tài sản thanh khoản + Nguồn thu bổ sung + Khả năng giảm chi phí + Hỗ trợ khác.<\/strong> Đây chính là <strong>Solution Mix – Tổ hợp Giải pháp Bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu không phải tích thật nhiều tiền hoặc mua thật nhiều bảo hiểm. Mục tiêu là tạo ra một cấu trúc đủ mạnh để gia đình không bị đẩy vào khủng hoảng khi nguồn thu chính bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Từ bài kiểm tra 6 tháng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm chuyên đề này đặc biệt quan trọng đối với iProtect. Một người đọc bài không chỉ nhận được kiến thức mà có thể từng bước tạo ra dữ liệu cho <strong>Income Protection Profile – Hồ sơ Bảo vệ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Cấu trúc có thể rất rõ: <strong>GIA ĐÌNH → NGƯỜI TRỤ CỘT → NGUỒN THU NHẬP → CHI PHÍ THIẾT YẾU → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → THU NHẬP CÒN LẠI → KỊCH BẢN MẤT THU NHẬP → FINANCIAL RUNWAY → INCOME PROTECTION GAP → PRIORITY → SOLUTION.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó iProtect không chỉ biết một người tìm kiếm <strong>“mất thu nhập 6 tháng”<\/strong>. Hệ thống có thể từng bước hiểu: gia đình gồm bao nhiêu người, ai tạo thu nhập, phụ thuộc vào nguồn nào, cần bao nhiêu tiền mỗi tháng, có bao nhiêu nợ, quỹ dự phòng duy trì được bao lâu và khoảng trống bắt đầu xuất hiện ở tháng nào. Đó chính là sự chuyển đổi từ <strong>Content → Discovery → Profile → Structured Data → Protection Gap → Recommendation<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Ho So Iprotect.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨ Câu hỏi cuối cùng: Gia đình có thể đi qua tháng thứ 6 mà không phá vỡ tương lai không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khả năng duy trì sáu tháng không chỉ được đo bằng việc <strong>“còn tiền để sống”<\/strong>. Một gia đình có thể sống qua sáu tháng bằng cách rút sạch quỹ học tập của con, bán tài sản, vay nợ hoặc dừng trả một số nghĩa vụ. Về kỹ thuật họ vẫn “duy trì được”, nhưng cấu trúc tài chính đã bị tổn thương nghiêm trọng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy câu hỏi tốt hơn là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nếu nguồn thu nhập chính dừng lại trong 6 tháng, gia đình có thể tiếp tục chi trả những nhu cầu thiết yếu, giữ được nhà ở, duy trì việc học của con, thực hiện các nghĩa vụ quan trọng và không phải vay nợ hoặc bán tài sản dài hạn hay không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời là có, gia đình đã có một mức độ chống chịu đáng kể. Nếu câu trả lời là không, điều cần làm tiếp theo không phải lập tức tìm một sản phẩm bảo hiểm, mà là <strong>xác định chính xác điểm yếu nằm ở đâu<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể là quỹ dự phòng quá thấp. Có thể khoản vay quá lớn. Có thể gia đình phụ thuộc gần như hoàn toàn vào một người trụ cột. Có thể thiếu nguồn thu thứ hai. Có thể một rủi ro lớn chưa được chuyển giao. Hoặc cũng có thể các lớp bảo vệ đã tồn tại nhưng gia đình chưa hiểu và tổ chức chúng thành một hệ thống.<\/span><\/p><p><span style=\"color:#006600;\">Đó chính là mục tiêu của <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>: biến câu hỏi rất đời thường <strong>“Nếu mất thu nhập 6 tháng, nhà mình sống được bao lâu?”<\/strong> thành một bản đồ có thể nhìn thấy, đo lường và từng bước cải thiện:<\/span><\/p><p><span style=\"color:#006600;\"><strong>THU NHẬP → DÒNG TIỀN → RUNWAY → GAP → PRIORITY → SOLUTION → KHẢ NĂNG PHỤC HỒI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Và cuối cùng, thước đo quan trọng không phải gia đình có bao nhiêu hợp đồng bảo hiểm hay bao nhiêu tiền trong tài khoản, mà là <strong>khi dòng thu nhập bị gián đoạn, gia đình còn bao nhiêu thời gian để bình tĩnh xử lý biến cố mà không phải đánh đổi những tài sản và mục tiêu quan trọng của tương lai.<\/strong><\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/4%20Tai%20Chinh%20Thu%20Nhap\/8%20Financial%20Runway%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/4%20Tai%20Chinh%20Thu%20Nhap\/8%20Financial%20Runway%20Iprotect.png","tags":"mất thu nhập,mất thu nhập 6 tháng,gián đoạn thu nhập,giảm thu nhập,bảo vệ thu nhập,quỹ dự phòng,tài chính gia đình,người trụ cột,chi phí thiết yếu,khoản vay,người phụ thuộc,dòng tiền gia đình,thời gian duy trì tài chính,Financial Runway,Income Protection,Income Protection Gap,Protection Gap,Hồ sơ Bảo vệ Thu nhập,khả năng chống chịu tài chính,Protection Discovery,iProtect","count_view":0,"seo_name":"mat-thu-nhap-6-thang-gia-dinh-cua-ban-co-the-duy-tri-duoc-bao-lau","date_update":0,"date_created_format":"1788340007","meta_title":"Nguồn thu nhập chính dừng lại ngày mai, gia đình ổn bao nhiêu tháng?","meta_desc":"Nếu nguồn thu nhập chính dừng lại trong 6 tháng, gia đình bạn duy trì được bao lâu? iProtect giúp kiểm tra chi phí thiết yếu, khoản vay, người phụ thuộc, quỹ dự phòng, thu nhập còn lại và bảo vệ hiện có để xác định Thời gian Duy trì Tài chính và Income Pr","meta_keyword":"mất thu nhập 6 tháng,mất thu nhập gia đình sống được bao lâu,nếu mất việc 6 tháng thì sao,mất việc cần bao nhiêu tiền dự phòng,quỹ dự phòng khi mất thu nhập,gia đình cần bao nhiêu tiền khi mất việc,cách tính thời gian duy trì tài chính,mất thu nhập người","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/mat-thu-nhap-6-thang-gia-dinh-cua-ban-co-the-duy-tri-duoc-bao-lau"}],"content_pagging":{"firstCurrentItem":1,"lastCurrentItem":7,"total":7,"limit":12,"currentPage":1,"total_page":1,"pages":[{"active":false,"disable":true,"type":"first","page":1,"url":"javascript:void(0)"},{"active":false,"disable":true,"type":"prev","page":1,"url":"javascript:void(0)"},{"active":true,"disable":false,"type":"page","page":1,"url":"javascript:void(0)"},{"active":false,"disable":false,"type":"next","page":1,"url":"javascript:void(0)"},{"active":false,"disable":false,"type":"last","page":1,"url":"javascript:void(0)"}]}},"widget_17132412":{"content_data":{"price_final":""}},"widget_17132417":{"content_data":{"content":"danh mục"}},"widget_17132426":{"content_data":{"content":"thống kê truy cập"}},"widget_17132420":{"content_data":{"content":"ĐĂNG KÝ nhận tin"}},"widget_17132421":{"content_data":{"content":"<p>Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích<\/p>\n"}},"widget_17132424":{"content_data":{"content":"Đăng ký"}},"widget_17132106":{"content_data":{"content":"liên hệ"}},"widget_17132112":{"content_data":{"content":"địa chỉ"}},"widget_17132118":{"content_data":{"content":"SỐ ĐIỆN THOẠI\n"}},"widget_17132124":{"content_data":{"content":"EMAIL"}},"widget_17132126":{"content_data":{"content":"KHÁM PHÁ RỦI RO"}},"widget_17132130":{"content_data":{"content":"danh mục GIẢI PHÁP"}},"widget_17132136":{"content_data":[{"id":546760,"name":"Giới thiệu","desc":"","content":"","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"gioi-thieu","date_update":0,"date_created_format":"0","meta_title":"Giới thiệu iProtect – Nền tảng Khám phá Bảo vệ","meta_desc":"iProtect.vn là Nền tảng Khám phá Bảo vệ – Protection Discovery Platform, giúp cá nhân, gia đình và doanh nghiệp bắt đầu từ nhu cầu thực tế, nhận diện rủi ro, Protection Gap và Protection Profile trước khi khám phá giải pháp, sản phẩm bảo hiểm, công ty bảo","meta_keyword":"iProtect, iProtect.vn, iProtect là gì, Protection Discovery, Protection Discovery Platform, nền tảng khám phá bảo vệ, khám phá bảo vệ, Protection Gap, khoảng trống bảo vệ, Protection Profile, hồ sơ bảo vệ, Risk Discovery, Solution Discovery, Insurance Dis","unique":32929,"index":0},{"id":546761,"name":"Điều Khoản Sử Dụng","desc":"","content":"","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-bao-hanh","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32930,"index":1},{"id":546762,"name":"Chính Sách Bảo Mật","desc":"","content":"","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-doi-tra","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32931,"index":2},{"id":546749,"name":"Liên hệ","desc":"","content":"","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"lien-he","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":29309,"index":3}]},"title_page":"Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect","category_desc":"KHÁM PHÁ – Bắt đầu từ điều bạn muốn bảo vệ. Mỗi người, mỗi gia đình và mỗi doanh nghiệp đều có những điều quan trọng cần được bảo vệ, nhưng nhu cầu bảo vệ không giống nhau. Đó có thể là sức khỏe, con cái, nguồn thu nhập, người trụ cột, chiếc xe, ngôi nhà, tài sản hay hoạt động kinh doanh.\nKHÁM PHÁ trên iProtect được xây dựng để giúp người dùng bắt đầu từ một câu hỏi đơn giản: “Bạn muốn bảo vệ điều gì?”\nThay vì bắt đầu bằng việc lựa chọn một sản phẩm bảo hiểm, KHÁM PHÁ giúp người dùng từng bước nhận diện nhu cầu, hiểu những rủi ro có thể ảnh hưởng đến cuộc sống và tài chính, xác định những lớp bảo vệ đã có và những khoảng trống cần được xem xét.\nNội dung KHÁM PHÁ được tổ chức theo 7 nhóm nhu cầu chính: Tôi & Gia đình, Sức khỏe, Con cái, Thu nhập & Tài chính, Xe & Di chuyển, Nhà & Tài sản và Doanh nghiệp. Mỗi nhóm tiếp tục đi sâu vào những tình huống thực tế để người dùng dễ dàng tìm hiểu theo chính hoàn cảnh của mình.\nTừ quá trình khám phá, iProtect hướng tới xây dựng các Protection Profile – Hồ sơ Bảo vệ như Family Protection Profile, Health Protection Profile, Child Protection Profile, Income Protection Profile, Car Protection Profile, Home Protection Profile và Business Protection Profile.\nCác hồ sơ này giúp hệ thống hóa nhu cầu và tạo nền tảng để người dùng tiếp tục tìm hiểu giải pháp, sản phẩm, thương hiệu bảo hiểm và chuyên viên tư vấn phù hợp.\nKHÁM PHÁ không bắt đầu từ câu hỏi “Bạn muốn mua bảo hiểm nào?” mà bắt đầu từ câu hỏi “Bạn muốn bảo vệ điều gì?”.\nĐó cũng là cách iProtect hướng tới một hành trình mới: Khám phá nhu cầu → Hiểu rủi ro → Xây dựng hồ sơ bảo vệ → Tìm giải pháp → Kết nối tư vấn phù hợp."}