AI DISCOVERY
IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ
Đăng nhập
Đăng ký
So sánh
Yêu thích
Liên hệ Hotline
0973787247
Tìm địa chỉ
đối tác iprotect
Giỏ hàng
Danh mục sản phẩm
Loading...
Loading...
Trang chủ
Khám Phá
Button
Vay mua nhà 10–20 năm: Nếu người trụ cột gặp biến cố, gia đình có giữ được nhà không?
Người trụ cột mất khả năng lao động: Điều gì xảy ra với tài chính gia đình?
Mất thu nhập 6 tháng: Gia đình của bạn có thể duy trì được bao lâu?
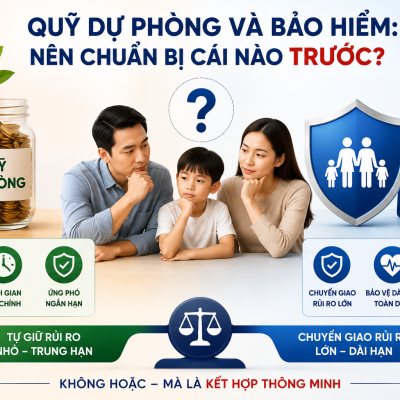
Quỹ dự phòng và bảo hiểm: nên chuẩn bị cái nào trước?
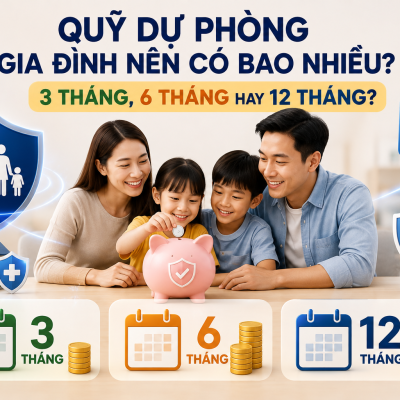
Quỹ dự phòng gia đình nên có bao nhiêu? 3 tháng, 6 tháng hay 12 tháng?
Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?
Bệnh hiểm nghèo cần chuẩn bị bao nhiêu tiền? Đừng chỉ tính viện phí
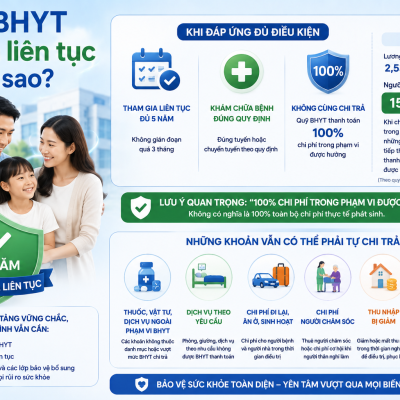
Nằm viện có BHYT vẫn phải tự trả những chi phí nào?
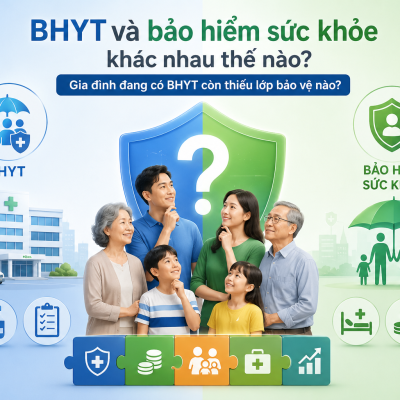
BHYT và bảo hiểm sức khỏe khác nhau thế nào? Gia đình đang có BHYT còn thiếu lớp bảo vệ nào?
Xây Family Protection Profile-Hồ sơ Bảo vệ Gia đình bắt đầu từ đâu?
Người trụ cột cần bảo vệ những gì?
Gia đình có con nhỏ nên ưu tiên bảo vệ gì?
1
2
3
Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect
danh mục
Loading...
ĐĂNG KÝ nhận tin
Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích
Đăng ký
thống kê truy cập
Tổng lượt truy cập:
0
Trong ngày:
0
Đang trực tuyến:
0
Trong tuần:
0
Trong tháng:
0
liên hệ
địa chỉ
S605 Vinhomes Grand Park
SỐ ĐIỆN THOẠI
0973787247
EMAIL
nhattranthevn@gmail.com
KHÁM PHÁ RỦI RO
Loading...
danh mục GIẢI PHÁP
Loading...
Iprotect – Nền tảng Khám phá Bảo vệ
Giới thiệu
Điều Khoản Sử Dụng
Chính Sách Bảo Mật
Liên hệ
Xem thêm
Ẩn bớt
Tổng lượt truy cập:
0
Trong ngày:
0
Đang trực tuyến:
0
{"default_contact":"Liên hệ","default_notification":"Thông báo","default_redirect_click":"Nhấn vào đây nếu đợi quá lâu.","default_fullname":"Họ và tên","default_email":"Email","default_address":"Địa chỉ","default_phone":"Điện thoại","default_send":"Gởi đi","default_reset":"Làm lại","default_select_all":"Chọn tất cả","default_captcha":"Mã bảo vệ","default_input_captcha":"Nhập vào mã bảo vệ","default_contact_send_success":"Bạn đã gởi liên hệ thành công","default_contact_send_false":"Bạn đã gởi liên hệ thất bại","default_back_page_home":"Quay về trang chủ","product_sort_name_asc":"Sắp xếp theo tên (A-Z)","product_sort_name_desc":"Sắp xếp theo tên (Z-A)","product_sort_price_asc":"Sắp xếp theo giá (Nhỏ -> Lớn)","product_sort_price_desc":"Sắp xếp theo giá (Lớn -> Nhỏ)","product_sort_price_sale_asc":"Sắp xếp theo khuyến mãi (Không -> Có)","product_sort_price_sale_desc":"Sắp xếp theo khuyến mãi (Có -> không)","key_option_product_discount":"Sản phẩm khuyến mãi","key_option_product_new":"Sản phẩm mới","key_option_product_special":"Sản phẩm đặt biệt","key_option_product_hot":"Sản phẩm Hot","key_option_news_new":"Tin mới","key_option_news_highlight":"Tin nổi bật","key_option_news_special":"Tin đặc biệt","key_option_news_hot":"Tin hot","key_option_classified_news_highlight":"Tin rao nổi bật","default_newsletter_thanks":"Cảm ơn bạn đã đăng ký trên hệ thống của chúng tôi","error_email_exists":"Email đã tồn tại trong hệ thống","error_email_not_exists":"Email không tồn tại trong hệ thống","error_email_invalid":"Địa chỉ email phải đúng cú pháp, ví dụ: info@tenmien.vn!","member_change_info_success":"Thông tin thay đổi thành công.","member_change_info_fail":"Thay đổi thông tin thất bại.","member_change_password_success":"Mật khẩu thay đổi thành công","member_change_password_fail":"Mật khẩu thay đổi thất bại","member_login_success":"Bạn đã đăng nhập thành công","member_register_success":"Đăng ký tài khoản thành công","member_register_fail":"Đăng ký tài khoản thất bại","member_send_password_new_mail_success":"Mật khẩu mới đã gửi về email đăng ký!","member_send_password_new_fail":"Lấy lại mật khẩu thất bại","error_account_not_found":"Không tìm thấy tài khoản trong hệ thống.","error_limit_login":"Bạn đã nhập sai vượt quá số lần quy định. Vui lòng đăng nhập lại sau:","error_username_required":"Bạn vui lòng nhập tên truy cập","error_username_not_exists":"Tên truy cập không tồn tại.","error_username_space":"Tên truy cập không được chứa khoảng trắng","error_username_exists":"Tên truy cập đã tồn tại","error_account_block":"Tài khoản đã bị khóa","error_password_not_exists":"Mật khẩu bạn nhập không chính xác.","error_password_required":"Bạn vui lòng nhập mật khẩu","error_password_not_regex":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_password_old_required":"Nhập vào mật khẩu hiện tại của bạn","error_password_old_invalid":"Mật khẩu cũ không đúng","error_password_confirm_invalid":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_register_is_login":"Bạn đã đăng nhập vào hệ thống. Vui lòng đăng xuất để thực hiện tính năng này","page_login":"Đăng nhập","error_fullname_required":"Bạn vui lòng nhập họ tên","error_fullname_max_length":"Họ tên Không vượt quá 55 ký tự","error_address_max_length":"Địa chỉ không vượt quá 150 ký tự","error_email_required":"Bạn vui lòng nhập email","error_content_required":"Bạn vui lòng nhập nội dung","error_content_max_length":"Nội dung gửi không được vượt quá 5000 ký tự","error_phone_required":"Bạn vui lòng nhập số điện thoại","error_phone_syntax":"Số điện thoại phải đủ 8 số hoặc lớn hơn, ví dụ: 19009477, 0967897890, 0286253737, ...","error_phone_exists":"Số điện thoại đã tồn tại trong hệ thống","error_captcha_required":"Bạn vui lòng nhập mã bảo vệ","error_captcha_invalid":"Mã bảo vệ không đúng","error_token_csrf_invalid":"Token không hợp lệ","time_invalid":"Thời gian không hợp lệ","forms_required":"Trường này là bắt buộc","forms_send_success":"Bạn đã gửi thông tin đăng ký thành công","forms_send_false":"Bạn đã gửi thông tin đăng ký thất bại","forms_undefined":"Không xác định được biểu mẫu","authentication_otp":"Xác thực OTP","authentication_otp_note":"Vui lòng kiểm tra điện thoại để lấy mã Xác thực.","error_limit_send_authentication_phone":"Quý khách đã đạt đến giới hạn xác thực số điện thoại.","error_time_resend_authentication_phone":"Chưa đến thời gian gửi lại.","send_code_otp_success":"Gửi mã OTP thành công","send_code_otp_error":"Gửi mã OTP thất bại","authentication_phone":"Xác thực số điện thoại","authentication_enter_code":"Nhập mã xác thực","authentication":"Xác thực","authentication_phone_re_send":"Gửi lại","authentication_phone_success":"Xác thực điện thoại thành công","verify_success":"Xác minh thành công","titile_authentication_phone_success":"Xác thực thành công","authentication_phone_error":"Xác thực điện thoại thất bại","warning_custom_no_authentication_phone":"Quý khách chưa xác thực số điện thoại","warning_phone_number_you_have_verified":"Số điện thoại của bạn đã xác minh","error_customer_access_page_here":"Quý khách chưa được truy cập trang này","skip_authenction":"Bỏ qua xác thực","error_enter_phone_invalid":"Khách hàng vui lòng nhập số điện thoại hợp lệ","error_info_invalid":"Thông tin không hợp lệ","error_code_verify_required":"Vui lòng nhập mã xác thực OTP","save_info_failed":"Lưu thông tin thất bại","save_info_success":"Lưu thông tin thành công","news":"Tin Tức","back_to_home":"Quay lại trang chủ","content_404":"Xin lỗi! Trang bạn đang tìm kiếm không tồn tại.","mail_welcome":"Xin chào: Anh\/Chị","best_regards":"Trân trọng","admin_website":"Ban quản trị","lost_password_subject":"Yêu cầu mật khẩu mới cho tài khoản!","lost_password_info":"Chúng tôi vừa nhận được yêu cầu khôi phục mật khẩu từ phía bạn. Vui lòng nhấn vào","lost_password_link":"đường dẫn","lost_password_active":"sau để kích hoạt mật khẩu mới.","news_password":"Mật khẩu mới:","account":"Tài khoản:","lost_password_contact":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","onepay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán OnePay.vn","product_payment_onepay":"Thanh toán OnePay","product_payment_onepay_atm":"OnePay cổng nội địa","product_payment_onepay_int":"OnePay cổng quốc tế","napas_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Napas","product_payment_napas":"Thanh toán NaPas","product_payment_napas_atm":"Thanh toán NaPas nội địa","product_payment_napas_int":"Thanh toán NaPas quốc tế","product_payment_sacombank":"Thanh toán qua Sacombank","paypal_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal.com","product_payment_paypal":"Thanh toán PayPal","error_money_limit":"Số tiền lớn hơn mức cho phép của Paypal vui lòng chọn phương thức thanh toán khác","cart_paypal_express":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal Express","vnpay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Vnpayment.vn","product_payment_vnpay":"Thanh toán VNPAY","zalopay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán ZaloPay","product_payment_zalopay":"Thanh toán ZaloPay","product_payment_zalopay_app":"Thanh toán qua ví ZaloPay","product_payment_zalopay_atm":"Thanh toán ZaloPay cổng ATM","product_payment_zalopay_int":"Thanh toán ZaloPay cổng Visa\/MasterCard","error_zalopay_create_url_fail":"Tạo thanh toán qua ZaloPay thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","zalopay_create_url_error":"ZaloPay tạo đơn hàng thất bại.","error_zalopay_payment_int":"Số tiền tối thiểu thanh toán qua cổng ZaloPay là 10.000đ","momo_cart":"Hệ thống sẽ chuyển qua cổng thanh toán MoMo","product_payment_momo":"Thanh toán qua ví MoMo","error_momo_create_url_fail":"Tạo thanh toán qua MoMo thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","momo_create_url_error":"MoMo tạo đơn hàng thất bại.","error_momo_payment":"Số tiền tối thiểu thanh toán qua cổng MoMo là 1000đ","addon_video_relate":"Video liên quan","addon_video_empty":"Không có video thuộc chủ đề này","addon_video_error_notfound":"Không tìm thấy video trên hệ thống","cart_empty":"Bạn chưa chọn món hàng nào.","cart_payment":"Thanh Toán","cart_payment_method_online":"Thanh toán trực tuyến","cart_order_now":"Đặt hàng nhanh","error_update_cart_fail":"Cập nhật giỏ hàng thất bại","error_update_cart_success":"Cập nhật giỏ hàng thành công","cart_add_success":"Thêm vào giỏ hàng thành công","cart_add_fail":"Thêm vào giỏ hàng thất bại","cart_add_fail_quantity":"Số lượng sản phẩm mua vượt quá số lượng có","error_login_add_cart":"Quý khách vui lòng đăng nhập để đặt hàng","confirm_delete_cart":"Bạn chắc chắn muốn xóa sản phẩm này khỏi giỏ hàng","cart_delete_success":"Xóa giỏ hàng thành công","cart_delete_fail":"Xóa giỏ hàng thất bại","cart_nganluong":"Hệ thống sẽ chuyển qua cổng thanh toán NganLuong.vn","cart_baokim":"Hệ thống sẽ chuyển qua cổng thanh toán BaoKim.vn","order_success":"Đặt hàng thành công","cart_order_success":"Thông tin đặt hàng thành công","cart_order_thank":"Xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_order_success_thank_customer":"Đặt hàng thành công, xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_note":"Ghi chú","cart_total_price":"Tổng tiền","cart_order_info":"Thông tin đơn hàng","cart_price_detail":"Chi tiết giá","cart_order_button":"Sửa","cart_payment_transportation":"Phương thức vận chuyển","form_of_delivery":"Hình thức giao hàng","cart_payment_transport_to":"Vận chuyển đến","cart_payment_select_provinces":"--- Chọn tỉnh\/thành ---","cart_payment_select_state":"--- Chọn bang ---","cart_payment_select_region":"--- Chọn Khu vực ---","cart_payment_select_district":"--- Chọn quận\/huyện ---","cart_payment_select_ward":"--- Chọn phường\/xã ---","cart_payment_city_name":"Nhập thành phố","cart_payment_postal_code":"Nhập Zip\/Postal code","cart_payment_select_shipping_method":"Chọn hãng\/phương thức giao hàng","cart_payment_transport_select":"Chọn","cart_payment_shipping_carrier":"Hãng vận chuyển","cart_payment_estimated_time":"Thời gian dự kiến","cart_payment_transport_fee":"Phí vận chuyển","cart_payment_transport_service":"Dịch vụ vận chuyển","cart_payment_cod_fee":"Phí thu hàng hộ","cart_payment_total_shipping_cost":"Tổng tiền vận chuyển","cart_payment_not_transport":"Bạn có muốn nhận hàng trực tiếp tại shop ?","shipping_fast":"Giao hàng nhanh","shipping_default":"Giao hàng mặc định","shipping_other_form":"Hình thức khác","shipping_other_form_desc":"Shop liên hệ sau khi đặt hàng thành công","info_extend_payment":"Thông tin thêm","cart_customer_info":"Thông tin khách hàng","cart_buyer_info":"Người mua hàng","cart_receive_info":"Người nhận hàng","cart_use_buyer_info":"Sử dụng thông tin người mua hàng","view_cart":"Giỏ hàng","discount_shipping_note":"Giảm giá cho phí vận chuyển","address_received_product":"Địa chỉ nhận hàng","product_payment_at_the_receive":"Thanh toán khi giao hàng (COD)","product_payment_at_the_company":"Thanh toán tại công ty","product_payment_nganluong":"Thanh toán NganLuong.vn","product_payment_baokim":"Thanh toán BaoKim.vn","product_payment_transfer":"Chuyển khoản qua ngân hàng","product_payment_transfer_qr":"Chuyển khoản qua QR","please_warning_enter_address_shipping":"Vui lòng chọn địa chỉ giao hàng","warning_empty_province_to_shipping":"Hiện tại không có hình thức vận chuyển phù hợp","message_not_used_method_payment":"* Chúng tôi sẽ liên hệ quý khách khi nhận được đơn hàng. Hình thức thanh toán sẽ được chúng tôi thông báo đến quý khách sớm.","product_compare_limit":"Danh sách so sánh đã đạt giới hạn cho phép (10 sản phẩm)","address_store_payment":"Địa chỉ cửa hàng","shipping_status_not_delivery":"Chưa giao hàng","status_shipping_delivered":"Đã giao hàng","status_shipping_cancel_delivery":"Hủy giao hàng","error_payment_method_required":"Xin vui lòng chọn hình thức thanh toán cho đơn hàng này","error_payment_method_fail":"Hình thức thanh toán này chưa cập nhật. Vui lòng chọn hình thức thanh toán khác","error_payment_fail":"Đã có lỗi trong quá trình thanh toán","error_payment_address_required":"Xin vui lòng nhập vào địa chỉ liên lạc của bạn!","error_payment_receive_address_required":"Xin vui lòng nhập vào địa chỉ người nhận!","error_payment_fullname_required":"Xin vui lòng nhập vào họ tên người liên hệ","error_payment_receive_fullname_required":"Xin vui lòng nhập vào họ tên người nhận","error_payment_email_required":"Hãy nhập vào địa chỉ Email mà bạn đang sử dụng","error_payment_transport_not_exists":"Không tồn tại phương thức vận chuyển này","error_cart_product_not_found":"Không tìm thấy sản phẩm giỏ hàng","error_value_must_not_be_less_than_1":"Giá trị không được nhỏ hơn 1","error_transport_method_empty":"Vui lòng chọn phương thức vận chuyển cho đơn hàng này","error_payment_total_0":"Không thể chọn phương thức thanh toán online khi giá trị đơn hàng là 0đ","error_payment_warning_select":"Không có phương thức thanh toán trực tuyến phù hợp với đơn hàng hiện tại","error_payment_province_select":"Xin vui lòng chọn tỉnh\/thành","error_payment_district_select":"Xin vui lòng chọn quận\/huyện","error_payment_ward_select":"Xin vui lòng chọn phường\/xã","error_shipping_warning_select":"Không có phương thức vận chuyển phù hợp với địa chỉ này","error_payment_shipping_rate_select":"Xin vui lòng chọn phương thức vận chuyển","error_payment_shipping_rate_not_valid":"Phương thức vận chuyển không hợp lệ","error_payment_city_name_required":"Xin vui lòng nhập vào tên thành phố","error_payment_postal_code_required":"Xin vui lòng nhập mã bưu chính","error_confirm_terms_invalid":"Bạn phải đồng ý với điều khoản trước khi thanh toán","coupon_used":"Sử dụng Coupon","point_used":"Sử dụng điểm thưởng","point_current_me":"Điểm thưởng hiện tại","voucher_used":"Sử dụng Voucher","coupon_input":"Nhập mã Coupon","voucher_input":"Nhập mã Voucher","coupon_button_apply":"Áp dụng","coupon_label":"Giảm giá Coupon","voucher_label":"Giảm giá Voucher","apply_code_coupon_success":"Áp dụng mã coupon thành công","apply_code_voucher_success":"Áp dụng mã voucher thành công","error_coupon_required":"Vui lòng nhập mã Coupon để sử dụng","error_voucher_required":"Vui lòng nhập mã Voucher để sử dụng","error_coupon_not_exists":"Mã Coupon không tồn tại!","error_coupon_not_accept":"Mã Coupon không hợp lệ!","error_coupon_not_used":"Mã Coupon đã hết lượt sử dụng!","error_coupon_total_product":"Giá trị đơn hàng tối thiểu không hợp lệ!","error_voucher_not_exists":"Mã Voucher không tồn tại!","error_voucher_not_accept":"Mã Voucher không hợp lệ!","error_voucher_not_used":"Mã Voucher đã hết lượt sử dụng!","error_coupon_apply_promotion":"Mã này không áp dụng đồng thời cùng chương trình khuyến mãi","show_more":"Xem thêm","show_less":"Thu gọn","product_in_of_stock":"Còn hàng","product_out_of_stock":"Hết hàng","product_viewed_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách đã xem","product_viewed_confrim_remove_success":"Xóa sản phẩm khỏi danh sách đã xem thành công","product_viewed_confrim_remove_fail":"Xóa sản phẩm khỏi danh sách đã xem thất bại","product_compare_add_success":"Sản phẩm đã được thêm vào so sánh","product_compare_add_fail":"Thêm sản phẩm vào so sánh thất bại","product_compare_confirm_delete":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách so sánh","product_compare_confirm_delete_all":"Bạn chắc chắn muốn xóa tất cả sản phẩm này khỏi danh sách so sánh","product_compare_delete_success":"Xóa sản phẩm khỏi danh sách so sánh thành công","product_compare_delete_success_fail":"Xóa sản phẩm khỏi danh sách so sánh thất bại","add_favorite_success":"Thêm vào danh sách yêu thích thành công","add_favorite_fail":"Thêm vào danh sách yêu thích thất bại","product_favorite_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách yêu thích","remove_favorite_success":"Xóa sản phẩm khỏi danh sách yêu thích thành công","remove_favorite_fail":"Xóa sản phẩm khỏi danh sách yêu thích thất bại","error_login_required":"Đăng nhập để thực hiện thao tác này","error_product_exists":"Sản phẩm đã tồn tại","error_product_not_found":"Không tìm thấy sản phẩm trên hệ thống","product_content_expand":"Xem thêm nội dung","product_content_collapse":"Ẩn bớt nội dung","title_order":"Đơn hàng","shipping_to":"Vận chuyển tới","promotion":"Khuyến mãi","order_expires_view":"Đơn hàng hết hạn xem","order_into_money":"Thành tiền","order_price_temporary":"Tạm tính","order_total_product":"Tổng tiền hàng","order_vat":"VAT","payment_method":"Hình thức thanh toán","delivery_method":"Hình thức giao hàng","error_order_not_found":"Không tìm thấy đơn hàng trong hệ thống. Bạn vui lòng làm mới lại website","error_content_lenght_must_be_than_10":"Nội dung phải lớn hơn 9 ký tự","error_add_member_success":"Gửi câu hỏi thành công.","error_add_member_fail":"Gửi câu hỏi thất bại.","code_product":"Mã sản phẫm","date_order":"Ngày giờ đặt hàng","receive_at_the_shop":"Đến nhận hàng trực tiếp tại cửa hàng","info_store_address":"Thông tin cửa hàng","delivery_to_your_place":"Giao hàng tận nơi","cart_code":"Mã đơn hàng","note_send_mail_order":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","admin_shop":"Ban quản trị cửa hàng","transfer_information":"Thông tin chuyển khoản","order_shipping_to":"Đơn hàng sẽ được giao đến","notify_order_receive_and_contact_customer":"Đơn hàng của Anh\/Chị đã được tiếp nhận, chúng tôi sẽ nhanh chóng liên hệ với Anh\/Chị.","cart_discount":"Giảm giá","add_cart":"Thêm vào giỏ hàng","buy_more":"Mua thêm","send_product_reviews_success":"Gửi đánh giá sản phẩm thành công","send_product_reviews_error":"Gửi đánh giá sản phẩm thất bại","empty_product_id_error":"Sản phẩm rỗng","error_customer_write_review_consecutive":"Quý khách vui lòng đánh giá sau 5 phút","used_point":"Sử dụng điểm thưởng","look_up_order":"Tra cứu đơn hàng","status_order":"Trạng thái đơn hàng","no_exits_order":"Không tồn tại đơn hàng","result_look_up":"Kết quả","look_up":"Tra cứu","product":"Sản phẩm","service":"Dịch vụ","copy_content_success":"Sao chép thành công","subject_title_send_mail":"Thông tin đặt hàng - MĐH","from":"từ","payment_method_unknown":"Không xác định","status_order_new":"Đơn hàng mới","status_order_accepted_processing":"Đang xử lý","status_order_pending":"Chờ xuất hàng","status_order_out_stock":"Xuất hàng","status_order_completed":"Hoàn thành","status_order_cancel":"Hủy đơn hàng","status_paid":"Đã thanh toán","status_unpaid":"Chờ thanh toán","method":"Phương thức","confirm":"Xác nhận","bank":"Ngân hàng","account_no":"Số tài khoản","content":"Nội dung","number_money":"Số tiền","summary_order":"Tóm tắt đơn hàng","selected_country":"Quốc gia","error_country_empty":"Quốc gia không thể trống","default":"Mặc định","product_payment_qr":"Chuyển khoản qua QR Code","order_not_found":"Không tìm thấy đơn hàng","cart_payment_success":"Thanh toán thành công","cart_payment_fail":"Thanh toán thất bại","cart_payment_welcome":"Xin chào: Anh\/Chị","cart_payment_thank":"Cảm ơn Anh\/Chị đã đặt hàng trên website của chúng tôi.","cart_payment_noti_success":"Giao dịch thanh toán đơn hàng của Anh\/Chị đã thành công. Mã đơn hàng của Anh\/Chị là:","cart_payment_order_fail":"Số đơn hàng của Anh\/Chị là:","cart_payment_order_cus_noti":"Giao dịch của Anh\/Chị","cart_payment_order_status":"không thành công","cart_payment_phone":"Điện thoại hỗ trợ","cart_payment_email":"Email hỗ trợ","cart_payment_back_home":"Trở về trang chủ trong","cart_payment_contact":"Vui lòng kiểm tra lại thông tin thanh toán hoặc liên hệ với chúng tôi để biết thêm thông tin chi tiết.","cart_error_no":"Mã lỗi","result_payment_online":"Kết quả thanh toán online đơn hàng","you_have_just_made_online_payment_transaction_for_your_order":"Anh\/Chị vừa thực hiện giao dịch thanh toán online cho đơn hàng:","status_transaction":"Trạng thái giao dịch:","if_you_any_question_please_contact_us_via_mail":"Nếu Anh\/chị có bất kỳ câu hỏi nào, vui lòng liên hệ với chúng tôi qua mail"}
{"company_logo":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","company_name":"Iprotect – Nền tảng Khám phá Bảo vệ","company_email":"nhattranthevn@gmail.com","company_phone":"0973787247","company_address":"S605 Vinhomes Grand Park","company_fax":"","date_now":1795215811,"company_tags":["iProtect","iProtectvn","bảo hiểm","bảo vệ tài chính","bảo vệ gia đình","bảo vệ sức khỏe","bảo vệ tài sản","bảo vệ thu nhập","giải pháp bảo hiểm","sản phẩm bảo hiểm","tư vấn bảo hiểm","chuyên gia bảo hiểm","công ty bảo hiểm","so sánh bảo hiểm","tìm hiểu bảo hiểm","bảo hiểm nhân thọ","bảo hiểm sức khỏe","bảo hiểm phi nhân thọ","bảo hiểm tài sản","bảo hiểm gia đình","nhu cầu bảo vệ","giải pháp bảo vệ","Protection Discovery","Insurance Discovery","AI bảo hiểm","AI Insurance","AI Discovery","nền tảng bảo hiểm","nền tảng khám phá bảo hiểm","tư vấn tài chính","hoạch định bảo vệ tài chính"],"search_keyword":"thu nhập","facebook_comment":"https:\/\/www.iprotect.vn\/kham-pha","breadscrumb":[{"url":"https:\/\/www.iprotect.vn","name":"Trang chủ","icon":"","active":false},{"url":"javascript:void(0)","name":"Khám Phá","icon":"","active":true}],"lang":{"lang":"vi","locale":"vi-VN","code":"vn"},"list_products_tmp":[],"list_section":[{"id":763924,"name":"SECTION-64491","seo_name":"#w30s-section-763924","url":"#w30s-section-763924"},{"id":763930,"name":"SECTION-64628","seo_name":"#w30s-section-763930","url":"#w30s-section-763930"},{"id":763929,"name":"SECTION-8367","seo_name":"#w30s-section-763929","url":"#w30s-section-763929"},{"id":763927,"name":"SECTION-67570","seo_name":"#w30s-section-763927","url":"#w30s-section-763927"},{"id":763928,"name":"SECTION-67573","seo_name":"#w30s-section-763928","url":"#w30s-section-763928"},{"id":763942,"name":"SECTION-67571","seo_name":"#w30s-section-763942","url":"#w30s-section-763942"},{"id":763925,"name":"SECTION-64493","seo_name":"#w30s-section-763925","url":"#w30s-section-763925"}],"category_image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","type_page":18,"id_page":546744,"widget_17151543":{"content_data":{"content":"AI DISCOVERY "}},"widget_17132104":{"content_data":{"content":"<p>IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ<\/p>\n"}},"widget_17132156":{"content_data":{"content":"<p>Tìm địa chỉ<\/p>\n"}},"widget_17132153":{"content_data":{"content":"<p>Liên hệ Hotline<\/p>\n"}},"widget_17132157":{"content_data":{"content":"đối tác iprotect"}},"widget_17132159":{"content_data":{"content":""}},"widget_17132148":{"content_data":[]},"widget_17132150":{"content_data":{"content":""}},"widget_17132161":{"content_data":{"content":"<p>Giỏ hàng<\/p>\n"}},"widget_17132163":{"content_data":[{"id":135459,"title":"Viet Nam","code":"vn","is_expires":false,"is_active":1}]},"widget_17132166":{"content_data":{"content":""}},"widget_17132143":{"content_data":{"content":"Danh mục sản phẩm"}},"widget_17132141":{"content_data":{"content":"Button"}},"widget_17132408":{"content_data":[{"id":80848,"name":"Vay mua nhà 10–20 năm: Nếu người trụ cột gặp biến cố, gia đình có giữ được nhà không?","desc":"<p><strong>Gia đình đang vay mua nhà cần những lớp bảo vệ nào?<\/strong> Khoản vay mua nhà không chỉ là nghĩa vụ trả góp hàng tháng mà còn khiến ngôi nhà gắn chặt với thu nhập, người trụ cột, quỹ dự phòng và khả năng chống chịu tài chính của cả gia đình. Chuyên đề giúp nhìn toàn diện từ <strong>dòng tiền trả nợ, sức khỏe và khả năng lao động của người trụ cột, quỹ dự phòng, bảo vệ căn nhà, trách nhiệm với bên thứ ba đến khả năng phục hồi sau biến cố<\/strong>, qua đó xác định Income Protection Gap, Debt Protection Gap và Home Protection Gap trước khi lựa chọn giải pháp phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Gia đình đang vay mua nhà cần những lớp bảo vệ nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mua nhà bằng vốn vay là một trong những quyết định tài chính lớn nhất của nhiều gia đình. Một căn nhà có thể mang lại sự ổn định, tích lũy tài sản và môi trường sống lâu dài cho con cái, nhưng khoản vay đi kèm cũng tạo ra một nghĩa vụ kéo dài 10, 20 hoặc thậm chí nhiều năm. Trong suốt khoảng thời gian đó, ngân hàng vẫn cần được thanh toán đúng hạn bất kể gia đình đang thuận lợi hay vừa gặp biến cố. Vì vậy, câu hỏi quan trọng không chỉ là <strong>“Gia đình có đủ khả năng trả khoản vay hôm nay không?”<\/strong>, mà còn là <strong>“Nếu thu nhập giảm, người trụ cột gặp rủi ro, căn nhà bị thiệt hại hoặc lãi suất và chi phí sinh hoạt tăng, gia đình có tiếp tục giữ được ngôi nhà hay không?”<\/strong> Đây chính là lý do khoản vay mua nhà cần được đặt trong một <strong>Home & Income Protection Profile – Hồ sơ Bảo vệ Nhà ở và Thu nhập<\/strong>, thay vì chỉ nhìn như một khoản nợ phải trả hàng tháng.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 bao ve nha.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình đang vay mua nhà cần những lớp bảo vệ nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Vay mua nhà làm thay đổi cấu trúc rủi ro của cả gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi vay, gia đình có thể có thu nhập, chi phí sinh hoạt, quỹ dự phòng và một số tài sản. Sau khi vay, một nghĩa vụ tài chính dài hạn xuất hiện và được gắn trực tiếp với dòng thu nhập tương lai.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>THU NHẬP → CHI PHÍ SINH HOẠT → KHOẢN TRẢ NỢ MUA NHÀ → QUỸ DỰ PHÒNG → CÁC MỤC TIÊU KHÁC.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi mọi thứ bình thường, cấu trúc này vận hành tốt. Nhưng chỉ cần một mắt xích thay đổi, áp lực có thể lan sang toàn bộ hệ thống: <strong>BIẾN CỐ → THU NHẬP GIẢM → DÒNG TIỀN THIẾU HỤT → QUỸ DỰ PHÒNG GIẢM → ÁP LỰC TRẢ NỢ → CẮT GIẢM MỤC TIÊU KHÁC → VAY THÊM\/BÁN TÀI SẢN → NGUY CƠ KHÔNG GIỮ ĐƯỢC NHÀ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó, một căn nhà đang vay không chỉ là <strong>Home Asset – Tài sản Nhà ở<\/strong>. Nó đồng thời tạo ra <strong>Debt Obligation – Nghĩa vụ Nợ<\/strong> và làm tăng mức độ phụ thuộc của gia đình vào khả năng tạo thu nhập trong tương lai.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 bao ve vay mua nha.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> “Bản đồ 8 lớp bảo vệ” Vay mua nhà<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Lớp 1 – Bảo vệ khả năng trả nợ hàng tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lớp đầu tiên và quan trọng nhất. Gia đình cần biết chính xác mỗi tháng phải dành bao nhiêu phần thu nhập cho khoản vay và sau khi trả nợ còn bao nhiêu để duy trì cuộc sống.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử tổng thu nhập gia đình là 50 triệu đồng\/tháng, chi phí thiết yếu 25 triệu và khoản trả nợ nhà 15 triệu. Như vậy ít nhất 40 triệu đồng dòng tiền hàng tháng đã có mục đích tương đối rõ ràng. Nếu nguồn thu chính giảm 20 triệu, bài toán lập tức thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Không nên chỉ hỏi: <strong>“Hiện tại có trả được nợ không?”<\/strong> mà nên kiểm tra: <strong>“Nếu thu nhập giảm 20%, 30%, 50% hoặc mất hoàn toàn một nguồn thu, gia đình còn trả được nợ trong bao lâu?”<\/strong> Đây là <strong>Debt Service Resilience – Khả năng Chống chịu Nghĩa vụ Trả nợ<\/strong>. Một khoản vay phù hợp ở thời điểm thu nhập tốt chưa chắc vẫn phù hợp khi dòng tiền thay đổi.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 2 – Quỹ dự phòng dành cho cả cuộc sống và khoản vay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình đang vay mua nhà càng cần hiểu đúng vai trò của quỹ dự phòng. Nếu chỉ tính chi phí sinh hoạt mà quên khoản trả nợ, Financial Runway có thể bị đánh giá cao hơn thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ chi phí thiết yếu là 25 triệu đồng\/tháng và khoản vay 15 triệu. Khi đó nhu cầu tối thiểu có thể lên tới khoảng 40 triệu đồng mỗi tháng trước những chi phí bất thường khác.<\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình có 240 triệu đồng quỹ dự phòng: <strong>240 ÷ 40 = khoảng 6 tháng.<\/strong> Nếu chỉ lấy 240 ÷ 25, gia đình có thể tưởng rằng mình có gần 10 tháng dự phòng. Nhưng khoản vay không tự biến mất khi thu nhập dừng lại.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy đối với gia đình có khoản vay nhà: <strong>FINANCIAL RUNWAY = NGUỒN LỰC THANH KHOẢN ÷ (CHI PHÍ THIẾT YẾU + NGHĨA VỤ NỢ – THU NHẬP CÒN LẠI).<\/strong> Con số cần tính không phải chỉ là <strong>Emergency Fund – Quỹ dự phòng<\/strong>, mà là <strong>Debt-adjusted Financial Runway – Thời gian Duy trì Tài chính sau khi tính cả nghĩa vụ nợ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 3 – Bảo vệ người trụ cột tạo ra dòng tiền trả nợ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một khoản vay 15–20 năm thực chất dựa vào một giả định rất lớn: <strong>gia đình sẽ tiếp tục có khả năng tạo ra thu nhập trong tương lai<\/strong>. Nếu người trụ cột đang tạo 70% thu nhập gia đình, chính khả năng lao động của người đó là một trong những tài sản quan trọng đứng phía sau căn nhà.<\/span><\/p><p><span style=\"color:#006600;\">Có thể nhìn: <strong>NGƯỜI TRỤ CỘT → KHẢ NĂNG LAO ĐỘNG → THU NHẬP → TRẢ NỢ → GIỮ NHÀ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu khả năng lao động bị suy giảm do bệnh hoặc tai nạn, vấn đề không chỉ là chi phí chữa bệnh. Gia đình còn phải tiếp tục trả khoản vay trong khi thu nhập có thể giảm đáng kể. Đây là điểm chuyên đề này kết nối trực tiếp với bài <strong>“Người trụ cột mất khả năng lao động: điều gì xảy ra với tài chính gia đình?”<\/strong> Một gia đình có căn nhà giá trị lớn nhưng phụ thuộc gần như hoàn toàn vào thu nhập của một người vẫn có thể có <strong>Income Protection Gap<\/strong> đáng kể.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 4 – Bảo vệ trước bệnh tật và tai nạn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một biến cố sức khỏe có thể tấn công tài chính gia đình từ hai phía: <strong>CHI PHÍ Y TẾ ↑ + THU NHẬP ↓.<\/strong> Nếu đồng thời tồn tại khoản vay mua nhà, tác động thứ ba xuất hiện: <strong>NGHĨA VỤ TRẢ NỢ → VẪN TIẾP TỤC.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>BỆNH\/TẠI NẠN → CHI PHÍ ĐIỀU TRỊ → GIẢM KHẢ NĂNG LAO ĐỘNG → GIẢM THU NHẬP → QUỸ DỰ PHÒNG GIẢM → ÁP LỰC KHOẢN VAY.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">BHYT, các quyền lợi sức khỏe, phúc lợi doanh nghiệp, quỹ dự phòng và những giải pháp bảo vệ hiện có cần được đặt cạnh nhau để xem chúng giải quyết được phần nào của chuỗi tác động.<\/span><\/p><p><span style=\"color:#006600;\">Có BHYT không đồng nghĩa khoản vay đã được bảo vệ. Có bảo hiểm sức khỏe cũng không tự động đồng nghĩa thu nhập đã được thay thế. Mỗi lớp giải quyết một vấn đề khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 5 – Bảo vệ chính căn nhà<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình không chỉ cần bảo vệ <strong>khả năng trả tiền cho căn nhà<\/strong>, mà còn cần bảo vệ <strong>giá trị sử dụng và tài chính của chính tài sản đó<\/strong>. Nhà ở có thể đối mặt với những rủi ro như cháy, nổ, sự cố điện, nước, thiên tai, hư hỏng tài sản bên trong hoặc những sự kiện khác tùy loại hình nhà ở và điều kiện thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm cần phân biệt rõ: <strong>BẢO VỆ KHOẢN VAY ≠ BẢO VỆ CĂN NHÀ.<\/strong> và: <strong>BẢO VỆ CĂN NHÀ ≠ BẢO VỆ TOÀN BỘ TÀI SẢN BÊN TRONG.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giá trị thị trường của căn nhà, giá trị công trình, giá trị nội thất, tài sản cá nhân và chi phí phục hồi sau biến cố là những khái niệm khác nhau. Một gia đình có thể vẫn trả khoản vay bình thường nhưng gặp thiệt hại lớn đối với căn nhà. Ngược lại, căn nhà hoàn toàn nguyên vẹn nhưng người trụ cột mất thu nhập thì khả năng trả nợ vẫn có thể gặp vấn đề.<\/span><\/p><p><span style=\"color:#006600;\">Hai rủi ro cần hai lớp nhìn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 6 – Bảo vệ trách nhiệm với người khác<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một ngôi nhà không tồn tại biệt lập. Đặc biệt với căn hộ chung cư hoặc nhà ở mật độ cao, sự cố tại một căn có thể ảnh hưởng tới tài sản của hàng xóm hoặc bên thứ ba.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một sự cố nước từ căn hộ của gia đình gây thiệt hại cho căn bên dưới. Một sự cố cháy có thể lan sang khu vực khác. Khi đó vấn đề không chỉ còn là: <strong>“Nhà mình thiệt hại bao nhiêu?”<\/strong> mà còn: <strong>“Gia đình có thể phải chịu trách nhiệm tài chính với người khác bao nhiêu?”<\/strong> Đây là <strong>Liability Protection – Bảo vệ Trách nhiệm<\/strong>. Với một gia đình đang gánh khoản vay lớn, một nghĩa vụ tài chính bất ngờ với bên thứ ba có thể tiếp tục làm giảm khả năng trả nợ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 7 – Bảo vệ khả năng ở và phục hồi sau biến cố<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một căn nhà có thể chưa bị mất hoàn toàn nhưng tạm thời không thể ở. Gia đình khi đó có thể phát sinh chi phí thuê nơi ở khác, di chuyển, lưu trữ đồ đạc, sửa chữa và nhiều khoản sinh hoạt bổ sung. Do đó cần thêm một câu hỏi: <strong>“Nếu căn nhà không thể sử dụng trong 3–6 tháng nhưng khoản vay vẫn phải trả, gia đình có đủ tiền vừa trả nợ vừa thuê chỗ ở tạm thời không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là <strong>Temporary Housing & Recovery Gap – Khoảng trống Nhà ở Tạm thời và Phục hồi<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một biến cố nhà ở có thể tạo ra tình huống: <strong>TRẢ NỢ NHÀ CŨ + THUÊ NHÀ TẠM + CHI PHÍ PHỤC HỒI + CHI PHÍ SINH HOẠT.<\/strong> Nếu không tính trước, Financial Runway có thể rút ngắn rất nhanh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 8 – Bảo vệ trước biến động của khoản vay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải tất cả rủi ro đều đến từ bệnh tật hay tai nạn. Chính cấu trúc khoản vay cũng cần được hiểu rõ: dư nợ còn lại, kỳ hạn, lịch trả nợ, cơ chế lãi suất, thời điểm điều chỉnh lãi suất, nghĩa vụ theo hợp đồng và khả năng trả nợ nếu chi phí tài chính thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình cần biết:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Dư nợ hiện tại bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Mỗi tháng đang trả bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khoản trả nợ có thể thay đổi trong tương lai không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu chi phí trả nợ tăng, ngân sách gia đình chịu được đến mức nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu cần cơ cấu lại dòng tiền, những lựa chọn nào thực sự tồn tại theo hợp đồng và quy định áp dụng?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là <strong>Loan Structure Risk – Rủi ro Cấu trúc Khoản vay<\/strong>. Không nên xây kế hoạch bảo vệ dựa trên giả định rằng khoản thanh toán hiện tại sẽ luôn giữ nguyên trong toàn bộ thời gian vay nếu hợp đồng không bảo đảm điều đó.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Đừng chỉ nhìn giá trị căn nhà, hãy nhìn dư nợ và khả năng giữ nhà<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử căn nhà trị giá 5 tỷ đồng và dư nợ chỉ còn 1 tỷ. Cấu trúc rủi ro khác với một gia đình cũng sở hữu căn nhà 5 tỷ nhưng còn nợ 4 tỷ. Do đó, Home Protection Profile cần phân biệt:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>HOME VALUE – Giá trị Nhà<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>OUTSTANDING LOAN – Dư nợ Còn lại<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>MONTHLY DEBT SERVICE – Nghĩa vụ Trả nợ Hàng tháng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>HOUSEHOLD INCOME – Thu nhập Gia đình<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>LIQUID RESERVE – Nguồn lực Thanh khoản<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>DEPENDENTS – Người Phụ thuộc<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Giá nhà tăng không tự động làm khả năng trả nợ hàng tháng mạnh hơn. Đây cũng giống nguyên tắc đã phân tích ở chuyên đề trước: <strong>GIÀU TÀI SẢN KHÔNG ĐỒNG NGHĨA MẠNH VỀ DÒNG TIỀN.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 Bao ve Khoan vay.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Đừng chỉ nhìn giá trị căn nhà, hãy nhìn dư nợ và khả năng giữ nhà<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Một căn nhà trị giá nhiều tỷ đồng vẫn có thể trở thành áp lực nếu gia đình thiếu tiền mặt để duy trì khoản vay.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Hãy thử Stress Test khoản vay ở 4 kịch bản - <\/strong>Thay vì chỉ kiểm tra điều kiện hiện tại, gia đình có thể thực hiện một <strong>Stress Test – Bài kiểm tra Sức chịu đựng Tài chính<\/strong>.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Kịch bản 1 – Thu nhập giảm 30%:<\/strong> Gia đình còn trả được khoản vay và chi phí thiết yếu không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 2 – Mất nguồn thu chính trong 6 tháng:<\/strong> Quỹ dự phòng duy trì được tới tháng nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 3 – Người trụ cột mất khả năng lao động 24 tháng:<\/strong> Gia đình có phải dùng quỹ học tập, bán đầu tư hoặc vay thêm không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 4 – Nhà gặp thiệt hại lớn đồng thời thu nhập bị ảnh hưởng:<\/strong> Gia đình có đủ nguồn lực cho khoản vay, sinh hoạt và phục hồi tài sản không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bài kiểm tra này giúp chuyển câu hỏi <strong>“Khoản vay hiện tại có trả nổi không?”<\/strong> thành câu hỏi quan trọng hơn: <strong>“Khoản vay có còn chịu đựng được khi gia đình gặp biến cố không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Nếu một người trụ cột không còn nữa, khoản vay sẽ ra sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những kịch bản nghiêm trọng nhất cần được gia đình nhìn nhận từ trước. Không nên mặc định rằng khi người vay gặp biến cố thì khoản nợ tự động biến mất. Việc xử lý nghĩa vụ cụ thể phụ thuộc vào cấu trúc khoản vay, người vay, đồng nghĩa vụ, tài sản bảo đảm, các hợp đồng liên quan và quy định pháp luật áp dụng.<\/span><\/p><p><span style=\"color:#006600;\">Ở góc độ Protection Discovery, điều cần kiểm tra là: <strong>DƯ NỢ CÒN LẠI → NGƯỜI CÓ NGHĨA VỤ → NGUỒN LỰC HIỆN CÓ → KHẢ NĂNG CỦA NGƯỜI CÒN LẠI → CÁC LỚP BẢO VỆ LIÊN QUAN → DEBT PROTECTION GAP.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình không biết câu trả lời cho chuỗi này, đó chính là một tín hiệu cần rà soát hồ sơ khoản vay và cấu trúc bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Debt Protection Gap – Khoảng trống Bảo vệ Khoản vay xuất hiện ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu đơn giản rằng Debt Protection Gap xuất hiện khi <strong>khả năng tài chính còn lại của gia đình không đủ duy trì nghĩa vụ nợ trong một kịch bản rủi ro nhất định<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình còn dư nợ 1,5 tỷ đồng, trả 18 triệu\/tháng. Nếu người trụ cột mất thu nhập, gia đình vẫn còn nguồn thu khác nhưng sau chi phí thiết yếu chỉ có thể dành 8 triệu cho khoản vay. Phần thiếu 10 triệu mỗi tháng tạo ra áp lực dòng tiền.<\/span><\/p><p><span style=\"color:#006600;\">Nếu quỹ dự phòng có thể bù 10 triệu trong 12 tháng, gia đình đang mua được khoảng một năm thời gian. Nhưng nếu sau một năm thu nhập chưa phục hồi, khoảng trống lại xuất hiện. Vì vậy Debt Protection Gap cần nhìn <strong>theo thời gian<\/strong>, tương tự Income Protection Gap.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 Khoang trong vay mua nha.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khoảng trống Bảo vệ Khoản vay xuất hiện ở đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Debt Protection Gap không đồng nghĩa Insurance Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây tiếp tục là nguyên tắc cốt lõi. Phát hiện khoảng trống bảo vệ khoản vay không có nghĩa giải pháp duy nhất là mua thêm bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng trống có thể được giảm bằng cách tăng quỹ dự phòng, giảm dư nợ, điều chỉnh tỷ lệ chi phí cố định, tăng nguồn thu thứ hai, tăng tài sản thanh khoản, giảm đòn bẩy, xem xét lại cấu trúc vay khi phù hợp hoặc sử dụng các giải pháp chuyển giao rủi ro thích hợp.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>DEBT PROTECTION GAP ≠ INSURANCE GAP.<\/strong> Mô hình đúng vẫn là: <strong>PROFILE → RISK → IMPACT → EXISTING PROTECTION → GAP → PRIORITY → SOLUTION MIX.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Gia đình vay mua nhà nên có ít nhất một “Bản đồ 8 lớp bảo vệ”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể tóm tắt toàn bộ chuyên đề thành tám lớp:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Dòng tiền trả nợ:<\/strong> thu nhập hiện tại có đủ khỏe?<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Quỹ dự phòng:<\/strong> nếu mất thu nhập, duy trì được bao lâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Người trụ cột:<\/strong> nếu khả năng tạo thu nhập suy giảm, ai tiếp tục trả nợ?<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Sức khỏe & tai nạn:<\/strong> biến cố có đồng thời làm tăng chi phí và giảm thu nhập?<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Căn nhà & tài sản:<\/strong> nếu nhà bị thiệt hại, nguồn lực phục hồi đến từ đâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Trách nhiệm:<\/strong> nếu sự cố gây thiệt hại cho người khác, gia đình chịu được bao nhiêu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Nhà ở tạm thời & phục hồi:<\/strong> nếu không thể ở trong nhà, gia đình duy trì hai lớp chi phí được bao lâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Cấu trúc khoản vay:<\/strong> dư nợ, lãi suất, kỳ hạn và nghĩa vụ thay đổi thế nào theo thời gian?<\/span><\/p><p><span style=\"color:#006600;\">Tám lớp này cho thấy <strong>bảo vệ căn nhà đang vay không phải chỉ là mua một sản phẩm bảo hiểm cho căn nhà<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi gia đình đang vay mua nhà nên tự kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy thử trả lời 10 câu hỏi: Dư nợ hiện tại còn bao nhiêu? Mỗi tháng phải trả cả khoản vay và chi phí thiết yếu bao nhiêu? Người nào tạo ra phần lớn dòng tiền trả nợ? Nếu người đó mất thu nhập, nguồn thu còn lại là bao nhiêu? Quỹ dự phòng có thể duy trì khoản vay và cuộc sống trong bao nhiêu tháng? Gia đình có bao nhiêu người phụ thuộc? Nếu người trụ cột bệnh nặng hoặc mất khả năng lao động, chi phí mới nào xuất hiện? Căn nhà và tài sản bên trong hiện được bảo vệ trước những rủi ro nào? Nếu căn nhà không thể ở trong sáu tháng, gia đình có đủ khả năng vừa trả nợ vừa thuê chỗ ở khác không? Và nếu biến cố kéo dài 24 tháng, gia đình có phải vay thêm, bán tài sản hoặc từ bỏ mục tiêu quan trọng nào không?<\/span><\/p><p><span style=\"color:#006600;\">Nếu một số câu hỏi chưa có câu trả lời, đó không có nghĩa gia đình đang thiếu bảo hiểm. Nó có nghĩa <strong>Hồ sơ Bảo vệ Nhà ở và Thu nhập vẫn còn những dữ liệu cần được làm rõ<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 cau hoi bao ve nha.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi gia đình đang vay mua nhà nên tự kiểm tra<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ khoản vay mua nhà đến Home & Income Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một nút kết nối dữ liệu rất giá trị trong cấu trúc iProtect, bởi khoản vay mua nhà liên kết nhiều Profile vốn trước đây có thể được nhìn riêng lẻ. <strong>GIA ĐÌNH → NGÔI NHÀ → GIÁ TRỊ NHÀ → DƯ NỢ → KHOẢN TRẢ HÀNG THÁNG → NGƯỜI TRỤ CỘT → THU NHẬP → NGƯỜI PHỤ THUỘC → CHI PHÍ THIẾT YẾU → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → RỦI RO SỨC KHỎE → RỦI RO TÀI SẢN → TRÁCH NHIỆM → KỊCH BẢN 6\/12\/24 THÁNG → FINANCIAL RUNWAY → INCOME PROTECTION GAP → DEBT PROTECTION GAP → HOME PROTECTION GAP → PRIORITY → SOLUTION MIX.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây cũng là ví dụ rất rõ về lý do các chuyên đề của iProtect không nên tồn tại như những bài SEO độc lập. <strong>Người trụ cột<\/strong>, <strong>Mất thu nhập 6 tháng<\/strong>, <strong>Quỹ dự phòng<\/strong>, <strong>Bệnh hiểm nghèo<\/strong>, <strong>Bảo vệ căn hộ<\/strong>, <strong>Home Protection Profile<\/strong> và <strong>Income Protection Profile<\/strong> thực chất đang mô tả những phần khác nhau của cùng một gia đình. Khoản vay mua nhà chính là một <strong>relationship – mối quan hệ dữ liệu<\/strong> kết nối chúng lại.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 Ho so mua nha.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ khoản vay mua nhà đến Home & Income Protection Profile<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Câu hỏi cuối cùng không phải “Có đủ tiền trả góp tháng này không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể đang trả khoản vay rất tốt hôm nay nhưng vẫn có khoảng trống bảo vệ lớn nếu cấu trúc tài chính phụ thuộc quá mạnh vào một nguồn thu nhập, quỹ dự phòng thấp, dư nợ cao hoặc căn nhà chưa được bảo vệ phù hợp trước những rủi ro quan trọng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi cuối cùng nên là: <strong>“Nếu ngày mai nguồn thu chính của gia đình giảm mạnh hoặc biến mất, chúng ta có thể tiếp tục trả khoản vay, duy trì cuộc sống, bảo vệ con cái và giữ được căn nhà trong 6, 12 và 24 tháng hay không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời chưa chắc chắn, việc tiếp theo không phải lập tức tìm một sản phẩm bảo hiểm. Trước tiên cần xác định <strong>điểm yếu nằm ở dòng tiền, quỹ dự phòng, người trụ cột, khoản vay, tài sản, trách nhiệm hay khả năng phục hồi<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đó chính là cách iProtect chuyển câu chuyện từ <strong>“Gia đình vay mua nhà nên mua bảo hiểm gì?”<\/strong> sang một câu hỏi rộng và có giá trị hơn: <strong>“Gia đình cần xây những lớp bảo vệ nào để một biến cố tài chính không biến khoản vay mua nhà thành nguy cơ mất đi chính ngôi nhà mà cả gia đình đã dành nhiều năm để xây dựng?” <\/strong>Và từ đó, hành trình trở nên rõ ràng: <strong>NHÀ → KHOẢN VAY → THU NHẬP → NGƯỜI TRỤ CỘT → QUỸ DỰ PHÒNG → RỦI RO → KHẢ NĂNG CHỐNG CHỊU → PROTECTION GAP → HỒ SƠ BẢO VỆ → GIẢI PHÁP.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 Cho bao ve Nha.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Đây là một trong những điểm giao rất mạnh giữa <strong>Home Protection Profile<\/strong> và <strong>Income Protection Profile<\/strong>, đồng thời có thể trở thành một trong những cụm dữ liệu quan trọng nhất của iProtect vì nó bắt đầu từ một nhu cầu đời sống rất thật: <strong>không chỉ sở hữu được nhà, mà còn đủ khả năng giữ được nhà khi gia đình gặp biến cố.<\/strong><\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/3.%20BH%20Nha%20v%C3%A0%20TS\/1%20bao%20ve%20nha.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/3.%20BH%20Nha%20v%C3%A0%20TS\/1%20bao%20ve%20nha.png","tags":"vay mua nhà,gia đình vay mua nhà,bảo vệ khoản vay,bảo vệ nhà ở,bảo vệ người trụ cột,trả nợ mua nhà,quỹ dự phòng,mất thu nhập,khoản vay ngân hàng,dư nợ mua nhà,tài chính gia đình,bảo vệ thu nhập,Home Protection,Income Protection,Debt Protection,Debt Protection Gap,Income Protection Gap,Home Protection Gap,Hồ sơ Bảo vệ Nhà ở,Hồ sơ Bảo vệ Thu nhập,Protection Gap,Protection Discovery,iProtect","count_view":0,"seo_name":"vay-mua-nha-1020-nam-neu-nguoi-tru-cot-gap-bien-co-gia-dinh-co-giu-duoc-nha-khong","date_update":0,"date_created_format":"1788353993","meta_title":"Gia đình đang vay mua nhà cần những lớp bảo vệ nào?","meta_desc":"Gia đình đang vay mua nhà cần bảo vệ không chỉ căn nhà mà cả dòng tiền trả nợ, người trụ cột, quỹ dự phòng và khả năng phục hồi sau biến cố. iProtect giúp kiểm tra kịch bản mất thu nhập, bệnh tật, tai nạn, thiệt hại nhà ở và xác định Income Protection Gap","meta_keyword":"gia đình vay mua nhà cần bảo vệ gì,vay mua nhà cần chuẩn bị gì,đang vay mua nhà cần bảo hiểm gì,bảo vệ khoản vay mua nhà,người trụ cột vay mua nhà,mất thu nhập khi đang vay mua nhà,mất việc có trả được nợ mua nhà không,quỹ dự phòng khi vay mua nhà,quỹ dự","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/vay-mua-nha-1020-nam-neu-nguoi-tru-cot-gap-bien-co-gia-dinh-co-giu-duoc-nha-khong"},{"id":80846,"name":"Người trụ cột mất khả năng lao động: Điều gì xảy ra với tài chính gia đình?","desc":"<p><strong>Người trụ cột mất khả năng lao động: điều gì xảy ra với tài chính gia đình?<\/strong> Đây không chỉ là rủi ro mất một khoản lương hàng tháng. Khi khả năng lao động suy giảm, gia đình có thể đồng thời đối mặt với <strong>thu nhập giảm, chi phí y tế và chăm sóc tăng, quỹ dự phòng bị tiêu hao, khoản vay vẫn tiếp tục và các mục tiêu của con cái bị ảnh hưởng<\/strong>. Chuyên đề giúp nhìn người trụ cột dưới góc độ <strong>năng lực tạo thu nhập dài hạn<\/strong>, kiểm tra mức độ phụ thuộc tài chính của gia đình và xác định Income Protection Gap trước các kịch bản 6, 12 và 24 tháng.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Người trụ cột mất khả năng lao động: điều gì xảy ra với tài chính gia đình?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong nhiều gia đình, người trụ cột không nhất thiết là người kiếm nhiều tiền nhất, mà là người tạo ra phần thu nhập mà cuộc sống của những thành viên còn lại đang phụ thuộc vào. Tiền nhà, khoản vay, học phí của con, sinh hoạt hàng tháng, chăm sóc cha mẹ và các kế hoạch tương lai có thể đều được xây dựng trên giả định rằng nguồn thu nhập này sẽ tiếp tục trong nhiều năm. Nhưng nếu một ngày người trụ cột vẫn còn sống, vẫn cần được chăm sóc, nhưng <strong>không còn khả năng làm việc như trước<\/strong>, điều gì sẽ xảy ra với tài chính gia đình? Đây là một rủi ro đặc biệt bởi nó có thể tạo ra tác động kép: <strong>thu nhập giảm trong khi chi phí của gia đình lại tăng<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Nguoi tru cot Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Người trụ cột mất khả năng lao động<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất khả năng lao động khác với mất việc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc thường là tình trạng nguồn thu nhập bị gián đoạn nhưng khả năng lao động của một người vẫn còn. Họ có thể tìm công việc mới, chuyển nghề, làm việc tạm thời hoặc tạo một nguồn thu khác. Mất khả năng lao động lại khác. Nguyên nhân có thể đến từ bệnh tật, tai nạn hoặc suy giảm chức năng khiến một người không thể tiếp tục công việc hiện tại, phải giảm thời gian làm việc hoặc không còn khả năng tạo thu nhập như trước.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần phân biệt: <strong>MẤT VIỆC → MẤT NGUỒN THU NHẬP HIỆN TẠI, NHƯNG KHẢ NĂNG TẠO THU NHẬP CÓ THỂ VẪN CÒN.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>MẤT KHẢ NĂNG LAO ĐỘNG → CHÍNH NĂNG LỰC TẠO RA THU NHẬP BỊ SUY GIẢM.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sự khác biệt này rất quan trọng. Quỹ dự phòng 6 tháng có thể tạo đủ thời gian để một người khỏe mạnh tìm việc mới, nhưng nếu khả năng lao động bị ảnh hưởng trong nhiều năm thì sáu tháng chỉ là lớp đệm ban đầu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Người trụ cột mất khả năng lao động tạo ra một hiệu ứng dây chuyền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy nhìn biến cố này không phải như một sự kiện riêng lẻ mà như một chuỗi tác động: <strong>BỆNH TẬT\/TAI NẠN → SUY GIẢM KHẢ NĂNG LAO ĐỘNG → GIẢM\/MẤT THU NHẬP → CHI PHÍ Y TẾ & PHỤC HỒI → CHI PHÍ CHĂM SÓC → NGƯỜI THÂN CÓ THỂ GIẢM VIỆC → DÒNG TIỀN GIA ĐÌNH THIẾU HỤT → QUỸ DỰ PHÒNG GIẢM → ÁP LỰC KHOẢN VAY → ẢNH HƯỞNG CON CÁI & MỤC TIÊU TƯƠNG LAI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do mất khả năng lao động có thể nghiêm trọng hơn một hóa đơn y tế lớn. Hóa đơn có thể xuất hiện tại một thời điểm, còn mất thu nhập có thể kéo dài hàng tháng hoặc hàng năm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ nhất: nguồn thu nhập chính giảm hoặc biến mất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình có tổng thu nhập 50 triệu đồng\/tháng, trong đó người trụ cột tạo ra 35 triệu và người còn lại tạo ra 15 triệu. Gia đình đã xây dựng mức sống, khoản vay và kế hoạch học tập của con dựa trên dòng tiền 50 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Nếu nguồn thu 35 triệu dừng lại, gia đình không chỉ “mất 35 triệu trong tháng này”. Nếu tình trạng kéo dài một năm, phần thu nhập không còn tạo ra có thể lên tới 420 triệu đồng trước khi xét những thay đổi khác. Nếu kéo dài ba năm, quy mô tác động trở nên hoàn toàn khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần nhìn rủi ro này dưới góc độ <strong>Income Replacement – Khả năng Thay thế Thu nhập<\/strong>, chứ không chỉ nhìn quỹ dự phòng hiện có.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ hai: chi phí có thể tăng đúng lúc thu nhập giảm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu người trụ cột mất khả năng lao động do bệnh hoặc tai nạn, gia đình có thể phát sinh thêm chi phí khám chữa bệnh, thuốc, phục hồi chức năng, đi lại, thiết bị hỗ trợ, chăm sóc hoặc điều chỉnh điều kiện sinh hoạt.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó xảy ra nghịch lý: <strong>THU NHẬP ↓ trong khi CHI PHÍ ↑.<\/strong> Đây chính là một trong những kịch bản gây áp lực tài chính mạnh nhất.<\/span><\/p><p><span style=\"color:#006600;\">Nếu trước biến cố gia đình cần 30 triệu đồng\/tháng để duy trì cuộc sống, sau biến cố con số có thể không còn là 30 triệu. Một số chi tiêu có thể giảm, nhưng chi phí y tế và chăm sóc mới lại xuất hiện. Vì vậy khi xây Income Protection Profile, cần tính lại <strong>Post-event Essential Cost – Chi phí Thiết yếu Sau Biến cố<\/strong>, thay vì sử dụng nguyên trạng ngân sách trước đó.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Hieu ung day chuyen Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Người trụ cột mất khả năng lao động tạo ra một hiệu ứng dây chuyền<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ ba: người chăm sóc cũng có thể mất một phần thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là khoảng trống rất dễ bị bỏ qua. Khi một người trong gia đình gặp biến cố nghiêm trọng, người còn lại có thể phải nghỉ việc, giảm giờ làm hoặc từ bỏ một phần cơ hội nghề nghiệp để chăm sóc.<\/span><\/p><p><span style=\"color:#006600;\">Một biến cố xảy ra với <strong>một người<\/strong>, nhưng có thể tác động tới <strong>hai nguồn thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ người chồng tạo 35 triệu\/tháng và người vợ tạo 15 triệu. Nếu chồng mất khả năng lao động và vợ phải giảm công việc khiến thu nhập chỉ còn 8 triệu, dòng tiền gia đình không giảm 35 triệu mà giảm tới 42 triệu mỗi tháng. Đây là <strong>Caregiver Income Impact – Tác động Thu nhập của Người chăm sóc<\/strong>, một yếu tố cần được đưa vào Hồ sơ Bảo vệ Thu nhập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ tư: khoản vay không dừng lại khi khả năng lao động dừng lại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể đang trả vay mua nhà, vay mua xe hoặc những nghĩa vụ tài chính khác. Những khoản này thường được thiết kế dựa trên khả năng tạo thu nhập tại thời điểm vay.<\/span><\/p><p><span style=\"color:#006600;\">Nếu người trụ cột mất khả năng lao động: <strong>THU NHẬP ↓ nhưng NGHĨA VỤ NỢ vẫn tồn tại.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử gia đình cần 25 triệu đồng cho sinh hoạt và trả thêm 15 triệu đồng khoản vay mỗi tháng. Mức dòng tiền tối thiểu thực tế không phải 25 triệu mà là khoảng 40 triệu trước khi tính các chi phí mới do biến cố.<\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng 240 triệu tưởng như đủ gần 10 tháng nếu chỉ nhìn chi phí sinh hoạt 25 triệu, nhưng nếu tổng nhu cầu thực tế là 40 triệu thì runway chỉ khoảng 6 tháng, thậm chí ngắn hơn nếu phát sinh chi phí điều trị.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Khoản vay càng lớn, sự phụ thuộc vào khả năng lao động của người trụ cột càng cần được nhìn rõ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ năm: quỹ dự phòng bắt đầu bị tiêu hao<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng rất quan trọng nhưng chủ yếu là công cụ <strong>mua thời gian<\/strong>. Nếu người trụ cột chỉ tạm thời mất khả năng làm việc và phục hồi sau vài tháng, quỹ có thể thực hiện rất tốt vai trò của mình.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng nếu tình trạng kéo dài nhiều năm, một câu hỏi mới xuất hiện: <strong>Quỹ dự phòng có thể thay thế thu nhập trong bao lâu?<\/strong> Nếu gia đình thiếu 25 triệu đồng mỗi tháng và có 150 triệu quỹ dự phòng, runway cơ bản chỉ khoảng 6 tháng. Sau đó, nếu khả năng lao động chưa phục hồi, gia đình phải chuyển sang những nguồn lực khác.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>QUỸ DỰ PHÒNG = CẦU NỐI TẠM THỜI.<\/strong> Nó rất quan trọng nhưng không nhất thiết là giải pháp cho một khoảng trống thu nhập dài hạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Sau quỹ dự phòng, gia đình bắt đầu sử dụng tài sản dành cho tương lai<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi quỹ dự phòng giảm xuống, các lớp tài sản khác có thể lần lượt được sử dụng: tiền gửi dài hạn, khoản đầu tư, quỹ học tập của con, tài sản kinh doanh, ô tô hoặc bất động sản.<\/span><\/p><p><span style=\"color:#006600;\">Đây là thời điểm một biến cố của hiện tại bắt đầu <strong>ăn vào tương lai<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>THU NHẬP MẤT → QUỸ DỰ PHÒNG → TIỀN TIẾT KIỆM → QUỸ MỤC TIÊU → ĐẦU TƯ → VAY NỢ → BÁN TÀI SẢN.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình vẫn có thể tiếp tục sống, nhưng điều đó không đồng nghĩa cấu trúc tài chính vẫn khỏe mạnh. Nếu phải dùng hết quỹ học tập của con hoặc bán tài sản dài hạn để duy trì chi phí thiết yếu, biến cố đã chuyển từ <strong>Income Shock – Cú sốc Thu nhập<\/strong> thành <strong>Long-term Financial Damage – Tổn thương Tài chính Dài hạn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Người trụ cột không chỉ có một loại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể có <strong>Financial Breadwinner – Người trụ cột về Thu nhập<\/strong>, nhưng cũng có người giữ vai trò chăm sóc con cái, quản lý gia đình hoặc hỗ trợ hoạt động kinh doanh mà giá trị kinh tế không được thể hiện trực tiếp bằng tiền lương.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một người ở nhà chăm sóc hai con không tạo ra thu nhập tiền mặt nhưng nếu người đó mất khả năng thực hiện vai trò này, gia đình có thể phải thuê người chăm trẻ, hỗ trợ việc nhà hoặc thay đổi thời gian làm việc của người còn lại.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, khi xây Protection Profile, không nên chỉ hỏi: <strong>“Ai kiếm nhiều tiền nhất?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">mà nên hỏi: <strong>“Nếu người này không thể tiếp tục vai trò hiện tại, gia đình phải bỏ ra bao nhiêu tiền hoặc mất bao nhiêu thu nhập để thay thế vai trò đó?”<\/strong> Đây là cách nhìn rộng hơn và thực tế hơn về người trụ cột.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Hãy kiểm tra 4 mức độ mất khả năng lao động<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi trường hợp đều là “có thể làm việc” hoặc “không thể làm việc”. Có thể xây bốn kịch bản để gia đình dễ hình dung.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Kịch bản 1 – Tạm thời:<\/strong> không thể làm việc trong 3–6 tháng rồi phục hồi. Trọng tâm là quỹ dự phòng, chi phí y tế và khả năng duy trì dòng tiền.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 2 – Kéo dài:<\/strong> không thể làm việc trong 12–24 tháng. Quỹ dự phòng có thể không còn đủ; cần kiểm tra nguồn lực thay thế và nghĩa vụ tài chính.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 3 – Suy giảm một phần:<\/strong> vẫn làm việc nhưng thu nhập chỉ còn 50–70% trước đây. Đây là trường hợp rất đáng chú ý vì thu nhập không mất hoàn toàn nhưng khoảng thiếu hụt có thể kéo dài nhiều năm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 4 – Mất khả năng tạo thu nhập dài hạn:<\/strong> cấu trúc tài chính của gia đình có thể phải thay đổi căn bản.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bốn kịch bản này quan trọng hơn việc chỉ hỏi <strong>“Có mất khả năng lao động hay không?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Muc do mat kha nang iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Hãy kiểm tra 4 mức độ mất khả năng lao động<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử bài kiểm tra 6 – 12 – 24 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử từ ngày mai người trụ cột không còn tạo ra thu nhập. Hãy kiểm tra:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Sau 6 tháng:<\/strong> quỹ dự phòng còn bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 12 tháng:<\/strong> gia đình đã phải sử dụng tiền dành cho mục tiêu khác chưa?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 24 tháng:<\/strong> có phải vay thêm hoặc bán tài sản không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nhưng với mất khả năng lao động, nên thêm một câu hỏi dài hạn: <strong>Nếu nguồn thu nhập này không bao giờ trở lại mức cũ, gia đình sẽ phải thay đổi điều gì?<\/strong> Đây là điểm khác biệt lớn so với bài kiểm tra mất thu nhập sáu tháng trước đó. Chúng ta chuyển từ <strong>Financial Runway – Đường băng Tài chính<\/strong> sang <strong>Long-term Income Resilience – Khả năng Chống chịu Thu nhập Dài hạn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có BHYT và bảo hiểm sức khỏe vẫn có thể còn khoảng trống thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">BHYT và bảo hiểm sức khỏe chủ yếu liên quan đến những chi phí y tế trong phạm vi áp dụng tương ứng. Nhưng một gia đình còn phải kiểm tra một vấn đề khác: <strong>dòng thu nhập bị mất được thay thế bằng nguồn nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một phần viện phí đã được hỗ trợ hoặc thanh toán nhưng người trụ cột không thể làm việc trong hai năm. Gia đình vẫn phải duy trì sinh hoạt, khoản vay, con cái và nhiều nghĩa vụ khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tách: <strong>MEDICAL COST GAP – Khoảng trống Chi phí Y tế<\/strong> khỏi: <strong>INCOME PROTECTION GAP – Khoảng trống Bảo vệ Thu nhập.<\/strong> Hai khoảng trống có liên hệ nhưng không phải một.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có bảo hiểm cũng chưa đủ để kết luận Income Protection Gap đã được giải quyết<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tương tự, không thể chỉ nhìn số lượng hợp đồng bảo hiểm. Cần hiểu chính xác các quyền lợi hiện có bảo vệ sự kiện nào, trong điều kiện nào, với mức quyền lợi và thời gian như thế nào.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có nhiều sản phẩm nhưng phần thu nhập phụ thuộc vào người trụ cột vẫn có thể chưa được bảo vệ tương xứng. Ngược lại, một gia đình có quỹ dự phòng lớn, ít nợ, nhiều nguồn thu, tài sản thanh khoản và khả năng phục hồi cao có thể có khoảng trống thấp hơn. Do đó: <strong>SỐ HỢP ĐỒNG BẢO HIỂM ≠ MỨC ĐỘ BẢO VỆ THU NHẬP.<\/strong> Muốn biết Gap, phải nhìn toàn bộ cấu trúc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Cách tính Income Protection Gap cần nhìn theo thời gian<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với mất thu nhập ngắn hạn, chúng ta có thể tính theo số tháng. Với mất khả năng lao động dài hạn, bài toán cần rộng hơn. Một mô hình đơn giản có thể bắt đầu: <strong>Nhu cầu tài chính trong thời gian cần bảo vệ – Thu nhập còn lại – Quỹ dự phòng có thể sử dụng – Nguồn lực thanh khoản – Quyền lợi\/phúc lợi phù hợp – Các nguồn thay thế khác = Income Protection Gap.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 360 triệu đồng để duy trì 12 tháng sau biến cố. Người còn lại có thể đóng góp 120 triệu, quỹ dự phòng sử dụng được 100 triệu và các nguồn lực phù hợp khác tương đương 60 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng thiếu hụt sơ bộ: <strong>360 – 120 – 100 – 60 = 80 triệu đồng. <\/strong>Nhưng nếu mất khả năng lao động kéo dài năm năm, không thể đơn giản nhân 80 triệu lên năm lần. Thu nhập, chi phí, khả năng phục hồi, tài sản, khoản vay và nhu cầu gia đình đều thay đổi theo thời gian. Vì vậy Profile cần được cập nhật theo từng kịch bản thay vì tạo ra một con số “bảo vệ chuẩn” cố định.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Gap Nguoi tru cot.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Cách tính Income Protection Gap cần nhìn theo thời gian<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Income Protection Gap không đồng nghĩa phải mua thêm bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây tiếp tục là nguyên tắc quan trọng của iProtect.<\/span><\/p><p><span style=\"color:#006600;\">Nếu phát hiện khoảng trống thu nhập, giải pháp có thể bao gồm: tăng quỹ dự phòng, giảm khoản vay, giảm chi phí cố định, xây nguồn thu thứ hai, tăng tài sản thanh khoản, nâng cao khả năng chuyển đổi nghề nghiệp, chuẩn bị kế hoạch phục hồi, tận dụng phúc lợi hiện có hoặc xem xét các giải pháp chuyển giao rủi ro phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>INCOME PROTECTION GAP ≠ INSURANCE GAP. <\/strong>Và: <strong>PROFILE → GAP → PRIORITY → SOLUTION MIX<\/strong>chứ không phải: <strong>PROFILE → GAP → MUA BẢO HIỂM.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sự khác biệt này rất quan trọng nếu iProtect muốn đứng ở vị trí <strong>Protection Discovery – Khám phá Nhu cầu Bảo vệ<\/strong>, thay vì trở thành một website bắt đầu bằng sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi người trụ cột nên tự kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể bắt đầu bằng 10 câu hỏi: Ai đang tạo ra phần lớn thu nhập? Bao nhiêu phần trăm chi phí gia đình phụ thuộc vào người đó? Nếu người đó không thể làm việc từ ngày mai, nguồn thu nào vẫn còn? Chi phí thiết yếu mỗi tháng là bao nhiêu? Có những khoản vay nào phải tiếp tục? Quỹ dự phòng duy trì được bao nhiêu tháng? Có bao nhiêu người phụ thuộc? Nếu nguyên nhân là bệnh hoặc tai nạn, chi phí chăm sóc có tăng không? Người còn lại có phải giảm công việc để chăm sóc không? Và nếu khả năng tạo thu nhập không phục hồi trong 24 tháng, gia đình sẽ phải vay tiền, bán tài sản hay thay đổi mục tiêu nào?<\/span><\/p><p><span style=\"color:#006600;\">Nếu chưa trả lời được những câu hỏi này, rất khó biết người trụ cột thực sự đang được bảo vệ đến đâu.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Cau hoi nguoi tru cot.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi người trụ cột nên tự kiểm tra<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Người trụ cột đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là nơi chuỗi chuyên đề iProtect bắt đầu hội tụ thành dữ liệu có cấu trúc. Hồ sơ không nên chỉ ghi tuổi, nghề nghiệp và thu nhập, mà phải mô tả <strong>mức độ phụ thuộc tài chính của cả gia đình vào khả năng lao động của từng người<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể cấu trúc: <strong>NGƯỜI TRỤ CỘT → VAI TRÒ GIA ĐÌNH → THU NHẬP → TỶ TRỌNG THU NHẬP → NGƯỜI PHỤ THUỘC → CHI PHÍ THIẾT YẾU → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → CHI PHÍ SAU BIẾN CỐ → CAREGIVER IMPACT → KỊCH BẢN 6\/12\/24 THÁNG → KHẢ NĂNG PHỤC HỒI THU NHẬP → INCOME PROTECTION GAP → PRIORITY → SOLUTION MIX.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ đây iProtect có thể tiến thêm một bước so với câu hỏi đơn giản <strong>“Bạn kiếm bao nhiêu tiền?”<\/strong>. Điều cần hiểu là: <strong>thu nhập đó đang bảo vệ những ai, đang gánh những nghĩa vụ nào và điều gì xảy ra với cả hệ thống gia đình nếu khả năng tạo ra nó biến mất.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Người trụ cột đến Hồ sơ Bảo vệ Thu nhập.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Người trụ cột đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Tài sản lớn nhất của người trụ cột có thể chính là khả năng tạo ra thu nhập trong tương lai<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người 35 tuổi kiếm 30 triệu đồng mỗi tháng có thể chưa sở hữu nhiều tài sản. Nhưng nếu còn khả năng làm việc trong hàng chục năm, tổng dòng thu nhập tương lai của người đó là một nguồn lực kinh tế rất lớn đối với gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Đây là tài sản đặc biệt: <strong>Human Earning Capacity – Năng lực Tạo Thu nhập của Con người<\/strong>. Nó không xuất hiện như một căn nhà trong bảng tài sản, nhưng có thể chính là nguồn tài trợ cho căn nhà, việc học của con, quỹ hưu trí và phần lớn mục tiêu tương lai.<\/span><\/p><p><span style=\"color:#006600;\">Khi người trụ cột mất khả năng lao động, gia đình không chỉ mất <strong>thu nhập tháng tới<\/strong>. Gia đình có nguy cơ mất một phần của <strong>dòng thu nhập tương lai<\/strong> mà toàn bộ kế hoạch tài chính đang dựa vào.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi cuối cùng không nên chỉ là: <strong>“Nếu tôi nghỉ làm 6 tháng, gia đình có đủ tiền không?”<\/strong> Mà cần tiến thêm một bước: <strong>“Nếu khả năng tạo thu nhập của tôi suy giảm lâu dài, gia đình có thể tiếp tục giữ nhà, nuôi con, trả nợ và thực hiện những mục tiêu quan trọng mà không phải phá vỡ tài sản tương lai hay không?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Nguoi tru cot tạo tài chính.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Tài sản lớn nhất của người trụ cột có thể chính là khả năng tạo ra thu nhập trong tương lai<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Đó chính là lý do <strong>Người trụ cột → Khả năng Lao động → Thu nhập → Người phụ thuộc → Nghĩa vụ → Financial Runway → Income Protection Gap<\/strong> phải trở thành một chuỗi dữ liệu quan trọng trong <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Và cũng từ đây, iProtect chuyển câu chuyện bảo vệ người trụ cột ra khỏi tư duy đơn giản <strong>“nên mua sản phẩm nào?”<\/strong> để đi vào câu hỏi nền tảng hơn: <strong>gia đình đang phụ thuộc bao nhiêu vào khả năng tạo thu nhập của một con người, nếu khả năng đó suy giảm thì khoảng trống xuất hiện ở đâu, và tổ hợp giải pháp nào phù hợp nhất để gia đình vẫn có thể tiếp tục cuộc sống và bảo vệ tương lai.<\/strong><\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/4%20Tai%20Chinh%20Thu%20Nhap\/9%20Nguoi%20tru%20cot%20t%E1%BA%A1o%20t%C3%A0i%20ch%C3%ADnh.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/4%20Tai%20Chinh%20Thu%20Nhap\/9%20Nguoi%20tru%20cot%20t%E1%BA%A1o%20t%C3%A0i%20ch%C3%ADnh.png","tags":"người trụ cột,mất khả năng lao động,bảo vệ người trụ cột,mất thu nhập,giảm thu nhập,bảo vệ thu nhập,tài chính gia đình,quỹ dự phòng,người phụ thuộc,khoản vay,chi phí y tế,chi phí chăm sóc,khả năng tạo thu nhập,Financial Runway,Income Protection,Income Protection Gap,Protection Gap,Hồ sơ Bảo vệ Thu nhập,khả năng chống chịu tài chính,Protection Discovery,iProtect","count_view":0,"seo_name":"nguoi-tru-cot-mat-kha-nang-lao-dong-dieu-gi-xay-ra-voi-tai-chinh-gia-dinh","date_update":0,"date_created_format":"1788351880","meta_title":"Nếu người trụ cột không thể làm việc, gia đình duy trì tài chính ?","meta_desc":"Nếu người trụ cột mất khả năng lao động, gia đình không chỉ mất thu nhập mà còn có thể tăng chi phí y tế, chăm sóc, chịu áp lực khoản vay và tiêu hao quỹ dự phòng. iProtect giúp kiểm tra mức độ phụ thuộc tài chính, khả năng duy trì 6–12–24 tháng và xác đị","meta_keyword":"người trụ cột mất khả năng lao động,người trụ cột không thể làm việc,người trụ cột mất thu nhập,nếu người trụ cột gặp rủi ro thì sao,bảo vệ người trụ cột gia đình,người trụ cột cần bảo vệ gì,mất khả năng lao động ảnh hưởng tài chính thế nào,gia đình sống","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/nguoi-tru-cot-mat-kha-nang-lao-dong-dieu-gi-xay-ra-voi-tai-chinh-gia-dinh"},{"id":80845,"name":"Mất thu nhập 6 tháng: Gia đình của bạn có thể duy trì được bao lâu?","desc":"<p><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong> Khi nguồn thu nhập chính dừng lại, chi phí sinh hoạt, khoản vay, học tập của con và các nghĩa vụ gia đình vẫn tiếp tục. Chuyên đề giúp bạn tính <strong>Thời gian Duy trì Tài chính<\/strong>, kiểm tra quỹ dự phòng, nguồn thu còn lại và các lớp bảo vệ hiện có, từ đó xác định <strong>Income Protection Gap – Khoảng trống Bảo vệ Thu nhập<\/strong>. Quan trọng không chỉ là gia đình có bao nhiêu tiền, mà là có thể vượt qua 6 tháng gián đoạn thu nhập mà không phải vay nợ, bán tài sản hay hy sinh những mục tiêu quan trọng hay không.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sáu tháng không có thu nhập nghe có vẻ là một kịch bản xa xôi, nhưng chỉ cần người trụ cột mất việc, mắc bệnh phải điều trị dài ngày, gặp tai nạn, công việc kinh doanh đình trệ hoặc nguồn thu chính đột ngột suy giảm, câu hỏi này có thể trở thành vấn đề rất thực tế: <strong>Nếu nguồn thu nhập chính dừng lại từ ngày mai, gia đình có thể duy trì cuộc sống hiện tại được bao lâu?<\/strong> Một tháng, ba tháng, sáu tháng hay lâu hơn? Điều đáng chú ý là nhiều gia đình biết mình kiếm được bao nhiêu mỗi tháng, biết có bao nhiêu tiền tiết kiệm, thậm chí có BHYT và một vài hợp đồng bảo hiểm, nhưng lại chưa từng tính <strong>Financial Runway – Thời gian Duy trì Tài chính<\/strong> của chính mình. Đây mới là con số giúp chúng ta nhìn rõ khả năng chống chịu khi dòng tiền bị gián đoạn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Thu Nhap 6 tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập không có nghĩa mọi chi phí cũng dừng lại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi thu nhập giảm hoặc mất hoàn toàn, phần lớn nghĩa vụ của gia đình vẫn tiếp tục. Tiền ăn, điện nước, nhà ở, học tập của con, chăm sóc sức khỏe, khoản vay, phí quản lý, phương tiện đi lại và những nghĩa vụ với người phụ thuộc không tự biến mất. Thậm chí nếu nguyên nhân mất thu nhập là bệnh tật hoặc tai nạn, gia đình có thể rơi vào tình trạng khó khăn hơn: <strong>thu nhập giảm trong khi chi phí lại tăng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung hiệu ứng rất đơn giản: <strong>MẤT\/GIẢM THU NHẬP → DÒNG TIỀN THIẾU HỤT → SỬ DỤNG QUỸ DỰ PHÒNG → SỬ DỤNG TIẾT KIỆM KHÁC → VAY NỢ\/BÁN TÀI SẢN → ẢNH HƯỞNG MỤC TIÊU GIA ĐÌNH.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điều quan trọng vì vậy không phải chỉ là “gia đình có tiền tiết kiệm hay không”, mà là <strong>nguồn lực hiện tại có thể hấp thụ phần dòng tiền thiếu hụt trong bao nhiêu tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Hãy bắt đầu bằng câu hỏi: Gia đình thực sự cần bao nhiêu tiền mỗi tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu một gia đình đang chi 50 triệu đồng mỗi tháng, không có nghĩa khi mất thu nhập vẫn bắt buộc phải duy trì toàn bộ 50 triệu. Một số khoản như du lịch, mua sắm, giải trí hoặc đầu tư tự nguyện có thể tạm thời cắt giảm. Nhưng sẽ tồn tại một mức chi phí tối thiểu để gia đình tiếp tục vận hành. Hãy gọi đó là <strong>Essential Monthly Cost – Chi phí Thiết yếu Hàng tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, một gia đình đang chi 50 triệu đồng\/tháng nhưng khi có biến cố có thể giảm xuống còn 30 triệu đồng gồm tiền ăn và sinh hoạt 10 triệu, nhà ở và điện nước 5 triệu, học tập và chăm sóc con 5 triệu, khoản vay 7 triệu, đi lại và những nghĩa vụ thiết yếu khác 3 triệu. Khi đó con số cần dùng để kiểm tra khả năng duy trì không phải 50 triệu mà trước tiên là <strong>30 triệu đồng\/tháng<\/strong>. Đây chính là “mức sống tối thiểu tài chính” mà gia đình cần bảo vệ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Tiêu bao nhiêu mối tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình thực sự cần bao nhiêu tiền mỗi tháng?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập 6 tháng không nhất thiết đồng nghĩa mất 100% thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm rất quan trọng. Trong nhiều gia đình có hai người tạo thu nhập, khi một người mất việc hoặc không thể làm việc, nguồn thu của người còn lại vẫn tồn tại. Người mất việc cũng có thể có trợ cấp, thu nhập phụ, tiền cho thuê tài sản hoặc những nguồn thu khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, không nên tính đơn giản: <strong>Chi phí tháng × 6 = số tiền cần có.<\/strong> Cách nhìn phù hợp hơn là: <strong>Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ bắt buộc + Chi phí phát sinh do biến cố – Thu nhập còn lại ổn định.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 30 triệu đồng\/tháng nhưng khi người trụ cột mất thu nhập vẫn còn 12 triệu đồng từ người còn lại. Khoảng thiếu hụt thực tế là: <strong>30 triệu – 12 triệu = 18 triệu đồng\/tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tình trạng này kéo dài sáu tháng, khoảng thiếu hụt cơ bản sẽ là khoảng <strong>108 triệu đồng<\/strong>, chưa tính những chi phí bất thường khác.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy, điều iProtect cần biết không chỉ là <strong>“Thu nhập hiện tại bao nhiêu?”<\/strong> mà còn là <strong>“Thu nhập nào vẫn còn tồn tại khi một nguồn thu chính gặp biến cố?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Financial Runway – Gia đình còn “đường băng” bao nhiêu tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong doanh nghiệp, runway thường được dùng để mô tả khoảng thời gian một tổ chức có thể tiếp tục hoạt động trước khi cạn nguồn tiền. Gia đình cũng có thể áp dụng một cách nhìn tương tự.<\/span><\/p><p><span style=\"color:#006600;\">Công thức đơn giản: <strong>Thời gian Duy trì Tài chính = Nguồn lực thanh khoản có thể sử dụng ÷ Dòng tiền thiếu hụt hàng tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình có 180 triệu đồng quỹ dự phòng và thiếu hụt 30 triệu mỗi tháng khi mất nguồn thu chính: <strong>180 ÷ 30 = 6 tháng.<\/strong> Nhưng nếu vẫn còn 15 triệu thu nhập và phần thiếu hụt chỉ còn 15 triệu: <strong>180 ÷ 15 = 12 tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cùng một quỹ dự phòng 180 triệu đồng nhưng một gia đình có runway 6 tháng, gia đình khác có thể đạt 12 tháng. Vì thế, <strong>số dư tài khoản không phản ánh đầy đủ mức độ an toàn tài chính<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Financial Runway Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Financial Runway – Gia đình còn “đường băng” bao nhiêu tháng?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử đặt gia đình vào kịch bản mất thu nhập đúng 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử hôm nay nguồn thu chính dừng lại và chỉ quay trở lại sau sáu tháng. Đừng hỏi chung chung “nhà mình có ổn không?”, hãy đi từng tháng.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tháng 1:<\/strong> gia đình có thể sử dụng dòng tiền còn lại và quỹ dự phòng. Cuộc sống hầu như chưa thay đổi đáng kể.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 2–3:<\/strong> nếu thu nhập chưa phục hồi, gia đình bắt đầu điều chỉnh chi tiêu và sử dụng nhiều hơn từ quỹ dự phòng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 4:<\/strong> quỹ còn bao nhiêu? Có khoản vay nào bắt đầu gây áp lực? Những khoản dành cho mục tiêu khác đã phải sử dụng chưa?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 5:<\/strong> gia đình có bắt đầu dùng thẻ tín dụng, vay người thân, rút tiền đầu tư hoặc trì hoãn nghĩa vụ tài chính không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 6:<\/strong> nếu vẫn chưa có nguồn thu mới, gia đình còn đủ nguồn lực để bước sang tháng thứ 7 hay không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bài kiểm tra này tạo ra một ranh giới rất quan trọng: <strong>Financial Breaking Point – Điểm bắt đầu mất khả năng tự duy trì tài chính<\/strong>. Nếu điểm đó xuất hiện ở tháng thứ 2, cấu trúc tài chính rất khác với gia đình có thể duy trì 12 tháng.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 mất thu nhập đúng 6 tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Kịch bản mất thu nhập đúng 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải tất cả tài sản đều có thể dùng để sống trong 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể sở hữu căn nhà vài tỷ đồng, ô tô, đất, cổ phiếu hoặc tài sản kinh doanh nhưng vẫn gặp khủng hoảng tiền mặt nếu thu nhập đột ngột dừng lại. Đó là khác biệt giữa <strong>Wealth – Tài sản<\/strong> và <strong>Liquidity – Thanh khoản<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ngôi nhà đang ở có giá trị nhưng không thể dùng một phần căn nhà để thanh toán tiền thực phẩm ngày mai. Một khoản đầu tư dài hạn có thể bán được nhưng bán trong thời điểm bất lợi có thể tạo ra tổn thất. Tài sản kinh doanh có thể có giá trị nhưng không chắc chuyển thành tiền nhanh. Do đó khi tính runway, nên ưu tiên những nguồn lực <strong>có thể tiếp cận thực tế trong thời gian cần thiết<\/strong>, thay vì cộng toàn bộ tài sản của gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Tai San.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Không phải tất cả tài sản đều có thể dùng để sống trong 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Giàu tài sản không đồng nghĩa mạnh về dòng tiền.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Khoản vay có thể rút ngắn runway rất nhanh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai gia đình cùng có quỹ dự phòng 200 triệu đồng nhưng mức độ an toàn có thể hoàn toàn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình A cần 25 triệu\/tháng và không có nợ. Nếu mất toàn bộ thu nhập, runway cơ bản khoảng 8 tháng.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình B cần 25 triệu chi phí sinh hoạt nhưng còn phải trả 20 triệu tiền vay mỗi tháng. Tổng nghĩa vụ là 45 triệu. Nếu mất toàn bộ thu nhập: <strong>200 ÷ 45 ≈ 4,4 tháng.<\/strong> Cùng 200 triệu đồng nhưng khả năng duy trì giảm gần một nửa.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy khi đánh giá Income Protection Gap, <strong>Debt Obligation – Nghĩa vụ Nợ<\/strong> phải được đặt cạnh quỹ dự phòng. Gia đình càng sử dụng đòn bẩy tài chính lớn thì khả năng chịu đựng một giai đoạn mất thu nhập càng cần được kiểm tra kỹ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Người phụ thuộc khiến mất thu nhập trở thành rủi ro của cả gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu một người độc thân mất thu nhập, họ chủ yếu phải điều chỉnh cuộc sống của chính mình. Nhưng khi người trụ cột có hai con nhỏ, cha mẹ già hoặc những thành viên phụ thuộc tài chính, một biến cố thu nhập có thể lan sang nhiều người.<\/span><\/p><p><span style=\"color:#006600;\"><strong>NGƯỜI TRỤ CỘT → THU NHẬP → CHI PHÍ GIA ĐÌNH → CON CÁI → KHOẢN VAY → CÁC MỤC TIÊU TƯƠNG LAI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là lý do Income Protection không chỉ là câu chuyện của một cá nhân. Nó liên kết trực tiếp với <strong>Family Protection, Child Protection, Health Protection và Home Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một khoản vay mua nhà chẳng hạn vừa thuộc Home Profile vừa tạo nghĩa vụ trong Income Profile. Học phí của con vừa thuộc Child Profile vừa phụ thuộc vào khả năng duy trì thu nhập của cha mẹ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Nếu mất thu nhập do bệnh nặng, bài toán còn khó hơn mất việc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc và mắc bệnh đều có thể làm giảm thu nhập nhưng cấu trúc tác động rất khác.<\/span><\/p><p><span style=\"color:#006600;\">Khi mất việc nhưng còn khỏe mạnh, người lao động vẫn có khả năng tìm việc mới, làm công việc tạm thời hoặc tạo nguồn thu khác. Khi mắc bệnh nặng, chính khả năng tạo thu nhập có thể bị suy giảm trong lúc gia đình phát sinh thêm chi phí điều trị, chăm sóc và phục hồi.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó: <strong>THU NHẬP ↓ + CHI PHÍ Y TẾ ↑ + CHI PHÍ CHĂM SÓC ↑ = ÁP LỰC DÒNG TIỀN TĂNG NHANH.<\/strong> Nếu người còn lại trong gia đình phải nghỉ hoặc giảm giờ làm để chăm sóc bệnh nhân, một biến cố sức khỏe thậm chí có thể ảnh hưởng <strong>hai nguồn thu nhập cùng lúc<\/strong>. Đây chính là điểm Health Protection Profile và Income Protection Profile cần kết nối với nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có BHYT và bảo hiểm vẫn cần kiểm tra kịch bản mất thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có BHYT và bảo hiểm sức khỏe có thể đã giảm đáng kể một số rủi ro chi phí y tế, nhưng điều đó không tự động đồng nghĩa thu nhập sáu tháng đã được bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Cần tách hai câu hỏi: <strong>Ai thanh toán chi phí liên quan đến điều trị?<\/strong> và: <strong>Ai thay thế dòng thu nhập bị mất trong thời gian không thể làm việc?<\/strong> Đây là hai bài toán khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự, việc có một hợp đồng bảo hiểm không cho chúng ta biết ngay gia đình có đủ bảo vệ hay không. Cần xem cụ thể quyền lợi, phạm vi, điều kiện và các nguồn lực khác.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Health Protection Gap ≠ Income Protection Gap.<\/strong> Nhưng hai khoảng trống này có thể xuất hiện cùng lúc và khuếch đại lẫn nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng chính là lớp mua thời gian để thu nhập phục hồi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong kịch bản mất thu nhập sáu tháng, vai trò lớn nhất của quỹ dự phòng không phải làm gia đình “giàu hơn”. Nó giúp gia đình <strong>không phải đưa ra những quyết định tài chính tồi chỉ vì thiếu thời gian<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu có runway đủ dài, người mất việc có thể tìm một công việc phù hợp hơn thay vì buộc phải nhận ngay bất kỳ công việc nào. Người bệnh có thể tập trung phục hồi thay vì quay lại làm việc quá sớm. Gia đình không phải vội bán tài sản, vay nóng hoặc phá vỡ quỹ học tập của con.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>QUỸ DỰ PHÒNG = THANH KHOẢN + THỜI GIAN + QUYỀN LỰA CHỌN.<\/strong> Đó là lý do trong bài trước, quỹ dự phòng được xem như công cụ “mua thời gian tài chính”.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 kiểm tra 4 mốc.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng chính là lớp mua thời gian để thu nhập phục hồi<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy kiểm tra 4 mốc thay vì chỉ nhìn 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mặc dù chuyên đề đặt câu hỏi mất thu nhập sáu tháng, gia đình nên kiểm tra ít nhất bốn mốc: <strong>3 tháng → 6 tháng → 12 tháng → 24 tháng.<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\">Ở tháng thứ 3, quỹ dự phòng còn bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Ở tháng thứ 6, gia đình đã phải sử dụng tiền dành cho mục tiêu khác chưa?<\/span><\/li><li><span style=\"color:#006600;\">Ở tháng thứ 12, có phải vay, bán tài sản hoặc thay đổi kế hoạch học tập, nhà ở không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu biến cố kéo dài 24 tháng, cấu trúc tài chính còn tồn tại được không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Không nhất thiết phải có tiền mặt đủ cho 24 tháng. Mục tiêu của bài kiểm tra là xác định <strong>ở mốc nào cấu trúc hiện tại bắt đầu bị phá vỡ<\/strong>, từ đó mới biết khoảng trống nào cần xử lý.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi để kiểm tra khả năng duy trì 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể bắt đầu bằng 10 câu hỏi rất thực tế: Mỗi tháng cần tối thiểu bao nhiêu tiền để duy trì cuộc sống? Có bao nhiêu nguồn thu nhập? Nguồn thu nào có nguy cơ bị mất? Nếu người trụ cột dừng làm việc, thu nhập còn lại là bao nhiêu? Quỹ dự phòng hiện có bao nhiêu? Có khoản vay nào vẫn phải trả hàng tháng? Có bao nhiêu người phụ thuộc? Những quyền lợi BHYT, bảo hiểm và phúc lợi nào đang có? Nếu biến cố là bệnh tật, chi phí có tăng thêm không? Và nếu tình trạng kéo dài sáu tháng, gia đình có phải vay tiền, bán tài sản hoặc sử dụng tiền dành cho mục tiêu khác không?<\/span><\/p><p><span style=\"color:#006600;\">Chỉ cần trả lời đủ 10 câu hỏi này, “mất thu nhập” bắt đầu chuyển từ một nỗi lo mơ hồ thành <strong>một bài toán tài chính có thể đo lường<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Cau hoi duy trì.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi để kiểm tra khả năng duy trì 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Income Protection Gap xuất hiện ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu đơn giản: <strong>Nhu cầu tài chính trong thời gian mất thu nhập – Nguồn lực thực sự có thể sử dụng = Income Protection Gap.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 30 triệu\/tháng để duy trì trong sáu tháng, tương đương 180 triệu. Trong thời gian đó vẫn còn 60 triệu thu nhập từ nguồn khác và có 80 triệu quỹ dự phòng có thể sử dụng.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng thiếu hụt sơ bộ: <strong>180 – 60 – 80 = 40 triệu đồng.<\/strong> 40 triệu này là một dấu hiệu của Income Protection Gap trong kịch bản đang xét. Nhưng điều đó <strong>không đồng nghĩa gia đình phải mua thêm 40 triệu bảo hiểm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng trống có thể được xử lý bằng nhiều cách: tăng quỹ dự phòng, giảm chi phí cố định, giảm nợ, tạo nguồn thu thứ hai, tăng tài sản thanh khoản, sử dụng quyền lợi hiện có tốt hơn, điều chỉnh cấu trúc tài chính hoặc xem xét một giải pháp chuyển giao rủi ro phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Đây là nguyên tắc rất quan trọng: <strong>INCOME PROTECTION GAP ≠ INSURANCE GAP.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Grap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Income Protection Gap xuất hiện ở đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải cứ thiếu 6 tháng là phải tích đủ 6 tháng tiền mặt<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tính ra gia đình cần 300 triệu đồng để vượt qua kịch bản sáu tháng, giải pháp không nhất thiết là phải giữ đúng 300 triệu tiền mặt.<\/span><\/p><p><span style=\"color:#006600;\">Một cấu trúc bảo vệ có thể gồm: <strong>Thu nhập còn lại + Quỹ dự phòng + BHYT + Bảo hiểm\/phúc lợi phù hợp + Tài sản thanh khoản + Nguồn thu bổ sung + Khả năng giảm chi phí + Hỗ trợ khác.<\/strong> Đây chính là <strong>Solution Mix – Tổ hợp Giải pháp Bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu không phải tích thật nhiều tiền hoặc mua thật nhiều bảo hiểm. Mục tiêu là tạo ra một cấu trúc đủ mạnh để gia đình không bị đẩy vào khủng hoảng khi nguồn thu chính bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Từ bài kiểm tra 6 tháng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm chuyên đề này đặc biệt quan trọng đối với iProtect. Một người đọc bài không chỉ nhận được kiến thức mà có thể từng bước tạo ra dữ liệu cho <strong>Income Protection Profile – Hồ sơ Bảo vệ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Cấu trúc có thể rất rõ: <strong>GIA ĐÌNH → NGƯỜI TRỤ CỘT → NGUỒN THU NHẬP → CHI PHÍ THIẾT YẾU → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → THU NHẬP CÒN LẠI → KỊCH BẢN MẤT THU NHẬP → FINANCIAL RUNWAY → INCOME PROTECTION GAP → PRIORITY → SOLUTION.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó iProtect không chỉ biết một người tìm kiếm <strong>“mất thu nhập 6 tháng”<\/strong>. Hệ thống có thể từng bước hiểu: gia đình gồm bao nhiêu người, ai tạo thu nhập, phụ thuộc vào nguồn nào, cần bao nhiêu tiền mỗi tháng, có bao nhiêu nợ, quỹ dự phòng duy trì được bao lâu và khoảng trống bắt đầu xuất hiện ở tháng nào. Đó chính là sự chuyển đổi từ <strong>Content → Discovery → Profile → Structured Data → Protection Gap → Recommendation<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Ho So Iprotect.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨ Câu hỏi cuối cùng: Gia đình có thể đi qua tháng thứ 6 mà không phá vỡ tương lai không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khả năng duy trì sáu tháng không chỉ được đo bằng việc <strong>“còn tiền để sống”<\/strong>. Một gia đình có thể sống qua sáu tháng bằng cách rút sạch quỹ học tập của con, bán tài sản, vay nợ hoặc dừng trả một số nghĩa vụ. Về kỹ thuật họ vẫn “duy trì được”, nhưng cấu trúc tài chính đã bị tổn thương nghiêm trọng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy câu hỏi tốt hơn là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nếu nguồn thu nhập chính dừng lại trong 6 tháng, gia đình có thể tiếp tục chi trả những nhu cầu thiết yếu, giữ được nhà ở, duy trì việc học của con, thực hiện các nghĩa vụ quan trọng và không phải vay nợ hoặc bán tài sản dài hạn hay không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời là có, gia đình đã có một mức độ chống chịu đáng kể. Nếu câu trả lời là không, điều cần làm tiếp theo không phải lập tức tìm một sản phẩm bảo hiểm, mà là <strong>xác định chính xác điểm yếu nằm ở đâu<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể là quỹ dự phòng quá thấp. Có thể khoản vay quá lớn. Có thể gia đình phụ thuộc gần như hoàn toàn vào một người trụ cột. Có thể thiếu nguồn thu thứ hai. Có thể một rủi ro lớn chưa được chuyển giao. Hoặc cũng có thể các lớp bảo vệ đã tồn tại nhưng gia đình chưa hiểu và tổ chức chúng thành một hệ thống.<\/span><\/p><p><span style=\"color:#006600;\">Đó chính là mục tiêu của <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>: biến câu hỏi rất đời thường <strong>“Nếu mất thu nhập 6 tháng, nhà mình sống được bao lâu?”<\/strong> thành một bản đồ có thể nhìn thấy, đo lường và từng bước cải thiện:<\/span><\/p><p><span style=\"color:#006600;\"><strong>THU NHẬP → DÒNG TIỀN → RUNWAY → GAP → PRIORITY → SOLUTION → KHẢ NĂNG PHỤC HỒI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Và cuối cùng, thước đo quan trọng không phải gia đình có bao nhiêu hợp đồng bảo hiểm hay bao nhiêu tiền trong tài khoản, mà là <strong>khi dòng thu nhập bị gián đoạn, gia đình còn bao nhiêu thời gian để bình tĩnh xử lý biến cố mà không phải đánh đổi những tài sản và mục tiêu quan trọng của tương lai.<\/strong><\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/4%20Tai%20Chinh%20Thu%20Nhap\/8%20Financial%20Runway%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/4%20Tai%20Chinh%20Thu%20Nhap\/8%20Financial%20Runway%20Iprotect.png","tags":"mất thu nhập,mất thu nhập 6 tháng,gián đoạn thu nhập,giảm thu nhập,bảo vệ thu nhập,quỹ dự phòng,tài chính gia đình,người trụ cột,chi phí thiết yếu,khoản vay,người phụ thuộc,dòng tiền gia đình,thời gian duy trì tài chính,Financial Runway,Income Protection,Income Protection Gap,Protection Gap,Hồ sơ Bảo vệ Thu nhập,khả năng chống chịu tài chính,Protection Discovery,iProtect","count_view":0,"seo_name":"mat-thu-nhap-6-thang-gia-dinh-cua-ban-co-the-duy-tri-duoc-bao-lau","date_update":0,"date_created_format":"1788340007","meta_title":"Nguồn thu nhập chính dừng lại ngày mai, gia đình ổn bao nhiêu tháng?","meta_desc":"Nếu nguồn thu nhập chính dừng lại trong 6 tháng, gia đình bạn duy trì được bao lâu? iProtect giúp kiểm tra chi phí thiết yếu, khoản vay, người phụ thuộc, quỹ dự phòng, thu nhập còn lại và bảo vệ hiện có để xác định Thời gian Duy trì Tài chính và Income Pr","meta_keyword":"mất thu nhập 6 tháng,mất thu nhập gia đình sống được bao lâu,nếu mất việc 6 tháng thì sao,mất việc cần bao nhiêu tiền dự phòng,quỹ dự phòng khi mất thu nhập,gia đình cần bao nhiêu tiền khi mất việc,cách tính thời gian duy trì tài chính,mất thu nhập người","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/mat-thu-nhap-6-thang-gia-dinh-cua-ban-co-the-duy-tri-duoc-bao-lau"},{"id":80844,"name":"Quỹ dự phòng và bảo hiểm: nên chuẩn bị cái nào trước?","desc":"<p><strong>Quỹ dự phòng và bảo hiểm: nên chuẩn bị cái nào trước?<\/strong> Đây không nên là lựa chọn “một trong hai”, bởi mỗi công cụ giải quyết một loại rủi ro khác nhau. Quỹ dự phòng tạo <strong>thanh khoản và thời gian tài chính<\/strong> để gia đình xử lý những biến cố ngắn hạn; bảo hiểm giúp <strong>chuyển giao một phần những rủi ro lớn<\/strong> theo phạm vi và điều kiện hợp đồng. Chuyên đề giúp gia đình xác định khả năng tự chịu rủi ro, nguồn lực hiện có và <strong>Khoảng trống Bảo vệ<\/strong>, từ đó quyết định nên tăng quỹ dự phòng, giảm nghĩa vụ tài chính, bổ sung bảo hiểm hay kết hợp nhiều giải pháp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Quỹ dự phòng và bảo hiểm: nên chuẩn bị cái nào trước?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi bắt đầu xây dựng nền tảng tài chính cho gia đình, một câu hỏi rất phổ biến là: <strong>“Nếu tiền còn hạn chế, nên để dành quỹ dự phòng trước hay mua bảo hiểm trước?”<\/strong> Có người cho rằng phải tích đủ 3–6 tháng chi phí rồi mới nghĩ đến bảo hiểm; người khác lại cho rằng rủi ro có thể xảy ra bất cứ lúc nào nên cần mua bảo hiểm càng sớm càng tốt. Thực tế, nếu đặt hai lựa chọn này đối đầu với nhau, chúng ta có thể đang hỏi sai câu hỏi. <strong>Quỹ dự phòng và bảo hiểm không làm cùng một việc.<\/strong> Quỹ dự phòng giúp gia đình tự hấp thụ những cú sốc tài chính có quy mô vừa phải hoặc cần tiền ngay; bảo hiểm giúp chuyển giao một phần những rủi ro có thể tạo ra thiệt hại lớn theo phạm vi và điều kiện của hợp đồng. Vì vậy, câu hỏi phù hợp hơn không phải <strong>“Quỹ dự phòng hay bảo hiểm?”<\/strong> mà là <strong>“Gia đình cần giữ lại bao nhiêu rủi ro bằng nguồn lực của mình và cần chuyển giao những rủi ro nào?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung rất đơn giản: <strong>Rủi ro nhỏ, thường gặp → gia đình tự xử lý → Quỹ dự phòng. Rủi ro lớn, khó tự gánh → cân nhắc chuyển giao → Bảo hiểm.<\/strong> Hai lớp này kết hợp với thu nhập, tài sản thanh khoản, BHYT, phúc lợi doanh nghiệp và các nguồn lực khác mới tạo thành khả năng chống chịu tài chính của gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Quy Du Phong Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng và bảo hiểm: nên chuẩn bị cái nào trước?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng và bảo hiểm giải quyết hai bài toán khác nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng là khoản tiền gia đình chủ động dành riêng để sử dụng khi xảy ra những tình huống bất ngờ như mất việc, giảm thu nhập, một khoản chi thiết yếu phát sinh, sửa chữa khẩn cấp hoặc những chi phí không được một cơ chế bảo vệ khác thanh toán. Điểm mạnh của quỹ dự phòng là <strong>tính linh hoạt và khả năng tiếp cận nhanh<\/strong>. Khi cần tiền, gia đình có thể sử dụng theo nhu cầu mà không phải chứng minh sự kiện đó thuộc phạm vi của một hợp đồng bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm hoạt động theo nguyên lý khác. Thay vì gia đình tự giữ toàn bộ rủi ro, một phần rủi ro được chuyển giao cho doanh nghiệp bảo hiểm theo hợp đồng. Khi sự kiện thuộc phạm vi bảo hiểm xảy ra và đáp ứng các điều kiện liên quan, quyền lợi được thực hiện theo điều khoản hợp đồng. Vì vậy, bảo hiểm có thể đặc biệt hữu ích đối với những rủi ro <strong>xác suất không nhất thiết cao nhưng tác động tài chính có thể rất lớn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể tóm tắt: <\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>QUỸ DỰ PHÒNG = TỰ GIỮ RỦI RO + THANH KHOẢN + LINH HOẠT<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>BẢO HIỂM = CHUYỂN GIAO MỘT PHẦN RỦI RO LỚN THEO HỢP ĐỒNG<\/strong> Một công cụ không thay thế hoàn toàn công cụ còn lại.<\/span><\/li><\/ul><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 BH và Quy Du Phong Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng và bảo hiểm giải quyết hai bài toán khác nhau<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Nếu chỉ có quỹ dự phòng mà không có bảo hiểm thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình đã tích lũy được 200 triệu đồng quỹ dự phòng. Đây có thể là một lớp đệm rất tốt nếu người trụ cột mất việc vài tháng hoặc gia đình phát sinh một khoản chi bất ngờ. Nhưng nếu xảy ra một biến cố lớn tạo ra tác động tài chính vượt xa khả năng của quỹ, toàn bộ 200 triệu có thể bị tiêu hao nhanh chóng.<\/span><\/p><p><span style=\"color:#006600;\">Sau khi quỹ dự phòng cạn, gia đình có thể phải sử dụng tiền dành cho học tập của con, bán tài sản, rút các khoản đầu tư dài hạn, vay tiền hoặc thay đổi những mục tiêu quan trọng.<\/span><\/p><p><span style=\"color:#006600;\">Vấn đề ở đây không phải <strong>“200 triệu là ít hay nhiều”<\/strong>. Câu hỏi phải là: <strong>200 triệu đang được yêu cầu bảo vệ gia đình trước những rủi ro lớn đến mức nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình đang dùng tiền mặt để tự gánh mọi rủi ro từ mất việc vài tháng cho đến bệnh nghiêm trọng, tai nạn lớn, trách nhiệm tài chính hoặc thiệt hại tài sản lớn, quỹ dự phòng đang phải làm quá nhiều việc.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Tinh huong iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nếu chỉ có quỹ dự phòng mà không có bảo hiểm thì sao?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨Nếu có nhiều bảo hiểm nhưng gần như không có quỹ dự phòng thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Chiều ngược lại cũng có vấn đề. Một gia đình có thể sở hữu BHYT và nhiều hợp đồng bảo hiểm nhưng tài khoản chỉ còn rất ít tiền có thể sử dụng ngay. Nếu mất việc, giảm thu nhập hoặc phát sinh một khoản không thuộc phạm vi bảo hiểm, gia đình vẫn có thể thiếu tiền mặt. Bảo hiểm không phải tài khoản thanh toán cho mọi biến cố. Mỗi hợp đồng có phạm vi bảo hiểm, quyền lợi, điều kiện, giới hạn và loại trừ riêng. Một số nhu cầu tài chính đơn giản là không thuộc chức năng của bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, người trụ cột mất việc nhưng hoàn toàn khỏe mạnh. Gia đình vẫn phải trả tiền nhà, thực phẩm, học phí và khoản vay. Đây chủ yếu là bài toán <strong>thanh khoản và dòng tiền<\/strong>, không thể mặc định rằng bảo hiểm sẽ giải quyết.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Có bảo hiểm ≠ Có tiền mặt khi cần.<\/strong> và: <strong>Có quỹ dự phòng ≠ Đã chuyển giao những rủi ro tài chính lớn.<\/strong> Gia đình cần cả <strong>Liquidity – Thanh khoản<\/strong> và <strong>Risk Transfer – Chuyển giao rủi ro<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Vậy nếu tiền còn ít, nên làm cái nào trước?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây mới là tình huống thực tế của nhiều gia đình. Nếu mỗi tháng chỉ còn một khoản tiền nhỏ sau chi tiêu, rất khó vừa lập ngay quỹ dự phòng 6–12 tháng vừa xây đầy đủ tất cả các lớp bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì chờ hoàn thành 100% một bên rồi mới bắt đầu bên kia, có thể sử dụng phương pháp <strong>xây song song theo mức độ ưu tiên<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Bước đầu tiên là bảo đảm những lớp bảo vệ nền tảng phù hợp với hoàn cảnh và nghĩa vụ hiện có, đồng thời bắt đầu hình thành một <strong>quỹ dự phòng ban đầu<\/strong>. Mục tiêu đầu tiên không nhất thiết phải là 6 tháng. Có thể bắt đầu bằng một khoản đủ xử lý những tình huống ngắn hạn, sau đó từng bước tăng lên 1 tháng, 3 tháng, 6 tháng hoặc mức phù hợp với cấu trúc gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Song song đó, cần xác định những rủi ro nào mà nếu xảy ra <strong>ngay hôm nay<\/strong>, gia đình hoàn toàn không đủ khả năng tự gánh. Đây mới là nhóm cần xem xét giải pháp chuyển giao rủi ro sớm.<\/span><\/p><p><span style=\"color:#006600;\">Nói cách khác: <strong>Đừng chờ có quỹ dự phòng hoàn hảo mới nghĩ đến rủi ro lớn.<\/strong>Nhưng cũng: <strong>Đừng dành toàn bộ tiền cho bảo hiểm đến mức gia đình không còn thanh khoản cho những biến cố đời thường.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Hãy phân loại rủi ro theo “tần suất” và “mức độ thiệt hại”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cách dễ hiểu để quyết định giữa quỹ dự phòng và bảo hiểm là đặt rủi ro lên hai trục: <strong>khả năng xảy ra<\/strong> và <strong>mức độ tác động tài chính<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Những rủi ro tương đối thường gặp nhưng thiệt hại nhỏ thường phù hợp hơn với việc gia đình tự chuẩn bị nguồn lực. Nếu chiếc xe cần sửa một khoản nhỏ, một thiết bị gia đình hỏng hoặc có một chi phí khẩn cấp vừa phải, việc sử dụng quỹ dự phòng thường trực tiếp hơn.<\/span><\/p><p><span style=\"color:#006600;\">Ngược lại, những rủi ro ít xảy ra hơn nhưng nếu xảy ra có thể tạo thiệt hại rất lớn cần được xem xét dưới góc độ chuyển giao rủi ro. Một biến cố nghiêm trọng có thể tạo ra chi phí vượt xa số tiền một gia đình có khả năng tích lũy trong thời gian ngắn.<\/span><\/p><p><span style=\"color:#006600;\">Nguyên tắc có thể diễn đạt:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>TẦN SUẤT CAO + TÁC ĐỘNG THẤP → ưu tiên khả năng tự xử lý.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>TẦN SUẤT THẤP + TÁC ĐỘNG CAO → cân nhắc chuyển giao rủi ro.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>TẦN SUẤT CAO + TÁC ĐỘNG CAO → cần giảm rủi ro từ gốc, đồng thời xây nhiều lớp bảo vệ.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây cũng là lý do <strong>phòng ngừa luôn đứng trước tài trợ rủi ro<\/strong>. Quỹ dự phòng và bảo hiểm đều không thay thế việc giảm khả năng biến cố xảy ra.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Phan loai rui ro iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Hãy phân loại rủi ro theo “tần suất” và “mức độ thiệt hại”<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Một gia đình nên có ít nhất 3 lớp tài chính trước biến cố<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ chia thành “tiền tiết kiệm” và “bảo hiểm”, có thể nhìn theo ba lớp.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Lớp 1 – Dòng tiền hiện tại:<\/strong> thu nhập hàng tháng phải đủ duy trì những nhu cầu thiết yếu và nghĩa vụ tài chính. Nếu tháng nào gia đình cũng thiếu tiền, việc xây quỹ dự phòng sẽ rất khó bền vững.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 2 – Quỹ dự phòng:<\/strong> hấp thụ những cú sốc ngắn và trung hạn, đặc biệt là gián đoạn thu nhập và các khoản cần thanh khoản ngay.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 3 – Chuyển giao rủi ro:<\/strong> sử dụng BHYT, bảo hiểm và các cơ chế phù hợp để giảm tác động của những biến cố mà gia đình không muốn hoặc không đủ khả năng tự gánh.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Có thể hình dung: <strong>DÒNG TIỀN → QUỸ DỰ PHÒNG → CHUYỂN GIAO RỦI RO . B<\/strong>a lớp này hỗ trợ nhau. Nếu dòng tiền yếu, quỹ dự phòng khó hình thành. Nếu quỹ dự phòng quá mỏng, những biến cố nhỏ cũng tạo khủng hoảng. Nếu không có cơ chế chuyển giao phù hợp, một biến cố rất lớn có thể phá vỡ cả quỹ dự phòng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Ví dụ: gia đình có 100 triệu đồng nên để hết vào quỹ dự phòng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình có 100 triệu đồng tiền có thể phân bổ, chi phí thiết yếu 30 triệu đồng\/tháng, hai con nhỏ và người chồng tạo ra phần lớn thu nhập. Nếu giữ toàn bộ 100 triệu làm quỹ dự phòng, gia đình có hơn ba tháng chi phí thiết yếu nhưng vẫn cần kiểm tra những rủi ro lớn chưa được bảo vệ.Ngược lại, nếu sử dụng gần hết 100 triệu cho các giải pháp dài hạn khiến tài khoản gần như không còn tiền mặt, một sự cố nhỏ hoặc gián đoạn thu nhập ngắn cũng có thể khiến gia đình phải vay. Vì vậy bài toán không phải: <strong>100 triệu → Quỹ dự phòng hay Bảo hiểm?<\/strong> Mà là: <strong>100 triệu → Bao nhiêu cần giữ thanh khoản? → Rủi ro lớn nào chưa được bảo vệ? → Nguồn lực hiện có là gì? → Phân bổ thế nào để không tạo ra một khoảng trống mới? <\/strong>Đây là tư duy <strong>Protection Allocation – Phân bổ Nguồn lực Bảo vệ<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 lơp an toan iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Một gia đình nên có ít nhất 3 lớp tài chính trước biến cố<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng 3 tháng có phải đủ rồi mới mua bảo hiểm?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nhất thiết. “Tích đủ ba tháng rồi mới mua bảo hiểm” là một quy tắc quá cứng nếu áp dụng cho tất cả mọi người.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình mới có một tháng quỹ dự phòng nhưng người trụ cột đang gánh khoản vay lớn và nhiều người phụ thuộc. Nếu một rủi ro nghiêm trọng xảy ra, khả năng tự gánh của gia đình rất thấp. Trong trường hợp đó, việc chỉ tập trung tích tiền mặt trong nhiều năm trước khi xem xét chuyển giao những rủi ro lớn có thể để lại một khoảng trống đáng kể.<\/span><\/p><p><span style=\"color:#006600;\">Chiều ngược lại, cũng không nên vì lo sợ rủi ro lớn mà phân bổ quá nhiều ngân sách vào bảo hiểm khiến gia đình không thể hình thành quỹ dự phòng.<\/span><\/p><p><span style=\"color:#006600;\">Giải pháp hợp lý thường không phải <strong>A trước hoàn toàn rồi mới B<\/strong>, mà là: <strong>QUỸ BAN ĐẦU + BẢO VỆ RỦI RO LỚN CƠ BẢN → TĂNG DẦN QUỸ → RÀ SOÁT GAP → BỔ SUNG BẢO VỆ THEO NHU CẦU.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ BHYT nằm ở đâu trong cấu trúc này?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với sức khỏe, BHYT là một lớp nền tảng quan trọng. Nhưng như các chuyên đề trước đã phân tích, bài toán tài chính của bệnh tật không chỉ gồm viện phí. Gia đình còn có thể phải đối diện với chi phí ngoài phạm vi được thanh toán, đi lại, chăm sóc, phục hồi và đặc biệt là giảm thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Do đó có thể nhìn: <strong>BHYT → hỗ trợ một phần rủi ro chi phí y tế theo phạm vi và mức hưởng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Bảo hiểm sức khỏe\/bảo hiểm khác → bổ sung hoặc chuyển giao một số rủi ro theo điều kiện hợp đồng. Quỹ dự phòng → tạo thanh khoản và thời gian tài chính. Nguồn thu nhập còn lại → duy trì dòng tiền. <\/strong>Không lớp nào tự mình giải quyết toàn bộ vấn đề.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng và bảo hiểm nên gặp nhau tại Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm quan trọng nhất. Nếu chỉ hỏi <strong>“Tôi có bao nhiêu tiền tiết kiệm?”<\/strong>, chúng ta chưa biết gia đình được bảo vệ đến đâu. Nếu chỉ hỏi <strong>“Tôi có bao nhiêu hợp đồng bảo hiểm?”<\/strong>, chúng ta cũng chưa biết gia đình còn thiếu gì.<\/span><\/p><p><span style=\"color:#006600;\">Cần đặt cả hai vào cùng một cấu trúc: <strong>RỦI RO → TÁC ĐỘNG → NGUỒN LỰC HIỆN CÓ → QUỸ DỰ PHÒNG → BHYT\/BẢO HIỂM → THU NHẬP CÒN LẠI → TÀI SẢN THANH KHOẢN → PROTECTION GAP.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tổng nguồn lực đủ hấp thụ một kịch bản rủi ro, khoảng trống có thể nhỏ. Nếu không đủ, Protection Gap xuất hiện.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng <strong>Protection Gap không đồng nghĩa Insurance Gap<\/strong>. Khoảng trống có thể được xử lý bằng tăng quỹ dự phòng, giảm nợ, tăng thanh khoản, đa dạng nguồn thu nhập, điều chỉnh chi tiêu, cải thiện phòng ngừa, sử dụng quyền lợi hiện có hoặc chuyển giao thêm một phần rủi ro bằng bảo hiểm.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Grap du phonggiprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng và bảo hiểm nên gặp nhau tại Protection Gap<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Đừng mua bảo hiểm chỉ để cảm thấy “đã an toàn”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Số lượng hợp đồng không phải thước đo mức độ bảo vệ. Một gia đình có nhiều hợp đồng nhưng không hiểu phạm vi, quyền lợi, loại trừ và sự trùng lặp vẫn có thể tồn tại những Protection Gap quan trọng. Ngược lại, một gia đình có ít sản phẩm hơn nhưng cấu trúc tài chính tốt, quỹ dự phòng phù hợp, nợ thấp và các rủi ro lớn được quản trị hợp lý có thể có khả năng chống chịu tốt hơn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy trước khi bổ sung một giải pháp mới, nên hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Rủi ro nào đang được giải quyết?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tác động tài chính tối đa mà gia đình muốn bảo vệ là bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nguồn lực hiện tại đã xử lý được bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khoảng trống còn lại là gì?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Giải pháp này có thực sự lấp đúng khoảng trống đó không?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đó là cách chuyển từ <strong>mua sản phẩm<\/strong> sang <strong>thiết kế cấu trúc bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi trước khi quyết định ưu tiên quỹ dự phòng hay bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể tự kiểm tra bằng 10 câu hỏi: Mỗi tháng cần tối thiểu bao nhiêu để duy trì cuộc sống? Quỹ dự phòng hiện duy trì được bao nhiêu tháng? Có bao nhiêu nguồn thu nhập? Ai là người trụ cột? Có bao nhiêu người phụ thuộc? Gia đình đang có những khoản vay nào? BHYT, phúc lợi và bảo hiểm hiện tại đang bảo vệ những rủi ro gì? Rủi ro nào nếu xảy ra có thể vượt quá khả năng tự chi trả? Nếu mất thu nhập sáu tháng, gia đình có phải vay tiền hoặc bán tài sản không? Và nếu có thêm một khoản ngân sách mỗi tháng, khoảng trống nào cần được xử lý trước?<\/span><\/p><p><span style=\"color:#006600;\">Câu trả lời sẽ khác nhau giữa từng gia đình. Đó cũng là lý do không nên có một công thức chung kiểu <strong>“luôn tích đủ 6 tháng rồi mới mua bảo hiểm”<\/strong> hoặc <strong>“luôn mua bảo hiểm trước rồi mới tiết kiệm”<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Cau hoi quy du phong Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> 10 câu hỏi trước khi quyết định ưu tiên quỹ dự phòng hay bảo hiểm<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Nếu ngân sách rất hạn chế, hãy xây từng lớp thay vì cố hoàn thiện ngay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình mới bắt đầu có thể chưa thể xây ngay quỹ dự phòng 6 tháng. Điều đó không có nghĩa phải chờ nhiều năm mới bắt đầu quản trị rủi ro.<\/span><\/p><p><span style=\"color:#006600;\">Có thể đi theo một hành trình:<\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 1: Kiểm soát dòng tiền và xác định chi phí thiết yếu.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 2: Xây quỹ dự phòng ban đầu để tránh một biến cố nhỏ lập tức biến thành khoản nợ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 3: Kiểm tra những rủi ro lớn mà gia đình không đủ khả năng tự gánh.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 4: Xem xét các lớp bảo vệ hiện có và giải pháp chuyển giao phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 5: Tăng dần quỹ dự phòng lên mức phù hợp 3–6–12 tháng tùy cấu trúc gia đình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 6: Định kỳ cập nhật Protection Gap khi thu nhập, con cái, khoản vay, tài sản hoặc sức khỏe thay đổi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Như vậy, bảo vệ tài chính trở thành <strong>một quá trình<\/strong>, không phải một giao dịch duy nhất.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 xay tung lop.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nếu ngân sách rất hạn chế, hãy xây từng lớp thay vì cố hoàn thiện ngay<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Quỹ dự phòng và Bảo hiểm đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai câu hỏi <strong>“Tôi có bao nhiêu quỹ dự phòng?”<\/strong> và <strong>“Tôi có những bảo hiểm nào?”<\/strong> thực chất chỉ là hai trường dữ liệu trong một hồ sơ lớn hơn.<\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể cấu trúc hành trình: <strong>CON NGƯỜI → GIA ĐÌNH → THU NHẬP → CHI PHÍ THIẾT YẾU → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BHYT\/BẢO HIỂM & PHÚC LỢI → RỦI RO → TÁC ĐỘNG → KỊCH BẢN 3\/6\/12\/24 THÁNG → NGUỒN LỰC CÓ THỂ SỬ DỤNG → PROTECTION GAP → PRIORITY → SOLUTION MIX.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm cuối không phải <strong>“mua bảo hiểm gì?”<\/strong> mà là <strong>Solution Mix – Tổ hợp giải pháp<\/strong>. Với gia đình A, ưu tiên có thể là tăng quỹ dự phòng. Với gia đình B, giảm khoản vay quan trọng hơn. Với gia đình C, rủi ro lớn chưa được chuyển giao mới là vấn đề. Gia đình D có thể đã có đủ bảo hiểm nhưng thiếu thanh khoản. Cùng một câu hỏi ban đầu nhưng câu trả lời hoàn toàn khác nhau khi có Profile.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Ho So Quy Du phong.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>Câu hỏi cuối cùng không phải “quỹ dự phòng hay bảo hiểm?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu buộc phải lựa chọn một câu trả lời duy nhất cho mọi gia đình, rất dễ sai. Bởi <strong>quỹ dự phòng bảo vệ khả năng thanh khoản và mua thời gian; bảo hiểm chuyển giao một phần những rủi ro lớn; còn khả năng chống chịu thực sự đến từ cách nhiều lớp bảo vệ phối hợp với nhau.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó, thay vì hỏi: <strong>“Tôi nên tích quỹ dự phòng trước hay mua bảo hiểm trước?” <\/strong>Hãy hỏi: <strong>“Nếu một biến cố xảy ra ngày mai, khoản nào gia đình có thể tự chi trả, khoản nào có thể làm cạn quỹ dự phòng và rủi ro nào lớn đến mức chúng ta cần chuyển giao?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ câu trả lời đó, gia đình mới biết <strong>bao nhiêu tiền cần giữ lại, bao nhiêu tháng dự phòng là phù hợp và rủi ro nào cần một giải pháp bảo vệ khác<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đó cũng là nguyên tắc quan trọng của iProtect: <strong>không bắt đầu từ sản phẩm, mà bắt đầu từ khả năng tự chịu rủi ro của gia đình.<\/strong> Quỹ dự phòng và bảo hiểm không phải hai lựa chọn cạnh tranh. Chúng là <strong>hai công cụ khác nhau trong cùng một Hồ sơ Bảo vệ<\/strong>, và chỉ khi đặt chúng cạnh thu nhập, nghĩa vụ tài chính, người phụ thuộc và các nguồn lực hiện có, chúng ta mới nhìn thấy <strong>Protection Gap thực sự cần giải quyết<\/strong>.<\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/4%20Tai%20Chinh%20Thu%20Nhap\/7%20Quy%20Du%20Phong%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/4%20Tai%20Chinh%20Thu%20Nhap\/7%20Quy%20Du%20Phong%20Iprotect.png","tags":"quỹ dự phòng,bảo hiểm,quỹ dự phòng và bảo hiểm,nên mua bảo hiểm hay tiết kiệm,quỹ khẩn cấp,tài chính gia đình,bảo vệ tài chính,bảo vệ thu nhập,thanh khoản,chuyển giao rủi ro,quản trị rủi ro,người trụ cột,quỹ dự phòng gia đình,BHYT,bảo hiểm sức khỏe,Khoảng trống Bảo vệ,Protection Gap,Income Protection Gap,Hồ sơ Bảo vệ Thu nhập,Protection Discovery,iProtect","count_view":0,"seo_name":"quy-du-phong-va-bao-hiem-nen-chuan-bi-cai-nao-truoc","date_update":0,"date_created_format":"1788337511","meta_title":"Có tiền nên để dành hay mua bảo hiểm? Cách xác định thứ tự","meta_desc":"Quỹ dự phòng và bảo hiểm nên chuẩn bị cái nào trước? iProtect giúp gia đình phân biệt vai trò của từng lớp bảo vệ: quỹ dự phòng tạo thanh khoản và thời gian tài chính, bảo hiểm giúp chuyển giao một phần rủi ro lớn. Từ nguồn lực hiện có và Khoảng trống Bảo","meta_keyword":"quỹ dự phòng và bảo hiểm,nên có quỹ dự phòng hay mua bảo hiểm,nên tiết kiệm hay mua bảo hiểm trước,nên mua bảo hiểm trước hay tiết kiệm trước,quỹ dự phòng bao nhiêu là đủ,có bảo hiểm có cần quỹ dự phòng không,có quỹ dự phòng có cần bảo hiểm không,quỹ khẩn","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/quy-du-phong-va-bao-hiem-nen-chuan-bi-cai-nao-truoc"},{"id":80842,"name":"Quỹ dự phòng gia đình nên có bao nhiêu? 3 tháng, 6 tháng hay 12 tháng?","desc":"<p><strong>Quỹ dự phòng gia đình nên có 3 tháng, 6 tháng hay 12 tháng chi phí?<\/strong> Không có một con số phù hợp cho tất cả mọi người. Mức dự phòng cần phụ thuộc vào chi phí thiết yếu, số nguồn thu nhập, người phụ thuộc, khoản vay, độ ổn định nghề nghiệp và những lớp bảo vệ đang có. Chuyên đề giúp gia đình chuyển từ câu hỏi <strong>“cần tiết kiệm bao nhiêu?”<\/strong> sang câu hỏi quan trọng hơn: <strong>“Nếu thu nhập bị gián đoạn, quỹ hiện tại giúp gia đình duy trì được bao lâu?”<\/strong>, từ đó xác định thời gian dự phòng và Khoảng trống Bảo vệ Thu nhập phù hợp với chính hoàn cảnh của mình.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Quỹ dự phòng gia đình nên có bao nhiêu? 3 tháng, 6 tháng hay 12 tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi nói đến quỹ dự phòng, lời khuyên phổ biến nhất thường là <strong>“hãy để dành từ 3 đến 6 tháng chi phí sinh hoạt”<\/strong>. Đây là một nguyên tắc tham khảo hữu ích, nhưng nếu áp dụng giống nhau cho mọi gia đình thì chưa đủ. Một người độc thân có công việc ổn định, không có khoản vay và không có người phụ thuộc sẽ có nhu cầu hoàn toàn khác một gia đình có hai con nhỏ, một nguồn thu nhập chính, khoản vay mua nhà và cha mẹ cần hỗ trợ. Vì vậy câu hỏi đúng không phải <strong>“Quỹ dự phòng tiêu chuẩn là 3, 6 hay 12 tháng?”<\/strong>, mà là <strong>“Nếu thu nhập của gia đình bị gián đoạn, chúng ta cần bao nhiêu tiền và cần đủ thời gian bao lâu để không rơi vào khủng hoảng tài chính?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể nhìn quỹ dự phòng theo một chuỗi rất đơn giản: <strong>Thu nhập bị gián đoạn → Chi phí thiết yếu vẫn tiếp tục → Nghĩa vụ tài chính vẫn phải thực hiện → Quỹ dự phòng được sử dụng → Gia đình có thêm thời gian xử lý biến cố và phục hồi thu nhập.<\/strong> Vì thế, quỹ dự phòng không đơn thuần là một khoản tiết kiệm. Nó là <strong>lớp đệm tài chính<\/strong> giúp gia đình mua được thứ rất quan trọng khi biến cố xảy ra: <strong>thời gian<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Quy Du Phong GIa Dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng gia đình nên có bao nhiêu? 3 tháng, 6 tháng hay 12 tháng?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng không nên tính bằng thu nhập, mà nên bắt đầu từ chi phí thiết yếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người thu nhập 50 triệu đồng\/tháng không nhất thiết phải có quỹ dự phòng 300 triệu để đạt mức “6 tháng”. Nếu gia đình chỉ cần 25 triệu đồng mỗi tháng để duy trì những nhu cầu thiết yếu, cách tính hợp lý hơn phải bắt đầu từ 25 triệu chứ không phải toàn bộ thu nhập 50 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Công thức cơ bản có thể hiểu là: <strong>Quỹ dự phòng mục tiêu = Chi phí thiết yếu hàng tháng × Số tháng cần bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một gia đình cần tối thiểu 30 triệu đồng\/tháng để duy trì cuộc sống thì quỹ 3 tháng tương ứng khoảng 90 triệu, 6 tháng khoảng 180 triệu và 12 tháng khoảng 360 triệu đồng. Đây chỉ là phép tính nền tảng. Muốn biết gia đình thực sự cần mức nào, chúng ta còn phải xem xét thu nhập còn lại, khoản vay, người phụ thuộc, nghề nghiệp, sức khỏe, bảo hiểm và nhiều nguồn lực khác.<\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng là phải phân biệt <strong>chi tiêu hiện tại<\/strong> với <strong>chi phí thiết yếu<\/strong>. Khi có biến cố, gia đình có thể tạm dừng du lịch, mua sắm, giải trí hoặc những khoản đầu tư không cấp thiết. Nhưng tiền ăn, nhà ở, điện nước, học tập cơ bản của con, thuốc men, đi lại thiết yếu và nghĩa vụ tài chính bắt buộc thường không thể biến mất ngay.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Quy du phòng từ chi phi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng không nên tính bằng thu nhập, mà nên bắt đầu từ chi phí thiết yếu<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng thực chất đang mua “thời gian tài chính”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu một gia đình có 180 triệu đồng quỹ dự phòng nhưng mỗi tháng cần 30 triệu đồng để duy trì cuộc sống, quỹ này tương đương khoảng <strong>6 tháng khả năng duy trì<\/strong>. Nếu sau biến cố gia đình vẫn còn một nguồn thu nhập ổn định 15 triệu đồng\/tháng thì phần thiếu hụt chỉ còn 15 triệu. Khi đó cùng 180 triệu có thể tạo ra thời gian chịu đựng dài hơn đáng kể.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy một cách tính chính xác hơn là: <strong>Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ bắt buộc + Chi phí phát sinh do biến cố – Thu nhập còn lại ổn định.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau đó: <strong>Thời gian dự phòng = Quỹ dự phòng có thể sử dụng ÷ Dòng tiền thiếu hụt hàng tháng.<\/strong> Đây là cách nhìn quan trọng đối với iProtect, bởi <strong>200 triệu đồng không tự nói cho chúng ta biết gia đình được bảo vệ tốt hay chưa<\/strong>. Điều cần biết là 200 triệu đó giúp gia đình tồn tại được 3 tháng, 8 tháng hay 15 tháng trong hoàn cảnh thu nhập bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Vậy 3 tháng phù hợp với ai?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng khoảng 3 tháng có thể là mức khởi đầu đối với người hoặc gia đình có cấu trúc tài chính tương đối ổn định: nhiều hơn một nguồn thu nhập, công việc có tính ổn định cao, ít nghĩa vụ nợ, không có nhiều người phụ thuộc, có bảo hiểm và phúc lợi tương đối đầy đủ, đồng thời có những tài sản thanh khoản khác có thể sử dụng khi cần.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ hai vợ chồng đều có thu nhập ổn định, mỗi người đóng góp tương đối cân bằng vào ngân sách gia đình. Nếu một người tạm thời mất thu nhập, nguồn thu của người còn lại vẫn đủ trang trải phần lớn nhu cầu thiết yếu. Trong trường hợp đó, quỹ ba tháng có thể đóng vai trò hấp thụ cú sốc ban đầu.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng cần hiểu <strong>3 tháng không phải “mức an toàn” tuyệt đối<\/strong>. Nó chỉ là một kịch bản. Nếu gia đình phát hiện rằng mất một nguồn thu nhập trong tháng thứ tư đã buộc phải vay tiền hoặc bán tài sản thì quỹ ba tháng rõ ràng chưa phù hợp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Khi nào nên nghĩ đến quỹ 6 tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sáu tháng là một khoảng thời gian thường được sử dụng như mức tham khảo bởi nó tạo ra không gian lớn hơn để gia đình xử lý những biến cố như thất nghiệp, bệnh tật, gián đoạn kinh doanh hoặc thời gian tìm nguồn thu nhập mới.<\/span><\/p><p><span style=\"color:#006600;\">Mức này đáng cân nhắc hơn khi gia đình có con nhỏ, có khoản vay, phụ thuộc đáng kể vào một hoặc hai nguồn thu nhập, hoặc công việc có thể cần nhiều tháng để phục hồi nếu bị gián đoạn. Một người mất việc có thể không tìm được công việc tương đương ngay tháng tiếp theo. Một người mắc bệnh nặng cũng có thể ra viện nhưng chưa thể quay lại làm việc ngay.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy <strong>6 tháng không chỉ là sáu tháng tiền sinh hoạt<\/strong>, mà là sáu tháng để gia đình có thể <strong>suy nghĩ, điều chỉnh, điều trị, tìm việc, tái tạo nguồn thu nhập và tránh phải đưa ra quyết định tài chính trong trạng thái khẩn cấp<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Quy dự phong 3-6-12 tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng 3,6, 12 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Khi nào 12 tháng có thể hợp lý hơn?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một số gia đình có mức độ phụ thuộc vào thu nhập cao hơn nhiều. Chẳng hạn chỉ có một người tạo ra phần lớn thu nhập, có con nhỏ, khoản vay mua nhà lớn, người thân phụ thuộc hoặc người trụ cột làm nghề có thu nhập biến động. Người tự kinh doanh, freelancer, người làm theo hoa hồng, chủ doanh nghiệp nhỏ hoặc những nghề có chu kỳ thu nhập không ổn định cũng có thể cần lớp dự phòng dài hơn.<\/span><\/p><p><span style=\"color:#006600;\">Trong những trường hợp đó, 12 tháng không nhất thiết là “quá nhiều”. Nó có thể phản ánh đúng thời gian gia đình cần để phục hồi nếu xảy ra một cú sốc lớn.<\/span><\/p><p><span style=\"color:#006600;\">Đặc biệt, nếu người trụ cột mắc bệnh nghiêm trọng và phải điều trị, phục hồi trong 6–12 tháng, gia đình không chỉ đối diện với thu nhập giảm mà còn có thể phát sinh thêm chi phí y tế và chăm sóc. Khi đó quỹ dự phòng sáu tháng tính theo điều kiện bình thường có thể không còn tương đương sáu tháng trong điều kiện biến cố.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do iProtect nên nhìn quỹ dự phòng trong mối liên hệ với <strong>Health Protection Gap<\/strong> và <strong>Income Protection Gap<\/strong>, thay vì xem nó là một khoản tiết kiệm độc lập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Không phải cứ nhiều người trong gia đình là cần quỹ lớn hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Số thành viên chỉ là một biến số. Quan trọng hơn là <strong>mức độ phụ thuộc tài chính<\/strong>. Một gia đình bốn người có hai nguồn thu nhập ổn định, không nợ và quỹ bảo vệ tốt có thể ít rủi ro hơn một cặp vợ chồng chỉ có một người tạo thu nhập và đang gánh khoản vay lớn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần nhìn đồng thời: <strong>Số người phụ thuộc + Mức chi phí thiết yếu + Nghĩa vụ tài chính + Mức độ tập trung thu nhập + Độ ổn định nghề nghiệp + Bảo vệ hiện có + Khả năng phục hồi thu nhập.<\/strong> Càng nhiều yếu tố dễ tổn thương, khoảng thời gian dự phòng cần thiết càng nên được xem xét thận trọng hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Khoản vay có thể làm thay đổi hoàn toàn quy mô quỹ dự phòng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử hai gia đình đều cần 25 triệu đồng\/tháng để sinh hoạt. Gia đình A không có khoản vay; gia đình B đang trả thêm 20 triệu đồng\/tháng tiền vay mua nhà. Nếu mất nguồn thu nhập chính, nhu cầu dòng tiền tối thiểu của hai gia đình rõ ràng rất khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do khi tính quỹ dự phòng, không thể chỉ lấy tiền ăn uống, điện nước và sinh hoạt. Cần cộng những <strong>nghĩa vụ tài chính khó trì hoãn<\/strong>, đặc biệt là khoản vay.<\/span><\/p><p><span style=\"color:#006600;\">Có thể tính: <strong>Nhu cầu thiết yếu hàng tháng = Chi phí sinh hoạt tối thiểu + Khoản vay bắt buộc + Chi phí người phụ thuộc + Những nghĩa vụ không thể trì hoãn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau đó mới nhân với thời gian bảo vệ mong muốn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Gia đình có hai nguồn thu nhập có thể tính khác gia đình chỉ có một nguồn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu cả hai vợ chồng cùng làm việc, không nhất thiết phải giả định toàn bộ thu nhập gia đình biến mất cùng lúc. Điều hợp lý hơn là xây các kịch bản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 1: Một người mất thu nhập.<\/strong> Gia đình còn nguồn thu của người kia.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 2: Người có thu nhập chính mất khả năng làm việc.<\/strong> Đây thường là kịch bản cần kiểm tra kỹ hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 3: Cả hai nguồn thu nhập cùng bị ảnh hưởng.<\/strong> Xác suất có thể thấp hơn trong nhiều trường hợp nhưng tác động rất lớn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 4: Một người bệnh và người còn lại phải giảm công việc để chăm sóc.<\/strong> Đây là tình huống đặc biệt quan trọng vì hai nguồn thu nhập có thể cùng giảm do một biến cố.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy, thay vì hỏi “nhà tôi cần quỹ sáu tháng không?”, hãy hỏi: <strong>“Trong kịch bản nào gia đình dễ tổn thương nhất và quỹ hiện tại giúp chúng tôi duy trì được bao lâu?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6tiet kiẹm và quy du phong.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình có hai nguồn thu nhập có thể tính khác gia đình chỉ có một nguồn<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Đừng nhầm quỹ dự phòng với toàn bộ tiền tiết kiệm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có 500 triệu đồng trong tài khoản không có nghĩa toàn bộ 500 triệu là quỹ dự phòng. Một phần có thể dành cho học phí của con, mua nhà, kinh doanh, đầu tư hoặc mục tiêu dài hạn.Quỹ dự phòng nên được xác định rõ về <strong>mục đích<\/strong>: đây là tiền dành để xử lý những biến cố bất ngờ làm gián đoạn dòng tiền hoặc tạo ra chi phí thiết yếu ngoài dự kiến.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tiền tiết kiệm ≠ Quỹ dự phòng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tài sản ≠ Quỹ dự phòng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Hạn mức thẻ tín dụng ≠ Quỹ dự phòng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khả năng vay tiền ≠ Quỹ dự phòng.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một căn nhà trị giá nhiều tỷ đồng có thể tạo ra giá trị tài sản lớn nhưng không nhất thiết giúp gia đình thanh toán chi phí trong vài ngày tới. Quỹ dự phòng vì thế cần gắn với <strong>tính thanh khoản và khả năng tiếp cận khi cần<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng cũng không nên trở thành tiền “đóng băng” quá mức<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngược lại, mục tiêu không phải tích càng nhiều tiền mặt càng tốt. Nếu một gia đình có cấu trúc tài chính rất ổn định nhưng giữ một lượng tiền quá lớn chỉ vì muốn đạt 24 hoặc 36 tháng dự phòng, họ có thể đánh đổi những mục tiêu tài chính khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tìm <strong>mức đủ<\/strong>, không phải mức tối đa. Đây là tư duy quan trọng của Protection Discovery: <strong>Không hỏi “Càng nhiều càng tốt?” → hỏi “Bao nhiêu là phù hợp với rủi ro của gia đình tôi?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng phải được nhìn cùng bảo hiểm, nguồn thu nhập khác, tài sản thanh khoản, phúc lợi và khả năng phục hồi. Khi các lớp bảo vệ khác mạnh hơn, nhu cầu giữ toàn bộ rủi ro bằng tiền mặt có thể khác.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng và bảo hiểm không thay thế nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một câu hỏi rất quan trọng là: <strong>Nếu đã có bảo hiểm thì có cần quỹ dự phòng không?<\/strong> Câu trả lời về nguyên tắc là hai công cụ giải quyết những loại rủi ro khác nhau và có thể bổ sung cho nhau. Quỹ dự phòng có ưu điểm là linh hoạt và có thể sử dụng cho nhiều tình huống: mất việc, giảm thu nhập, chi phí đột xuất, sửa chữa thiết yếu hoặc những khoản không thuộc phạm vi bảo hiểm. Bảo hiểm lại là công cụ chuyển giao một số rủi ro có tác động tài chính lớn theo phạm vi và điều kiện hợp đồng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy không nên đặt: <strong>QUỸ DỰ PHÒNG hay BẢO HIỂM?<\/strong> mà nên đặt: <strong>QUỸ DỰ PHÒNG + BẢO VỆ HIỆN CÓ + THU NHẬP CÒN LẠI + CÁC NGUỒN LỰC KHÁC = KHẢ NĂNG CHỐNG CHỊU TÀI CHÍNH.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình chỉ có bảo hiểm nhưng không có tiền mặt có thể gặp khó khăn với những chi phí cần thanh toán ngay hoặc không thuộc phạm vi bảo hiểm. Ngược lại, gia đình chỉ dùng tiền tiết kiệm để tự gánh mọi rủi ro lớn cũng có thể khiến quỹ bị tiêu hao rất nhanh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 3 tháng, 6 tháng hay 12 tháng? Hãy dùng thang thay vì một con số<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì cố tìm một mức “đúng”, iProtect có thể xây <strong>Emergency Fund Runway – Thời gian Dự phòng Tài chính<\/strong> theo các mốc.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Dưới 3 tháng:<\/strong> khả năng hấp thụ cú sốc tương đối ngắn, cần đặc biệt chú ý nếu gia đình phụ thuộc mạnh vào một nguồn thu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>3–6 tháng:<\/strong> đã hình thành lớp đệm tài chính ban đầu, nhưng cần kiểm tra mức độ ổn định của thu nhập và nghĩa vụ tài chính.<\/span><\/li><li><span style=\"color:#006600;\"><strong>6–12 tháng:<\/strong> khả năng chống chịu tốt hơn trước những biến cố kéo dài, tùy cấu trúc từng gia đình.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Trên 12 tháng:<\/strong> tạo dư địa lớn hơn, nhưng cần xem xét liệu giữ quá nhiều tài sản ở dạng dự phòng có phù hợp với các mục tiêu tài chính khác hay không.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây không phải thang điểm tuyệt đối. Một gia đình có quỹ 4 tháng nhưng nhiều nguồn thu và ít nợ có thể vững hơn gia đình có quỹ 8 tháng nhưng chỉ một nguồn thu và nghĩa vụ tài chính rất lớn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Thang do quy dự phòng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>3 tháng, 6 tháng hay 12 tháng? Hãy dùng thang thay vì một con số<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy kiểm tra ở 4 mốc: 3 – 6 – 12 – 24 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cách rất trực quan là đặt gia đình vào bốn kịch bản.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Sau 3 tháng:<\/strong> quỹ dự phòng còn bao nhiêu, các chi phí không thiết yếu đã được điều chỉnh chưa, thu nhập có dấu hiệu phục hồi không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 6 tháng:<\/strong> gia đình có phải sử dụng tiền dành cho mục tiêu khác, vay thêm hoặc bán tài sản không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 12 tháng:<\/strong> khoản vay có còn được duy trì, học tập của con có bị ảnh hưởng, các kế hoạch dài hạn có phải thay đổi không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 24 tháng:<\/strong> nếu biến cố thực sự kéo dài, gia đình có kế hoạch phục hồi thu nhập hay đang sống bằng cách tiêu dần tài sản?<\/span><\/li><li><span style=\"color:#006600;\">Bốn mốc này biến “quỹ dự phòng” từ một con số thành <strong>một bài kiểm tra khả năng chống chịu tài chính<\/strong>.<\/span><\/li><\/ul><p><span style=\"color:#006600;\"><strong>Ví dụ: quỹ 300 triệu có thể là rất nhiều hoặc rất ít<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình A có quỹ dự phòng 300 triệu đồng, nhu cầu thiết yếu 30 triệu\/tháng và nếu một người mất việc vẫn còn 20 triệu thu nhập từ người kia. Khoảng thiếu hụt chỉ khoảng 10 triệu\/tháng. Nếu không có chi phí lớn phát sinh, 300 triệu tạo ra một khoảng đệm rất dài.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình B cũng có 300 triệu, nhưng chi phí thiết yếu và khoản vay là 60 triệu\/tháng, trong khi người trụ cột tạo ra gần như toàn bộ thu nhập. Nếu người đó không thể làm việc, quỹ có thể chỉ tương đương khoảng 5 tháng trước khi tính thêm chi phí do biến cố.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Cùng 300 triệu → mức độ bảo vệ hoàn toàn khác nhau.<\/strong> Đây chính là lý do iProtect cần Profile trước khi đưa ra Recommendation.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi để xác định quỹ dự phòng phù hợp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi quyết định 3, 6 hay 12 tháng, gia đình nên trả lời: Mỗi tháng cần tối thiểu bao nhiêu để duy trì cuộc sống? Có những khoản vay và nghĩa vụ nào bắt buộc phải tiếp tục? Ai là người tạo thu nhập chính? Nếu người đó nghỉ làm, gia đình còn bao nhiêu thu nhập? Có bao nhiêu người phụ thuộc? Nghề nghiệp và nguồn thu nhập có ổn định không? Nếu bệnh nặng, người chăm sóc có phải giảm công việc không? BHYT, bảo hiểm và phúc lợi hiện có đang bảo vệ những gì? Có những tài sản thanh khoản nào có thể sử dụng mà không phá vỡ mục tiêu dài hạn? Và nếu biến cố kéo dài 12 tháng, gia đình bắt đầu thiếu tiền ở tháng thứ mấy?<\/span><\/p><p><span style=\"color:#006600;\">Trả lời được những câu hỏi này, con số 3, 6 hay 12 tháng sẽ không còn là lời khuyên chung chung mà trở thành <strong>mức dự phòng phù hợp với chính cấu trúc gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Câu hoi quy du phong.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi để xác định quỹ dự phòng phù hợp<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Quỹ dự phòng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng không nên đứng riêng trong một bảng tài chính. Nó là một thành phần của <strong>Income Protection Profile – Hồ sơ Bảo vệ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Cấu trúc có thể đi theo hành trình: <strong>CON NGƯỜI → GIA ĐÌNH → NGUỒN THU NHẬP → CHI PHÍ THIẾT YẾU → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → KỊCH BẢN 3\/6\/12\/24 THÁNG → DÒNG TIỀN THIẾU HỤT → EMERGENCY FUND RUNWAY → INCOME PROTECTION GAP → PRIORITY → SOLUTION.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó iProtect không chỉ biết một người <strong>“có 200 triệu tiền dự phòng”<\/strong>, mà có thể hiểu sâu hơn: gia đình có bao nhiêu nguồn thu, phụ thuộc vào ai, cần bao nhiêu mỗi tháng, quỹ duy trì được bao lâu và ở thời điểm nào Protection Gap bắt đầu xuất hiện. Đây là dữ liệu có giá trị hơn rất nhiều so với một con số tiết kiệm đơn lẻ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Quy du phong ho so thu nhap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Quỹ dự phòng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng tốt nhất không phải quỹ lớn nhất, mà là quỹ phù hợp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình không cần chạy theo một con số tiêu chuẩn chỉ vì ai đó nói rằng phải có 3 tháng, 6 tháng hay 12 tháng chi phí. Điều quan trọng là <strong>quỹ đó có đủ thời gian để gia đình xử lý những rủi ro có khả năng xảy ra hay không<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu công việc rất ổn định, có hai nguồn thu nhập, ít nợ, bảo vệ tốt và không có nhiều người phụ thuộc, mức dự phòng cần thiết có thể khác. Nếu chỉ có một người trụ cột, thu nhập biến động, có con nhỏ, khoản vay lớn và ít nguồn lực thay thế, gia đình có thể cần một khoảng đệm dài hơn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi cuối cùng không nên là: <strong>“Tôi nên để dành 3 tháng, 6 tháng hay 12 tháng?”<\/strong> Mà nên là: <strong>“Nếu ngày mai nguồn thu nhập chính bị gián đoạn, quỹ dự phòng hiện tại giúp gia đình tôi duy trì cuộc sống được bao lâu trước khi phải vay tiền, bán tài sản hoặc hy sinh những mục tiêu quan trọng?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời là <strong>2 tháng<\/strong>, gia đình đã nhìn thấy một khoảng trống. Nếu là <strong>6 tháng<\/strong>, hãy kiểm tra điều gì xảy ra ở tháng thứ 7. Nếu là <strong>12 tháng<\/strong>, hãy kiểm tra liệu những rủi ro lớn khác đã được chuyển giao hoặc chuẩn bị hay chưa.<\/span><\/p><p><span style=\"color:#006600;\">Đó chính là cách iProtect chuyển câu hỏi <strong>“Quỹ dự phòng nên có bao nhiêu?”<\/strong> thành một phần của <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>: không chạy theo một con số chung, mà đo <strong>khả năng chống chịu tài chính thực sự của từng gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Quỹ dự phòng không chỉ là tiền để dành. Đó là thời gian mà gia đình tự mua cho mình để bình tĩnh điều trị, tìm việc, phục hồi thu nhập và bảo vệ những mục tiêu quan trọng khi cuộc sống xảy ra biến cố.<\/strong><\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/1%20BH%20Suc%20Khoe\/6%20Quy%20Du%20Phong%20GIa%20Dinh.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/1%20BH%20Suc%20Khoe\/6%20Quy%20Du%20Phong%20GIa%20Dinh.png","tags":"quỹ dự phòng,quỹ dự phòng gia đình,quỹ khẩn cấp,tài chính gia đình,3 tháng dự phòng,6 tháng dự phòng,12 tháng dự phòng,chi phí thiết yếu,mất thu nhập,gián đoạn thu nhập,bảo vệ thu nhập,người trụ cột,khoản vay,người phụ thuộc,khả năng chống chịu tài chính,Emergency Fund,Emergency Fund Runway,Income Protection Gap,Income Protection Profile,Hồ sơ Bảo vệ Thu nhập,Protection Discovery,iProtect","count_view":0,"seo_name":"quy-du-phong-gia-dinh-nen-co-bao-nhieu-3-thang-6-thang-hay-12-thang","date_update":0,"date_created_format":"1788321087","meta_title":"Nếu thu nhập dừng lại ngày mai, quỹ dự phòng đủ dùng trong mấy tháng?","meta_desc":"Quỹ dự phòng gia đình nên có 3, 6 hay 12 tháng chi phí? iProtect giúp xác định từ chi phí thiết yếu, nguồn thu nhập, khoản vay, người phụ thuộc và bảo vệ hiện có. Quan trọng không chỉ là có bao nhiêu tiền, mà quỹ đó giúp gia đình duy trì được bao lâu khi ","meta_keyword":"quỹ dự phòng gia đình nên có bao nhiêu,quỹ dự phòng bao nhiêu là đủ,quỹ dự phòng 3 tháng hay 6 tháng,quỹ dự phòng 6 tháng hay 12 tháng,nên có bao nhiêu tiền dự phòng,cách tính quỹ dự phòng,quỹ khẩn cấp gia đình,quỹ dự phòng khi mất việc,dự phòng bao nhiêu","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/quy-du-phong-gia-dinh-nen-co-bao-nhieu-3-thang-6-thang-hay-12-thang"},{"id":80841,"name":"Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?","desc":"<p><strong>Nếu mắc bệnh nặng và phải nghỉ làm, điều đáng lo không chỉ là viện phí mà còn là dòng thu nhập của cả gia đình.<\/strong> Khi người trụ cột không thể làm việc trong 3, 6 hay 12 tháng, thu nhập có thể giảm trong khi tiền sinh hoạt, khoản vay, học phí, chăm sóc con cái và chi phí điều trị vẫn tiếp tục. Chuyên đề giúp gia đình nhìn rõ mối liên hệ giữa <strong>sức khỏe → thu nhập → nghĩa vụ tài chính → quỹ dự phòng → người phụ thuộc → khả năng phục hồi<\/strong>, từ đó xác định <strong>Khoảng trống Bảo vệ Thu nhập – Income Protection Gap<\/strong> trước khi lựa chọn giải pháp phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi một người mắc bệnh nặng, phần dễ nhìn thấy nhất thường là <strong>chi phí điều trị<\/strong>. Gia đình quan tâm viện phí bao nhiêu, BHYT thanh toán thế nào, bảo hiểm sức khỏe chi trả được bao nhiêu. Nhưng với một biến cố kéo dài, một rủi ro khác có thể còn lớn hơn viện phí: <strong>người bệnh không thể tiếp tục làm việc và thu nhập bị giảm hoặc mất trong nhiều tháng<\/strong>. Đặc biệt nếu người bệnh là người tạo ra phần lớn thu nhập của gia đình, một biến cố sức khỏe rất nhanh có thể trở thành biến cố tài chính. Vì vậy, câu hỏi quan trọng không chỉ là <strong>“Có đủ tiền chữa bệnh không?”<\/strong> mà còn là <strong>“Nếu phải nghỉ làm 6 tháng, 12 tháng hoặc lâu hơn, gia đình duy trì cuộc sống bằng nguồn tiền nào?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể nhìn toàn bộ vấn đề bằng một chuỗi rất đơn giản: <strong>Bệnh nặng → Điều trị → Nghỉ làm → Thu nhập giảm → Chi phí y tế tăng → Chi phí sinh hoạt vẫn tiếp tục → Khoản vay vẫn phải trả → Quỹ dự phòng giảm → Mục tiêu tài chính bị ảnh hưởng → Áp lực tài chính gia đình tăng.<\/strong> Đây chính là điểm giao nhau giữa <strong>Bảo vệ Sức khỏe<\/strong> và <strong>Bảo vệ Thu nhập<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Benh Nghỉ Làm Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Bệnh nặng tạo ra hai tác động tài chính cùng lúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một biến cố sức khỏe nghiêm trọng thường tác động lên gia đình theo hai chiều ngược nhau. Một phía, <strong>chi phí tăng lên<\/strong> do điều trị, thuốc, đi lại, chăm sóc và phục hồi. Phía còn lại, <strong>thu nhập có thể giảm xuống<\/strong> do người bệnh không thể tiếp tục làm việc bình thường. Đây là lý do bệnh nặng có thể tạo áp lực tài chính rất nhanh: <strong>Chi phí ↑ trong khi Thu nhập ↓<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử trước biến cố, một gia đình có thu nhập 60 triệu đồng\/tháng và chi tiêu cùng các nghĩa vụ tài chính khoảng 45 triệu đồng. Gia đình đang có thặng dư 15 triệu đồng mỗi tháng. Nếu người tạo ra 40 triệu đồng trong tổng thu nhập phải nghỉ việc hoàn toàn, thu nhập gia đình chỉ còn 20 triệu đồng trong khi nhiều khoản chi vẫn tiếp tục. Khi đó, ngay cả chưa tính viện phí, dòng tiền đã thiếu khoảng <strong>25 triệu đồng mỗi tháng<\/strong>. Nếu tình trạng kéo dài sáu tháng, khoảng thiếu hụt về mặt số học là 150 triệu đồng; nếu kéo dài 12 tháng, con số có thể lên tới 300 triệu đồng. Đây chỉ là ví dụ minh họa, nhưng nó cho thấy <strong>thời gian mất thu nhập<\/strong> có ảnh hưởng rất lớn đến Protection Gap của một gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Benh tai Chinh Iprotect.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải nghỉ làm là mất toàn bộ thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi xây Hồ sơ Bảo vệ, cũng không nên mặc định một người mắc bệnh sẽ lập tức mất 100% thu nhập. Mức độ ảnh hưởng phụ thuộc vào nghề nghiệp, loại hợp đồng lao động, chế độ nghỉ, BHXH, phúc lợi doanh nghiệp, bảo hiểm đang có, khả năng làm việc từ xa, nguồn thu nhập thụ động và thời gian điều trị. Một người làm công việc văn phòng có thể quay lại làm việc sớm hơn một người làm nghề phụ thuộc nhiều vào thể lực. Người kinh doanh có hệ thống vận hành độc lập có thể tiếp tục nhận một phần thu nhập, trong khi người tự kinh doanh trực tiếp hoặc freelancer có thể mất doanh thu ngay khi ngừng làm việc.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy iProtect không nên chỉ hỏi <strong>“Thu nhập của bạn là bao nhiêu?”<\/strong> mà cần hỏi thêm: <strong>“Nếu bạn không thể làm việc trong 3, 6 hoặc 12 tháng, bao nhiêu phần trăm thu nhập hiện tại vẫn còn?”<\/strong> Đây mới là dữ liệu có ý nghĩa đối với Bảo vệ Thu nhập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều đáng lo không phải thu nhập giảm, mà là khoảng cách giữa thu nhập còn lại và số tiền gia đình bắt buộc phải chi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình thu nhập 100 triệu đồng\/tháng nhưng chỉ cần 30 triệu để duy trì những nhu cầu thiết yếu có khả năng chống chịu khác một gia đình thu nhập 50 triệu nhưng đang cần 45 triệu mỗi tháng để trả khoản vay và duy trì cuộc sống. Vì vậy không thể đánh giá Protection Gap chỉ dựa trên mức lương.<\/span><\/p><p><span style=\"color:#006600;\">Cách nhìn phù hợp hơn là: <strong>Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ tài chính bắt buộc – Thu nhập còn lại trong thời gian xảy ra biến cố.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau đó mới tính: <strong>Khoảng thiếu hụt do mất thu nhập = Dòng tiền thiếu hụt hàng tháng × Thời gian dự kiến bị ảnh hưởng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần tối thiểu 35 triệu đồng\/tháng để duy trì cuộc sống, sau khi người trụ cột nghỉ làm vẫn còn 20 triệu đồng từ thu nhập của người còn lại và các nguồn khác. Khoảng thiếu hụt là 15 triệu đồng\/tháng. Nếu muốn chuẩn bị cho kịch bản 12 tháng, nhu cầu bù dòng tiền khoảng 180 triệu đồng. Con số này có ý nghĩa hơn rất nhiều so với việc lấy toàn bộ mức lương của người bệnh nhân với 12 tháng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Người trụ cột mắc bệnh tạo ra hiệu ứng dây chuyền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tác động càng lớn khi người mắc bệnh là <strong>người trụ cột tài chính<\/strong>. Đây không nhất thiết là người có thu nhập cao nhất, mà là người mà nếu nguồn lực của họ biến mất, khả năng duy trì cuộc sống của gia đình bị ảnh hưởng đáng kể.<\/span><\/p><p><span style=\"color:#006600;\">Hãy hình dung một gia đình có hai con nhỏ và đang vay mua nhà. Người cha tạo ra 70% thu nhập. Khi người cha mắc bệnh nặng, vấn đề không dừng ở tiền chữa bệnh. Gia đình vẫn phải trả tiền nhà, khoản vay, thực phẩm, điện nước, học phí, chăm sóc con, hỗ trợ cha mẹ và các chi phí khác. Nếu người mẹ phải giảm thời gian làm việc để chăm chồng, nguồn thu nhập thứ hai cũng có thể giảm. Khi đó chuỗi tác động trở thành: <strong>Người trụ cột mắc bệnh → Thu nhập chính giảm → Người chăm sóc giảm thời gian làm việc → Thu nhập thứ hai có thể giảm → Chi phí điều trị tăng → Quỹ dự phòng bị rút → Áp lực trả nợ tăng → Mục tiêu học tập của con và kế hoạch dài hạn bị ảnh hưởng. <\/strong>Một vấn đề sức khỏe của <strong>một người<\/strong> vì thế có thể trở thành vấn đề tài chính của <strong>cả gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Day Chuyen Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Người trụ cột mắc bệnh tạo ra hiệu ứng dây chuyền<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Người chăm sóc cũng cần được tính vào bài toán<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những khoản thường bị bỏ sót. Khi bệnh nhân cần chăm sóc dài ngày, vợ\/chồng hoặc một thành viên khác có thể phải nghỉ việc, giảm giờ làm hoặc từ bỏ một phần hoạt động kinh doanh. Gia đình khi đó chịu <strong>Caregiver Financial Impact – Tác động tài chính của người chăm sóc<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu người bệnh mất 30 triệu đồng thu nhập mỗi tháng và người chăm sóc giảm thêm 10 triệu đồng, tổng tác động không còn là 30 triệu mà có thể lên tới 40 triệu đồng\/tháng. Nếu thuê người chăm sóc thay vì người thân nghỉ làm, tác động lại xuất hiện dưới dạng một khoản chi phí mới. Dù theo cách nào, nó vẫn phải được đưa vào Hồ sơ Bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tính cả hai phía: <strong>Income Loss của người bệnh + Income\/Cost Impact của người chăm sóc.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Khoản vay là yếu tố có thể làm Protection Gap tăng rất nhanh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình không có nợ và một gia đình đang trả khoản vay mua nhà 25 triệu đồng\/tháng có khả năng chịu đựng biến cố hoàn toàn khác nhau, dù thu nhập giống nhau. Khi người trụ cột mắc bệnh, khoản vay không tự động biến mất. Đây là lý do <strong>Liabilities – Nghĩa vụ tài chính<\/strong> phải nằm trong Hồ sơ Bảo vệ Sức khỏe và Hồ sơ Bảo vệ Thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Có thể đặt câu hỏi rất thực tế: <strong>Nếu nguồn thu nhập chính biến mất trong 12 tháng, gia đình có tiếp tục trả được khoản vay mua nhà không?<\/strong> Nếu câu trả lời là không, rủi ro sức khỏe đã trở thành rủi ro đối với cả tài sản của gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, với người đang có khoản vay lớn, bảo vệ sức khỏe, bảo vệ thu nhập và bảo vệ nghĩa vụ tài chính cần được nhìn như những lớp có liên hệ với nhau chứ không phải ba vấn đề độc lập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng có thể duy trì gia đình được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một trong những chỉ số đơn giản nhưng hữu ích nhất là <strong>Runway – thời gian gia đình có thể duy trì cuộc sống nếu thu nhập bị gián đoạn<\/strong>. Thay vì chỉ nói <strong>“Gia đình có 200 triệu đồng tiết kiệm”<\/strong>, hãy chuyển thành câu hỏi: <strong>“200 triệu đó giúp gia đình duy trì được bao nhiêu tháng?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu sau khi giảm các khoản không thiết yếu, gia đình vẫn cần 40 triệu đồng\/tháng và còn 20 triệu đồng thu nhập ổn định, mức thiếu hụt là 20 triệu đồng\/tháng. Quỹ dự phòng 200 triệu về lý thuyết có thể bù khoảng thiếu hụt này trong khoảng 10 tháng, trước khi tính thêm chi phí y tế và các khoản phát sinh.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do <strong>số tiền tuyệt đối chưa đủ để đánh giá khả năng bảo vệ<\/strong>. Điều quan trọng hơn là mối quan hệ giữa <strong>Nguồn lực hiện có ↔ Mức thiếu hụt hàng tháng ↔ Thời gian biến cố kéo dài.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Quy dự phong Gia đình Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Quỹ dự phòng có thể duy trì gia đình được bao lâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử kiểm tra gia đình ở mốc 3 – 6 – 12 – 24 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không ai biết chính xác một biến cố sức khỏe sẽ kéo dài bao lâu. Vì vậy thay vì dự báo một con số duy nhất, gia đình có thể xây nhiều kịch bản. <strong>Sau 3 tháng<\/strong>, thu nhập còn bao nhiêu và quỹ dự phòng còn bao nhiêu? <strong>Sau 6 tháng<\/strong>, gia đình có bắt đầu phải sử dụng tiền dành cho những mục tiêu khác không? <strong>Sau 12 tháng<\/strong>, có phải vay tiền, bán tài sản hoặc thay đổi kế hoạch học tập của con không? <strong>Sau 24 tháng<\/strong>, liệu cấu trúc tài chính của gia đình còn giữ được hay đã phải thay đổi hoàn toàn?<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể rất ổn ở kịch bản ba tháng nhưng bắt đầu xuất hiện Protection Gap lớn ở tháng thứ sáu. Gia đình khác có thể chịu được 12 tháng nhờ quỹ dự phòng và nhiều nguồn thu nhập. Vì vậy <strong>Protection Gap thay đổi theo thời gian<\/strong>, chứ không phải một con số cố định.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập có thể ảnh hưởng cả tương lai của con cái<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình không chuẩn bị đủ, nguồn tiền đầu tiên được sử dụng thường là tiền tiết kiệm. Khi quỹ dự phòng cạn, gia đình có thể bắt đầu sử dụng những khoản dành cho mục tiêu dài hạn như quỹ học tập của con, tiền mua nhà, vốn kinh doanh hoặc tài sản đầu tư.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó một biến cố xảy ra hôm nay bắt đầu ảnh hưởng tới tương lai: <strong>Bệnh nặng hôm nay → Thu nhập giảm → Quỹ dự phòng giảm → Quỹ học tập bị sử dụng → Mục tiêu giáo dục của con bị ảnh hưởng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do <strong>Health Protection Profile<\/strong> có liên hệ trực tiếp với <strong>Child Protection Profile<\/strong> và <strong>Family Protection Profile<\/strong>. Bảo vệ một người trụ cột cũng chính là bảo vệ những mục tiêu phụ thuộc vào thu nhập của người đó.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có BHYT và bảo hiểm sức khỏe vẫn có thể tồn tại Income Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">BHYT và bảo hiểm sức khỏe có vai trò quan trọng trong việc chia sẻ các chi phí y tế thuộc phạm vi và điều kiện tương ứng. Nhưng <strong>Medical Cost Gap<\/strong> và <strong>Income Protection Gap<\/strong> là hai vấn đề khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể có: <strong>BHYT tốt ✓ Bảo hiểm sức khỏe tốt ✓ Viện phí được hỗ trợ đáng kể ✓<\/strong> nhưng đồng thời: <strong>Người trụ cột nghỉ làm 12 tháng ✕ Thu nhập giảm mạnh ✕ Khoản vay vẫn tiếp tục ✕ Quỹ dự phòng chỉ đủ 3 tháng ✕<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó, <strong>chi phí điều trị có thể đã được bảo vệ tương đối tốt nhưng dòng tiền gia đình vẫn còn khoảng trống lớn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những lý do iProtect cần tách rõ: <strong>Health Protection Gap ≠ Medical Insurance Gap ≠ Income Protection Gap.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Khoang trong BV Gia dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Có BHYT và bảo hiểm sức khỏe vẫn có thể tồn tại Income Protection Gap<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Vậy gia đình cần bảo vệ bao nhiêu thu nhập?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên lấy máy móc toàn bộ thu nhập hiện tại nhân với 12 tháng. Mục tiêu không nhất thiết là thay thế 100% mức sống trước biến cố, mà trước tiên phải xác định <strong>mức thu nhập tối thiểu cần thiết để gia đình không rơi vào khủng hoảng tài chính<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể tính theo cấu trúc: <strong>Nhu cầu dòng tiền tối thiểu = Chi phí sinh hoạt thiết yếu + Khoản vay + Học phí và người phụ thuộc + Chi phí chăm sóc\/phục hồi + Các nghĩa vụ bắt buộc khác.<\/strong> Sau đó trừ đi <strong>Thu nhập của người còn lại + Thu nhập thụ động + Trợ cấp\/phúc lợi có thể nhận + Các nguồn thu ổn định khác<\/strong>. Phần còn thiếu chính là <strong>Income Protection Gap hàng tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Tiếp tục nhân khoảng thiếu hụt đó với thời gian cần bảo vệ 6, 12 hoặc 24 tháng, chúng ta bắt đầu có một con số có ý nghĩa để lập kế hoạch.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Ví dụ: cùng thu nhập 50 triệu nhưng Protection Gap hoàn toàn khác nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người A thu nhập 50 triệu\/tháng, độc thân, không nợ, chi phí thiết yếu 15 triệu và có quỹ dự phòng 500 triệu. Người B cũng thu nhập 50 triệu nhưng là nguồn thu chính của gia đình bốn người, đang vay mua nhà 20 triệu\/tháng, tổng nhu cầu thiết yếu của gia đình 40 triệu và chỉ có quỹ dự phòng 100 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Cùng một mức thu nhập, cùng mắc một bệnh và cùng phải nghỉ làm sáu tháng, tác động tài chính có thể hoàn toàn khác nhau. Vì vậy <strong>thu nhập không phải dữ liệu duy nhất để xác định mức bảo vệ; cấu trúc gia đình mới quyết định mức độ phụ thuộc vào thu nhập đó.<\/strong>Đây chính là lý do iProtect cần Profile trước khi Recommendation.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5 lớp bảo vệ dòng tiền gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có khả năng chống chịu tốt thường không phụ thuộc vào một giải pháp duy nhất. Có thể nhìn theo năm lớp: <strong>Lớp 1 – Thu nhập còn lại<\/strong>, gồm thu nhập của vợ\/chồng, nguồn thu phụ hoặc nguồn thu thụ động. <strong>Lớp 2 – Phúc lợi và quyền lợi hiện có<\/strong>, chẳng hạn các chế độ phù hợp và quyền lợi từ doanh nghiệp hoặc hợp đồng bảo hiểm theo điều kiện áp dụng. <strong>Lớp 3 – Quỹ dự phòng<\/strong>, dùng để hấp thụ cú sốc ngắn và trung hạn. <strong>Lớp 4 – Các công cụ chuyển giao rủi ro<\/strong>, trong đó bảo hiểm có thể là một thành phần nếu phù hợp. <strong>Lớp 5 – Kế hoạch phục hồi thu nhập<\/strong>, tức cách người bệnh và gia đình từng bước quay lại trạng thái tài chính ổn định.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu không phải làm cho mọi rủi ro biến mất, mà là tránh tình trạng <strong>một biến cố sức khỏe có thể phá vỡ toàn bộ cấu trúc tài chính gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Lop bao ve dong tien Gia dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> 5 lớp bảo vệ dòng tiền gia đình<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi để kiểm tra Income Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể bắt đầu bằng những câu hỏi rất thực tế: Ai đang tạo ra thu nhập chính? Nếu người đó nghỉ làm, bao nhiêu phần trăm thu nhập còn lại? Gia đình cần tối thiểu bao nhiêu tiền mỗi tháng? Khoản vay và nghĩa vụ bắt buộc là bao nhiêu? Có bao nhiêu người phụ thuộc? Người chăm sóc có phải nghỉ làm không? Quỹ dự phòng có thể bù phần thiếu hụt trong bao nhiêu tháng? Hiện có những phúc lợi và bảo hiểm nào hỗ trợ? Nếu biến cố kéo dài 12 tháng thì phải sử dụng nguồn tài sản nào tiếp theo? Và ở thời điểm nào gia đình bắt đầu phải vay tiền, bán tài sản hoặc sử dụng tiền dành cho các mục tiêu tương lai?<\/span><\/p><p><span style=\"color:#006600;\">Nếu trả lời được 10 câu hỏi này, gia đình sẽ bắt đầu nhìn thấy <strong>Income Protection Gap<\/strong> của chính mình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 10 cau hoi kiem tra tai chinh gi dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi để kiểm tra Income Protection Gap<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ bệnh nặng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là bước phát triển tự nhiên tiếp theo của iProtect. Một câu hỏi đời thường như <strong>“Nếu tôi bệnh và phải nghỉ làm thì gia đình sống bằng gì?”<\/strong> có thể được chuyển thành dữ liệu có cấu trúc: <strong>CON NGƯỜI → VAI TRÒ GIA ĐÌNH → THU NHẬP → NGƯỜI PHỤ THUỘC → CHI PHÍ THIẾT YẾU → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → KỊCH BẢN 3\/6\/12\/24 THÁNG → THU NHẬP CÒN LẠI → DÒNG TIỀN THIẾU HỤT → INCOME PROTECTION GAP → PRIORITY → SOLUTION.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là <strong>Income Protection Profile – Hồ sơ Bảo vệ Thu nhập<\/strong>. Nó không thay thế Health Protection Profile mà kết nối với hồ sơ sức khỏe. Một biến cố bệnh nặng xuất phát từ <strong>Health Risk<\/strong>, nhưng hậu quả lại đi qua <strong>Income Risk<\/strong>, rồi lan sang <strong>Family Risk, Child Risk, Home\/Loan Risk<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Ho Sơ Bao Ve thu Nhap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ bệnh nặng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải cứ có Income Gap là phải mua thêm bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là nguyên tắc cần giữ xuyên suốt. <strong>Income Protection Gap không đồng nghĩa Insurance Gap.<\/strong> Nếu phát hiện gia đình chỉ chịu được ba tháng khi người trụ cột nghỉ làm, giải pháp có thể là tăng quỹ dự phòng, giảm nợ, xây thêm nguồn thu nhập, điều chỉnh cấu trúc chi tiêu, sử dụng tốt hơn các quyền lợi đang có, xây kế hoạch kinh doanh không phụ thuộc hoàn toàn vào một người hoặc sử dụng bảo hiểm để chuyển giao một phần rủi ro.<\/span><\/p><p><span style=\"color:#006600;\">Có thể biểu diễn: <strong>GAP → PRIORITY → SOLUTION MIX<\/strong> chứ không phải: <strong>GAP → INSURANCE PRODUCT.<\/strong> Chính sự khác biệt này giúp iProtect đứng ở lớp <strong>Discovery<\/strong> trước lớp bán hàng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Câu hỏi quan trọng cuối cùng: Nếu ngày mai bạn không thể làm việc, gia đình duy trì được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người có thể mất khả năng làm việc trước khi mất khả năng chi tiêu. Đây là nghịch lý tài chính lớn nhất của bệnh nặng: <strong>khi khả năng kiếm tiền giảm xuống, nhu cầu sử dụng tiền lại có thể tăng lên.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy đừng chỉ hỏi: <strong>“Nếu mắc bệnh, tôi cần bao nhiêu tiền chữa bệnh?”<\/strong> Hãy hỏi thêm: <strong>“Nếu tôi không thể tạo ra thu nhập trong 6–12 tháng, gia đình tôi vẫn trả được tiền nhà, nuôi con, trả nợ, duy trì cuộc sống và có đủ thời gian để tôi phục hồi hay không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời chưa rõ, đó chính là một tín hiệu cần xây <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>. Từ đây iProtect có thể kết nối <strong>Health Protection Profile → Income Protection Profile → Family Protection Profile<\/strong>, để nhìn một biến cố sức khỏe không chỉ dưới góc độ bệnh viện mà dưới góc độ <strong>khả năng chống chịu của cả gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Cau hoi Quan trong.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nếu ngày mai bạn không thể làm việc, gia đình duy trì được bao lâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Mục tiêu cuối cùng vì thế không phải bảo vệ một mức lương trên giấy. Mục tiêu là <strong>bảo vệ khả năng tiếp tục cuộc sống của gia đình khi người tạo ra thu nhập tạm thời không thể làm việc<\/strong>. Và đó là bước chuyển rất quan trọng từ <strong>bảo hiểm một rủi ro<\/strong> sang <strong>hiểu và quản trị Khoảng trống Bảo vệ của con người và gia đình<\/strong>.<\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/1%20BH%20Suc%20Khoe\/5%20Cau%20hoi%20Quan%20trong.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/1%20BH%20Suc%20Khoe\/5%20Cau%20hoi%20Quan%20trong.png","tags":"bệnh nặng,bệnh hiểm nghèo,nghỉ làm vì bệnh,mất thu nhập,giảm thu nhập,bảo vệ thu nhập,người trụ cột,tài chính gia đình,quỹ dự phòng,khoản vay,người phụ thuộc,rủi ro tài chính,Khoảng trống Bảo vệ Thu nhập,Income Protection Gap,Income Protection Profile,Hồ sơ Bảo vệ Thu nhập,Health Protection Profile,Family Protection Profile,Protection Discovery,iProtect","count_view":0,"seo_name":"neu-mac-benh-nang-va-phai-nghi-lam-tai-chinh-gia-dinh-se-ra-sao","date_update":0,"date_created_format":"1788318929","meta_title":"Bệnh nặng không chỉ viện phí - Khoảng trống thu nhập có thể là rủi ro","meta_desc":"Nếu mắc bệnh nặng và phải nghỉ làm 6–12 tháng, tài chính gia đình sẽ ra sao? iProtect giúp tính thu nhập bị giảm, chi phí thiết yếu, khoản vay, người phụ thuộc, quỹ dự phòng và nguồn lực hiện có. Từ đó xác định Khoảng trống Bảo vệ Thu nhập và khả năng gia","meta_keyword":"mắc bệnh nặng phải nghỉ làm,nghỉ làm vì bệnh tài chính gia đình,mất thu nhập khi bệnh nặng,bệnh hiểm nghèo ảnh hưởng thu nhập,nếu người trụ cột mắc bệnh,người trụ cột nghỉ làm,gia đình sống thế nào khi mất thu nhập,quỹ dự phòng khi mất thu nhập,cần bao nh","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/neu-mac-benh-nang-va-phai-nghi-lam-tai-chinh-gia-dinh-se-ra-sao"},{"id":80840,"name":"Bệnh hiểm nghèo cần chuẩn bị bao nhiêu tiền? Đừng chỉ tính viện phí","desc":"<p><strong>Bệnh hiểm nghèo cần chuẩn bị 300 triệu, 500 triệu hay 1 tỷ đồng?<\/strong> Không có một con số phù hợp cho mọi gia đình. Một biến cố bệnh nặng không chỉ tạo ra viện phí mà còn có thể kéo theo chi phí chăm sóc, phục hồi, giảm thu nhập và những nghĩa vụ tài chính vẫn phải duy trì. Chuyên đề giúp gia đình tính <strong>tổng tác động tài chính<\/strong>, đối chiếu với BHYT, bảo hiểm hiện có, quỹ dự phòng và nguồn thu nhập để xác định <strong>Khoảng trống Bảo vệ Bệnh hiểm nghèo<\/strong>. Từ đó mới xác định số tiền cần chuẩn bị và giải pháp phù hợp, thay vì bắt đầu từ một gói bảo hiểm.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Bệnh hiểm nghèo cần chuẩn bị bao nhiêu tiền? Đừng chỉ tính viện phí, hãy tính khả năng tài chính của cả gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi nhắc đến bệnh hiểm nghèo, câu hỏi nhiều gia đình quan tâm nhất thường là: <strong>“Nếu chẳng may mắc ung thư, đột quỵ, bệnh tim hoặc một bệnh nghiêm trọng khác thì cần chuẩn bị bao nhiêu tiền?”<\/strong> Rất khó đưa ra một con số chung như 300 triệu, 500 triệu hay 1 tỷ đồng cho tất cả mọi người, bởi chi phí và tác động của một bệnh nghiêm trọng phụ thuộc vào loại bệnh, giai đoạn, phương pháp điều trị, thời gian điều trị, cơ sở y tế, phạm vi BHYT và bảo hiểm hiện có, khả năng tiếp tục làm việc, số người phụ thuộc và nghĩa vụ tài chính của từng gia đình. Vì vậy, thay vì cố tìm một con số “chuẩn”, iProtect đề xuất một cách tiếp cận thực tế hơn: <strong>Bệnh hiểm nghèo → Chi phí điều trị → Chi phí ngoài y tế → Giảm thu nhập → Nghĩa vụ tài chính → Phục hồi → Nguồn lực hiện có → Khoảng trống Bảo vệ → Số tiền cần chuẩn bị.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/3 Benh Hiem Ngheo.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Bệnh hiểm nghèo cần chuẩn bị bao nhiêu tiền? <\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Bệnh hiểm nghèo không chỉ là một hóa đơn viện phí lớn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sai lầm phổ biến khi chuẩn bị tài chính cho bệnh nặng là chỉ dự tính <strong>chi phí điều trị<\/strong>. Trong thực tế, một biến cố sức khỏe nghiêm trọng có thể tạo ra nhiều lớp tác động cùng lúc. Người bệnh cần tiền khám, xét nghiệm, thuốc, phẫu thuật hoặc những phương pháp điều trị khác; đồng thời có thể phải đi lại, ăn ở, phục hồi, tái khám và cần người chăm sóc. Quan trọng hơn, người bệnh có thể phải nghỉ việc nhiều tháng, thậm chí không thể quay lại công việc với năng suất và thu nhập như trước.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, thay vì chỉ đặt câu hỏi <strong>“Chữa bệnh hết bao nhiêu?”<\/strong>, gia đình nên đặt câu hỏi rộng hơn: <strong>“Nếu một người trong gia đình mắc bệnh nghiêm trọng, tổng số tiền gia đình cần để điều trị, duy trì cuộc sống và phục hồi tài chính là bao nhiêu?” <\/strong>Hai câu hỏi nghe gần giống nhau nhưng dẫn đến hai cách chuẩn bị hoàn toàn khác nhau.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/3 Phi Benh Hiem Ngheo.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Bệnh hiểm nghèo không chỉ là một hóa đơn viện phí <\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Chi phí điều trị trực tiếp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lớp dễ nhìn thấy nhất. Tùy từng bệnh và trường hợp cụ thể, người bệnh có thể phát sinh chi phí khám, xét nghiệm, chẩn đoán hình ảnh, thuốc, vật tư y tế, phẫu thuật, thủ thuật, nằm viện, điều trị ngoại trú, phục hồi chức năng hoặc các phương pháp điều trị chuyên sâu.<\/span><\/p><p><span style=\"color:#006600;\">BHYT là lớp bảo vệ nền tảng rất quan trọng, nhưng mức thanh toán phụ thuộc vào phạm vi được hưởng, mức hưởng và điều kiện khám chữa bệnh. Vì vậy không nên lấy <strong>tổng chi phí điều trị dự kiến<\/strong> làm ngay số tiền gia đình phải chuẩn bị. Cần tách thành: <strong>Tổng chi phí y tế → phần BHYT thanh toán → phần bảo hiểm khác thanh toán → phần gia đình dự kiến phải tự chi trả.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Chính phần cuối cùng mới là <strong>Medical Cost Gap – Khoảng trống Chi phí Y tế<\/strong> cần được tính đến.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Chi phí ngoài y tế trong thời gian điều trị<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một bệnh nghiêm trọng thường kéo dài hơn một đợt nằm viện thông thường. Gia đình có thể phát sinh tiền đi lại giữa nhà và bệnh viện, lưu trú nếu điều trị xa, ăn uống, thuê người chăm sóc, hỗ trợ sinh hoạt, thiết bị sử dụng tại nhà hoặc những khoản phát sinh trong thời gian điều trị và phục hồi.<\/span><\/p><p><span style=\"color:#006600;\">Nếu bệnh nhân điều trị vài ngày, những khoản này có thể chưa đáng kể. Nhưng nếu quá trình điều trị kéo dài 6 tháng, 12 tháng hoặc nhiều năm, tổng chi phí có thể trở thành một phần đáng kể của gánh nặng tài chính.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>CHI PHÍ BỆNH HIỂM NGHÈO ≠ VIỆN PHÍ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mà nên được nhìn rộng hơn: <strong>Chi phí y tế + Chi phí ngoài y tế + Chi phí chăm sóc + Chi phí phục hồi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Mất hoặc giảm thu nhập mới có thể là khoảng trống lớn nhất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một người đang tạo ra thu nhập 30 triệu đồng mỗi tháng. Nếu phải ngừng làm việc hoàn toàn trong 12 tháng, phần thu nhập có nguy cơ bị gián đoạn về mặt số học có thể lên tới <strong>360 triệu đồng<\/strong>, trước khi xét đến chế độ nghỉ, phúc lợi doanh nghiệp, nguồn thu thay thế hoặc khả năng làm việc một phần.<\/span><\/p><p><span style=\"color:#006600;\">Với người có thu nhập 50 triệu đồng\/tháng, 12 tháng tương ứng 600 triệu đồng. Nhưng điều quan trọng không phải những con số ví dụ này mà là nguyên tắc: <strong>bệnh càng kéo dài, Income Gap – Khoảng trống Thu nhập càng trở nên quan trọng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đặc biệt nếu người mắc bệnh là trụ cột tài chính, tác động có thể lan từ sức khỏe sang toàn bộ gia đình: <strong>Bệnh nặng → Nghỉ làm → Thu nhập giảm → Tiết kiệm bị sử dụng → Khả năng trả nợ giảm → Quỹ học tập của con bị ảnh hưởng → Kế hoạch tài chính bị trì hoãn → Gia đình chịu áp lực tài chính.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do một gia đình có đủ tiền trả viện phí vẫn chưa chắc đã đủ khả năng tài chính để vượt qua bệnh hiểm nghèo.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Người chăm sóc cũng có thể mất thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu người bệnh cần được chăm sóc dài ngày, một thành viên khác trong gia đình có thể phải giảm giờ làm hoặc tạm nghỉ việc. Khi đó không chỉ thu nhập của người bệnh bị ảnh hưởng mà thu nhập của người chăm sóc cũng có thể giảm.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung:<strong>Người bệnh giảm thu nhập + Người chăm sóc giảm thu nhập = Tác động kép lên dòng tiền gia đình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với một gia đình có hai người cùng tạo thu nhập, bệnh nặng của một người đôi khi ảnh hưởng tới khả năng lao động của cả hai. Nếu không tính yếu tố này, số tiền dự phòng rất dễ bị đánh giá thấp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Khoản vay, học phí và chi phí sinh hoạt vẫn tiếp tục<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bệnh tật làm giảm thu nhập nhưng không tự động làm biến mất các nghĩa vụ tài chính. Gia đình vẫn cần tiền ăn ở, điện nước, học phí, trả khoản vay mua nhà, vay xe, chăm sóc con cái, hỗ trợ cha mẹ và thực hiện các cam kết tài chính khác.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một gia đình có tổng chi phí thiết yếu và nghĩa vụ tài chính 40 triệu đồng\/tháng. Nếu muốn chuẩn bị cho tình huống dòng tiền bị ảnh hưởng trong 12 tháng thì riêng nhu cầu duy trì cuộc sống đã tương đương <strong>480 triệu đồng<\/strong>. Điều này không có nghĩa gia đình phải để sẵn 480 triệu đồng tiền mặt, bởi vẫn còn thu nhập của người khác, trợ cấp, bảo hiểm, tiết kiệm và các nguồn lực khác. Nhưng con số cho thấy tại sao không thể chỉ dự tính viện phí. Một công thức đơn giản hơn là: <strong>Financial Commitments Gap = Nghĩa vụ tài chính cần duy trì – Thu nhập còn lại có thể sử dụng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Chi phí phục hồi sau điều trị<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một sai lầm khác là lấy ngày xuất viện làm điểm kết thúc của bài toán tài chính. Với bệnh nghiêm trọng, quá trình phục hồi có thể tiếp tục trong nhiều tháng. Người bệnh có thể cần tái khám, thuốc, dinh dưỡng, vật lý trị liệu, phục hồi chức năng, thiết bị hỗ trợ hoặc điều chỉnh môi trường sống.<\/span><\/p><p><span style=\"color:#006600;\">Quan trọng hơn, khả năng lao động có thể không phục hồi ngay lập tức. Một người trước đây làm việc toàn thời gian có thể chỉ quay lại được một phần công việc trong vài tháng đầu. Vì vậy <strong>Recovery Gap – Khoảng trống Phục hồi<\/strong> cần được xem là một lớp riêng.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu tài chính không chỉ là: <strong>“Có đủ tiền chữa bệnh không?”<\/strong> mà còn là: <strong>“Sau khi chữa bệnh, gia đình có đủ nguồn lực để quay trở lại trạng thái bình thường không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Vậy bệnh hiểm nghèo thực sự cần chuẩn bị bao nhiêu tiền?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì đưa ra một con số cố định, iProtect đề xuất tính theo một phương trình đơn giản: <strong>SỐ TIỀN CẦN CHUẨN BỊ = Chi phí y tế tự trả + Chi phí ngoài y tế + Thu nhập thiếu hụt + Nghĩa vụ tài chính thiếu hụt + Chi phí phục hồi + Khoản dự phòng bất định – Nguồn lực bảo vệ hiện có.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đó <strong>Nguồn lực bảo vệ hiện có<\/strong> có thể bao gồm BHYT, bảo hiểm sức khỏe, quyền lợi bệnh hiểm nghèo hoặc bảo hiểm khác nếu có và đáp ứng điều kiện hợp đồng, phúc lợi doanh nghiệp, quỹ dự phòng, tiền tiết kiệm dành cho rủi ro, thu nhập của những thành viên khác và các nguồn lực tài chính có khả năng sử dụng.<\/span><\/p><p><span style=\"color:#006600;\">Kết quả cuối cùng không nhất thiết là số tiền phải mua bảo hiểm. Nó là <strong>Critical Illness Protection Gap – Khoảng trống Bảo vệ trước Bệnh hiểm nghèo<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Thử tính một gia đình giả định<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình có hai vợ chồng và hai con. Người chồng là nguồn thu nhập chính với 40 triệu đồng\/tháng, người vợ thu nhập 20 triệu đồng\/tháng. Gia đình đang vay mua nhà, tổng chi phí thiết yếu và nghĩa vụ tài chính khoảng 45 triệu đồng\/tháng và hiện có quỹ dự phòng 200 triệu đồng.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử người chồng mắc một bệnh nghiêm trọng và gia đình muốn xây kịch bản tài chính cho 12 tháng. Sau khi tính phần BHYT và các quyền lợi bảo hiểm hiện có, giả định phần chi phí y tế gia đình dự kiến phải tự chịu là 200 triệu đồng; chi phí đi lại, chăm sóc và phục hồi thêm 80 triệu đồng. Nếu người chồng mất toàn bộ thu nhập 12 tháng, thu nhập giảm về mặt số học là 480 triệu đồng. Tuy nhiên người vợ vẫn tạo ra 240 triệu đồng\/năm, nên không thể đơn giản cộng toàn bộ 480 triệu vào nhu cầu dự phòng mà phải tính dòng tiền gia đình thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Nếu chi phí thiết yếu là 45 triệu\/tháng thì 12 tháng cần 540 triệu đồng. Thu nhập người vợ cung cấp 240 triệu, như vậy <strong>dòng tiền sinh hoạt thiếu khoảng 300 triệu đồng<\/strong>. Cộng thêm 200 triệu chi phí y tế tự trả và 80 triệu chi phí khác, tác động tài chính trong kịch bản này khoảng <strong>580 triệu đồng<\/strong>. Gia đình đang có quỹ dự phòng 200 triệu đồng, vì vậy khoảng trống còn lại khoảng <strong>380 triệu đồng<\/strong>, trước khi tính các nguồn bảo vệ khác.<\/span><\/p><p><span style=\"color:#006600;\">Đây chỉ là <strong>ví dụ minh họa phương pháp tính<\/strong>, không phải mức tiền tiêu chuẩn cho bệnh hiểm nghèo.<\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng nằm ở cách tính: <strong>Không hỏi “Ung thư cần 500 triệu hay 1 tỷ?”<\/strong> Mà hỏi: <strong>“Với hoàn cảnh của chính gia đình tôi, một biến cố bệnh nặng kéo dài 12 tháng tạo ra khoảng trống tài chính bao nhiêu?”<\/strong> <strong>300 triệu, 500 triệu hay 1 tỷ đồng đều có thể đúng – và cũng có thể sai<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người độc thân, không có khoản vay, có BHYT tốt, bảo hiểm sức khỏe tốt, quỹ dự phòng lớn và không có người phụ thuộc có thể cần một mức dự phòng khác hoàn toàn người là trụ cột duy nhất của gia đình, có hai con nhỏ, khoản vay mua nhà lớn và ít tiền tiết kiệm.<\/span><\/p><p><span style=\"color:#006600;\">Do đó không nên sử dụng một quy tắc đơn giản kiểu: <strong>“Bệnh hiểm nghèo nên mua 500 triệu.”<\/strong> Con số 500 triệu không có ý nghĩa nếu chưa biết: <strong>500 triệu để bù khoản nào? Trong bao lâu? Gia đình đã có những gì? Và nếu biến cố kéo dài hơn dự kiến thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect đề xuất nguyên tắc ngược lại: <strong>PROFILE → IMPACT → EXISTING PROTECTION → GAP → AMOUNT → SOLUTION.<\/strong> Tức là <strong>Hồ sơ → Tác động → Bảo vệ hiện có → Khoảng trống → Số tiền cần chuẩn bị → Giải pháp<\/strong>. Số tiền xuất hiện sau khi hiểu nhu cầu, không phải xuất hiện trước nhu cầu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Nên chuẩn bị cho 3 tháng, 6 tháng, 12 tháng hay lâu hơn?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ tạo một kịch bản, gia đình có thể xây nhiều mức chịu đựng tài chính.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 3 tháng<\/strong> giúp kiểm tra khả năng xử lý một biến cố tương đối ngắn. <strong>Kịch bản 6 tháng<\/strong> kiểm tra sức chịu đựng khi người bệnh cần điều trị và phục hồi trung hạn. <strong>Kịch bản 12 tháng<\/strong> phù hợp để kiểm tra một cú sốc tài chính nghiêm trọng hơn. Với một số hoàn cảnh, gia đình còn có thể xây kịch bản 24 tháng hoặc dài hơn.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>3 tháng → Gia đình ổn không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>6 tháng → Quỹ dự phòng còn bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>12 tháng → Có phải bán tài sản hoặc vay tiền không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>24 tháng → Các mục tiêu dài hạn của con cái và gia đình có bị phá vỡ không?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây chính là <strong>Financial Resilience – Khả năng chống chịu tài chính<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5 lớp tiền nên nhìn khi chuẩn bị cho bệnh hiểm nghèo<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì gom tất cả vào một khoản tiết kiệm, có thể nhìn theo năm lớp. <strong>Lớp 1 là BHYT<\/strong>, nền tảng giúp chia sẻ chi phí khám chữa bệnh theo phạm vi và mức hưởng. <strong>Lớp 2 là bảo hiểm và phúc lợi hiện có<\/strong>, bao gồm bảo hiểm sức khỏe, quyền lợi từ doanh nghiệp và những hợp đồng liên quan. <strong>Lớp 3 là quỹ dự phòng<\/strong>, nguồn tiền có thể sử dụng ngay khi biến cố xảy ra. <strong>Lớp 4 là bảo vệ dòng thu nhập<\/strong>, tức khả năng duy trì chi tiêu và nghĩa vụ tài chính khi người bệnh không thể làm việc. <strong>Lớp 5 là quỹ phục hồi<\/strong>, giúp gia đình có thời gian trở lại trạng thái ổn định sau điều trị.<\/span><\/p><p><span style=\"color:#006600;\">Khi năm lớp này được đặt cạnh nhau, câu hỏi <strong>“cần bao nhiêu tiền?”<\/strong> sẽ trở nên cụ thể hơn rất nhiều.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/3 lơp tiềnndu phong.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>5 lớp tiền nên nhìn khi chuẩn bị cho bệnh hiểm nghèo<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Đừng dùng toàn bộ tài sản để chứng minh rằng mình “đủ tiền”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có căn nhà trị giá 5 tỷ đồng không có nghĩa đang có 5 tỷ đồng để xử lý bệnh hiểm nghèo. Nhà đang ở, tài sản kinh doanh hoặc tài sản dài hạn có tính thanh khoản khác hoàn toàn tiền mặt và quỹ dự phòng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần phân biệt: <strong>Net Worth – Tổng tài sản ròng<\/strong> và <strong>Emergency Liquidity – Nguồn tiền có thể huy động nhanh khi khẩn cấp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có tài sản lớn nhưng gần như không có tiền mặt vẫn có thể gặp <strong>Liquidity ✨ Gap – Khoảng trống Thanh khoản<\/strong> khi biến cố xảy ra. Đây cũng là lý do Hồ sơ Bảo vệ Sức khỏe không nên chỉ hỏi <strong>“Bạn có bao nhiêu tài sản?”<\/strong> mà phải hỏi <strong>“Nếu ngày mai cần 300 triệu đồng, nguồn tiền nào có thể thực sự sử dụng?”<\/strong> <strong>Bảo hiểm bệnh hiểm nghèo nằm ở đâu trong bài toán này?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau khi xác định Protection Gap, gia đình mới nên xem xét các giải pháp để lấp khoảng trống. Một trong những công cụ có thể được cân nhắc là bảo hiểm có quyền lợi liên quan đến bệnh hiểm nghèo. Tuy nhiên quyền lợi cụ thể phụ thuộc hoàn toàn vào hợp đồng: bệnh nào thuộc phạm vi bảo hiểm, định nghĩa bệnh, mức độ bệnh, điều kiện chi trả, thời gian chờ, loại trừ và số tiền bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy không nên bắt đầu bằng: <strong>“Gói bệnh hiểm nghèo nào tốt nhất?”<\/strong> Mà nên bắt đầu: <strong>“Gia đình tôi đang có Critical Illness Protection Gap bao nhiêu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau đó mới so sánh các phương án: <strong>tăng quỹ dự phòng, tăng nguồn tiền thanh khoản, giảm nghĩa vụ tài chính, đa dạng hóa thu nhập, sử dụng phúc lợi hiện có, bổ sung bảo hiểm hoặc kết hợp nhiều giải pháp.<\/strong> Bảo hiểm khi đó trở thành <strong>một công cụ quản trị rủi ro<\/strong>, thay vì trở thành điểm xuất phát của bài toán.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi để biết gia đình cần chuẩn bị bao nhiêu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi quyết định một con số, hãy thử trả lời 10 câu hỏi: Nếu xảy ra bệnh nghiêm trọng, gia đình muốn điều trị ở đâu? BHYT hiện bảo vệ ở mức nào? Các bảo hiểm và phúc lợi đang có là gì? Phần chi phí y tế dự kiến phải tự trả bao nhiêu? Quá trình điều trị và phục hồi có thể ảnh hưởng thu nhập trong bao lâu? Ai sẽ chăm sóc người bệnh? Gia đình cần tối thiểu bao nhiêu tiền mỗi tháng để duy trì cuộc sống? Đang có bao nhiêu khoản vay và nghĩa vụ tài chính? Quỹ dự phòng hiện duy trì được bao nhiêu tháng? Nếu biến cố kéo dài 12 tháng, gia đình còn thiếu bao nhiêu tiền?<\/span><\/p><p><span style=\"color:#006600;\">Chính câu trả lời của 10 câu hỏi này mới tạo ra một con số có ý nghĩa.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/3 10 cau hoi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi để biết gia đình cần chuẩn bị bao nhiêu<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ bệnh hiểm nghèo đến Hồ sơ Bảo vệ Sức khỏe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">“Bệnh hiểm nghèo cần chuẩn bị bao nhiêu tiền?” không nên là một công thức bán sản phẩm. Đây là một trong những câu hỏi quan trọng để xây <strong>Health Protection Profile – Hồ sơ Bảo vệ Sức khỏe<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Hành trình có thể được cấu trúc: <strong>CON NGƯỜI → GIA ĐÌNH → THU NHẬP → NGƯỜI PHỤ THUỘC → NGHĨA VỤ TÀI CHÍNH → BHYT → BẢO HIỂM HIỆN CÓ → QUỸ DỰ PHÒNG → KỊCH BẢN BỆNH NẶNG → CHI PHÍ → GIẢM THU NHẬP → KHẢ NĂNG PHỤC HỒI → PROTECTION GAP → PRIORITY → SOLUTION.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi cấu trúc này được hình thành, hai gia đình cùng hỏi về “500 triệu bảo hiểm bệnh hiểm nghèo” có thể nhận ra nhu cầu thực tế hoàn toàn khác nhau. Một gia đình có thể chỉ còn khoảng trống nhỏ; gia đình khác có thể đang thiếu một lớp bảo vệ rất lớn; một gia đình khác nữa có thể không cần tăng bảo hiểm mà cần tăng quỹ dự phòng và giảm nợ trước. Đó chính là giá trị của việc bắt đầu từ <strong>Protection Discovery – Khám phá nhu cầu bảo vệ<\/strong>, thay vì bắt đầu từ sản phẩm.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/3 HS BV.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ bệnh hiểm nghèo đến Hồ sơ Bảo vệ Sức khỏe<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Câu hỏi cuối cùng không phải “cần bao nhiêu tiền chữa bệnh?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bệnh hiểm nghèo là một trong những biến cố cho thấy rõ nhất rằng <strong>sức khỏe và tài chính gia đình không thể tách rời<\/strong>. Một gia đình có thể vượt qua được hóa đơn bệnh viện nhưng vẫn mất nhiều năm để phục hồi tài chính. Ngược lại, một gia đình chuẩn bị tốt không nhất thiết phải sở hữu thật nhiều bảo hiểm; họ cần một cấu trúc nguồn lực đủ khả năng hấp thụ biến cố.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy câu hỏi nên được chuyển từ: <strong>“Bệnh hiểm nghèo cần chuẩn bị bao nhiêu tiền?” <\/strong>thành: <strong>“Nếu một thành viên mắc bệnh nghiêm trọng và phải điều trị, nghỉ làm, phục hồi trong 6–12 tháng hoặc lâu hơn, tổng tác động tài chính đối với gia đình là bao nhiêu, chúng tôi hiện có những lớp bảo vệ nào và còn thiếu bao nhiêu?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/3 Discovery.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Con số còn thiếu đó mới là <strong>Khoảng trống Bảo vệ Bệnh hiểm nghèo – Critical Illness Protection Gap<\/strong>. Khi biết khoảng trống, gia đình mới có cơ sở để quyết định nên dành bao nhiêu cho quỹ dự phòng, cần bảo vệ bao nhiêu thu nhập, có cần bổ sung bảo hiểm hay không và giải pháp nào phù hợp nhất.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Không bắt đầu từ số tiền bảo hiểm. Bắt đầu từ con người → tác động → nguồn lực → khoảng trống → rồi mới đến số tiền và giải pháp.<\/strong> Đây là cách iProtect biến một câu hỏi rất phổ biến về bệnh hiểm nghèo thành một phần của <strong>Hồ sơ Bảo vệ Sức khỏe<\/strong>.<\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/1%20BH%20Suc%20Khoe\/3%20l%C6%A1p%20ti%E1%BB%81nndu%20phong.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/1%20BH%20Suc%20Khoe\/3%20l%C6%A1p%20ti%E1%BB%81nndu%20phong.png","tags":"bệnh hiểm nghèo,bệnh nặng,bảo vệ bệnh hiểm nghèo,chi phí bệnh hiểm nghèo,chi phí điều trị,ung thư,đột quỵ,bệnh tim,BHYT,bảo hiểm sức khỏe,bảo hiểm bệnh hiểm nghèo,quỹ dự phòng,mất thu nhập,bảo vệ thu nhập,chi phí phục hồi,Khoảng trống Bảo vệ,Critical Illness Protection Gap,Health Protection Profile,Hồ sơ Bảo vệ Sức khỏe,Protection Discovery,iProtect","count_view":0,"seo_name":"benh-hiem-ngheo-can-chuan-bi-bao-nhieu-tien-dung-chi-tinh-vien-phi","date_update":0,"date_created_format":"1788315008","meta_title":"Nếu mắc bệnh hiểm nghèo, tài chính gia đình chịu được bao lâu?","meta_desc":"Bệnh hiểm nghèo cần chuẩn bị 300 triệu, 500 triệu hay 1 tỷ đồng? iProtect giúp gia đình tính từ chi phí điều trị, chăm sóc, phục hồi, giảm thu nhập và nghĩa vụ tài chính, sau đó đối chiếu với BHYT, bảo hiểm và quỹ dự phòng để xác định Khoảng trống Bảo vệ ","meta_keyword":"bệnh hiểm nghèo cần chuẩn bị bao nhiêu tiền,bệnh nặng cần bao nhiêu tiền,ung thư cần chuẩn bị bao nhiêu tiền,chi phí điều trị bệnh hiểm nghèo,chi phí chữa ung thư,bảo hiểm bệnh hiểm nghèo cần bao nhiêu,có BHYT khi mắc bệnh hiểm nghèo,quỹ dự phòng bệnh hiể","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/benh-hiem-ngheo-can-chuan-bi-bao-nhieu-tien-dung-chi-tinh-vien-phi"},{"id":80839,"name":"Nằm viện có BHYT vẫn phải tự trả những chi phí nào?","desc":"<p><strong>Có BHYT nhưng khi nằm viện, gia đình vẫn có thể phải tự chi trả nhiều khoản ngoài dự tính.<\/strong> Không chỉ có phần cùng chi trả hoặc chi phí ngoài phạm vi BHYT, một biến cố sức khỏe còn có thể kéo theo tiền đi lại, ăn ở, người chăm sóc, phục hồi sau điều trị, giảm thu nhập và những nghĩa vụ tài chính vẫn tiếp tục. Chuyên đề giúp gia đình nhìn rộng hơn từ <strong>viện phí → tổng chi phí của biến cố sức khỏe<\/strong>, đối chiếu với BHYT, bảo hiểm hiện có, quỹ dự phòng và thu nhập để nhận diện <strong>Khoảng trống Bảo vệ Sức khỏe<\/strong> trước khi tìm giải pháp phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Nằm viện có BHYT vẫn phải tự trả những chi phí nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có BHYT là một lớp bảo vệ rất quan trọng khi phải khám chữa bệnh và nằm viện. Tuy nhiên, một hiểu nhầm khá phổ biến là <strong>“đã có BHYT thì phần lớn chi phí nằm viện đều được thanh toán”<\/strong>. Trên thực tế, BHYT thanh toán theo <strong>phạm vi được hưởng, mức hưởng, điều kiện khám chữa bệnh và quy định áp dụng cho từng trường hợp<\/strong>. Ngay cả người có mức hưởng 100% cũng cần phân biệt rõ <strong>100% chi phí trong phạm vi được hưởng BHYT<\/strong> với 100% toàn bộ số tiền phát sinh trong quá trình điều trị. (<\/span><a href=\"https:\/\/baohiemxahoi.gov.vn\/tintuc\/Pages\/linh-vuc-bao-hiem-y-te.aspx?CateID=0&ItemID=12753&utm_source=chatgpt.com\"><span style=\"color:#006600;\">baohiemxahoi.gov.vn<\/span><\/a><span style=\"color:#006600;\">) Vì vậy, khi một thành viên phải nhập viện, câu hỏi quan trọng không chỉ là <strong>“BHYT thanh toán bao nhiêu?”<\/strong>, mà nên là: <strong>“Sau khi BHYT thanh toán, gia đình thực tế còn phải tự chi bao nhiêu và những khoản nào có thể phát sinh ngoài hóa đơn được BHYT hỗ trợ?”<\/strong> Đây chính là bước tiếp theo để hiểu <strong>Khoảng trống Bảo vệ Sức khỏe – Health Protection Gap<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/2 Chi Phi Y te.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nằm viện có BHYT vẫn phải tự trả những chi phí nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Phần cùng chi trả trong phạm vi BHYT<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khoản đầu tiên dễ nhận thấy nhất là <strong>phần người bệnh phải cùng chi trả<\/strong>. Tùy nhóm đối tượng và điều kiện hưởng, BHYT có các mức hưởng khác nhau. Điều quan trọng là các tỷ lệ này được áp dụng đối với <strong>chi phí khám chữa bệnh thuộc phạm vi được hưởng<\/strong>, chứ không mặc nhiên áp dụng cho toàn bộ chi phí thực tế phát sinh tại bệnh viện. (<\/span><a href=\"https:\/\/baohiemxahoi.gov.vn\/tintuc\/Pages\/linh-vuc-bao-hiem-y-te.aspx?CateID=0&ItemID=12753&utm_source=chatgpt.com\"><span style=\"color:#006600;\">baohiemxahoi.gov.vn<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung đơn giản:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Chi phí điều trị thực tế → xác định phần thuộc phạm vi BHYT → áp dụng mức hưởng BHYT → phần BHYT thanh toán + phần người bệnh cùng chi trả.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ về nguyên tắc, nếu một người thuộc nhóm hưởng 80%, điều đó không có nghĩa BHYT thanh toán 80% mọi khoản trên hóa đơn. Phải xác định khoản nào thuộc phạm vi thanh toán trước, sau đó mới áp dụng mức hưởng tương ứng. BHXH Việt Nam cũng lưu ý rằng tại một số cơ sở tư nhân, phần chênh lệch giữa giá dịch vụ của cơ sở và mức giá được BHYT thanh toán có thể trở thành khoản người bệnh phải tự chi trả. (<\/span><a href=\"https:\/\/baohiemxahoi.gov.vn\/chuyen-trang-bhxh-bhyt\/tu-van-hoi-dap\/Pages\/default.aspx?ItemID=26470&utm_source=chatgpt.com\"><span style=\"color:#006600;\">baohiemxahoi.gov.vn<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, <strong>“Tôi được hưởng BHYT 80%, 95% hay 100%?” chỉ là câu hỏi đầu tiên, chưa phải toàn bộ bài toán viện phí.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Những thuốc, vật tư, dịch vụ hoặc phần chi phí ngoài phạm vi BHYT<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong một đợt điều trị có thể xuất hiện những khoản không thuộc phạm vi thanh toán của BHYT hoặc chỉ được thanh toán theo phạm vi, tỷ lệ, điều kiện và mức giá quy định. BHXH Việt Nam cũng nêu rõ việc thanh toán một số thuốc, hóa chất, vật tư y tế và dịch vụ kỹ thuật có thể chịu giới hạn theo quy định. (<\/span><a href=\"https:\/\/baohiemxahoi.gov.vn\/tintuc\/Pages\/linh-vuc-bao-hiem-y-te.aspx?CateID=0&ItemID=12753&utm_source=chatgpt.com\"><span style=\"color:#006600;\">baohiemxahoi.gov.vn<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do hai bệnh nhân cùng điều trị một bệnh, cùng có BHYT nhưng số tiền cuối cùng phải tự trả vẫn có thể khác nhau. Phác đồ điều trị, thuốc và vật tư được sử dụng, dịch vụ lựa chọn, cơ sở khám chữa bệnh, mức hưởng BHYT và tình trạng cụ thể của từng người đều có thể ảnh hưởng đến chi phí. Do đó, gia đình không nên lập kế hoạch tài chính dựa trên suy nghĩ đơn giản rằng <strong>“có BHYT nên viện phí chắc chắn không đáng kể.”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Phần chênh lệch khi lựa chọn dịch vụ theo nhu cầu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể muốn sử dụng phòng bệnh theo yêu cầu, lựa chọn một số dịch vụ hoặc cơ sở y tế theo nhu cầu riêng. Những lựa chọn này không đồng nghĩa toàn bộ chi phí phát sinh đều nằm trong phạm vi BHYT. Đặc biệt tại một số cơ sở tư nhân, giá dịch vụ thực tế có thể cao hơn mức giá làm căn cứ thanh toán BHYT; BHXH Việt Nam từng giải thích rằng phần chênh lệch giữa giá của cơ sở tư nhân và mức giá BHYT theo quy định có thể thuộc phần người bệnh tự trả. (<\/span><a href=\"https:\/\/baohiemxahoi.gov.vn\/chuyen-trang-bhxh-bhyt\/tu-van-hoi-dap\/Pages\/default.aspx?ItemID=26470&utm_source=chatgpt.com\"><span style=\"color:#006600;\">baohiemxahoi.gov.vn<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Điều này tạo ra một khái niệm quan trọng: <strong>Healthcare Preference Gap – Khoảng trống về lựa chọn chăm sóc sức khỏe.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể được bảo vệ khá tốt nếu sử dụng hệ thống và dịch vụ trong phạm vi hiện có, nhưng lại xuất hiện khoảng trống lớn nếu mong muốn lựa chọn điều kiện điều trị khác. Vì vậy khi xây <strong>Hồ sơ Bảo vệ Sức khỏe<\/strong>, iProtect không chỉ hỏi “Bạn có BHYT không?” mà còn cần hỏi: <strong>“Khi có bệnh, gia đình mong muốn được điều trị như thế nào và ở đâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Chi phí đi lại, ăn ở và sinh hoạt trong thời gian điều trị<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là nhóm chi phí rất dễ bị bỏ qua bởi chúng không nằm ở trung tâm của hóa đơn viện phí. Nếu bệnh viện gần nhà và chỉ điều trị vài ngày, chi phí này có thể nhỏ. Nhưng nếu phải điều trị tại một thành phố khác, điều trị dài ngày hoặc thường xuyên tái khám, gia đình có thể phải chi thêm cho <strong>đi lại, ăn uống, lưu trú, gửi xe, sinh hoạt của người bệnh và người chăm sóc<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Hãy tưởng tượng một người phải điều trị tại bệnh viện cách nhà hàng trăm kilomet trong ba tháng. Khi đó: <strong>Chi phí y tế<\/strong> chỉ là một phần. Bên cạnh nó còn có: <strong>Đi lại + Ăn ở + Người chăm sóc + Tái khám + Sinh hoạt phát sinh.<\/strong> Đây là những khoản cần được tính vào <strong>tổng tác động tài chính của biến cố sức khỏe<\/strong>, thay vì chỉ nhìn vào viện phí.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Chi phí người chăm sóc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người nằm viện thường kéo theo ít nhất một người khác tham gia chăm sóc. Đối với trẻ nhỏ, người cao tuổi hoặc người bệnh nặng, nhu cầu này càng rõ. Người chăm sóc có thể là vợ\/chồng, cha mẹ, con cái hoặc người được thuê bên ngoài. Nếu thuê người chăm sóc, gia đình phát sinh thêm chi phí. Nếu người thân trực tiếp chăm sóc, chi phí có thể không xuất hiện dưới dạng một hóa đơn nhưng vẫn tồn tại dưới dạng <strong>thời gian và thu nhập bị mất<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Người bệnh nghỉ làm + người vợ\/chồng nghỉ làm để chăm sóc<\/strong> có thể tạo thành: <strong>Double Income Impact – tác động kép lên thu nhập gia đình.<\/strong> Đây là lý do <strong>Caregiver Gap – Khoảng trống người chăm sóc<\/strong> là một thành phần quan trọng của Bảo vệ Sức khỏe.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Thu nhập bị giảm trong thời gian nằm viện và phục hồi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có thể mới là khoản chi phí lớn nhất nhưng thường không xuất hiện trên hóa đơn bệnh viện.<\/span><\/p><p><span style=\"color:#006600;\">Một người có thu nhập 30 triệu đồng\/tháng phải nghỉ làm 10 ngày có thể chưa tạo ra khủng hoảng tài chính. Nhưng nếu người đó phải điều trị và phục hồi trong 8 tháng, tác động hoàn toàn khác. <strong>Biến cố sức khỏe → Nằm viện → Nghỉ làm → Điều trị → Phục hồi → Thu nhập giảm hoặc mất → Tiền tiết kiệm bị sử dụng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong khi đó:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tiền nhà vẫn phải trả.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khoản vay vẫn phải trả.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Học phí của con vẫn phải đóng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Chi phí sinh hoạt vẫn tiếp tục.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Cha mẹ hoặc người phụ thuộc vẫn cần được hỗ trợ.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là điểm cần phân biệt rất rõ: <strong>Viện phí được thanh toán không đồng nghĩa tác động tài chính của bệnh tật đã được thanh toán.<\/strong> Một người thậm chí có thể được BHYT hỗ trợ phần lớn chi phí y tế nhưng gia đình vẫn gặp khó khăn nghiêm trọng nếu nguồn thu nhập chính bị gián đoạn trong thời gian dài.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Chi phí sau khi xuất viện<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Ra viện không đồng nghĩa biến cố sức khỏe đã kết thúc.<\/strong> Một số trường hợp còn cần thuốc, tái khám, vật lý trị liệu, phục hồi chức năng, chế độ dinh dưỡng, thiết bị hỗ trợ, người chăm sóc hoặc điều chỉnh môi trường sinh hoạt. Phạm vi BHYT đối với khám chữa bệnh có bao gồm các quyền lợi theo quy định như khám chữa bệnh và phục hồi chức năng, nhưng việc thanh toán cụ thể vẫn phụ thuộc phạm vi, mức hưởng và điều kiện áp dụng. (<\/span><a href=\"https:\/\/baohiemxahoi.gov.vn\/tintuc\/Pages\/linh-vuc-bao-hiem-y-te.aspx?CateID=0&ItemID=9094&utm_source=chatgpt.com\"><span style=\"color:#006600;\">baohiemxahoi.gov.vn<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tách: <strong>Hospital Cost – Chi phí trong bệnh viện<\/strong> và <strong>Recovery Cost – Chi phí phục hồi.<\/strong> Đối với bệnh nặng, chấn thương nghiêm trọng hoặc bệnh cần điều trị dài hạn, <strong>Recovery Cost<\/strong> có thể kéo dài nhiều tháng sau ngày ra viện.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Chi phí cơ hội và những kế hoạch tài chính phải trì hoãn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có một dạng chi phí khó nhìn thấy hơn: <strong>tiền vốn dành cho mục tiêu khác phải chuyển sang xử lý biến cố sức khỏe.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình dự định dành 300 triệu đồng cho quỹ học vấn của con nhưng phải rút 150 triệu để điều trị. Hóa đơn bệnh viện không ghi: <strong>“Chi phí học vấn bị ảnh hưởng: 150 triệu đồng.”<\/strong> Nhưng về tài chính gia đình, tác động đó hoàn toàn có thật.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Quỹ mua nhà → bị sử dụng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Quỹ học vấn → bị sử dụng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tiền đầu tư → phải bán.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tiền dự phòng hưu trí → phải rút.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Kế hoạch kinh doanh → phải trì hoãn.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là lý do iProtect nhìn rủi ro sức khỏe không chỉ theo <strong>Medical Cost<\/strong>, mà theo <strong>Financial Impact – tác động tài chính tổng thể<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Các nghĩa vụ tài chính không dừng lại khi chúng ta nằm viện<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bệnh viện có thể cho người bệnh xuất viện, nhưng ngân hàng không vì vậy mà tự động dừng khoản vay. Một gia đình đang có khoản vay mua nhà 20 triệu đồng\/tháng, học phí hai con 15 triệu, chi phí sinh hoạt 20 triệu và hỗ trợ cha mẹ 5 triệu có nghĩa vụ tài chính khoảng 60 triệu đồng mỗi tháng.<\/span><\/p><p><span style=\"color:#006600;\">Nếu người tạo ra phần lớn thu nhập phải nghỉ làm sáu tháng: <strong>60 triệu × 6 tháng = 360 triệu đồng nghĩa vụ tài chính vẫn cần được xử lý<\/strong>, chưa tính chi phí y tế và các khoản phát sinh khác. Con số này chỉ là ví dụ minh họa, nhưng nó cho thấy một nguyên tắc quan trọng: <strong>Rủi ro sức khỏe không chỉ tạo ra chi phí mới; nó còn làm suy giảm khả năng thanh toán những chi phí vốn đã tồn tại.<\/strong> Đây chính là nơi <strong>Health Protection<\/strong> kết nối trực tiếp với <strong>Income Protection – Bảo vệ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Có BHYT 5 năm liên tục thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người tham gia BHYT đủ điều kiện về thời gian tham gia liên tục và mức cùng chi trả có thể được hưởng cơ chế không cùng chi trả theo quy định. Theo thông tin BHXH Việt Nam công bố năm 2026, với mức lương cơ sở 2,53 triệu đồng\/tháng, ngưỡng 6 tháng lương cơ sở tương ứng <strong>15,18 triệu đồng<\/strong>; khi đáp ứng đầy đủ điều kiện, quỹ BHYT thanh toán 100% chi phí khám chữa bệnh <strong>trong phạm vi được hưởng<\/strong> đối với những lần khám chữa bệnh tiếp theo trong năm theo quy định. (<\/span><a href=\"https:\/\/baohiemxahoi.gov.vn\/gioithieu\/Pages\/gioi-thieu-chung.aspx?CateID=0&ItemID=26727&utm_source=chatgpt.com\"><span style=\"color:#006600;\">baohiemxahoi.gov.vn<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Nhưng từ khóa quan trọng vẫn là: <strong>“Trong phạm vi được hưởng.”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điều đó không biến toàn bộ các khoản như đi lại, ăn ở, mất thu nhập, người chăm sóc, nghĩa vụ tài chính hay mọi dịch vụ lựa chọn thành quyền lợi BHYT. Do đó ngay cả một gia đình có quyền lợi BHYT rất tốt vẫn cần nhìn rộng hơn khi đánh giá khả năng chống chịu trước một biến cố sức khỏe lớn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Đừng chỉ tính “viện phí”, hãy tính “Chi phí của một biến cố sức khỏe” <\/strong>Đây là thay đổi quan trọng nhất trong cách tiếp cận của iProtect.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì: <strong>NẰM VIỆN → VIỆN PHÍ → BHYT TRẢ → TÔI TRẢ<\/strong> hãy nhìn toàn bộ: <strong>BIẾN CỐ SỨC KHỎE → CHI PHÍ Y TẾ + CHI PHÍ NGOÀI Y TẾ + CHI PHÍ CHĂM SÓC + CHI PHÍ PHỤC HỒI + THU NHẬP BỊ GIẢM + NGHĨA VỤ TÀI CHÍNH VẪN TIẾP TỤC.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau đó mới đặt bên kia: <strong>BHYT + BẢO HIỂM SỨC KHỎE HIỆN CÓ + QUỸ DỰ PHÒNG + PHÚC LỢI DOANH NGHIỆP + THU NHẬP CÒN LẠI + CÁC NGUỒN LỰC KHÁC.<\/strong> Khoảng cách giữa hai phía mới phản ánh tương đối đầy đủ <strong>Khoảng trống Bảo vệ Sức khỏe<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/2 Khoan phí.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Có BHYT 5 năm liên tục thì sao?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Một bài toán đơn giản cho mỗi gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một biến cố sức khỏe khiến người trụ cột phải điều trị và phục hồi trong sáu tháng. Thay vì chỉ hỏi <strong>“viện phí bao nhiêu?”<\/strong>, hãy thử tính bốn nhóm: <strong>Chi phí điều trị gia đình phải tự trả + chi phí ngoài y tế và phục hồi + thu nhập bị giảm + nghĩa vụ tài chính phải tiếp tục.<\/strong> Sau đó trừ đi những nguồn lực có thể sử dụng: <strong>BHYT + bảo hiểm hiện có + phúc lợi công ty + quỹ dự phòng + nguồn thu nhập còn lại.<\/strong> Nếu nguồn lực hiện có lớn hơn hoặc đủ sức hấp thụ tác động, mức độ bảo vệ tương đối tốt. Nếu khoảng cách lớn, gia đình đã phát hiện một <strong>Protection Gap<\/strong> cần được xử lý.<\/span><\/p><p><span style=\"color:#006600;\">Và một lần nữa: <strong>Protection Gap không đồng nghĩa Insurance Gap.<\/strong> Giải pháp có thể là tăng quỹ dự phòng, hiểu và sử dụng BHYT tốt hơn, kiểm tra lại quyền lợi đang có, giảm nghĩa vụ tài chính, đa dạng nguồn thu nhập, chuẩn bị kế hoạch chăm sóc hoặc bổ sung bảo hiểm phù hợp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨Từ “Nằm viện có BHYT” đến Hồ sơ Bảo vệ Sức khỏe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Câu hỏi <strong>“Nằm viện có BHYT vẫn phải trả những gì?”<\/strong> vì thế không nên kết thúc bằng một danh sách viện phí. Nó nên trở thành một phần của <strong>Health Protection Profile – Hồ sơ Bảo vệ Sức khỏe<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/2 ho sơ bhyt.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">iProtect đề xuất hành trình: <strong>BHYT → Bảo vệ hiện có → Nhu cầu điều trị → Chi phí y tế → Chi phí ngoài y tế → Quỹ dự phòng → Thu nhập → Người phụ thuộc → Nghĩa vụ tài chính → Khả năng phục hồi → Protection Gap → Priority → Solution.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">BHYT đứng ở đầu chuỗi vì đó là một nền tảng bảo vệ quan trọng. Nhưng mục tiêu cuối cùng không phải sở hữu thật nhiều hợp đồng bảo hiểm, mà là giúp gia đình có <strong>khả năng tiếp cận điều trị, khả năng chịu đựng tài chính và khả năng phục hồi sau biến cố<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, thay vì chỉ hỏi: <strong>“Nằm viện này BHYT trả cho tôi bao nhiêu?”<\/strong> gia đình nên tiến thêm một bước: <strong>“Sau khi BHYT và những lớp bảo vệ hiện có đã thanh toán, toàn bộ biến cố sức khỏe này còn khiến gia đình tôi phải tự chịu bao nhiêu và liệu chúng tôi có đủ khả năng hấp thụ khoản đó hay không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó chính là lúc một câu hỏi rất đời thường về <strong>chi phí nằm viện<\/strong> trở thành dữ liệu để nhận diện <strong>Khoảng trống Bảo vệ Sức khỏe<\/strong> — và chỉ sau khi hiểu khoảng trống đó, gia đình mới cần quyết định giải pháp nào thực sự phù hợp.<\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/1%20BH%20Suc%20Khoe\/2%20Khoan%20ph%C3%AD.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/1%20BH%20Suc%20Khoe\/2%20Khoan%20ph%C3%AD.png","tags":"BHYT,bảo hiểm y tế,nằm viện có BHYT,chi phí nằm viện,viện phí,BHYT chi trả,chi phí y tế,chi phí ngoài BHYT,bảo hiểm sức khỏe,quỹ dự phòng,chi phí chăm sóc,chi phí phục hồi,mất thu nhập,bảo vệ thu nhập,Khoảng trống Bảo vệ Sức khỏe,Health Protection Gap,Health Protection Profile,Hồ sơ Bảo vệ Sức khỏe,Protection Discovery,iProtect","count_view":0,"seo_name":"nam-vien-co-bhyt-van-phai-tu-tra-nhung-chi-phi-nao","date_update":0,"date_created_format":"1788277339","meta_title":"BHYT trả viện phí đến đâu? Tính đủ chi phí trước khi xảy ra biến cố","meta_desc":"Nằm viện có BHYT vẫn có thể phát sinh phần cùng chi trả, dịch vụ ngoài phạm vi, chi phí đi lại, ăn ở, chăm sóc, phục hồi và giảm thu nhập. iProtect giúp gia đình nhìn toàn bộ chi phí của một biến cố sức khỏe, đối chiếu với BHYT, bảo hiểm và quỹ dự phòng đ","meta_keyword":"nằm viện có BHYT phải trả bao nhiêu,nằm viện có BHYT vẫn phải trả gì,BHYT chi trả viện phí thế nào,BHYT có trả hết viện phí không,chi phí nằm viện có BHYT,BHYT 80 phần trăm phải trả bao nhiêu,BHYT 5 năm liên tục,chi phí ngoài phạm vi BHYT,viện phí có bảo","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/nam-vien-co-bhyt-van-phai-tu-tra-nhung-chi-phi-nao"},{"id":80838,"name":"BHYT và bảo hiểm sức khỏe khác nhau thế nào? Gia đình đang có BHYT còn thiếu lớp bảo vệ nào?","desc":"<p><strong>Có BHYT rồi có cần bảo hiểm sức khỏe nữa không?<\/strong> Câu trả lời không nên bắt đầu từ việc mua thêm một sản phẩm, mà từ việc hiểu gia đình đang được bảo vệ đến đâu. BHYT là lớp nền quan trọng, nhưng một biến cố sức khỏe còn có thể kéo theo chi phí ngoài phạm vi chi trả, giảm thu nhập, người thân phải nghỉ việc chăm sóc, sử dụng quỹ dự phòng và ảnh hưởng đến các nghĩa vụ tài chính. Chuyên đề này giúp phân biệt vai trò của <strong>BHYT và bảo hiểm sức khỏe<\/strong>, đồng thời hướng dẫn nhìn toàn diện từ <strong>chi phí y tế → bảo vệ hiện có → quỹ dự phòng → thu nhập → tác động tài chính → Khoảng trống Bảo vệ Sức khỏe<\/strong>, trước khi cân nhắc giải pháp hay sản phẩm.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>BHYT và bảo hiểm sức khỏe khác nhau thế nào? Gia đình đang có BHYT còn thiếu lớp bảo vệ nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi nói đến bảo vệ sức khỏe, một trong những câu hỏi phổ biến nhất của các gia đình là: <strong>“Tôi đã có bảo hiểm y tế rồi thì có cần mua thêm bảo hiểm sức khỏe không?”<\/strong> Đây tưởng như là câu hỏi về một sản phẩm bảo hiểm, nhưng thực chất lại là câu hỏi về <strong>mức độ bảo vệ tài chính của gia đình trước rủi ro sức khỏe<\/strong>. Nếu chỉ trả lời “có” hoặc “không”, chúng ta rất dễ đi thẳng từ nhu cầu sang bán sản phẩm. iProtect tiếp cận theo hướng khác: trước tiên cần hiểu BHYT đang bảo vệ phần nào, gia đình hiện có những nguồn lực gì, một biến cố sức khỏe có thể tạo ra những chi phí và ảnh hưởng nào, sau đó mới xác định còn <strong>Khoảng trống Bảo vệ Sức khỏe – Health Protection Gap<\/strong> hay không.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu đơn giản: <strong>BHYT → nền tảng bảo vệ y tế; bảo hiểm sức khỏe thương mại → lớp bảo vệ bổ sung tùy nhu cầu và điều kiện hợp đồng; quỹ dự phòng → khả năng tự chi trả; thu nhập → khả năng duy trì cuộc sống trong thời gian điều trị.<\/strong> Vì vậy, có BHYT không có nghĩa đã được bảo vệ toàn diện trước mọi tác động tài chính của bệnh tật, nhưng có BHYT cũng không đồng nghĩa gia đình nhất thiết phải mua thêm một sản phẩm bảo hiểm sức khỏe. Điều quan trọng hơn là xác định <strong>gia đình đang được bảo vệ đến đâu và còn thiếu gì<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/1 BHYT Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>BHYT và bảo hiểm sức khỏe khác nhau thế nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ BHYT đang bảo vệ chúng ta điều gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm y tế (BHYT) là một trụ cột của hệ thống an sinh. Khi người tham gia khám chữa bệnh đáp ứng các điều kiện theo quy định, Quỹ BHYT thanh toán chi phí khám chữa bệnh trong phạm vi được hưởng và theo mức hưởng của từng nhóm đối tượng. Luật BHYT hiện hành đã được sửa đổi bởi Luật số 51\/2024\/QH15, có hiệu lực từ ngày 1\/7\/2025.<\/span><\/p><p><span style=\"color:#006600;\">Một điểm rất dễ bị hiểu nhầm là các tỷ lệ hưởng BHYT như 80%, 95% hay 100%. Không nên hiểu đơn giản rằng tỷ lệ này luôn được áp dụng trên toàn bộ hóa đơn bệnh viện. Mức hưởng còn gắn với <strong>phạm vi quyền lợi BHYT, đối tượng tham gia, trường hợp khám chữa bệnh và các điều kiện liên quan<\/strong>. Chính sách BHYT cũng đang tiếp tục được mở rộng; từ ngày 1\/7\/2026, một số trường hợp khám chữa bệnh được điều chỉnh quyền lợi theo quy định mới.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, thay vì chỉ hỏi <strong>“BHYT trả bao nhiêu phần trăm?”<\/strong>, một gia đình nên nhìn theo chuỗi: <strong>Tổng chi phí điều trị → phần thuộc phạm vi BHYT → phần BHYT thanh toán → phần người bệnh cùng chi trả → phần ngoài phạm vi → các chi phí khác gia đình phải tự gánh.<\/strong> Khi nhìn theo cách này, bức tranh bảo vệ sức khỏe mới bắt đầu rõ ràng.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/1 BHYT Bao Ve Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>BHYT đang bảo vệ chúng ta điều gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Bảo hiểm sức khỏe thương mại khác BHYT ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm sức khỏe thương mại là sản phẩm do doanh nghiệp bảo hiểm cung cấp theo hợp đồng. Quyền lợi phụ thuộc vào từng sản phẩm cụ thể như phạm vi bảo hiểm, hạn mức, cơ sở y tế, thời gian chờ, bệnh có sẵn, điều khoản loại trừ, đồng chi trả, mức khấu trừ và các điều kiện khác. Vì vậy không nên hiểu đơn giản <strong>BHYT là bảo hiểm cơ bản còn bảo hiểm sức khỏe thương mại là phiên bản cao cấp hơn<\/strong>. Hai lớp bảo vệ có cơ chế và vai trò khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">BHYT là nền tảng an sinh rất quan trọng, quyền lợi được xác định theo pháp luật và chính sách BHYT. Bảo hiểm sức khỏe thương mại lại vận hành theo hợp đồng và có thể bổ sung cho những nhu cầu cụ thể của từng cá nhân, gia đình. Chính định hướng chính sách cũng đề cập đến việc tăng cường liên kết giữa BHYT và bảo hiểm sức khỏe do doanh nghiệp bảo hiểm cung cấp, đồng thời hạn chế trùng lặp trong thanh toán và phát triển các hình thức bảo hiểm sức khỏe đa dạng.<\/span><\/p><p><span style=\"color:#006600;\">Do đó câu hỏi hợp lý không phải <strong>“BHYT hay bảo hiểm sức khỏe?”<\/strong>, mà nên là: <strong>BHYT + bảo vệ hiện có + nhu cầu y tế + quỹ dự phòng + khả năng tài chính → còn khoảng trống nào?<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/1 BHSK và BHTM.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Bảo hiểm sức khỏe thương mại khác BHYT ở đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Có BHYT rồi, gia đình vẫn có thể phải tự chịu những chi phí nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một biến cố sức khỏe không chỉ tạo ra một hóa đơn bệnh viện. Gia đình có thể phải đối mặt với <strong>chi phí y tế trực tiếp<\/strong>, bao gồm phần cùng chi trả, những khoản ngoài phạm vi được thanh toán hoặc các dịch vụ theo lựa chọn riêng. Nhưng bên ngoài bệnh viện còn có thể xuất hiện chi phí đi lại, ăn ở, chăm sóc, phục hồi, thuê người hỗ trợ hoặc chi phí của người thân phải tạm nghỉ công việc để chăm sóc bệnh nhân.<\/span><\/p><p><span style=\"color:#006600;\">Quan trọng hơn nữa là <strong>tác động đến thu nhập<\/strong>. Một người nằm viện vài ngày và một người phải điều trị sáu tháng là hai tình huống tài chính hoàn toàn khác nhau. Với người trụ cột, chuỗi tác động có thể diễn ra như sau: <strong>Bệnh → Điều trị → Chi phí y tế → Nghỉ làm → Thu nhập giảm → Người thân phải chăm sóc → Thu nhập gia đình tiếp tục bị ảnh hưởng → Tiết kiệm bị sử dụng → Các khoản vay và chi phí sinh hoạt vẫn tiếp tục → Áp lực tài chính tăng lên.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do iProtect không xem <strong>Bảo vệ Sức khỏe – Health Protection<\/strong> chỉ là câu chuyện thanh toán viện phí. Một gia đình có thể được hỗ trợ khá tốt về viện phí nhưng vẫn gặp khủng hoảng tài chính nếu người tạo thu nhập chính không thể làm việc trong thời gian dài.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/1 CP Yt Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Có BHYT rồi, gia đình vẫn có thể phải tự chịu những chi phí nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Một gia đình đã có BHYT vẫn có thể tồn tại Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy hình dung một gia đình gồm hai vợ chồng và hai con. Người chồng là nguồn thu nhập chính, gia đình đang vay mua nhà, cả bốn người đều có BHYT và người chồng còn được công ty cung cấp bảo hiểm sức khỏe. Nếu chỉ nhìn vào danh sách bảo hiểm, chúng ta có thể kết luận gia đình đã được bảo vệ khá tốt. Nhưng nếu người chồng mắc bệnh nặng và phải nghỉ làm tám tháng thì hàng loạt câu hỏi mới xuất hiện: bảo hiểm công ty đang bảo vệ những gì, hạn mức ra sao, quyền lợi có thay đổi nếu nghỉ việc hay không, gia đình muốn điều trị tại đâu, còn những khoản nào phải tự thanh toán, quỹ dự phòng duy trì được bao nhiêu tháng, khoản vay mua nhà hàng tháng là bao nhiêu, thu nhập của người vợ có đủ duy trì gia đình và hai con hay không?<\/span><\/p><p><span style=\"color:#006600;\">Khi đó chúng ta mới có thể đặt hai phía cạnh nhau: <strong>BHYT + bảo hiểm hiện có + quỹ dự phòng + thu nhập còn lại<\/strong> so với <strong>chi phí y tế + giảm thu nhập + khoản vay + người phụ thuộc + chi phí phục hồi<\/strong>. Khoảng cách giữa khả năng bảo vệ hiện tại và tác động tiềm tàng chính là thứ iProtect gọi là <strong>Khoảng trống Bảo vệ Sức khỏe<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/1 Gap BHYT Iprotect.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨ Khoảng trống Bảo vệ Sức khỏe không đồng nghĩa thiếu bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm đặc biệt quan trọng trong cách tiếp cận của iProtect: <strong>Health Protection Gap ≠ Insurance Gap<\/strong>, hay nói đơn giản hơn, <strong>Khoảng trống Bảo vệ Sức khỏe không đồng nghĩa với thiếu một hợp đồng bảo hiểm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng trống có thể nằm ở chi phí y tế mà nguồn lực hiện tại chưa đủ đáp ứng; ở mong muốn sử dụng bệnh viện hoặc dịch vụ khác với phạm vi bảo vệ hiện có; ở việc gia đình chưa có quỹ dự phòng; ở nguy cơ mất thu nhập khi điều trị dài ngày; ở việc người thân phải nghỉ việc để chăm sóc; hoặc đơn giản là gia đình chưa hiểu chính xác BHYT và các hợp đồng mình đang sở hữu bảo vệ những gì.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy giải pháp cũng không phải lúc nào là mua thêm bảo hiểm. Một khoảng trống có thể được xử lý bằng cách <strong>hiểu rõ quyền lợi BHYT → kiểm tra bảo hiểm hiện có → xây quỹ dự phòng → điều chỉnh kế hoạch tài chính → chuẩn bị nguồn thu nhập thay thế → giảm nghĩa vụ tài chính → và chỉ bổ sung bảo hiểm khi thực sự cần thiết<\/strong>. Đây chính là khác biệt giữa <strong>Protection Discovery – Khám phá nhu cầu bảo vệ<\/strong> và cách tiếp cận bắt đầu trực tiếp từ sản phẩm.<\/span><\/p><p> <\/p><p><span style=\"color:#006600;\"><strong>✨ Vậy có BHYT rồi có cần mua thêm bảo hiểm sức khỏe không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không có một câu trả lời giống nhau cho mọi gia đình. Một người độc thân, không có khoản vay, có quỹ dự phòng 12 tháng và nhiều nguồn thu nhập sẽ có nhu cầu rất khác một người là trụ cột duy nhất, đang vay mua nhà, có hai con nhỏ và chỉ đủ tiền dự phòng cho hai tháng sinh hoạt.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì hỏi <strong>“Có BHYT rồi có cần mua thêm bảo hiểm sức khỏe không?”<\/strong>, hãy thử đổi câu hỏi thành: <strong>“Nếu ngày mai một thành viên trong gia đình phải điều trị một biến cố sức khỏe lớn, những nguồn lực hiện tại có đủ để hấp thụ toàn bộ tác động hay không?”<\/strong> Đó là câu hỏi quan trọng hơn rất nhiều.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5 lớp của Bản đồ Bảo vệ Sức khỏe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể nhìn Bản đồ Bảo vệ Sức khỏe của một gia đình qua năm lớp. <strong>Lớp thứ nhất là BHYT<\/strong>, xác định tình trạng tham gia và quyền lợi cơ bản. <strong>Lớp thứ hai là những bảo vệ bổ sung hiện có<\/strong>, chẳng hạn bảo hiểm sức khỏe cá nhân, quyền lợi do doanh nghiệp cung cấp, bảo hiểm tai nạn hoặc những quyền lợi liên quan khác. <strong>Lớp thứ ba là quỹ dự phòng<\/strong>, tức lượng tiền gia đình có thể sử dụng ngay khi biến cố xảy ra. <strong>Lớp thứ tư là khả năng duy trì thu nhập<\/strong>, đặc biệt khi người bệnh hoặc người chăm sóc phải nghỉ làm. <strong>Lớp cuối cùng là khả năng phục hồi<\/strong>, nghĩa là sau điều trị gia đình có thể tiếp tục trả nợ, chăm sóc con cái, duy trì cuộc sống và quay trở lại trạng thái tài chính bình thường hay không.<\/span><\/p><p><span style=\"color:#006600;\">Có thể rút gọn toàn bộ tư duy này thành: <strong>Bảo vệ Sức khỏe = Khả năng tiếp cận điều trị + Khả năng chịu đựng tài chính + Khả năng phục hồi sau biến cố.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/1 Lop BV SK.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>5 lớp của Bản đồ Bảo vệ Sức khỏe<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>10 câu hỏi nên trả lời trước khi tìm sản phẩm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi lựa chọn một sản phẩm bảo hiểm sức khỏe, gia đình nên tự kiểm tra: tất cả thành viên đã có BHYT chưa; mỗi người còn có quyền lợi y tế hoặc bảo hiểm nào khác; gia đình muốn khám chữa bệnh ở đâu; mức chi phí có thể tự thanh toán là bao nhiêu; nếu xuất hiện bệnh nặng thì có những nguồn tiền nào có thể sử dụng; quỹ dự phòng duy trì được bao nhiêu tháng; nếu người trụ cột nghỉ làm 6–12 tháng thì dòng tiền thay đổi thế nào; gia đình còn khoản vay, học phí hay người phụ thuộc nào; nếu một thành viên phải nghỉ việc để chăm người bệnh thì tác động ra sao; và cuối cùng, sau khi cộng <strong>BHYT + bảo hiểm hiện có + quỹ dự phòng + nguồn lực tài chính<\/strong>, còn phần rủi ro nào chưa được bảo vệ?<\/span><\/p><p><span style=\"color:#006600;\">Nếu chưa trả lời được những câu hỏi này, việc bắt đầu ngay bằng lựa chọn sản phẩm có thể là quá sớm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨✨ Từ BHYT đến Hồ sơ Bảo vệ Sức khỏe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là lý do iProtect xây <strong>Health Protection Profile – Hồ sơ Bảo vệ Sức khỏe<\/strong>. Hồ sơ không đơn giản ghi “Có BHYT: Có\/Không”, mà kết nối toàn bộ bức tranh: <strong>Con người → Nhu cầu y tế → BHYT → Bảo vệ hiện có → Chi phí y tế → Quỹ dự phòng → Thu nhập → Người phụ thuộc → Nghĩa vụ tài chính → Rủi ro → Tác động → Khoảng trống → Ưu tiên.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai người có cùng một thẻ BHYT nhưng Hồ sơ Bảo vệ Sức khỏe có thể hoàn toàn khác nhau. Một người độc thân, không nợ và có quỹ dự phòng lớn khác hoàn toàn một người là trụ cột duy nhất của gia đình, có hai con nhỏ và đang trả khoản vay mua nhà. <strong>BHYT giống nhau không có nghĩa nhu cầu bảo vệ giống nhau.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy hành trình của iProtect không bắt đầu bằng <strong>Sản phẩm → Quyền lợi → Phí → Mua<\/strong>, mà đi theo chiều ngược lại: <strong>Con người → Hoàn cảnh → Nhu cầu y tế → Rủi ro → Chi phí → BHYT → Bảo vệ hiện có → Khoảng trống → Ưu tiên → Giải pháp → Sản phẩm → Thương hiệu → Chuyên viên tư vấn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BHYT là nền móng, nhưng chưa phải toàn bộ Bảo vệ Sức khỏe<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/1 HS BHYT.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">BHYT là một lớp nền quan trọng và không nên bị đánh giá thấp chỉ để thúc đẩy người dùng mua bảo hiểm thương mại. Chính sách BHYT Việt Nam cũng đang tiếp tục được điều chỉnh và mở rộng quyền lợi theo lộ trình. Nhưng bảo vệ một gia đình trước biến cố sức khỏe rộng hơn rất nhiều câu chuyện ai thanh toán hóa đơn bệnh viện.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình thực sự cần trả lời được chuỗi câu hỏi: <strong>Điều trị được không? → Gia đình phải tự trả bao nhiêu? → Người bệnh phải nghỉ làm bao lâu? → Thu nhập còn bao nhiêu? → Ai chăm sóc? → Khoản vay tiếp tục được trả thế nào? → Con cái được chăm lo ra sao? → Quỹ dự phòng duy trì được bao lâu? → Gia đình mất bao lâu để phục hồi?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy câu hỏi cuối cùng không nên là <strong>“Tôi đã có BHYT, có nên mua thêm bảo hiểm sức khỏe?”<\/strong> mà là: <strong>“Tôi đã có BHYT. Sau khi tính tất cả các lớp bảo vệ và nguồn lực hiện có, gia đình tôi còn Khoảng trống Bảo vệ Sức khỏe nào?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó mới là điểm bắt đầu của <strong>Hồ sơ Bảo vệ Sức khỏe<\/strong>, và cũng là nguyên tắc mà iProtect hướng tới: <strong>hiểu nhu cầu trước → nhận diện khoảng trống → xác định ưu tiên → tìm giải pháp → cuối cùng mới lựa chọn sản phẩm.<\/strong><\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/1%20BH%20Suc%20Khoe\/1%20BHYT%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/1%20BH%20Suc%20Khoe\/1%20BHYT%20Iprotect.png","tags":"BHYT,bảo hiểm y tế,bảo hiểm sức khỏe,BHYT và bảo hiểm sức khỏe,bảo vệ sức khỏe,sức khỏe gia đình,chi phí y tế,chi phí nằm viện,quỹ dự phòng,bảo vệ thu nhập,rủi ro sức khỏe,Khoảng trống Bảo vệ Sức khỏe,Health Protection Gap,Health Protection Profile,Hồ sơ Bảo vệ Sức khỏe,Protection Discovery,iProtect","count_view":0,"seo_name":"bhyt-va-bao-hiem-suc-khoe-khac-nhau-the-nao-gia-dinh-dang-co-bhyt-con-thieu-lop-bao-ve-nao","date_update":0,"date_created_format":"1788275766","meta_title":"Có BHYT rồi có cần bảo hiểm sức khỏe? Hãy tìm Khoảng trống Bảo vệ","meta_desc":"Có BHYT rồi có cần mua thêm bảo hiểm sức khỏe? iProtect giúp bạn hiểu sự khác nhau giữa BHYT và bảo hiểm sức khỏe, nhận diện chi phí y tế, ảnh hưởng đến thu nhập, quỹ dự phòng và các nguồn bảo vệ hiện có. Từ đó xác định Khoảng trống Bảo vệ Sức khỏe của gi","meta_keyword":"BHYT và bảo hiểm sức khỏe khác nhau thế nào,có BHYT có cần mua bảo hiểm sức khỏe,có BHYT rồi có cần bảo hiểm sức khỏe không,BHYT chi trả những gì,bảo hiểm y tế và bảo hiểm sức khỏe,BHYT có đủ không,chi phí nằm viện có BHYT,chi phí y tế gia đình,bảo hiểm s","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/bhyt-va-bao-hiem-suc-khoe-khac-nhau-the-nao-gia-dinh-dang-co-bhyt-con-thieu-lop-bao-ve-nao"},{"id":80793,"name":"Xây Family Protection Profile-Hồ sơ Bảo vệ Gia đình bắt đầu từ đâu?","desc":"<p>Gia đình bạn có thể sở hữu nhiều loại bảo hiểm, quỹ dự phòng và tài sản nhưng vẫn khó trả lời: <strong>“Chúng ta đã được bảo vệ đủ chưa?”<\/strong> Family Protection Profile giúp tập hợp thành viên, người trụ cột, thu nhập, chi phí, khoản vay, tài sản, mục tiêu tương lai và các lớp bảo vệ hiện có vào một hồ sơ chung, từ đó nhận diện Protection Gap và xác định nhu cầu cần ưu tiên.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Xây Family Protection Profile – Hồ sơ Bảo vệ Gia đình bắt đầu từ đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể đang sở hữu nhiều lớp bảo vệ: bảo hiểm y tế, bảo hiểm sức khỏe, bảo hiểm nhân thọ, bảo hiểm tai nạn, bảo hiểm xe, bảo hiểm nhà, quỹ dự phòng, tiền tiết kiệm hoặc các quyền lợi do doanh nghiệp cung cấp. Tuy nhiên, khi được hỏi <strong>“Gia đình bạn đã được bảo vệ đủ chưa?”<\/strong>, không phải ai cũng có thể trả lời rõ ràng.<\/span><\/p><p><span style=\"color:#006600;\">Nguyên nhân khá đơn giản: chúng ta thường nhìn từng sản phẩm riêng lẻ nhưng chưa có một nơi để nhìn <strong>toàn bộ cấu trúc bảo vệ của gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile – Hồ sơ Bảo vệ Gia đình được iProtect định hướng để giải quyết bài toán đó.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì bắt đầu từ sản phẩm, hồ sơ bắt đầu từ chính gia đình: <strong>Ai cần được bảo vệ → Điều gì cần được bảo vệ → Gia đình đang đối mặt với những rủi ro nào → Đã có những nguồn lực nào → Còn khoảng trống nào → Điều gì cần ưu tiên trước.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là nền tảng để chuyển từ <strong>mua bảo hiểm theo từng nhu cầu riêng lẻ<\/strong> sang <strong>quản trị nhu cầu bảo vệ của cả gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/Xay Profile Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Xây Family Protection Profile<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Family Protection Profile là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile có thể hiểu đơn giản là <strong>một hồ sơ tổng hợp những yếu tố quan trọng liên quan đến nhu cầu bảo vệ của một gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Hồ sơ không chỉ ghi lại các hợp đồng bảo hiểm đang có. Một Family Protection Profile đầy đủ hơn cần phản ánh ít nhất bốn lớp: <strong>Con người → Tài chính → Tài sản → Các lớp bảo vệ hiện có.<\/strong> Từ những dữ liệu này, gia đình mới có thể nhận diện lớp thứ năm: <strong>Protection Gaps – Khoảng trống bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, một gia đình có thể đã mua bảo hiểm sức khỏe cho cả nhà nhưng nguồn thu nhập lại phụ thuộc gần như hoàn toàn vào một người và đang có khoản vay mua nhà lớn. Khi đó, vấn đề quan trọng nhất chưa chắc nằm ở chi phí y tế mà có thể nằm ở <strong>rủi ro gián đoạn thu nhập của người trụ cột<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile giúp những mối liên hệ như vậy trở nên dễ nhìn thấy hơn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/Family Protection Profile.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>1. Bắt đầu từ hồ sơ thành viên gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Lớp đầu tiên của Family Protection Profile là <strong>People – Con người<\/strong>. Gia đình nên xác định những thành viên có liên quan đến kế hoạch bảo vệ: <strong>Cha → Mẹ → Con → Cha mẹ lớn tuổi → Những người phụ thuộc khác.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với mỗi người, hồ sơ có thể ghi nhận các thông tin cơ bản như độ tuổi, vai trò trong gia đình, tình trạng phụ thuộc tài chính, nghề nghiệp và nguồn thu nhập nếu có. Mục tiêu không phải thu thập càng nhiều thông tin càng tốt mà là trả lời: <strong>Ai đang phụ thuộc vào ai?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một đứa trẻ 5 tuổi gần như phụ thuộc hoàn toàn vào cha mẹ. Cha mẹ lớn tuổi có thể phụ thuộc một phần vào con. Vợ và chồng có thể cùng tạo thu nhập nhưng với tỷ trọng khác nhau. Khi sơ đồ phụ thuộc được hình thành, cấu trúc rủi ro của gia đình bắt đầu xuất hiện.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Xác định người trụ cột<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bước tiếp theo là xác định <strong>Key Person – người có vai trò quan trọng đối với khả năng duy trì cuộc sống của gia đình<\/strong>. Không nhất thiết chỉ có một người trụ cột.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ:<\/span><\/p><p><span style=\"color:#006600;\">Người chồng tạo ra 60% thu nhập.Người vợ tạo ra 40% còn lại và đồng thời đảm nhận phần lớn việc chăm sóc hai con. Trong trường hợp này, cả hai đều có vai trò quan trọng.<\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile nên ghi nhận: <strong>Ai tạo ra thu nhập → Tỷ trọng bao nhiêu → Ai đang phụ thuộc → Những trách nhiệm chính của từng người.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điều này giúp gia đình hiểu rằng bảo vệ người trụ cột không đơn thuần là bảo vệ một cá nhân mà là bảo vệ <strong>vai trò kinh tế và gia đình mà người đó đang đảm nhận<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Lập bản đồ thu nhập của gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tiếp theo là <strong>Income Map – Bản đồ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể liệt kê: <strong>Lương → Thu nhập kinh doanh → Thu nhập cho thuê → Thu nhập đầu tư → Nguồn thu khác.<\/strong> Sau đó xác định: <strong>Tổng thu nhập hàng tháng + tỷ trọng từng nguồn + người tạo ra nguồn thu đó.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng là đánh giá mức độ tập trung. Nếu 80–90% thu nhập phụ thuộc vào một người, rủi ro sẽ khác với gia đình có nhiều nguồn thu độc lập.<\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile không chỉ hỏi: <strong>“Gia đình kiếm được bao nhiêu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">mà còn hỏi: <strong>“Thu nhập đến từ đâu và điều gì có thể làm nguồn thu đó bị gián đoạn?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 Lập bản đồ thu nhập của gia đình.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Lập bản đồ thu nhập của gia đình<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>4. Xác định chi phí thiết yếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thu nhập chỉ có ý nghĩa khi đặt cạnh chi phí. Gia đình nên xác định <strong>Essential Expenses – Chi phí thiết yếu<\/strong>, ví dụ: Nhà ở, thực phẩm, điện nước, học phí, chăm sóc trẻ, y tế, đi lại, hỗ trợ cha mẹ, khoản trả nợ và những chi phí không thể dễ dàng cắt giảm. Từ đó tính: <strong>Chi phí thiết yếu hàng tháng = số tiền tối thiểu để gia đình tiếp tục vận hành.<\/strong> Con số này rất quan trọng. Nếu gia đình cần tối thiểu 25 triệu đồng\/tháng để duy trì cuộc sống, chúng ta có một đơn vị đo cụ thể để đánh giá quỹ dự phòng và khả năng chống chịu tài chính.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Đánh giá quỹ dự phòng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Family Protection Profile không nên chỉ nói về bảo hiểm. Lớp bảo vệ đầu tiên của nhiều gia đình chính là <strong>Emergency Fund – Quỹ dự phòng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một chỉ số đơn giản có thể sử dụng: <strong>Protection Runway = Tài sản thanh khoản dành cho dự phòng ÷ Chi phí thiết yếu hàng tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: Quỹ dự phòng: 180 triệu đồng. Chi phí thiết yếu: 30 triệu đồng\/tháng. Protection Runway = <strong>6 tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Điều đó có nghĩa về mặt số học, nguồn dự phòng hiện tại có thể trang trải khoảng sáu tháng chi phí thiết yếu nếu không có nguồn thu mới, trước khi xét các yếu tố khác. Con số này không tự động kết luận gia đình được bảo vệ tốt hay chưa. Nhưng nó cung cấp một chỉ báo rất hữu ích để tiếp tục đánh giá.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Lập bản đồ khoản vay và nghĩa vụ tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tiếp theo là <strong>Liability Map – Bản đồ Nghĩa vụ Tài chính<\/strong>. Gia đình nên ghi nhận: <strong>Vay mua nhà → Vay mua xe → Vay kinh doanh → Thẻ tín dụng → Vay tiêu dùng → Nghĩa vụ tài chính dài hạn khác.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với mỗi khoản, có thể ghi: <strong>Dư nợ → Khoản trả hàng tháng → Thời hạn còn lại → Người chịu trách nhiệm tạo nguồn tiền trả.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một lớp đặc biệt quan trọng đối với gia đình trẻ. Một gia đình có thu nhập cao nhưng dư nợ lớn chưa chắc có khả năng chống chịu tốt hơn một gia đình thu nhập thấp hơn nhưng gần như không có nợ. Do đó, Family Protection Profile phải nhìn <strong>Income và Liability cùng nhau<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Lập bản đồ nhà và tài sản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bước tiếp theo là <strong>Asset Map – Bản đồ Tài sản<\/strong>. Có thể bao gồm: <strong>Nhà ở → Bất động sản khác → Xe → Tiền gửi → Đầu tư → Tài sản kinh doanh → Tài sản quan trọng khác.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi tài sản đều cần được bảo vệ giống nhau. Một căn nhà đang là nơi ở duy nhất của gia đình có vai trò khác với một bất động sản đầu tư. Một chiếc xe phục vụ công việc hàng ngày có mức độ quan trọng khác một tài sản ít sử dụng. Do đó, bên cạnh giá trị tài sản, Family Protection Profile nên xác định: <strong>Vai trò của tài sản đối với cuộc sống gia đình.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 Lập bản đồ nhà và tài sản.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Lập bản đồ nhà và tài sản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>8. Xác định những mục tiêu tương lai<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection không chỉ liên quan đến những gì đang tồn tại hôm nay. Gia đình còn có <strong>Future Commitments – Những cam kết tương lai<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Học tập của con → Đại học → Mua nhà → Chăm sóc cha mẹ → Tích lũy → Nghỉ hưu → Kế hoạch kinh doanh.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một mục tiêu càng quan trọng và kéo dài thì càng cần xem xét: <strong>Nguồn tiền nào đang tài trợ cho mục tiêu này?<\/strong> Nếu nguồn tiền phụ thuộc hoàn toàn vào thu nhập của một người, mục tiêu đó cũng gián tiếp phụ thuộc vào người trụ cột. Đây là lý do Child Protection, Income Protection và Family Protection liên kết chặt chẽ với nhau.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 mục tiêu tương lai.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Xác định những mục tiêu tương lai<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>9. Kiểm kê những lớp bảo vệ hiện có<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau khi hiểu gia đình, chúng ta mới bắt đầu nhìn vào <strong>Existing Protection – Các lớp bảo vệ hiện có<\/strong>. Có thể bao gồm: <strong>Bảo hiểm y tế → Quyền lợi bảo hiểm của doanh nghiệp → Bảo hiểm sức khỏe → Bảo hiểm tai nạn → Bảo hiểm nhân thọ → Bảo hiểm xe → Bảo hiểm nhà\/tài sản → Các giải pháp bảo vệ khác.<\/strong> Với mỗi lớp, không nên chỉ ghi tên sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\">Nên cố gắng trả lời:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Bảo vệ ai?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Bảo vệ rủi ro gì?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Mức bảo vệ như thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Thời hạn bao lâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có những giới hạn hoặc điều kiện quan trọng nào cần biết?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Khi thông tin được chuẩn hóa, nhiều hợp đồng riêng biệt bắt đầu trở thành một <strong>Protection Map – Bản đồ Bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Xây Protection Map<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là bước Family Protection Profile bắt đầu trở nên thực sự hữu ích.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung một bảng đơn giản:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Điều cần bảo vệ<\/strong><\/span><\/th><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Rủi ro chính<\/strong><\/span><\/th><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Nguồn lực hiện có<\/strong><\/span><\/th><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Khoảng trống cần xem xét<\/strong><\/span><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sức khỏe cha<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Điều trị lớn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">BHYT + quyền lợi hiện có<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đánh giá thêm<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sức khỏe mẹ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nằm viện<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">BHYT<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đánh giá thêm<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Con<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sức khỏe\/tai nạn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">BHYT + quyền lợi khác<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Rà soát<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Gián đoạn lao động<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Quỹ dự phòng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cần đánh giá<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nhà<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cháy\/sự cố<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Lớp hiện có<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Kiểm tra<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Khoản vay<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Mất nguồn trả nợ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiết kiệm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cần đánh giá<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Học tập của con<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Gián đoạn kế hoạch<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập cha mẹ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phụ thuộc thu nhập<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Bảng này không nhằm tự động kết luận cần mua sản phẩm nào. Nó làm một việc quan trọng hơn: <strong>Cho gia đình nhìn thấy bức tranh tổng thể.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 Xây Protection Map.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Xây Protection Map<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>11. Xác định Protection Gap – Khoảng trống bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection Gap không đơn giản có nghĩa là “chưa mua bảo hiểm”. Một khoảng trống xuất hiện khi: <strong>Một rủi ro quan trọng + hậu quả tài chính đáng kể + nguồn lực hiện có chưa đủ rõ hoặc chưa đủ khả năng xử lý.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: Gia đình có khoản vay nhà 2 tỷ đồng. 80% thu nhập đến từ một người. Quỹ dự phòng chỉ đủ vài tháng. Khi đó, rủi ro đối với khả năng tạo thu nhập của người trụ cột có thể là một khoảng trống đáng ưu tiên đánh giá. Ngược lại, một rủi ro nhỏ mà gia đình hoàn toàn có thể tự chi trả bằng quỹ dự phòng chưa chắc cần ưu tiên chuyển giao.<\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm khác biệt giữa <strong>Protection Planning và Product Selling<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Xếp hạng mức độ ưu tiên<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải khoảng trống nào cũng cần xử lý ngay. Gia đình có thể sử dụng một logic đơn giản: <strong>Mức độ ưu tiên = Khả năng xảy ra × Mức độ ảnh hưởng × Mức độ thiếu nguồn lực bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ đó chia thành:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Ưu tiên cao → Cần đánh giá sớm.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ưu tiên trung bình → Cần lên kế hoạch.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ưu tiên thấp → Theo dõi hoặc tự dự phòng.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Cách tiếp cận này giúp tránh tình trạng mua nhiều sản phẩm nhưng lại bỏ sót rủi ro quan trọng nhất.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Một Family Protection Profile có thể gồm những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một phiên bản cơ bản có thể được tổ chức thành 10 nhóm:<\/span><\/p><p><span style=\"color:#006600;\"><strong>01. Family – Thành viên gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>02. Dependents – Người phụ thuộc<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>03. Key Persons – Người trụ cột<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>04. Income – Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>05. Essential Expenses – Chi phí thiết yếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>06. Emergency Fund – Quỹ dự phòng<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>07. Liabilities – Khoản vay & nghĩa vụ tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>08. Assets – Nhà & tài sản<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>09. Existing Protection – Các lớp bảo vệ hiện có<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Future Goals & Protection Gaps – Mục tiêu tương lai & khoảng trống bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Chỉ với 10 nhóm này, gia đình đã có một bức tranh tốt hơn rất nhiều so với việc nhìn từng hợp đồng riêng lẻ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>14. Family Protection Profile không phải hồ sơ lập một lần<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình luôn thay đổi. Kết hôn. Sinh con. Con bắt đầu đi học. Mua nhà. Vay ngân hàng. Thay đổi công việc. Thu nhập tăng hoặc giảm.<\/span><\/p><p><span style=\"color:#006600;\">Mua thêm tài sản. Cha mẹ bước vào tuổi cao hơn. Một khoản vay được thanh toán hết. Mỗi sự kiện như vậy đều có thể thay đổi cấu trúc bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, Family Protection Profile nên được xem như một <strong>Living Profile – Hồ sơ sống<\/strong>, có thể được cập nhật theo từng giai đoạn của cuộc đời. Một nguyên tắc đơn giản là rà soát định kỳ và đặc biệt cập nhật khi xuất hiện một <strong>Life Event – Sự kiện cuộc sống quan trọng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>15. Từ Family Protection Profile đến Protection Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi hồ sơ đã được hình thành, hành trình của người dùng có thể thay đổi hoàn toàn.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì: <strong>Xem quảng cáo → Xem sản phẩm → Hỏi giá → Mua hoặc bỏ qua<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể xây dựng hành trình: <strong>KHÁM PHÁ<\/strong> ↓<strong>Family Protection Profile<\/strong> ↓<strong>Protection Map<\/strong> ↓<strong>Protection Gaps<\/strong> ↓<strong>Priority Needs<\/strong> ↓<strong>Giải pháp phù hợp<\/strong> ↓<strong>Sản phẩm phù hợp<\/strong> ↓<strong>Thương hiệu\/Công ty bảo hiểm<\/strong> ↓<strong>Chuyên viên tư vấn<\/strong> ↓<strong>Rà soát định kỳ. <\/strong>Đây là cách chuyển từ <strong>Product-first<\/strong> sang <strong>Need-first<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 Protection Discovery.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Family Protection Profile đến Protection Discovery<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>16. Trong tương lai, Family Protection Profile có thể trở thành gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ở phiên bản đầu tiên, Family Protection Profile có thể đơn giản chỉ là một biểu mẫu giúp người dùng hệ thống hóa thông tin. Nhưng khi dữ liệu và mô hình trưởng thành, nó có thể phát triển thành một hồ sơ động.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, người dùng cập nhật:<\/span><\/p><p><span style=\"color:#006600;\"><strong>“Gia đình vừa có thêm em bé.” <\/strong>Hệ thống có thể gợi ý:<\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát Child Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát sức khỏe trẻ<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát người trụ cột<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát quỹ dự phòng<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát kế hoạch học tập dài hạn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hoặc: <strong>“Gia đình vừa vay mua nhà.” <\/strong>Hệ thống có thể gợi ý:<\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Cập nhật Liability Map<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát Income Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát Home Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Đánh giá lại Protection Runway.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Như vậy, hồ sơ không chỉ lưu dữ liệu mà có thể trở thành <strong>Protection Discovery Engine – hệ thống khám phá nhu cầu bảo vệ theo hoàn cảnh thực tế<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 tương lai, Family Protection Profile.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Trong tương lai, Family Protection Profile có thể trở thành gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>17. Một nguyên tắc quan trọng: Profile không thay thế chuyên gia<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile giúp tổ chức thông tin và đặt đúng câu hỏi. Nó không nên được hiểu là công cụ tự động quyết định người dùng phải mua sản phẩm nào, mức bảo vệ bao nhiêu hoặc thay thế hoàn toàn tư vấn chuyên môn.<\/span><\/p><p><span style=\"color:#006600;\">Những vấn đề liên quan đến điều khoản, quyền lợi, loại trừ, khả năng tài chính, thuế, pháp lý hoặc các sản phẩm cụ thể vẫn cần được đánh giá dựa trên thông tin chính xác và khi cần có sự hỗ trợ của chuyên viên phù hợp. Vai trò của Profile là giúp cả người dùng và chuyên viên bắt đầu cuộc trao đổi từ một bức tranh rõ ràng hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Từ “Tôi đang có bảo hiểm gì?” đến “Gia đình tôi đang được bảo vệ như thế nào?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có lẽ là thay đổi quan trọng nhất mà Family Protection Profile hướng tới. Một gia đình có thể sở hữu năm hợp đồng nhưng vẫn có khoảng trống lớn. Một gia đình khác có ít sản phẩm hơn nhưng quỹ dự phòng tốt, ít nợ, nhiều nguồn thu nhập và các lớp bảo vệ tập trung đúng vào những rủi ro lớn nhất. Vì vậy, số lượng hợp đồng không phải thước đo duy nhất của mức độ bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Điều quan trọng hơn là nhìn được toàn bộ hệ thống:<\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/service\/Xay%20Profile%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/service\/Xay%20Profile%20Iprotect.png","tags":"Family Protection Profile,Hồ sơ Bảo vệ Gia đình,iProtect,Protection Discovery,Protection Profile,Protection Map,Protection Gap,bảo vệ gia đình,người trụ cột,bảo vệ thu nhập,quỹ dự phòng,nghĩa vụ tài chính,quản trị rủi ro gia đình","count_view":0,"seo_name":"xay-family-protection-profile-ho-so-bao-ve-gia-dinh-bat-dau-tu-dau","date_update":0,"date_created_format":"1787906074","meta_title":"Family Protection Profile: Từ nhu cầu đến bản đồ bảo vệ của gia đình","meta_desc":"Xây Family Protection Profile giúp gia đình nhìn toàn cảnh từ thành viên, người trụ cột, thu nhập, chi phí, quỹ dự phòng, khoản vay và tài sản đến các lớp bảo vệ hiện có. iProtect hướng dẫn xây Protection Map, nhận diện Protection Gap, xếp hạng nhu cầu ưu","meta_keyword":"Family Protection Profile,hồ sơ bảo vệ gia đình,cách xây hồ sơ bảo vệ gia đình,xây Family Protection Profile,Protection Profile,Protection Map,Protection Gap,khoảng trống bảo vệ,kế hoạch bảo vệ gia đình,đánh giá nhu cầu bảo hiểm gia đình,bảo vệ người trụ ","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/xay-family-protection-profile-ho-so-bao-ve-gia-dinh-bat-dau-tu-dau"},{"id":80792,"name":"Người trụ cột cần bảo vệ những gì?","desc":"<p>Người trụ cột không chỉ tạo ra thu nhập mà còn duy trì nhiều trách nhiệm quan trọng của gia đình: chi phí sinh hoạt, con cái, khoản vay, nhà ở và các kế hoạch tương lai. Bài viết giúp xác định những gì người trụ cột cần ưu tiên bảo vệ, từ sức khỏe, khả năng lao động, dòng tiền đến người phụ thuộc và những khoảng trống tài chính cần được nhận diện.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Người trụ cột cần bảo vệ những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi nói đến tài sản quan trọng của một gia đình, chúng ta thường nghĩ đến căn nhà, chiếc xe, tiền tiết kiệm hoặc các khoản đầu tư. Nhưng với nhiều gia đình, tài sản có giá trị lớn nhất lại khó nhìn thấy trên bảng cân đối tài chính: <strong>khả năng tạo ra thu nhập trong nhiều năm tới của người trụ cột<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một người 35 tuổi đang tạo ra 30 triệu đồng mỗi tháng có thể còn hàng chục năm lao động phía trước. Thu nhập đó không chỉ phục vụ chính họ mà còn nuôi con, trả tiền nhà, chăm sóc cha mẹ, duy trì cuộc sống và tài trợ cho những kế hoạch tương lai.<\/span><\/p><p><span style=\"color:#006600;\">Nếu khả năng tạo ra thu nhập này bị gián đoạn, tác động có thể lớn hơn rất nhiều so với việc mất một tài sản riêng lẻ. Vì vậy, câu hỏi quan trọng không chỉ là: <strong>“Người trụ cột nên mua bảo hiểm gì?”<\/strong> Mà trước hết phải là: <strong>“Những điều gì đang phụ thuộc vào người trụ cột và điều gì sẽ xảy ra nếu người đó không thể tiếp tục thực hiện vai trò hiện tại?”<\/strong> Đó là điểm bắt đầu của Protection Discovery dành cho người trụ cột.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/BV Ngươi Tru Cot Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Người trụ cột cần bảo vệ những gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Ai thực sự là người trụ cột?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người trụ cột thường được hiểu là người kiếm nhiều tiền nhất trong gia đình. Nhưng cách định nghĩa này chưa đầy đủ. Một người có thể được xem là trụ cột khi sức khỏe, thu nhập hoặc sự hiện diện của họ có ảnh hưởng đáng kể đến khả năng duy trì cuộc sống của những thành viên khác.<\/span><\/p><p><span style=\"color:#006600;\">Trong một gia đình, có thể có một hoặc nhiều người trụ cột. Ví dụ, người chồng tạo ra 70% thu nhập gia đình có thể là trụ cột tài chính. Nhưng người vợ dù thu nhập thấp hơn lại dành phần lớn thời gian chăm sóc hai con nhỏ. Nếu người vợ không thể tiếp tục đảm nhận vai trò đó, gia đình có thể phải phát sinh thêm chi phí chăm sóc trẻ, đưa đón, việc nhà và nhiều nguồn lực khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, trước khi nói đến bảo vệ, hãy xác định: <strong>Ai tạo ra thu nhập? Ai đang chăm sóc người phụ thuộc? Ai chịu trách nhiệm trả các nghĩa vụ tài chính? Ai đang đảm nhận những vai trò mà nếu thiếu đi sẽ tạo ra chi phí hoặc xáo trộn lớn?<\/strong> Đó mới là cách xác định người trụ cột đầy đủ hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Lớp đầu tiên: Bảo vệ sức khỏe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khả năng tạo thu nhập phụ thuộc rất lớn vào sức khỏe. Một vấn đề sức khỏe có thể tạo ra tác động kép: <strong>chi phí tăng lên trong khi khả năng tạo thu nhập lại giảm xuống<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những nghịch lý tài chính lớn nhất khi biến cố sức khỏe xảy ra.<\/span><\/p><p><span style=\"color:#006600;\">Trong điều kiện bình thường: <strong>Sức khỏe ổn định → Làm việc → Tạo thu nhập → Duy trì gia đình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi xảy ra vấn đề nghiêm trọng: <strong>Sức khỏe suy giảm → Chi phí điều trị tăng → Khả năng làm việc giảm → Thu nhập giảm → Áp lực tài chính tăng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, người trụ cột cần hiểu mình đang có những nguồn lực nào để đối phó với chi phí y tế và việc gián đoạn công việc: bảo hiểm y tế, quyền lợi do doanh nghiệp cung cấp, bảo hiểm thương mại nếu có, tiền tiết kiệm và quỹ dự phòng. Điều quan trọng là xác định <strong>khoảng trống còn lại nếu một biến cố lớn xảy ra<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/BV Suc Khoe Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Lớp đầu tiên: Bảo vệ sức khỏe<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Bảo vệ khả năng tạo thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với người trụ cột, thu nhập không chỉ là tiền lương của tháng hiện tại. Đó là một dòng tiền tương lai. Giả sử một người đang tạo ra 30 triệu đồng\/tháng. Chỉ tính đơn giản trong 10 năm, tổng dòng thu nhập có thể lên tới 3,6 tỷ đồng trước khi xét đến thay đổi thu nhập, lạm phát và nhiều yếu tố khác. Vì vậy, khả năng lao động và tạo thu nhập thực chất là một <strong>tài sản kinh tế<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Người trụ cột nên đặt câu hỏi: <strong>Nếu tôi không thể làm việc trong 3 tháng, gia đình có ổn không?<\/strong> <strong>Nếu là 12 tháng thì sao?<\/strong> <strong>Nếu khả năng tạo thu nhập giảm đáng kể trong nhiều năm thì sao?<\/strong> Những câu hỏi này giúp chuyển tư duy từ bảo vệ một khoản chi phí sang bảo vệ <strong>dòng tiền duy trì cuộc sống<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/Bao Ve Thu Nhap Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Bảo vệ khả năng tạo thu nhập<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>4. Bảo vệ trước rủi ro tai nạn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tai nạn có đặc điểm là khó dự đoán và có thể xảy ra ngay cả với một người đang hoàn toàn khỏe mạnh. Tác động của tai nạn đối với người trụ cột có thể bao gồm chi phí cấp cứu, điều trị, phục hồi, thời gian nghỉ việc hoặc suy giảm khả năng lao động.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, khi đánh giá nhu cầu bảo vệ tai nạn, không nên chỉ hỏi “chi phí viện phí bao nhiêu?” mà còn phải hỏi: <strong>Tai nạn này có thể ảnh hưởng đến khả năng tiếp tục tạo thu nhập như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do sức khỏe, tai nạn và thu nhập của người trụ cột phải được nhìn trong cùng một cấu trúc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Bảo vệ những người đang phụ thuộc vào mình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người độc thân, không có người phụ thuộc thường có cấu trúc bảo vệ khác với người đang nuôi hai con nhỏ và hỗ trợ cha mẹ lớn tuổi. Số lượng và mức độ phụ thuộc của những người xung quanh là yếu tố rất quan trọng để xác định nhu cầu bảo vệ người trụ cột.<\/span><\/p><p><span style=\"color:#006600;\">Hãy liệt kê: <strong>Vợ\/chồng → Con cái → Cha mẹ → Người thân khác đang được hỗ trợ tài chính.<\/strong> Sau đó đặt câu hỏi: <strong>Nếu nguồn thu nhập của tôi biến mất, những người này cần bao nhiêu tiền mỗi tháng để duy trì cuộc sống thiết yếu?<\/strong> Đây là một trong những dữ liệu quan trọng nhất của Family Protection Profile.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Bảo vệ các khoản vay và nghĩa vụ tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người trụ cột có thể ngừng tạo thu nhập nhưng khoản vay không tự động biến mất. Gia đình vẫn có thể phải tiếp tục trả tiền mua nhà, tiền mua xe, các khoản vay kinh doanh hoặc những nghĩa vụ tài chính khác. Đặc biệt với gia đình trẻ đang sử dụng đòn bẩy để mua nhà, đây có thể là một trong những rủi ro lớn nhất.<\/span><\/p><p><span style=\"color:#006600;\">Một bài kiểm tra đơn giản là lập danh sách: <strong>Dư nợ hiện tại → Khoản trả hàng tháng → Thời gian còn lại → Người chịu trách nhiệm tạo nguồn tiền trả nợ.<\/strong> Sau đó đặt câu hỏi: <strong>Nếu người đó không còn khả năng tạo thu nhập, khoản vay sẽ được xử lý bằng nguồn lực nào?<\/strong> Tiền tiết kiệm? Thu nhập của người còn lại? Bán tài sản? Hay một lớp bảo vệ khác? Nếu chưa có câu trả lời rõ ràng, đây có thể là một Protection Gap – khoảng trống bảo vệ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/Bao Ve Khoan vay Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Bảo vệ các khoản vay và nghĩa vụ tài chính<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>7. Bảo vệ kế hoạch học tập của con<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với gia đình có con nhỏ, người trụ cột không chỉ đang trả các hóa đơn hôm nay. Họ đang tài trợ cho một hành trình kéo dài nhiều năm phía trước. Học phí, ngoại khóa, phát triển kỹ năng, đại học hoặc các kế hoạch giáo dục khác đều phụ thuộc vào dòng tiền tương lai. Vì vậy, câu hỏi không chỉ là: <strong>“Tôi đã dành được bao nhiêu tiền cho con?”<\/strong> Mà còn là: <strong>“Nếu tôi không thể tiếp tục tạo ra khoản tiền này, kế hoạch học tập của con có tiếp tục được không?”<\/strong> Đây là điểm kết nối trực tiếp giữa <strong>Income Protection và Child Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Bảo vệ nhà ở và môi trường sống của gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình đang sở hữu căn nhà có thể đồng thời có hai loại rủi ro. Thứ nhất là rủi ro đối với chính tài sản: cháy nổ, thiệt hại hoặc những sự cố khác. Thứ hai là rủi ro đối với <strong>khả năng tiếp tục sở hữu tài sản<\/strong>, đặc biệt khi căn nhà đang được mua bằng khoản vay.<\/span><\/p><p><span style=\"color:#006600;\">Nếu người trụ cột là người trả phần lớn khoản vay mua nhà, việc bảo vệ thu nhập của họ cũng gián tiếp bảo vệ mái nhà của gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Home Protection và Income Protection có thể liên kết chặt chẽ với nhau.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Bảo vệ quỹ dự phòng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi rủi ro đều cần giải quyết bằng bảo hiểm. Người trụ cột cần giúp gia đình xây dựng khả năng tự chống chịu trước những biến động ngắn hạn thông qua quỹ dự phòng.<\/span><\/p><p><span style=\"color:#006600;\">Một bài kiểm tra rất đơn giản: <strong>Tiền và tài sản thanh khoản có thể sử dụng ngay ÷ Chi phí thiết yếu hàng tháng = Số tháng gia đình có thể duy trì cuộc sống.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, nếu gia đình có 150 triệu đồng có thể sử dụng làm dự phòng và chi phí thiết yếu là 30 triệu đồng\/tháng, mức dự phòng tương đương khoảng 5 tháng.<\/span><\/p><p><span style=\"color:#006600;\">Con số này không tự động cho biết “đủ” hay “thiếu”, nhưng nó giúp gia đình nhìn rõ khả năng chống chịu hiện tại để tiếp tục đánh giá theo hoàn cảnh thực tế.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Bảo vệ tài sản nhưng đừng quên “Human Capital”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình thường lập danh sách tài sản như: <strong>Nhà + Xe + Tiền gửi + Đầu tư + Tài sản kinh doanh.<\/strong> Nhưng còn một tài sản rất lớn khác: <strong>Human Capital – năng lực tạo ra thu nhập trong tương lai của con người.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với một người còn 20–30 năm lao động, giá trị kinh tế của khả năng tạo thu nhập trong tương lai có thể lớn hơn nhiều tài sản vật chất hiện đang sở hữu. Đây là lý do người trụ cột cần được nhìn như một <strong>tài sản cần bảo vệ<\/strong>, không chỉ là một người cần mua bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Nếu người trụ cột là chủ doanh nghiệp thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với chủ doanh nghiệp, cấu trúc còn phức tạp hơn. Thu nhập cá nhân có thể phụ thuộc vào chính doanh nghiệp. Đồng thời doanh nghiệp lại phụ thuộc vào năng lực, quan hệ khách hàng, kinh nghiệm hoặc quyết định của người sáng lập. Một biến cố với người chủ có thể tác động đồng thời đến: <strong>Gia đình + Thu nhập cá nhân + Nhân viên + Dòng tiền doanh nghiệp + Khoản vay + Khách hàng + Hoạt động kinh doanh.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó, người vừa là trụ cột gia đình vừa là người chủ chốt của doanh nghiệp cần xem xét cả <strong>Family Protection Profile và Business Protection Profile<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Người trụ cột cần ưu tiên bảo vệ những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cấu trúc tham khảo có thể bắt đầu theo thứ tự:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Sức khỏe<\/strong> - Khả năng tiếp cận điều trị và kiểm soát tác động của chi phí y tế.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Tai nạn<\/strong> - Những biến cố bất ngờ có thể ảnh hưởng đến sức khỏe và khả năng lao động.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Khả năng tạo thu nhập<\/strong> - Dòng tiền đang duy trì cuộc sống gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Người phụ thuộc<\/strong> - Vợ\/chồng, con cái, cha mẹ và những người đang phụ thuộc vào nguồn thu nhập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Quỹ dự phòng<\/strong> - Khả năng duy trì cuộc sống khi nguồn thu tạm thời bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Khoản vay và nghĩa vụ tài chính<\/strong> - Nhà, xe, kinh doanh và những cam kết tài chính dài hạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Nhà & tài sản<\/strong> - Những tài sản thiết yếu đối với cuộc sống gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Học tập của con<\/strong> - Khả năng duy trì kế hoạch giáo dục dài hạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Các mục tiêu tương lai<\/strong> - Nhà ở, tích lũy, nghỉ hưu và những mục tiêu quan trọng khác.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Khả năng phục hồi của cả gia đình<\/strong> - Gia đình có thể thích nghi và tiếp tục cuộc sống như thế nào nếu một biến cố lớn xảy ra?<\/span><\/p><p><span style=\"color:#006600;\">Thứ tự này chỉ mang tính tham khảo. Mức độ ưu tiên phải phụ thuộc vào hoàn cảnh của từng gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Bài kiểm tra nhanh dành cho người trụ cột<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bạn có thể thử trả lời 10 câu hỏi:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Có bao nhiêu người đang phụ thuộc vào thu nhập của tôi?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Gia đình cần tối thiểu bao nhiêu tiền mỗi tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Nếu tôi dừng làm việc hôm nay, gia đình duy trì được bao nhiêu tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Tổng dư nợ hiện tại là bao nhiêu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Chi phí học tập tương lai của con phụ thuộc bao nhiêu vào thu nhập của tôi?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Tôi đang có những lớp bảo vệ sức khỏe nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Nếu xảy ra một vấn đề sức khỏe lớn, gia đình phải tự chi trả bao nhiêu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Nếu khả năng lao động của tôi giảm mạnh, nguồn thu thay thế đến từ đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Gia đình đang sở hữu những tài sản quan trọng nào cần được bảo vệ?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Nếu xảy ra biến cố nghiêm trọng với tôi, gia đình đã có một kế hoạch tài chính rõ ràng chưa?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu nhiều câu hỏi chưa có câu trả lời, điều đó không đồng nghĩa bạn phải mua thêm sản phẩm ngay. Nó cho thấy có những khu vực cần được <strong>khám phá và đánh giá kỹ hơn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>14. Từ người trụ cột đến Family Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì lưu giữ nhiều hợp đồng riêng biệt và chỉ xem lại khi có sự cố, iProtect hướng tới một cấu trúc tổng thể hơn:<\/span><\/p><p><span style=\"color:#006600;\"><strong>NGƯỜI TRỤ CỘT<\/strong> ↓<strong>Sức khỏe + Khả năng lao động + Thu nhập<\/strong> ↓<strong>Người phụ thuộc + Chi phí gia đình<\/strong> ↓<strong>Quỹ dự phòng + Khoản vay<\/strong> ↓<strong>Nhà & Tài sản<\/strong> ↓<strong>Con cái + Học tập + Tương lai<\/strong> ↓<strong>Các lớp bảo vệ hiện có<\/strong> ↓ <strong>Protection Gaps – Khoảng trống bảo vệ<\/strong> ↓<strong>Family Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi có hồ sơ này, câu hỏi sẽ thay đổi từ: <strong>“Tôi nên mua sản phẩm nào?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">thành: <strong>“Gia đình đang có rủi ro nào quan trọng, đã có gì để bảo vệ và còn thiếu điều gì?”<\/strong> Sau đó mới đến bước tìm hiểu giải pháp, sản phẩm và chuyên viên phù hợp.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/Family Protection Profile.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>Bảo vệ người trụ cột chính là bảo vệ khả năng tiếp tục cuộc sống<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vai trò của người trụ cột lớn hơn một con số thu nhập hàng tháng. Đằng sau nguồn thu đó có thể là bữa ăn của gia đình, mái nhà đang trả góp, việc học của con, cuộc sống của cha mẹ lớn tuổi và hàng loạt kế hoạch chưa hoàn thành. Vì vậy, bảo vệ người trụ cột không nên được hiểu đơn giản là mua một hợp đồng bảo hiểm cho một cá nhân.<\/span><\/p><p><span style=\"color:#006600;\">Đó là quá trình xác định: <strong>Ai đang phụ thuộc vào mình → Điều gì phụ thuộc vào thu nhập của mình → Biến cố nào có thể làm gián đoạn vai trò đó → Gia đình hiện có nguồn lực gì → Khoảng trống nằm ở đâu → Điều gì cần được ưu tiên bảo vệ trước.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó cũng chính là giá trị của <strong>Protection Discovery<\/strong>: bắt đầu từ cuộc sống và trách nhiệm thực tế, rồi mới đi đến giải pháp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Người trụ cột không chỉ cần bảo vệ bản thân. Họ cần bảo vệ khả năng tiếp tục thực hiện những trách nhiệm mà cả gia đình đang dựa vào.<\/strong><\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/service\/BV%20Ng%C6%B0%C6%A1i%20Tru%20Cot%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/service\/BV%20Ng%C6%B0%C6%A1i%20Tru%20Cot%20Iprotect.png","tags":"người trụ cột,bảo vệ người trụ cột,iProtect,Protection Discovery,Family Protection,Family Protection Profile,bảo vệ thu nhập,khả năng tạo thu nhập,bảo vệ sức khỏe,người phụ thuộc,quỹ dự phòng,nghĩa vụ tài chính,Human Capital","count_view":0,"seo_name":"nguoi-tru-cot-can-bao-ve-nhung-gi","date_update":0,"date_created_format":"1787903592","meta_title":"10 lớp bảo vệ quan trọng dành cho người trụ cột gia đình","meta_desc":"Người trụ cột cần bảo vệ những gì? iProtect giúp nhìn toàn diện từ sức khỏe, tai nạn, khả năng tạo thu nhập đến người phụ thuộc, quỹ dự phòng, khoản vay, nhà ở và tương lai con cái. Qua Protection Discovery, gia đình có thể nhận diện rủi ro, khoảng trống ","meta_keyword":"người trụ cột cần bảo vệ những gì,bảo vệ người trụ cột,bảo hiểm cho người trụ cột,người trụ cột gia đình,bảo vệ thu nhập người trụ cột,bảo hiểm người tạo thu nhập chính,bảo vệ khả năng lao động,quỹ dự phòng gia đình,bảo vệ khoản vay,người phụ thuộc,Human ","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/nguoi-tru-cot-can-bao-ve-nhung-gi"},{"id":80790,"name":"Gia đình có con nhỏ nên ưu tiên bảo vệ gì?","desc":"<p>Khi có con nhỏ, nhu cầu bảo vệ của gia đình thay đổi đáng kể. Không chỉ sức khỏe và tai nạn của trẻ, cha mẹ còn cần nhìn đến người trụ cột, thu nhập, quỹ dự phòng, khoản vay, nhà ở và kế hoạch học tập dài hạn. Bài viết giúp gia đình xác định đâu là những lớp bảo vệ nên ưu tiên trước khi lựa chọn sản phẩm cụ thể.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Gia đình có con nhỏ nên ưu tiên bảo vệ gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi một em bé ra đời, nhu cầu bảo vệ của gia đình thay đổi gần như ngay lập tức. Cha mẹ thường nghĩ đầu tiên đến bảo hiểm sức khỏe cho con, chi phí khám chữa bệnh, tai nạn hoặc một khoản tích lũy cho việc học sau này. Đây đều là những nhu cầu quan trọng, nhưng nếu nhìn toàn diện hơn, một gia đình có con nhỏ cần bảo vệ cả một <strong>hệ thống đang duy trì cuộc sống và tương lai của đứa trẻ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Câu hỏi vì thế không chỉ là <strong>“Nên bảo vệ con bằng sản phẩm nào?”<\/strong>, mà nên là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nếu một biến cố xảy ra với con, cha hoặc mẹ, điều gì trong cuộc sống gia đình sẽ bị ảnh hưởng nhiều nhất?<\/strong> Đó là điểm bắt đầu của Protection Discovery – Khám phá nhu cầu bảo vệ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/BV Gi Dinh Con Nho.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình có con nhỏ nên ưu tiên bảo vệ gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Trước tiên, hãy nhìn vào cấu trúc của gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không có một công thức bảo vệ giống nhau cho tất cả gia đình có con nhỏ. Một gia đình có hai nguồn thu nhập ổn định, không có khoản vay lớn và có quỹ dự phòng tốt sẽ có cấu trúc rủi ro khác với gia đình chỉ phụ thuộc vào một người tạo thu nhập chính.<\/span><\/p><p><span style=\"color:#006600;\">Trước khi lựa chọn bất kỳ giải pháp nào, gia đình nên xác định một số yếu tố cơ bản: con bao nhiêu tuổi, có bao nhiêu người phụ thuộc, ai đang tạo ra thu nhập chính, chi phí thiết yếu mỗi tháng là bao nhiêu, gia đình đang có khoản vay nào, quỹ dự phòng có thể duy trì cuộc sống trong bao lâu và hiện đã có những lớp bảo vệ nào. Từ những thông tin này, bức tranh bảo vệ bắt đầu trở nên rõ ràng hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Ưu tiên bảo vệ sức khỏe của con<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trẻ nhỏ có thể cần khám bệnh, điều trị hoặc nằm viện nhiều hơn trong một số giai đoạn phát triển. Những khoản chi riêng lẻ đôi khi không quá lớn, nhưng nếu xảy ra một vấn đề sức khỏe nghiêm trọng hoặc cần điều trị kéo dài, áp lực tài chính đối với gia đình có thể tăng đáng kể.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, cha mẹ nên hiểu rõ con đang có những lớp bảo vệ sức khỏe nào: bảo hiểm y tế, quyền lợi chăm sóc sức khỏe khác nếu có, khả năng tự chi trả của gia đình và những giải pháp bảo vệ bổ sung đang được cân nhắc.<\/span><\/p><p><span style=\"color:#006600;\">Điểm cần quan tâm không phải chỉ là “có bảo hiểm hay chưa”, mà là: <strong>Nếu con phải điều trị với một khoản chi phí lớn, gia đình phải tự chi trả bao nhiêu?<\/strong> Đó mới là khoảng trống cần được đánh giá.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Tai nạn là lớp rủi ro không nên bỏ qua<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trẻ em học hỏi thế giới bằng vận động: chạy, chơi, đi học, tham gia thể thao, du lịch và nhiều hoạt động khác. Tai nạn vì thế là một nhóm rủi ro cần được xem xét.<\/span><\/p><p><span style=\"color:#006600;\">Một sự cố có thể dẫn đến khám cấp cứu, điều trị, nằm viện hoặc phục hồi trong một khoảng thời gian nhất định. Ngoài chi phí trực tiếp cho trẻ, cha hoặc mẹ đôi khi phải nghỉ việc để chăm sóc, tạo thêm tác động đến thu nhập gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, khi đánh giá rủi ro tai nạn của trẻ, nên nhìn đồng thời: <strong>Tai nạn của con → Chi phí y tế → Thời gian chăm sóc → Ảnh hưởng thu nhập của cha mẹ.<\/strong> Cách nhìn này đầy đủ hơn việc chỉ tìm một sản phẩm có quyền lợi tai nạn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/10 lop baove Iprotect.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>4. Nhưng người cần được bảo vệ rất cao lại chính là người trụ cột<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm đặc biệt quan trọng đối với gia đình có con nhỏ.<\/span><\/p><p><span style=\"color:#006600;\">Một đứa trẻ có thể chưa tạo ra thu nhập, nhưng lại phụ thuộc gần như hoàn toàn vào thu nhập của cha mẹ. Vì vậy, rủi ro tài chính lớn của gia đình đôi khi không nằm ở bản thân đứa trẻ mà nằm ở <strong>khả năng tạo thu nhập của người đang nuôi dưỡng đứa trẻ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Hãy thử đặt một câu hỏi khó nhưng cần thiết: <strong>Nếu người tạo ra phần lớn thu nhập của gia đình không thể tiếp tục làm việc trong một thời gian dài, cuộc sống của con sẽ thay đổi như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tiền ăn ở, học phí, chăm sóc sức khỏe, khoản vay mua nhà và kế hoạch tương lai của con vẫn tiếp tục tồn tại. Vì vậy, bảo vệ con phải đi cùng với <strong>bảo vệ người trụ cột<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Bảo vệ thu nhập quan trọng không kém bảo vệ sức khỏe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có con nhỏ thường đang ở giai đoạn chi tiêu cao trong vòng đời tài chính. Chi phí nuôi con tăng dần, trong khi nhiều gia đình đồng thời đang trả tiền nhà, mua xe hoặc xây dựng tài sản.<\/span><\/p><p><span style=\"color:#006600;\">Nếu thu nhập bị gián đoạn, vấn đề không chỉ nằm ở một hóa đơn y tế.<\/span><\/p><p><span style=\"color:#006600;\">Hàng loạt nghĩa vụ vẫn tiếp tục: <strong>Chi phí sinh hoạt → Nhà ở → Học tập → Khoản vay → Chăm sóc con → Cha mẹ lớn tuổi → Các mục tiêu dài hạn.<\/strong> Do đó, gia đình nên xác định mức chi tiêu thiết yếu hàng tháng và mức độ phụ thuộc vào từng nguồn thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình có thu nhập 40 triệu đồng\/tháng nhưng 30 triệu đồng chi phí thiết yếu phụ thuộc vào một người tạo thu nhập chính, cấu trúc rủi ro sẽ khác rất nhiều so với gia đình có hai nguồn thu độc lập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Xây dựng quỹ dự phòng trước những biến động ngắn hạn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm không phải công cụ để xử lý mọi vấn đề tài chính.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình vẫn cần một lớp bảo vệ bằng chính nguồn lực của mình: <strong>quỹ dự phòng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Quỹ này có thể giúp xử lý những tình huống như thu nhập tạm thời giảm, chi phí y tế nhỏ, sửa chữa đột xuất hoặc các khoản phát sinh trong cuộc sống mà không phải phá vỡ kế hoạch tài chính dài hạn.<\/span><\/p><p><span style=\"color:#006600;\">Một câu hỏi Discovery rất hữu ích là: <strong>Nếu ngày mai một nguồn thu nhập dừng lại, gia đình có thể duy trì mức sống thiết yếu trong bao nhiêu tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Câu trả lời giúp gia đình đánh giá khả năng chống chịu tài chính của chính mình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Đừng quên những khoản vay và nghĩa vụ tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình trẻ thường đồng thời bước vào giai đoạn hình thành tài sản. Một căn hộ mua trả góp, khoản vay mua xe hoặc các nghĩa vụ tài chính dài hạn có thể chiếm tỷ trọng đáng kể trong thu nhập. Khi mọi thứ bình thường, khoản trả hàng tháng có thể nằm trong khả năng kiểm soát. Nhưng khi thu nhập của người trụ cột bị ảnh hưởng, khoản vay lại trở thành một áp lực lớn.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, khi xây dựng kế hoạch bảo vệ, cần ghi nhận ít nhất: <strong>Dư nợ hiện tại + khoản thanh toán hàng tháng + thời gian còn lại + người chịu trách nhiệm tạo nguồn tiền trả nợ.<\/strong> Đây là phần quan trọng của Family Protection Profile.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Học tập của con là một nghĩa vụ kéo dài hàng chục năm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với một đứa trẻ còn nhỏ, hành trình giáo dục phía trước có thể kéo dài 15–20 năm hoặc hơn. Điều đó khiến giáo dục trở thành một trong những nghĩa vụ tài chính dài hạn nhất của gia đình. Cha mẹ thường nghĩ đến việc tích lũy một khoản tiền cho đại học hoặc du học. Tuy nhiên, trước khi đặt mục tiêu tích lũy lớn, nên bảo vệ <strong>khả năng tiếp tục thực hiện kế hoạch đó<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một kế hoạch giáo dục có thể được nhìn dưới hai lớp:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 1 – Tích lũy:<\/strong> Gia đình đều đặn dành nguồn lực cho tương lai của con.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 2 – Bảo vệ:<\/strong> Nếu biến cố xảy ra với người đang tạo ra nguồn tiền đó, kế hoạch học tập của con vẫn có cơ hội tiếp tục. <\/span><\/p><p><span style=\"color:#006600;\">Hai lớp này bổ sung cho nhau chứ không thay thế nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Nhà ở cũng là một phần của sự an toàn của trẻ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với một gia đình có con nhỏ, căn nhà không đơn thuần là tài sản đầu tư. Đó là môi trường sống của trẻ.<\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình đang sở hữu căn hộ hoặc nhà phố có giá trị lớn, đặc biệt khi tài sản đang gắn với khoản vay dài hạn, nhà ở nên được đưa vào bức tranh bảo vệ tổng thể.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể xem xét các rủi ro liên quan đến cháy nổ, thiệt hại công trình, nội thất, tài sản bên trong và trách nhiệm phát sinh với người khác. Như vậy, Family Protection không chỉ bao gồm con người mà còn bao gồm <strong>môi trường và tài sản thiết yếu giúp gia đình duy trì cuộc sống<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Không nên bảo vệ tất cả mọi thứ ở cùng một mức<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một sai lầm dễ xảy ra là cố gắng mua thật nhiều lớp bảo hiểm để cảm thấy an tâm.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng nguồn lực tài chính của mỗi gia đình luôn hữu hạn.<\/span><\/p><p><span style=\"color:#006600;\">Cách tiếp cận hợp lý hơn là xếp hạng rủi ro dựa trên hai yếu tố: <strong>Khả năng xảy ra × Mức độ ảnh hưởng nếu xảy ra.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Những sự kiện có thể tự chi trả bằng quỹ dự phòng không nhất thiết cần được chuyển giao hoàn toàn. Ngược lại, những biến cố có xác suất không cao nhưng hậu quả tài chính quá lớn có thể cần được ưu tiên xem xét. Đây chính là tư duy quản trị rủi ro thay vì tư duy mua càng nhiều sản phẩm càng tốt.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Thứ tự ưu tiên tham khảo cho gia đình có con nhỏ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu cần một bản đồ đơn giản để bắt đầu, gia đình có thể lần lượt đánh giá: <strong>Sức khỏe của con → Tai nạn của con → Sức khỏe cha mẹ → Người trụ cột → Thu nhập → Quỹ dự phòng → Khoản vay\/nghĩa vụ tài chính → Nhà & tài sản → Học tập → Tương lai dài hạn của con.<\/strong> Thứ tự thực tế có thể thay đổi theo từng gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, một gia đình có con khỏe mạnh nhưng đang vay mua nhà lớn và phụ thuộc vào duy nhất một nguồn thu nhập có thể cần ưu tiên người trụ cột và thu nhập cao hơn. Ngược lại, gia đình có hai nguồn thu ổn định, ít nợ và quỹ dự phòng tốt có thể dành nhiều nguồn lực hơn cho sức khỏe và kế hoạch tương lai của trẻ. <\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, <strong>Protection Discovery phải đi trước Product Selection – khám phá nhu cầu phải đi trước lựa chọn sản phẩm.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Từ những câu hỏi riêng lẻ đến Family Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu mỗi nhu cầu được xem xét riêng lẻ, gia đình rất dễ có nhiều sản phẩm nhưng vẫn không biết mình đã được bảo vệ đầy đủ hay chưa. iProtect hướng tới một cách tiếp cận khác thông qua <strong>Family Protection Profile – Hồ sơ Bảo vệ Gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một hồ sơ cơ bản có thể bao gồm: <strong>Thành viên gia đình → Độ tuổi → Người phụ thuộc → Người trụ cột → Thu nhập → Chi phí thiết yếu → Quỹ dự phòng → Khoản vay → Nhà & tài sản → Lớp bảo vệ hiện có → Mục tiêu học tập → Mục tiêu tương lai → Khoảng trống bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi các yếu tố này được đặt cạnh nhau, người dùng có thể nhìn thấy bức tranh tổng thể thay vì từng hợp đồng riêng lẻ.<\/span><\/p><p><span style=\"color:#006600;\">Từ đó mới tiếp tục đến: <strong>Khám phá nhu cầu → Xác định rủi ro → Đánh giá khoảng trống → Xếp hạng ưu tiên → Tìm giải pháp → Tìm sản phẩm → Kết nối chuyên viên tư vấn.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/Family Protection Profile.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>Bảo vệ con bắt đầu từ việc bảo vệ cả hệ thống xung quanh con<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với cha mẹ, mong muốn bảo vệ con là điều rất tự nhiên. Nhưng một kế hoạch bảo vệ tốt không nên chỉ tập trung vào chính đứa trẻ.<\/span><\/p><p><span style=\"color:#006600;\">Con cần sức khỏe và sự an toàn hôm nay. Con cũng cần cha mẹ có đủ sức khỏe và khả năng tạo thu nhập. Con cần một mái nhà ổn định, một kế hoạch học tập có khả năng tiếp tục và một gia đình đủ khả năng vượt qua những biến cố lớn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi cuối cùng không nên chỉ là: <strong>“Tôi nên mua gì cho con?”<\/strong> Mà nên là: <strong>“Những điều gì đang giúp con tôi có một cuộc sống an toàn và một tương lai ổn định – và trong số đó, điều gì chưa được bảo vệ đủ?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là điểm bắt đầu để xây dựng một <strong>Family Protection Profile<\/strong> thực sự có ý nghĩa.<\/span><\/p>","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/service\/BV%20Gi%20Dinh%20Con%20Nho.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/service\/BV%20Gi%20Dinh%20Con%20Nho.png","tags":"gia đình có con nhỏ,bảo vệ con nhỏ,bảo vệ gia đình,iProtect,Protection Discovery,Family Protection,Family Protection Profile,bảo vệ trẻ em,sức khỏe trẻ em,người trụ cột,bảo vệ thu nhập,quỹ dự phòng,kế hoạch học tập cho con","count_view":0,"seo_name":"gia-dinh-co-con-nho-nen-uu-tien-bao-ve-gi","date_update":0,"date_created_format":"1787902429","meta_title":"10 lớp bảo vệ gia đình có con nhỏ nên xem xét","meta_desc":"Gia đình có con nhỏ nên ưu tiên bảo vệ gì? Không chỉ sức khỏe và tai nạn của trẻ, cha mẹ cần xem xét người trụ cột, thu nhập, quỹ dự phòng, khoản vay, nhà ở, học tập và tương lai của con. iProtect giúp nhận diện rủi ro, xếp hạng ưu tiên và từng bước xây d","meta_keyword":"gia đình có con nhỏ nên bảo vệ gì,gia đình có con nhỏ nên mua bảo hiểm gì,bảo hiểm cho gia đình có con nhỏ,bảo hiểm cho trẻ em,bảo vệ sức khỏe trẻ em,bảo vệ con cái,bảo vệ người trụ cột,bảo vệ thu nhập gia đình,quỹ dự phòng gia đình,kế hoạch tài chính cho","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/www.iprotect.vn\/gia-dinh-co-con-nho-nen-uu-tien-bao-ve-gi"}],"content_pagging":{"firstCurrentItem":12,"lastCurrentItem":24,"total":25,"limit":12,"currentPage":"2","total_page":3,"pages":[{"active":false,"disable":false,"type":"first","page":1,"url":"https:\/\/www.iprotect.vn\/kham-pha?keyword=thu nhập&page=1"},{"active":false,"disable":false,"type":"prev","page":1,"url":"https:\/\/www.iprotect.vn\/kham-pha?keyword=thu nhập&page=1"},{"active":false,"disable":false,"type":"page","page":1,"url":"https:\/\/www.iprotect.vn\/kham-pha?keyword=thu nhập&page=1"},{"active":true,"disable":false,"type":"page","page":2,"url":"javascript:void(0)"},{"active":false,"disable":false,"type":"page","page":3,"url":"https:\/\/www.iprotect.vn\/kham-pha?keyword=thu nhập&page=3"},{"active":false,"disable":false,"type":"next","page":3,"url":"https:\/\/www.iprotect.vn\/kham-pha?keyword=thu nhập&page=3"},{"active":false,"disable":false,"type":"last","page":3,"url":"https:\/\/www.iprotect.vn\/kham-pha?keyword=thu nhập&page=3"}]}},"widget_17132412":{"content_data":{"price_final":""}},"widget_17132417":{"content_data":{"content":"danh mục"}},"widget_17132426":{"content_data":{"content":"thống kê truy cập"}},"widget_17132420":{"content_data":{"content":"ĐĂNG KÝ nhận tin"}},"widget_17132421":{"content_data":{"content":"<p>Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích<\/p>\n"}},"widget_17132424":{"content_data":{"content":"Đăng ký"}},"widget_17132106":{"content_data":{"content":"liên hệ"}},"widget_17132112":{"content_data":{"content":"địa chỉ"}},"widget_17132118":{"content_data":{"content":"SỐ ĐIỆN THOẠI\n"}},"widget_17132124":{"content_data":{"content":"EMAIL"}},"widget_17132126":{"content_data":{"content":"KHÁM PHÁ RỦI RO"}},"widget_17132130":{"content_data":{"content":"danh mục GIẢI PHÁP"}},"widget_17132136":{"content_data":[{"id":546760,"name":"Giới thiệu","desc":"","content":"","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"gioi-thieu","date_update":0,"date_created_format":"0","meta_title":"Giới thiệu iProtect – Nền tảng Khám phá Bảo vệ","meta_desc":"iProtect.vn là Nền tảng Khám phá Bảo vệ – Protection Discovery Platform, giúp cá nhân, gia đình và doanh nghiệp bắt đầu từ nhu cầu thực tế, nhận diện rủi ro, Protection Gap và Protection Profile trước khi khám phá giải pháp, sản phẩm bảo hiểm, công ty bảo","meta_keyword":"iProtect, iProtect.vn, iProtect là gì, Protection Discovery, Protection Discovery Platform, nền tảng khám phá bảo vệ, khám phá bảo vệ, Protection Gap, khoảng trống bảo vệ, Protection Profile, hồ sơ bảo vệ, Risk Discovery, Solution Discovery, Insurance Dis","unique":32929,"index":0},{"id":546761,"name":"Điều Khoản Sử Dụng","desc":"","content":"","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-bao-hanh","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32930,"index":1},{"id":546762,"name":"Chính Sách Bảo Mật","desc":"","content":"","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-doi-tra","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32931,"index":2},{"id":546749,"name":"Liên hệ","desc":"","content":"","image_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/www.iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"lien-he","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":29309,"index":3}]},"title_page":"Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect","category_desc":"KHÁM PHÁ – Bắt đầu từ điều bạn muốn bảo vệ. Mỗi người, mỗi gia đình và mỗi doanh nghiệp đều có những điều quan trọng cần được bảo vệ, nhưng nhu cầu bảo vệ không giống nhau. Đó có thể là sức khỏe, con cái, nguồn thu nhập, người trụ cột, chiếc xe, ngôi nhà, tài sản hay hoạt động kinh doanh.\nKHÁM PHÁ trên iProtect được xây dựng để giúp người dùng bắt đầu từ một câu hỏi đơn giản: “Bạn muốn bảo vệ điều gì?”\nThay vì bắt đầu bằng việc lựa chọn một sản phẩm bảo hiểm, KHÁM PHÁ giúp người dùng từng bước nhận diện nhu cầu, hiểu những rủi ro có thể ảnh hưởng đến cuộc sống và tài chính, xác định những lớp bảo vệ đã có và những khoảng trống cần được xem xét.\nNội dung KHÁM PHÁ được tổ chức theo 7 nhóm nhu cầu chính: Tôi & Gia đình, Sức khỏe, Con cái, Thu nhập & Tài chính, Xe & Di chuyển, Nhà & Tài sản và Doanh nghiệp. Mỗi nhóm tiếp tục đi sâu vào những tình huống thực tế để người dùng dễ dàng tìm hiểu theo chính hoàn cảnh của mình.\nTừ quá trình khám phá, iProtect hướng tới xây dựng các Protection Profile – Hồ sơ Bảo vệ như Family Protection Profile, Health Protection Profile, Child Protection Profile, Income Protection Profile, Car Protection Profile, Home Protection Profile và Business Protection Profile.\nCác hồ sơ này giúp hệ thống hóa nhu cầu và tạo nền tảng để người dùng tiếp tục tìm hiểu giải pháp, sản phẩm, thương hiệu bảo hiểm và chuyên viên tư vấn phù hợp.\nKHÁM PHÁ không bắt đầu từ câu hỏi “Bạn muốn mua bảo hiểm nào?” mà bắt đầu từ câu hỏi “Bạn muốn bảo vệ điều gì?”.\nĐó cũng là cách iProtect hướng tới một hành trình mới: Khám phá nhu cầu → Hiểu rủi ro → Xây dựng hồ sơ bảo vệ → Tìm giải pháp → Kết nối tư vấn phù hợp."}