“Kiếm củi ba năm, thiêu một giờ”: Vì sao một giao dịch có thể cuốn đi thành quả nhiều năm?
Có những khoản tiền được tích lũy bằng hàng nghìn ngày đi làm, những lần hoãn mua sắm và những năm tháng chắt chiu vì con cái. Đến khi có vài trăm triệu đồng, người ta hy vọng một khoản đầu tư bất động sản sẽ giúp gia đình tiến nhanh hơn.
Nhưng nếu giao dịch ấy đi kèm khoản vay quá lớn, kết quả có thể đảo ngược: tiền tiết kiệm hết dần, thu nhập hằng tháng chuyển sang trả ngân hàng, rồi gia đình phải tính bán tài sản chỉ để thoát nợ.
“Kiếm củi ba năm, thiêu một giờ” nhắc chúng ta về sự chênh lệch giữa thời gian tạo dựng và tốc độ mất mát. Trong bất động sản, “một giờ” có thể là lúc ký một cam kết tài chính mà hậu quả kéo dài nhiều năm.
1. Khi vài trăm triệu đồng mở cánh cửa đến căn nhà vài tỷ
Trong giai đoạn 2021–2022, khi dịch bệnh và quá trình mở cửa đan xen, thị trường xuất hiện nhiều chính sách bán hàng giảm số tiền phải thanh toán ban đầu: hỗ trợ lãi suất, ân hạn gốc và thanh toán theo tiến độ.
Báo Thanh Niên đầu năm 2021 ghi nhận các chương trình hỗ trợ lãi suất 0% trong hai năm, tỷ lệ vay tới 80% và những lời chào mua nhà chỉ cần bỏ ra khoảng 200 triệu đồng ban đầu. thanhnien.vn
Những chương trình này có thể giúp người mua phân bổ vốn. Rủi ro xuất hiện khi người mua xem khoảng thời gian chưa phải trả lãi là bằng chứng rằng mình đủ khả năng sở hữu tài sản lâu dài.
Vào được hợp đồng không đồng nghĩa với đủ sức đi hết hợp đồng.
Cần hiểu đúng con số: căn nhà 3 tỷ đồng với khoản vay bằng 80% giá mua vẫn cần 600 triệu đồng vốn đối ứng, chưa kể chi phí khác; căn nhà 4 tỷ cần 800 triệu đồng. Khoản 200–500 triệu có thể chỉ là phần đóng ban đầu, phần còn lại đến hạn sau hoặc được huy động từ nguồn khác. Nếu vay thêm bằng tài sản khác để tài trợ gần toàn bộ giá mua, người mua còn đưa tài sản đã tích lũy trước đó vào rủi ro. Khả năng vay thực tế phụ thuộc thẩm định và điều kiện của bên cho vay.
2. “Lướt kiếm vài trăm triệu, cùng lắm bán thu hồi vốn”
Tình huống dưới đây được tổng hợp để minh họa từ bối cảnh thị trường và nội dung người đọc cung cấp; không phải hồ sơ của một gia đình đã được xác minh.
Cuối năm 2021, một gia đình có 500 triệu đồng tiết kiệm quyết định mua căn hộ giá 3 tỷ đồng. Phương án tài trợ gồm 600 triệu đồng vốn đối ứng — phải bổ sung thêm 100 triệu đồng — và khoản vay dự kiến 2,4 tỷ đồng.
Trong thời gian được hỗ trợ lãi và ân hạn gốc theo hợp đồng, áp lực trước mắt có vẻ chưa lớn. Gia đình tính rằng trước hoặc khi nhận nhà, chỉ cần bán chênh 200–300 triệu đồng là đã có khoản lời đáng kể.
Kịch bản xấu nhất trong suy nghĩ của họ là: “Không có lời thì bán bằng giá mua, thu hồi vốn.”
Nhưng phương án ấy ngầm giả định rằng:
Không giả định nào trong số đó tự động được bảo đảm.
3. Đến kỳ bàn giao, kế hoạch ngắn hạn biến thành khoản nợ dài hạn
Sang năm 2023, theo tiến độ giả định của giao dịch, căn hộ đến kỳ bàn giao và dư nợ đã lên 2,4 tỷ đồng. Trên thực tế, ngân hàng có thể giải ngân từng đợt trước đó; thời điểm và mức dư nợ phải xem hồ sơ cụ thể.
Gia đình rao bán nhưng không tìm được khách ở giá mong muốn. Đúng lúc đó, thời gian hỗ trợ lãi kết thúc hoặc sắp kết thúc.
Báo chí năm 2023 đã ghi nhận người mua mắc kẹt khi ưu đãi hết hạn hoặc chủ đầu tư ngừng hỗ trợ, trong bối cảnh lãi vay tăng từ cuối năm 2022 và giao dịch khó khăn. batdongsan.baoxaydung.vn
Với dư nợ 2,4 tỷ đồng, riêng tiền lãi có thể được minh họa như sau:
Lãi suất giả định | Tiền lãi bình quân tháng, chưa trả gốc |
|---|---|
| 10%/năm | 20 triệu đồng |
| 12%/năm | 24 triệu đồng |
| 14%/năm | 28 triệu đồng |
Phép tính trên dư nợ không đổi. Khoản phải trả thực tế phụ thuộc lịch trả nợ, số ngày tính lãi và điều khoản hợp đồng.
Nếu phải trả cả gốc, số tiền đến hạn còn cao hơn. Mỗi tháng chờ bán bắt đầu trở thành một khoản chi mà kế hoạch lướt sóng ban đầu chưa chuẩn bị đủ.
4. Làm nội thất, cho thuê và chờ thêm
Không bán được, gia đình tính bỏ thêm tiền làm nội thất để cho thuê: “Cố giữ hai, ba năm, lấy tiền thuê phụ tiền lãi rồi chờ giá phục hồi.” Đây có thể là phương án phù hợp nếu nhu cầu thuê và nguồn lực tài chính được kiểm chứng. Nhưng tiền thuê cần được đặt cạnh toàn bộ chi phí.
Giả sử gia đình bỏ thêm 180 triệu đồng làm nội thất. Tiền thuê thực nhận bình quân sau thời gian trống và chi phí vận hành là 8 triệu đồng/tháng, còn tiền lãi 24 triệu đồng/tháng.
Gia đình vẫn phải bù 16 triệu đồng mỗi tháng, chưa tính khoản trả gốc đến hạn.
Có người thuê không có nghĩa tài sản tự trả được nợ.
Tiền nội thất cũng chưa chắc thu hồi đầy đủ khi bán. Một phần có thể hao mòn; một phần không phù hợp nhu cầu người mua tiếp theo.
Hai, ba năm chờ đợi có thể đem lại cơ hội phục hồi ở một số tài sản. Với tài sản khác, thời gian chờ tiếp tục làm chi phí tăng thêm. Muốn biết mình thuộc trường hợp nào, cần tính lại bằng dữ liệu hiện tại.
5. Năm 2026: khoản vay cũ có thể chịu áp lực mới
Không nên hiểu rằng lãi suất mọi khoản vay đều tăng liên tục từ 2023 đến 2026, hoặc mọi người mua giai đoạn 2021–2022 đều thua lỗ. Giá và lãi suất phân hóa theo thời điểm, địa bàn, sản phẩm và hợp đồng.
Tuy vậy, rủi ro sau ưu đãi vẫn hiện hữu. Ngày 11/11/2026, Dân trí phản ánh một khách hàng có dư nợ khoảng 2,2 tỷ đồng, hết thời gian ưu đãi và được thông báo lãi suất chuyển từ khoảng 7,5% lên 12,7%/năm. Người vay phải cân nhắc bán tài sản trong lúc giao dịch khó khăn. Đây là trường hợp riêng, không phải mức lãi chung cho mọi ngân hàng. Báo Dân trí
Với gia đình trong tình huống minh họa, áp lực lúc này còn gồm chi phí nuôi con, sức khỏe và nguồn thu không tăng tương ứng.
Câu hỏi dần chuyển từ: “Bán được lời bao nhiêu?” sang: “Bán xong có trả hết nợ không?”
6. Giá giảm 20%, vì sao có thể mất hết vốn đối ứng?
Xét căn hộ mua 3 tỷ đồng:
Khoản mục | Số tiền |
|---|---|
| Vốn đối ứng | 600 triệu đồng |
| Dư nợ còn lại, giả định chưa giảm | 2,4 tỷ đồng |
| Giá bán giảm 20% so với giá mua | 2,4 tỷ đồng |
| Tiền còn lại sau trả dư nợ, trước chi phí | 0 đồng |
Toàn bộ 600 triệu đồng vốn đối ứng đã bị phần giảm giá hấp thụ.
Đó là cách vốn vay khuếch đại tổn thất: giá tài sản giảm 20% có thể tương đương mất 100% vốn đối ứng ban đầu nếu tỷ lệ vay là 80% và dư nợ chưa giảm.
Nếu giá bán chỉ còn 2,1 tỷ đồng, tương đương giảm 30%, tiền bán còn thiếu 300 triệu đồng so với dư nợ 2,4 tỷ đồng, chưa kể chi phí. Người vay phải tính nguồn bù và làm việc với bên cho vay về phương án xử lý.
Cần tránh tính trùng: “mất vốn đối ứng 20%” và “giá giảm 20%” trong ví dụ đầu là cùng một tổn thất, không phải hai khoản riêng để cộng lại.
7. Tổng tổn thất 30–45% giá mua có thể hình thành ra sao?
Dưới đây là kịch bản minh họa cho hai năm tự trả lãi, với dư nợ bình quân giả định 2,4 tỷ đồng và lãi bình quân 12%/năm:
Khoản mục | Số tiền |
|---|---|
| Lỗ giá bán: mua 3 tỷ, bán 2,4 tỷ | 600 triệu đồng |
| Nội thất đã chi, giả định không thu hồi riêng ngoài giá bán | 180 triệu đồng |
| Lãi vay trong 24 tháng | 576 triệu đồng |
| Phí quản lý, sửa chữa và giao dịch giả định | 60 triệu đồng |
| Trừ tiền thuê thực thu sau thời gian trống, trước các chi phí đã liệt kê | −240 triệu đồng |
| Tổng tổn thất | 1,176 tỷ đồng |
| Tỷ lệ trên giá mua ban đầu | 39,2% |
Lãi thực trả, tiền thuê, mức giảm giá và giá trị nội thất thu hồi khác đi thì tổn thất thay đổi. Đặc biệt, tiền gốc đã trả ngân hàng không tự động là khoản lỗ, bởi nó làm giảm dư nợ. Nếu đã trả gốc trong thời gian giữ nhà, phải cập nhật dư nợ và tiền còn lại sau bán, không cộng tiền gốc lần nữa vào chi phí.
Gia đình có thể mất 600 triệu đồng vốn đối ứng, rồi mất thêm tiền từ thu nhập những năm tiếp theo để trả lãi và giữ tài sản. Vì vậy, tổn thất cuối cùng có thể vượt xa số tiền tiết kiệm ban đầu.
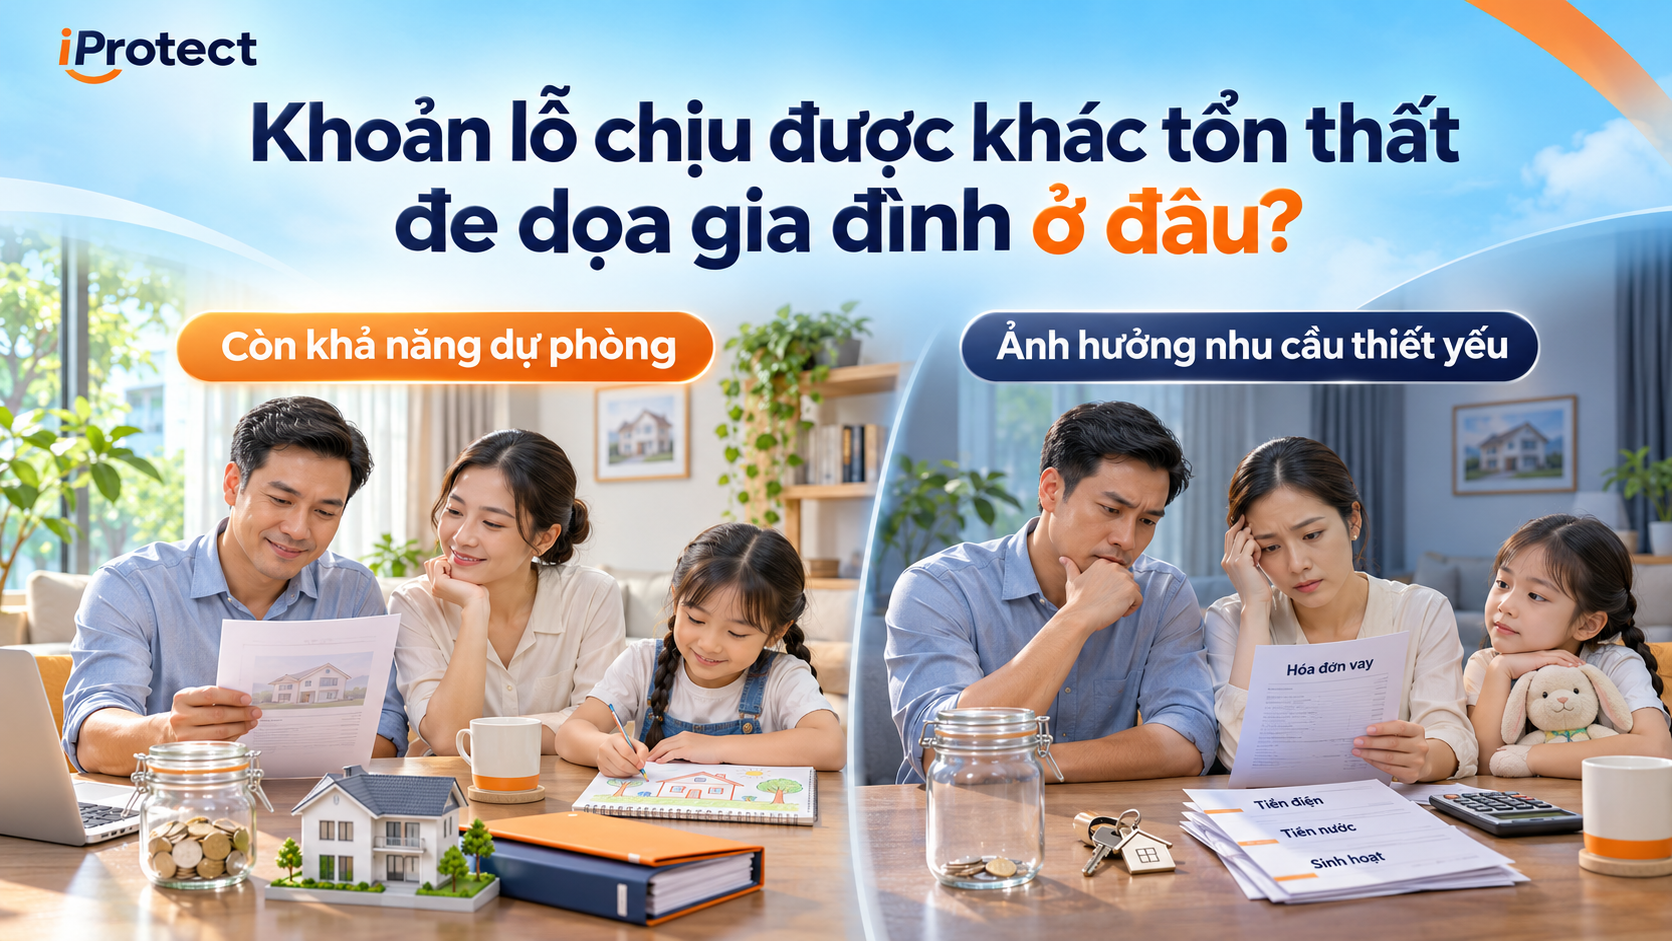
8. Khoản lỗ chịu được khác tổn thất đe dọa gia đình ở đâu?
Khoản lỗ còn trong khả năng chịu đựng | Tổn thất đe dọa nền tài chính gia đình |
|---|---|
| Có nguồn tiền hấp thụ tổn thất | Phải vay mới để duy trì khoản vay cũ |
| Vẫn đủ tiền cho nhu cầu thiết yếu | Tiền học, y tế, sinh hoạt bị thiếu hụt |
| Còn dự phòng và thời gian điều chỉnh | Cạn tiền trước khi bán được tài sản |
| Không buộc phải đưa nơi ở thiết yếu vào rủi ro | Phải tính bán hoặc thế chấp thêm nhà đang ở |
| Có khả năng phục hồi từ nguồn thu | Nghĩa vụ nợ vượt năng lực tạo thu nhập |
Không có một tỷ lệ lỗ duy nhất áp dụng cho mọi gia đình. Cùng mất 300 triệu đồng, một người vẫn giữ được dự phòng; người khác có thể mất toàn bộ vốn và còn nghĩa vụ nợ.
Điều cần đánh giá là sau khoản lỗ, gia đình còn sống ổn định, thực hiện được nghĩa vụ và có khả năng phục hồi hay không.
9. Khi chỉ mong bán hết để thoát nợ
Trong hoàn cảnh căng thẳng, bán tài sản, chuyển chỗ ở hoặc trở về quê có thể trở thành lựa chọn thực tế. Những quyết định ấy cần được nhìn nhận với sự tôn trọng.
Điều quan trọng là tính rõ:
Nếu đã thấy dấu hiệu không trả được đúng hạn, cần trao đổi sớm với bên cho vay và rà soát phương án cùng người có chuyên môn phù hợp. Việc hỗ trợ hoặc điều chỉnh nghĩa vụ phụ thuộc điều kiện cụ thể và thỏa thuận.
Tiếp tục giữ hay bán đều có chi phí. Quyết định cần dựa trên nguồn lực còn lại và triển vọng có căn cứ, thay vì chỉ vì tiếc số tiền đã bỏ ra.
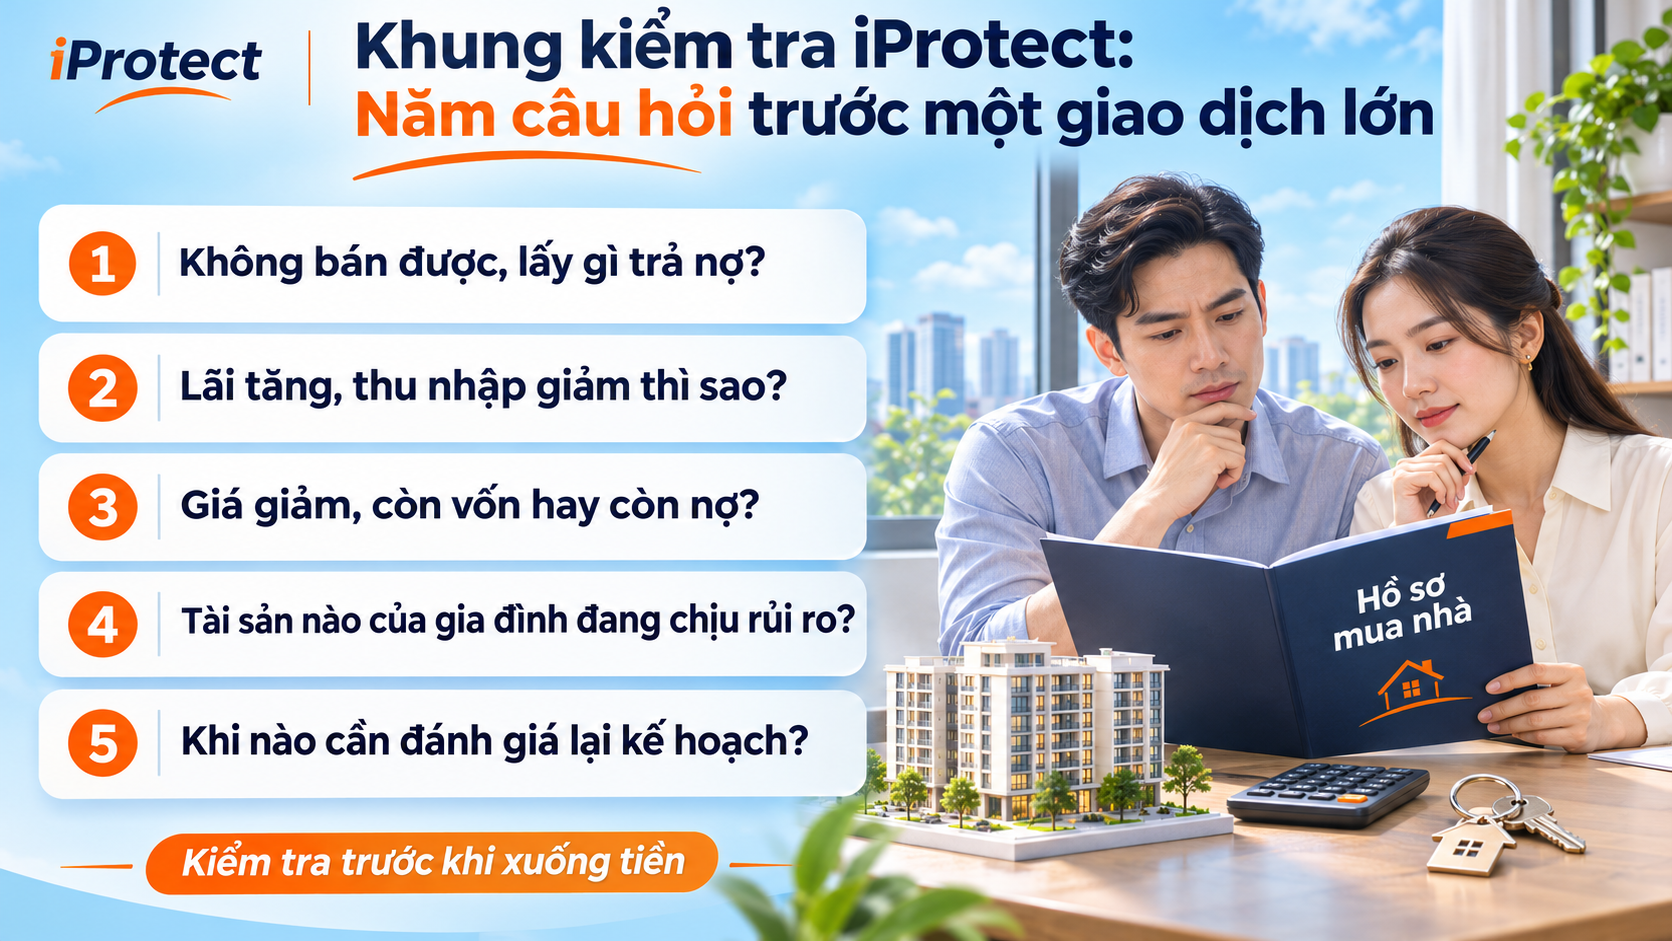
10. Khung kiểm tra iProtect: Năm câu hỏi trước một giao dịch lớn
Khung câu hỏi giúp nhận diện phần còn thiếu để kiểm tra thêm; không phải chứng nhận khoản đầu tư an toàn.
Giữ được khả năng làm lại cũng là một thành quả
Một giao dịch không thành chưa nhất thiết xóa bỏ cả cuộc đời. Nhưng khoản đầu tư vượt giới hạn chịu đựng có thể lấy đi tài sản, thời gian và nhiều lựa chọn của gia đình.
Bài học của “Kiếm củi ba năm, thiêu một giờ” là đặt sự cẩn trọng trước những cam kết lớn: hiểu số tiền có thể mất, nguồn trả nợ và những điều cần giữ lại để gia đình tiếp tục sống, làm việc và phục hồi.
Trước khi hỏi một giao dịch có thể giúp mình kiếm bao nhiêu, hãy hỏi nếu sai, gia đình sẽ phải đánh đổi những gì.
iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.

