Không nỡ từ chối người thân: Khi cho mượn tiền, đứng tên vay và bảo lãnh vượt khả năng
“Mất lòng trước, được lòng sau” — nói rõ giới hạn trước khi giúp có thể khó xử một lúc, nhưng giúp cả hai tránh những nghĩa vụ và tổn thương kéo dài.
“Em chỉ cần anh đứng tên giúp. Tiền em tự trả, không ảnh hưởng gì đến anh đâu.”
Người em đang cần vốn làm ăn. Người anh có công việc ổn định, hồ sơ vay thuận lợi hơn. Nghĩ mình chỉ hỗ trợ thủ tục, anh đồng ý ký. Những tháng đầu, tiền trả nợ vẫn được chuyển đúng hẹn. Đến khi việc kinh doanh khó khăn, người em bắt đầu chậm chuyển. Trong khi đó, khoản vay vẫn đến hạn, người anh còn phải trả tiền nhà, lo học phí cho con và chăm sóc cha mẹ.
Một lời nhờ vả trong gia đình đã trở thành nghĩa vụ tài chính mà người giúp chưa từng chuẩn bị. Đây là tình huống minh họa, không phải một vụ việc cụ thể.
Điều đáng suy nghĩ không nằm ở việc có nên giúp người thân hay không. Đó là mình đang giúp bằng phần tiền có thể dành ra, hay đang nhận một nghĩa vụ có thể vượt quá sức chịu đựng của cả gia đình?
1. Vì sao lời nhờ của người thân lại khó từ chối?
Với người ngoài, mình có thể hỏi kỹ thu nhập, khoản nợ và kế hoạch trả tiền. Nhưng với anh chị em, bạn thân hoặc con cái, những câu hỏi ấy đôi khi trở nên khó nói.
Có lúc người nhờ không hề gây sức ép. Chính người giúp tự thấy áy náy: mình đang có nhà, có lương, còn người thân đang khó khăn; từ chối có vẻ quá lạnh lùng.
Áp lực tình cảm dễ khiến ta bỏ qua ba câu hỏi:
Sự thân thiết giúp mình hiểu một người, nhưng không bảo đảm công việc của họ luôn thuận lợi hoặc họ luôn có khả năng trả nợ.
Một người có thể thật lòng muốn trả, rồi mất việc, bị bệnh, bị khách hàng nợ tiền hoặc kinh doanh thua lỗ. Rủi ro vẫn xuất hiện mà không cần có ai cố ý phản bội.
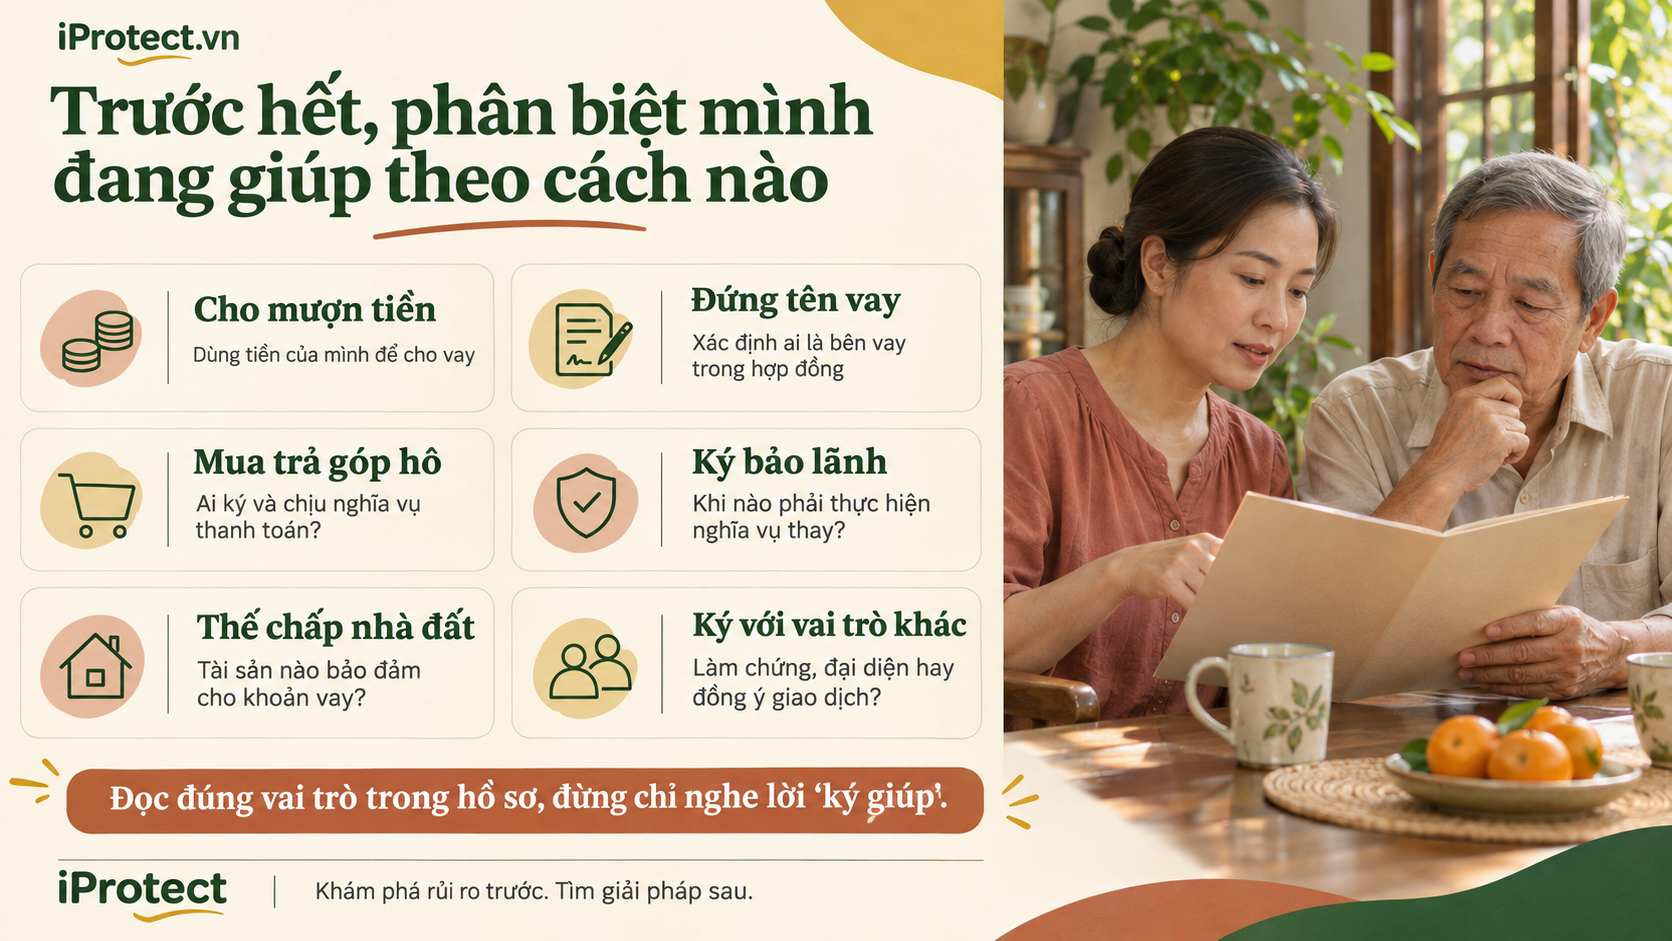
2. Trước hết, phân biệt mình đang giúp theo cách nào
Những câu như “cho mượn tên”, “ký giúp”, “cho mượn sổ” là cách nói trong đời sống. Khi xảy ra tranh chấp, cần xem vai trò và nội dung trong hồ sơ thực tế.
Cách giúp thường gặp | Điều cần làm rõ trước khi đồng ý |
|---|---|
| Cho người thân vay tiền của mình | Số tiền, thời hạn, nguồn trả và ảnh hưởng nếu chậm hoặc không thu hồi |
| Đứng tên vay rồi giao tiền cho người thân | Ai là bên vay trong hợp đồng, ai có nghĩa vụ với bên cho vay |
| Đứng tên mua trả góp cho bạn | Ai ký hợp đồng tín dụng, lịch trả và trách nhiệm khi bạn ngừng chuyển tiền |
| Ký bảo lãnh | Điều kiện phải thực hiện thay, phạm vi nghĩa vụ và thời điểm chấm dứt |
| Dùng nhà đất bảo đảm khoản vay của người khác | Tài sản nào có thể bị xử lý, bảo đảm cho khoản nào, có ký thêm nghĩa vụ khác không |
| Ký với tư cách người làm chứng, người đại diện hoặc người đồng ý giao dịch | Vai trò cụ thể; không suy đoán trách nhiệm chỉ từ việc có chữ ký |
Không phải mọi chữ ký đều tạo cùng một nghĩa vụ. Nhưng cũng không thể dựa vào lời “chỉ ký cho đủ hồ sơ” để kết luận mình không có trách nhiệm.
✅ Cho vay tiền: Người thân vẫn cần một thỏa thuận rõ ràng
Theo Điều 463 và Điều 466 Bộ luật Dân sự 2015, quan hệ vay làm phát sinh nghĩa vụ hoàn trả; bên vay tiền phải trả đủ khi đến hạn theo quy định và thỏa thuận. Quan hệ họ hàng không tự loại bỏ nghĩa vụ này. pbgdpl.tuyenquang.gov.vn
Viết lại số tiền, thời hạn và cách trả không có nghĩa là nghi ngờ người thân. Đó còn là cách tránh mỗi người nhớ một kiểu: người cho vay nghĩ ba tháng, người nhận lại hiểu “khi nào làm ăn được thì trả”.
✅ Đứng tên vay: Thỏa thuận riêng không tự chuyển nghĩa vụ
Nếu mình là bên vay trong hợp đồng có hiệu lực, về nguyên tắc mình phải thực hiện nghĩa vụ với bên cho vay. Việc giao tiền cho người thân sử dụng không tự làm họ trở thành người thay thế mình trong hợp đồng. vbpl.moj.gov.vn
Giấy cam kết “tôi nhận tiền và tự chịu trách nhiệm trả” có thể là chứng cứ trong quan hệ giữa hai người. Nó không tự giải phóng người đứng tên khỏi nghĩa vụ với bên cho vay; việc chuyển giao nghĩa vụ cần đáp ứng điều kiện pháp luật, trong đó có sự đồng ý của bên có quyền theo Điều 370 Bộ luật Dân sự. wipo.int
Cũng không nên khai sai người sử dụng vốn hoặc mục đích vay để hồ sơ được duyệt. Ngân hàng Nhà nước đã giải thích: tổ chức tín dụng có quyền thu hồi nợ trước hạn theo thỏa thuận khi phát hiện thông tin sai sự thật hoặc vi phạm thỏa thuận cho vay, hợp đồng bảo đảm. chinhsachonline.chinhphu.vn
3. Bảo lãnh không phải là xác nhận “người này đáng tin”
Một người có thể nghĩ mình chỉ ký để ngân hàng yên tâm về nhân thân của người vay. Nhưng bảo lãnh là một cam kết thực hiện nghĩa vụ.
Theo Điều 335–336 Bộ luật Dân sự, bên bảo lãnh cam kết thực hiện thay khi nghĩa vụ đến hạn không được thực hiện hoặc thực hiện không đúng; có thể thỏa thuận chỉ thực hiện thay khi bên được bảo lãnh không có khả năng thực hiện. Phạm vi có thể là một phần hoặc toàn bộ, bao gồm những khoản ngoài nợ gốc nếu không có thỏa thuận khác. luatvietnam.vn
Vì vậy, trước khi ký cần hỏi cụ thể:
Đừng mặc định bên cho vay luôn phải kiện người vay, xử lý hết tài sản của họ rồi mới được yêu cầu người bảo lãnh. Điều 339 quy định quyền yêu cầu thực hiện bảo lãnh khi nghĩa vụ không được thực hiện đúng, có tính đến thỏa thuận của các bên. thuvienphapluat.vn
Người thực hiện bảo lãnh có quyền yêu cầu người được bảo lãnh hoàn trả trong phạm vi đã thực hiện, trừ thỏa thuận khác. Nhưng quyền yêu cầu hoàn trả và khả năng thực sự thu được tiền là hai việc khác nhau. thuvienphapluat.vn
4. “Cho mượn sổ thế chấp”: Rủi ro nằm ở nhà đất phía sau cuốn sổ
“Bố mẹ cho con mượn sổ vài tháng. Con trả xong là lấy về.”
Cách nói này dễ khiến gia đình nghĩ mình chỉ giao một loại giấy tờ. Nếu đã xác lập thế chấp hợp pháp, điều liên quan là quyền đối với nhà đất dùng để bảo đảm.
Khoản 3 Điều 4 Nghị định 21/2021/NĐ-CP xác định trường hợp chủ sở hữu dùng tài sản bảo đảm nghĩa vụ của người khác được áp dụng quy định về cầm cố, thế chấp. Đây cần được phân biệt với bảo lãnh. hethongphapluat.com
Chỉ thế chấp tài sản cho khoản vay của người khác không tự đồng nghĩa với nhận mọi nghĩa vụ nợ của họ. Tuy nhiên, phải kiểm tra mình có đồng thời ký bảo lãnh, đồng vay hoặc cam kết thanh toán riêng hay không. Phạm vi rủi ro phụ thuộc toàn bộ hồ sơ, không chỉ tên của một hợp đồng.
Khi phát sinh căn cứ xử lý theo Điều 299 Bộ luật Dân sự, tài sản bảo đảm có thể bị xử lý theo thỏa thuận và quy định pháp luật. Vì vậy, người không trực tiếp nhận tiền vẫn có thể đối diện nguy cơ mất tài sản đã dùng bảo đảm. wipo.int
Cần đặc biệt đọc các điều khoản về:
Chỉ giao bản gốc giấy chứng nhận không tự hoàn tất một giao dịch thế chấp hợp pháp. Dù vậy, cũng không nên giao giấy tờ, ký giấy trắng hay ký ủy quyền rộng vì tin rằng “chưa nhận tiền thì không sao”.
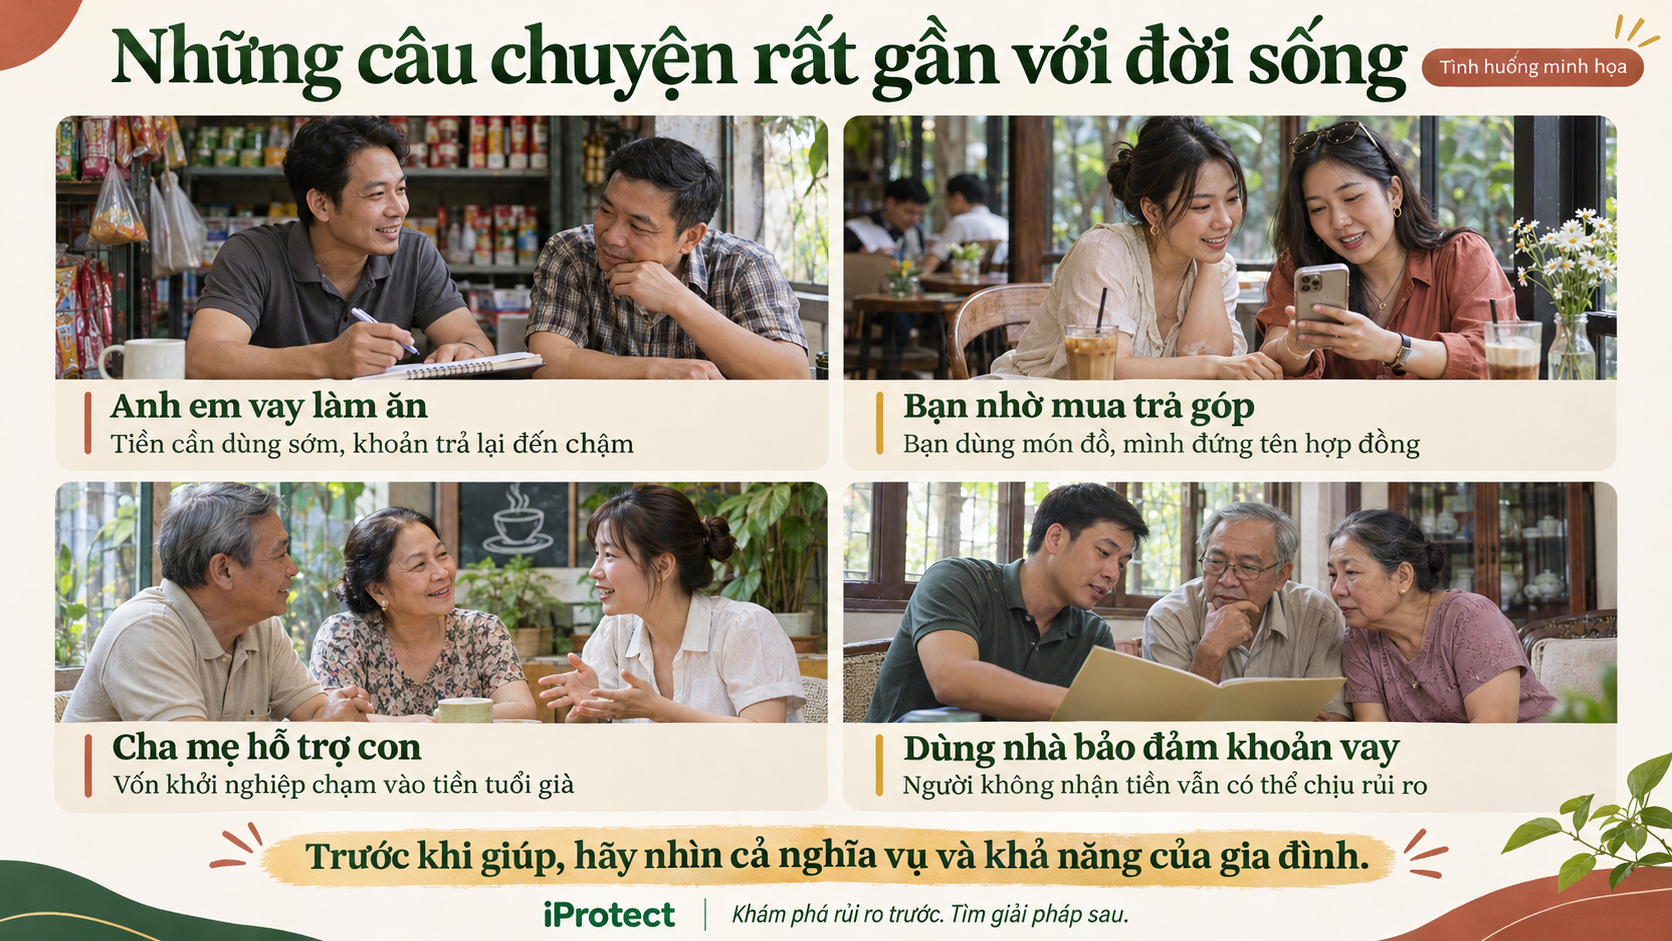
5. Những câu chuyện rất gần với đời sống
Các tình huống dưới đây là minh họa để nhận diện rủi ro.
✅ Anh chị em vay làm ăn: Khoản tiền ba tháng trở thành khoản chờ không biết đến bao giờ
Người anh cho em vay 150 triệu đồng để nhập hàng, dự kiến bán xong sẽ trả. Đây cũng là tiền gia đình anh chuẩn bị sửa nhà và đóng học phí.
Hàng bán chậm, người em xin kéo dài. Người anh ngại hỏi vì sợ em áp lực, đến lúc cần tiền lại phải đi vay.
Sai lệch nằm ở chỗ: tiền có lịch sử dụng chắc chắn được đưa vào một kế hoạch có ngày thu tiền chưa chắc chắn.
Câu hỏi cần hỏi trước không chỉ là “em có trả không?”, mà còn là: “Nếu sáu tháng chưa trả được, gia đình anh xoay bằng nguồn nào?”
✅ Bạn nhờ mua điện thoại trả góp: Món đồ ở chỗ bạn, lịch trả ở phía mình
Bạn cần điện thoại để làm việc, nhờ đứng tên vì hồ sơ thuận lợi hơn. Ban đầu bạn chuyển đều, sau đó mất việc.
Người đứng tên không sử dụng điện thoại nhưng vẫn phải xử lý hợp đồng mình đã ký. Việc thu hồi hoặc bán lại máy có thể không đủ giải quyết số tiền còn phải trả.
Trước khi đồng ý, cần tự hỏi: Nếu bạn dừng chuyển từ kỳ sau, mình có sẵn sàng trả toàn bộ phần còn lại không?
✅ Cha mẹ hỗ trợ con khởi nghiệp: Tiền tuổi già trở thành vốn chịu rủi ro
Con muốn mở quán, cha mẹ rút khoản tích lũy nhiều năm để giúp. Quán chưa hòa vốn lại cần thêm tiền thuê mặt bằng, lương nhân viên và nhập hàng. Lần đầu cha mẹ giúp vì thương con. Lần sau giúp vì sợ khoản trước mất hết.
Vấn đề không phải cha mẹ không nên hỗ trợ. Cần phân biệt tiền có thể dành cho con với khoản duy trì sinh hoạt, chăm sóc sức khỏe và những nhu cầu đã biết của tuổi già.
Nếu kế hoạch chỉ tồn tại khi cha mẹ tiếp tục bổ sung tiền, cần xem lại mô hình thay vì mặc định gia đình phải cứu tiếp.
✅ Nhà của bố mẹ bảo đảm khoản vay kinh doanh: Người hưởng lợi và người chịu rủi ro khác nhau
Con điều hành công việc, quyết định nhập hàng và sử dụng tiền. Bố mẹ không theo dõi dòng tiền, nhưng nhà ở của mình lại dùng bảo đảm.
Sự bất cân xứng xuất hiện: người có thể mất chỗ ở không kiểm soát những quyết định dẫn đến rủi ro ấy. Bởi vậy, câu “con sẽ lo hết” cần được thay bằng hồ sơ cụ thể, giới hạn cụ thể và phương án khi kinh doanh không thuận lợi.
✅ Một người âm thầm giúp, cả gia đình cùng chịu
Người chồng cho anh trai vay khoản tiền chung nhưng không nói với vợ. Khi gia đình cần tiền, tranh cãi không chỉ xoay quanh khả năng thu hồi mà còn là cảm giác bị loại khỏi quyết định.
Về pháp lý, Điều 35 Luật Hôn nhân và gia đình quy định việc định đoạt tài sản chung phải có thỏa thuận bằng văn bản trong các trường hợp như bất động sản, động sản phải đăng ký quyền sở hữu hoặc tài sản là nguồn thu nhập chủ yếu. Nghĩa vụ chung, riêng còn phải xác định theo tính chất giao dịch và quy định liên quan; không thể kết luận mọi khoản nợ một người ký đều là nợ chung. hethongphapluat.com
Về đời sống, một khoản hỗ trợ có thể hợp với mong muốn của mình nhưng vượt quá giới hạn mà người cùng tài chính chấp nhận.
6. Tình cảm không thay thế được khả năng trả tiền
Có ba điều cần đánh giá riêng:
Một người rất có trách nhiệm vẫn có thể không xoay được tiền. Người từng trả đúng nhiều lần vẫn có thể gặp biến cố trong lần tiếp theo.
Bởi vậy, “người này tốt” là thông tin có giá trị về quan hệ, nhưng chưa đủ để xác định một khoản vay phù hợp.
Cũng không nên tự trấn an: “Có giấy tờ thì cùng lắm đi kiện.” Tranh chấp có thể mất thời gian, chi phí và sức lực; trong lúc đó, tiền sinh hoạt và khoản trả nợ của mình vẫn đến hạn.
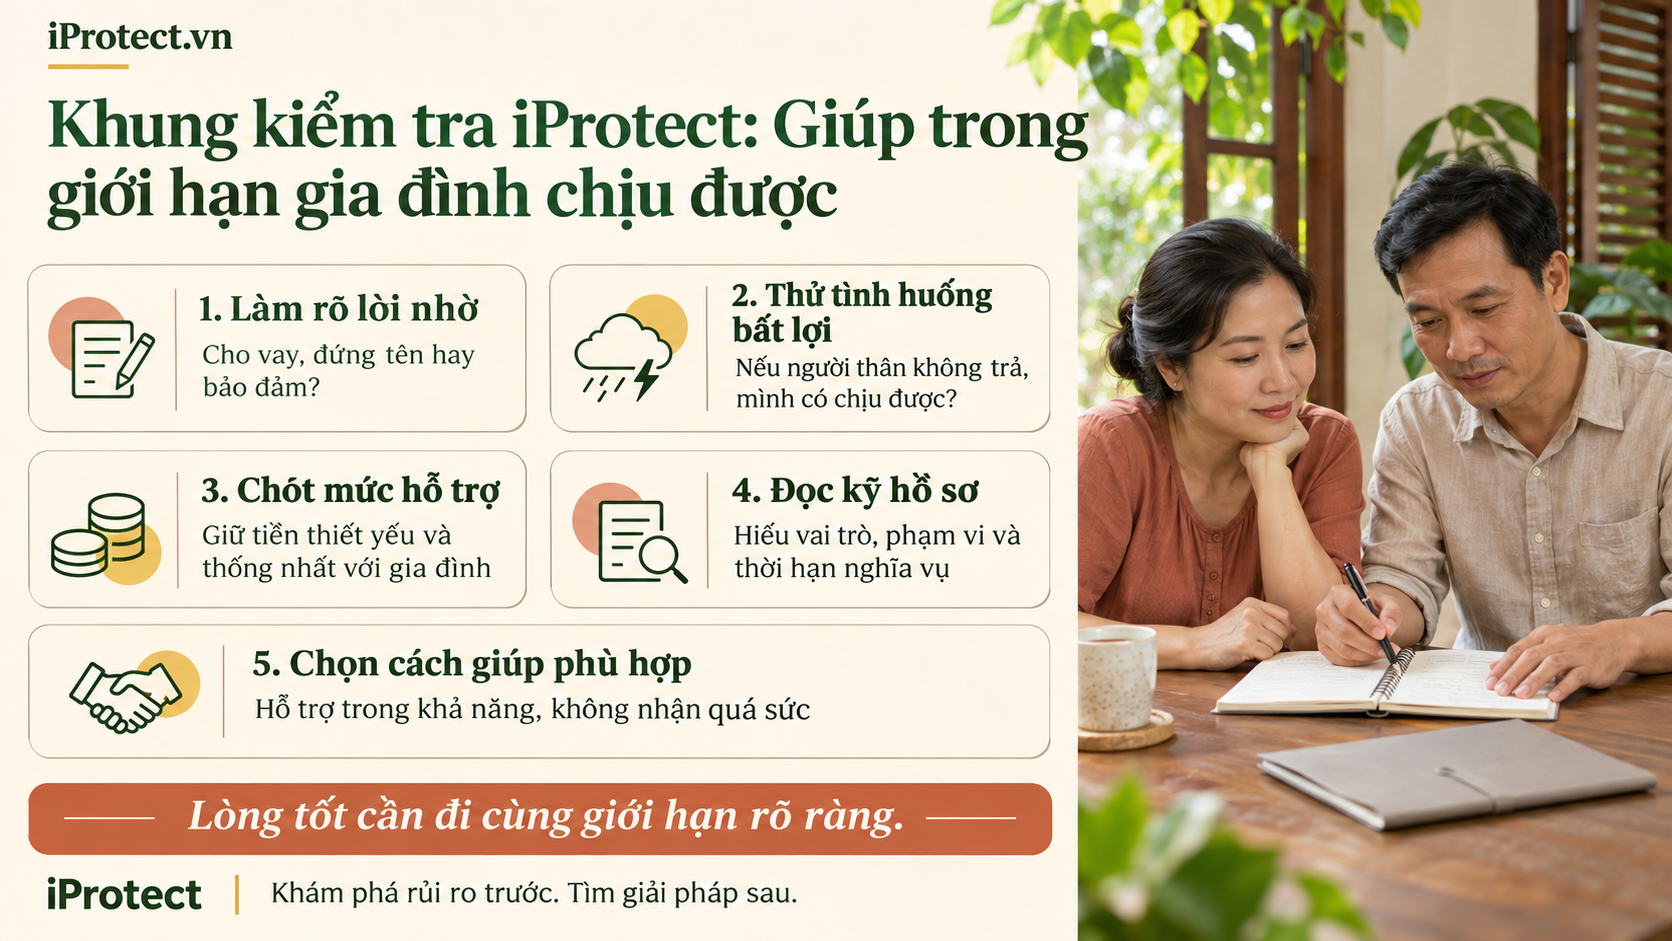
7. Khung kiểm tra iProtect: Giúp trong giới hạn gia đình chịu được
Bước 1: Viết lại lời nhờ bằng một câu rõ nghĩa
Nếu chưa viết rõ được, cần làm rõ trước khi đồng ý.
Bước 2: Thử tình huống người thân không chuyển thêm tiền
Đừng chỉ hỏi khả năng bù một tháng. Hãy xem:
Câu hỏi | Điều cần tính |
|---|---|
| Nếu phải tự trả từ kỳ tới? | Tiền còn lại sau sinh hoạt thiết yếu và nghĩa vụ sẵn có |
| Nếu kéo dài nhiều tháng? | Khoản dự phòng nào bị sử dụng, khi nào cạn |
| Nếu khoản cho vay không thu hồi? | Học phí, chữa bệnh, nhà ở và kế hoạch nào bị ảnh hưởng |
| Nếu tài sản bảo đảm bị xử lý? | Chỗ ở và nguồn thu của những ai bị tác động |
| Nếu chính mình giảm thu nhập? | Có còn phương án thực hiện nghĩa vụ không |
Có thể thử các mốc 30–90–180–365 ngày để nhìn rõ diễn biến dòng tiền. Đây là cách đặt tình huống, không phải ngưỡng bảo đảm an toàn.
Bước 3: Chốt mức hỗ trợ trước khi bị cuốn vào lời hứa
Mức hỗ trợ nên dựa trên sức chịu đựng của gia đình, không chỉ dựa trên số tiền người thân đang thiếu.
Với khoản cho vay, vẫn ghi nhận đầy đủ nghĩa vụ hoàn trả. Việc tính tình huống không thu hồi là để chuẩn bị, không có nghĩa mặc nhiên từ bỏ quyền đòi tiền.
Bước 4: Đọc hồ sơ trực tiếp, trao đổi với đúng bên
Yêu cầu bản dự thảo và hỏi bên cho vay hoặc người tư vấn độc lập:
Với nhà đất, bảo lãnh hoặc nghĩa vụ lớn, nên nhờ luật sư xem toàn bộ hồ sơ. Việc công chứng và việc đánh giá khả năng chịu rủi ro tài chính của gia đình là hai công việc khác nhau.
Bước 5: Chọn cách giúp ít tạo nghĩa vụ hơn
Tùy hoàn cảnh, có thể:
Đừng chia nhỏ tiền chỉ để tiếp tục một kế hoạch không còn căn cứ. Mỗi lần bổ sung vẫn cần một quyết định mới.
8. Từ chối thế nào để vẫn giữ sự tôn trọng?
Không cần phán xét người thân hay kể hết tình hình tài chính của mình. Có thể nói rõ khả năng và lựa chọn:
Nếu việc đặt câu hỏi hợp lý lập tức bị đáp lại bằng trách móc hoặc yêu cầu giấu người cùng tài chính, đó là lý do cần chậm lại.
Người giúp cũng có quyền cần thời gian và thông tin trước khi quyết định.
9. Nếu đã cho vay, đứng tên hoặc ký bảo lãnh thì làm gì?
Trước hết, thu thập bản đầy đủ của hợp đồng, phụ lục, chứng từ giải ngân, lịch trả, giấy bảo đảm và trao đổi liên quan.
Sau đó:
Không nên vay thêm chỉ để giữ kín tình trạng cũ, cũng không tự ý dừng thực hiện nghĩa vụ vì nghĩ “tiền đâu phải mình dùng”.
Nếu nghi ngờ giả mạo chữ ký, lạm dụng giấy tờ hoặc có dấu hiệu chiếm đoạt, cần lưu chứng cứ và đề nghị cơ quan có thẩm quyền xem xét. Việc chậm trả đơn thuần chưa đủ để kết luận một người phạm tội. bocongan.gov.vn
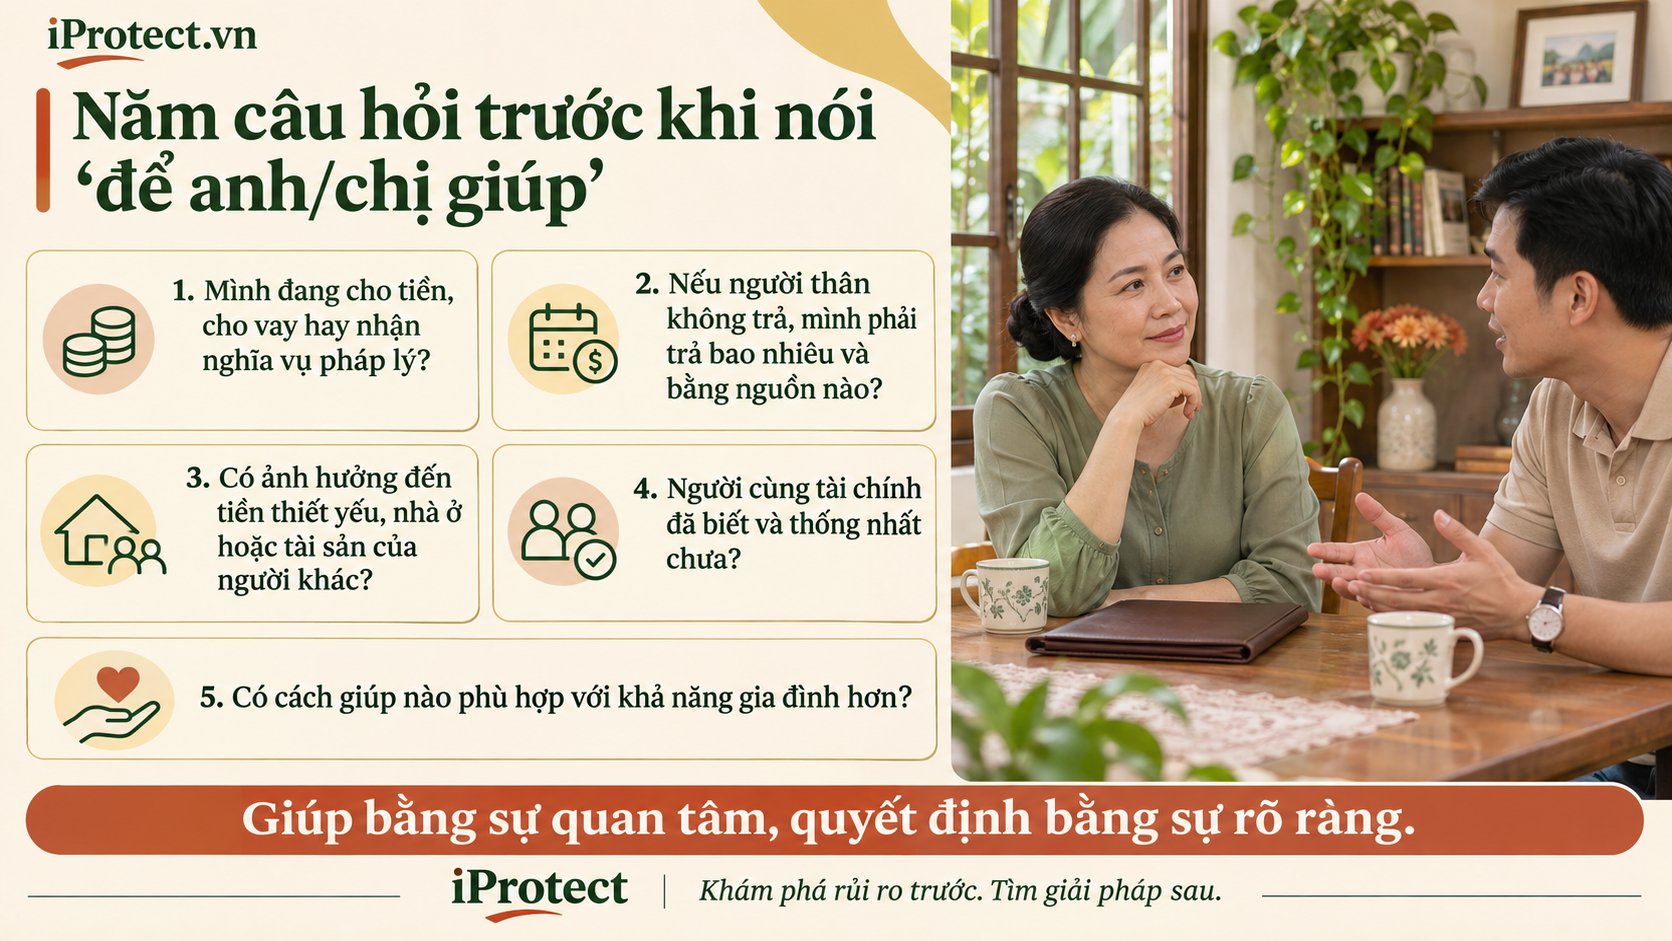
10. Năm câu hỏi trước khi nói “để anh/chị giúp”
iProtect gợi ý bắt đầu từ việc nhận diện đúng lời nhờ, hiểu nghĩa vụ và nhìn trước tình huống bất lợi. Với hồ sơ cụ thể, cần người có chuyên môn pháp lý phù hợp kiểm tra trước khi ký.
“Mất lòng trước, được lòng sau” không có nghĩa chắc chắn sẽ tránh được mọi mâu thuẫn. Đó là lời nhắc: một giới hạn nói rõ hôm nay thường dễ giải quyết hơn một nghĩa vụ vượt khả năng vào ngày mai.
Giúp người thân bền vững là giúp trong khả năng mình có thể thực hiện, đồng thời giữ được nền tảng sống của những người đang cùng mình gánh trách nhiệm.
iProtect — Khám phá rủi ro trước. Tìm giải pháp sau.

