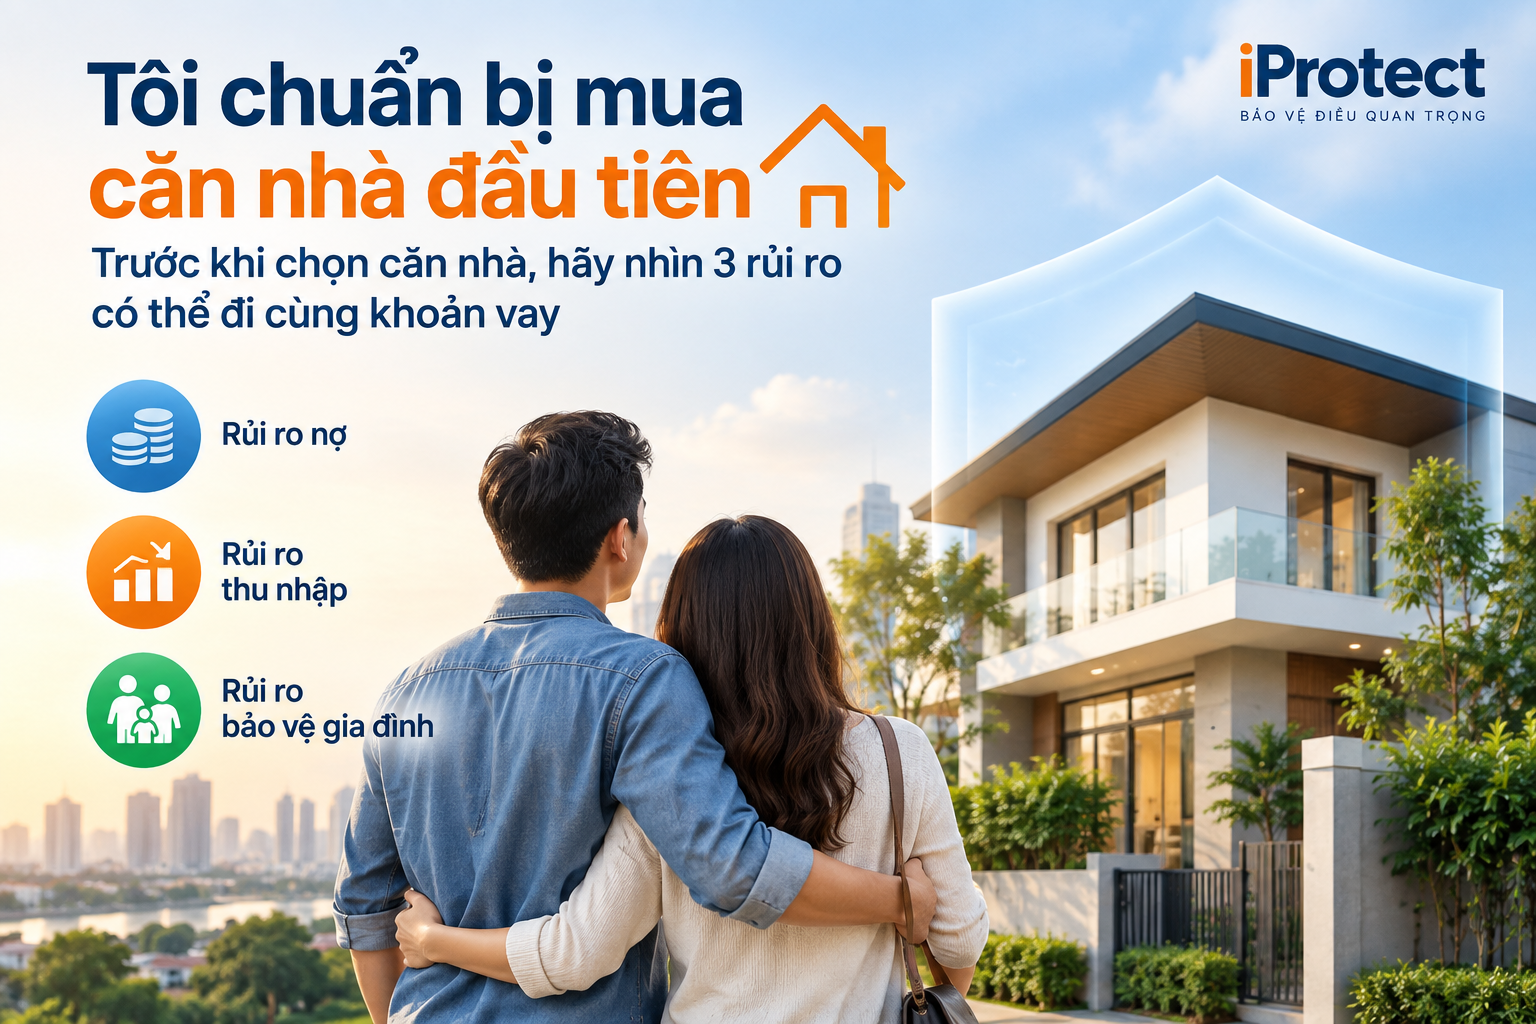
Tôi chuẩn bị mua căn nhà đầu tiên: Trước khi chọn căn nhà, hãy nhìn 3 rủi ro có thể đi cùng khoản vay
Mua căn nhà đầu tiên thường là một trong những quyết định tài chính lớn nhất của mỗi người. Chúng ta dễ dành nhiều thời gian để tìm vị trí, diện tích, thiết kế, tiện ích, giá bán hay tiềm năng tăng giá, nhưng một căn nhà không chỉ có giá mua. Nếu sử dụng vốn vay, quyết định hôm nay có thể tạo ra một nghĩa vụ tài chính kéo dài 10, 20 hoặc thậm chí nhiều năm.
Vì vậy, trước câu hỏi “Tôi có vay được không?”, có một câu hỏi quan trọng hơn: “Nếu cuộc sống không diễn ra đúng như kế hoạch, tôi có tiếp tục duy trì được căn nhà này không?”
Giải pháp iProtect – Tôi chuẩn bị mua căn nhà đầu tiên bắt đầu từ chính tình huống đó. Không yêu cầu bạn khai báo hàng loạt thông tin ngay từ đầu, cũng không bắt đầu bằng việc giới thiệu một khoản vay hay một sản phẩm bảo hiểm. Hành trình bắt đầu bằng việc nhìn rõ những rủi ro quan trọng nhất.
✨ 1. Mua được nhà và duy trì được căn nhà là hai câu chuyện khác nhau
Giả sử một gia đình có 1,5 tỷ đồng vốn tự có và muốn mua căn nhà trị giá 4 tỷ đồng. Phần còn lại 2,5 tỷ đồng được tài trợ bằng khoản vay ngân hàng.
Ở thời điểm ký hợp đồng, mọi thứ có thể trông hợp lý: hai vợ chồng đều có việc làm, thu nhập ổn định và khoản trả nợ hàng tháng vẫn nằm trong khả năng chi trả. Nhưng khoản vay mua nhà là một cam kết dài hạn, trong khi thu nhập, chi phí sinh hoạt và hoàn cảnh gia đình đều có thể thay đổi.
Trong những năm tiếp theo có thể xuất hiện hàng loạt tình huống: một người mất việc hoặc giảm thu nhập, gia đình có thêm con, cha mẹ cần hỗ trợ, phát sinh chi phí y tế lớn, lãi suất khoản vay thay đổi, doanh nghiệp gặp khó khăn hoặc một nguồn thu nhập phụ biến mất.
Vì vậy: Khả năng mua nhà hôm nay không đồng nghĩa với khả năng duy trì căn nhà trong những năm tiếp theo. iProtect gọi cách nhìn này là Home & Mortgage Risk Discovery – Khám phá rủi ro Nhà ở & Khoản vay.
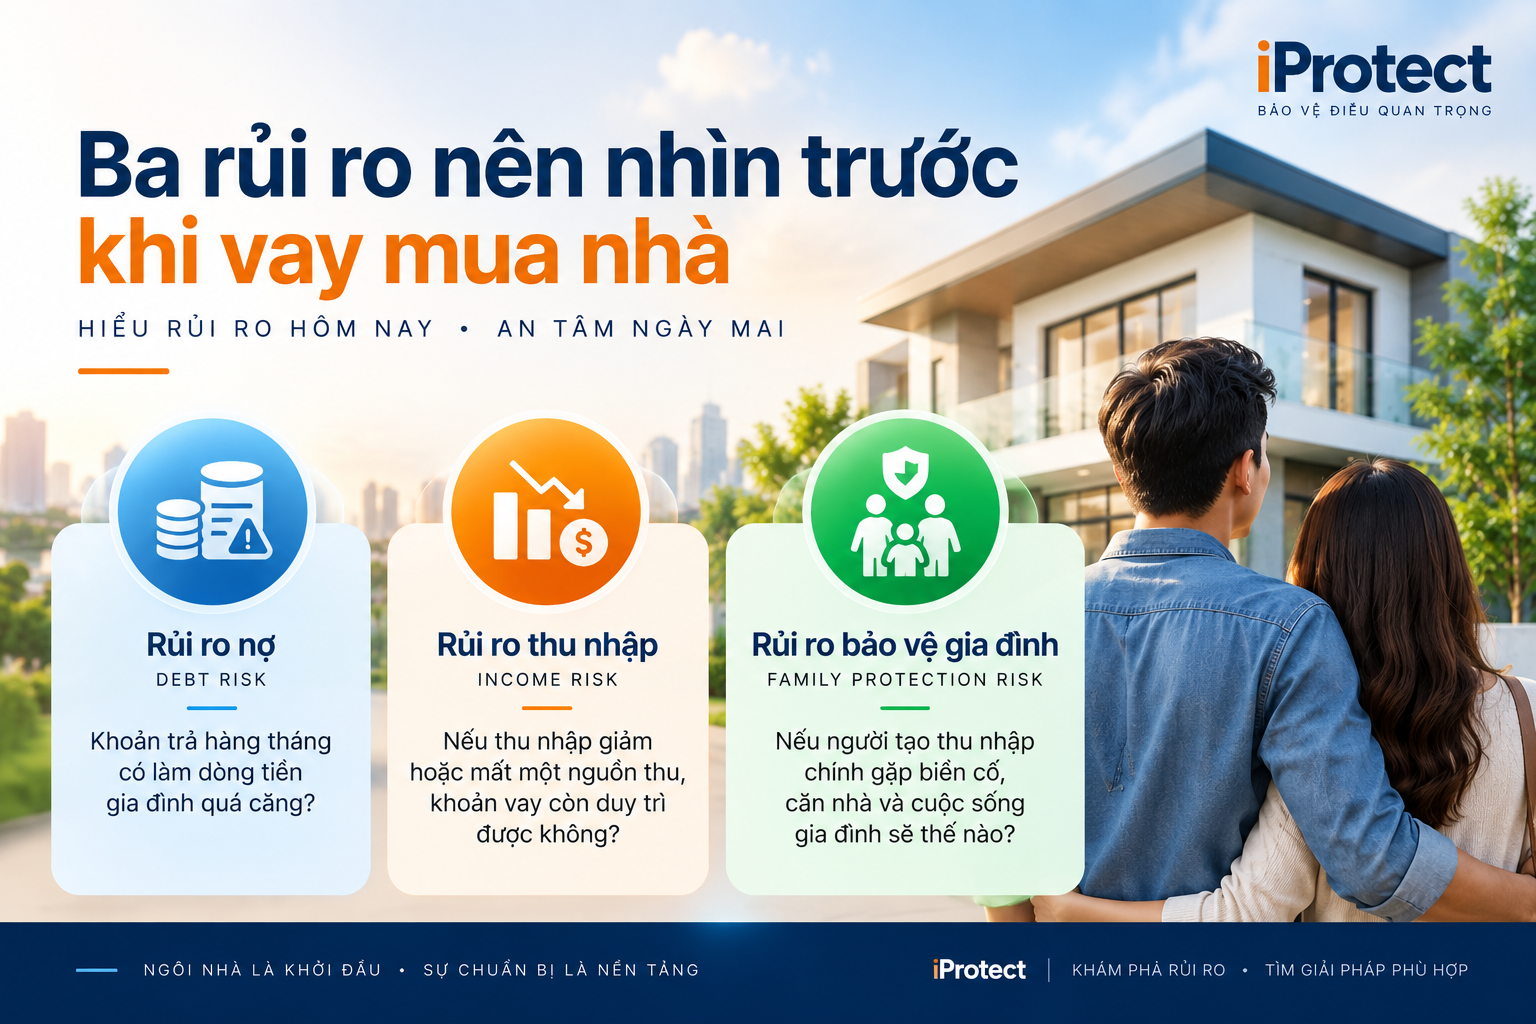
✨ 2. Ba rủi ro nên nhìn trước khi vay mua nhà
① Debt Risk – Rủi ro nợ
Câu hỏi đầu tiên không nên chỉ là: Mỗi tháng tôi phải trả ngân hàng bao nhiêu? Mà nên là: Sau khi trả khoản vay, gia đình tôi còn đủ không gian tài chính để sống bình thường và ứng phó với biến cố không?
Một khoản trả nợ có thể phù hợp với thu nhập hiện tại nhưng vẫn tạo áp lực nếu nó chiếm quá nhiều dòng tiền khả dụng. Ngoài khoản vay mua nhà, gia đình còn phải chi cho ăn uống, học hành, y tế, đi lại, cha mẹ, con cái, bảo trì nhà, các khoản vay khác và quỹ dự phòng.
Đặc biệt, đừng lấy “ngân hàng có thể cho vay tối đa bao nhiêu” làm chuẩn duy nhất để xác định “mình nên vay bao nhiêu”. Hai khái niệm này hoàn toàn khác nhau.
Hạn mức tín dụng phản ánh điều kiện cấp tín dụng và kết quả thẩm định của tổ chức cho vay. Khả năng chịu nợ của gia đình còn phụ thuộc vào mức độ ổn định của thu nhập, người phụ thuộc, chi phí thiết yếu, tài sản thanh khoản, quỹ dự phòng và những kế hoạch khác trong tương lai.
Vì thế, khoản vay mua nhà cần được nhìn như một Future Income Commitment – Cam kết một phần thu nhập tương lai.
② Income Risk – Rủi ro thu nhập
Khoản vay có một đặc điểm rất đơn giản nhưng quan trọng: Thu nhập có thể thay đổi, nhưng nghĩa vụ trả nợ không tự biến mất theo thu nhập.
Một gia đình đang có thu nhập 70 triệu đồng/tháng có thể cảm thấy khá an toàn với khoản trả nợ 20–25 triệu đồng. Nhưng điều gì xảy ra nếu một người nghỉ việc và tổng thu nhập giảm còn 45 triệu đồng? Hoặc nếu thu nhập giảm 30% trong sáu tháng?
Hoặc một người phải tạm dừng công việc để chăm sóc con nhỏ? Hoặc nghề nghiệp đang làm chịu tác động mạnh của AI, tự động hóa hoặc biến động kinh tế?
Khi đó, câu hỏi không còn là giá căn nhà tăng hay giảm bao nhiêu mà trở thành: Gia đình có thể duy trì khoản vay trong bao lâu nếu nguồn thu nhập bị gián đoạn? Đây chính là lý do quỹ dự phòng, khả năng tạo lại thu nhập và mức độ phụ thuộc vào một nguồn thu cần được xem xét cùng với khoản vay.
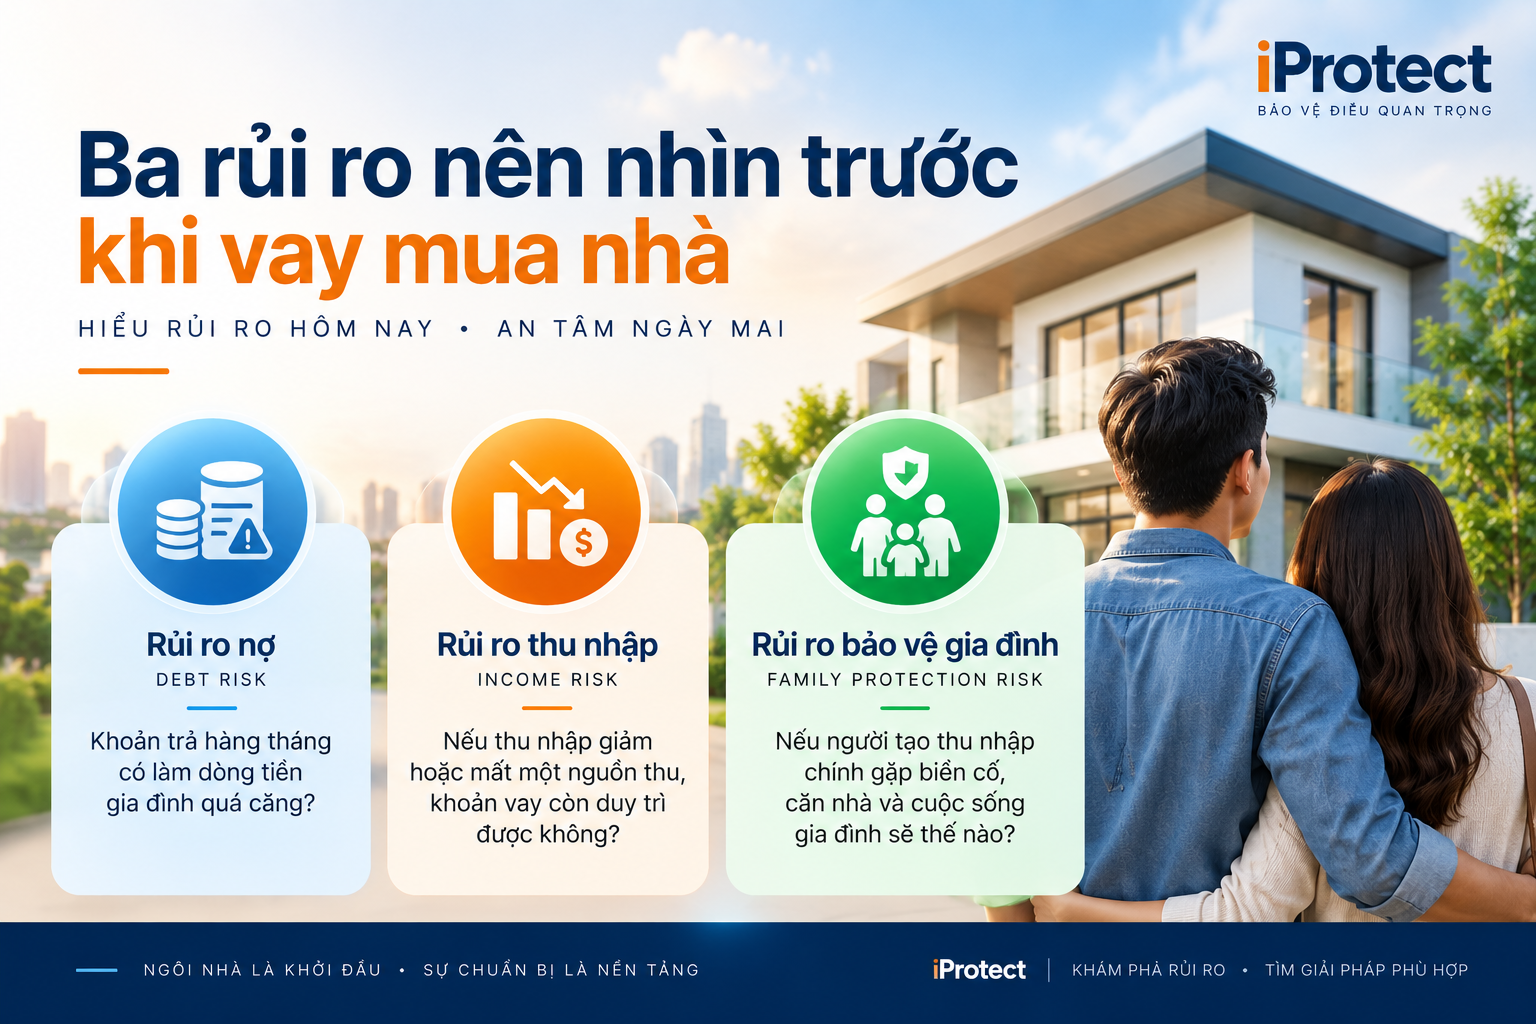
③ Family Protection Risk – Rủi ro bảo vệ gia đình
Rủi ro thứ ba thường chỉ được nghĩ đến sau khi một biến cố đã xảy ra. Nếu gia đình phụ thuộc chủ yếu vào thu nhập của một người và người đó gặp tai nạn, bệnh nghiêm trọng, mất khả năng lao động hoặc một biến cố lớn khác, điều gì xảy ra với khoản vay?
Căn nhà có thể vẫn còn đó. Khoản nợ cũng vẫn còn đó. Nhưng nguồn tiền dùng để duy trì khoản vay có thể bị suy giảm nghiêm trọng. Đặc biệt với gia đình có con nhỏ hoặc nhiều người phụ thuộc, mua nhà không chỉ tạo ra một tài sản mà còn tạo thêm nghĩa vụ cần được bảo vệ.
Bởi vậy, khi xem xét khoản vay, nên đặt thêm câu hỏi: Nếu người tạo thu nhập chính không thể tiếp tục tạo ra thu nhập, gia đình có thể giữ được căn nhà và duy trì cuộc sống trong bao lâu? Đây là điểm giao nhau giữa Mortgage Risk – Rủi ro khoản vay và Family Protection – Bảo vệ gia đình.
✨ 3. Hãy thử một Stress Test rất đơn giản
Bạn không cần làm một bảng khảo sát dài. Chỉ cần thử đặt gia đình mình vào một tình huống: Nếu tổng thu nhập gia đình giảm 30% trong 6 tháng, khoản vay mua nhà sẽ thế nào?
A. Vẫn ổn – Gia đình vẫn có thể trả nợ và duy trì các chi phí thiết yếu.
B. Bắt đầu áp lực – Phải cắt giảm đáng kể chi tiêu hoặc sử dụng một phần tiền dự phòng.
C. Rất khó duy trì – Có nguy cơ phải vay thêm, bán tài sản hoặc thay đổi kế hoạch tài chính.
D. Tôi chưa biết – Chưa từng tính toán tình huống này.
Không có câu trả lời nào nhằm kết luận bạn nên hay không nên mua nhà. Mục đích của Stress Test là giúp nhìn thấy một điều mà mức thu nhập hiện tại có thể che khuất: Khả năng chống chịu quan trọng không kém khả năng chi trả. Và ngay cả câu trả lời “Tôi chưa biết” cũng có giá trị, bởi nó cho thấy đây là vấn đề nên được tính toán trước khi nhận một nghĩa vụ tài chính dài hạn.
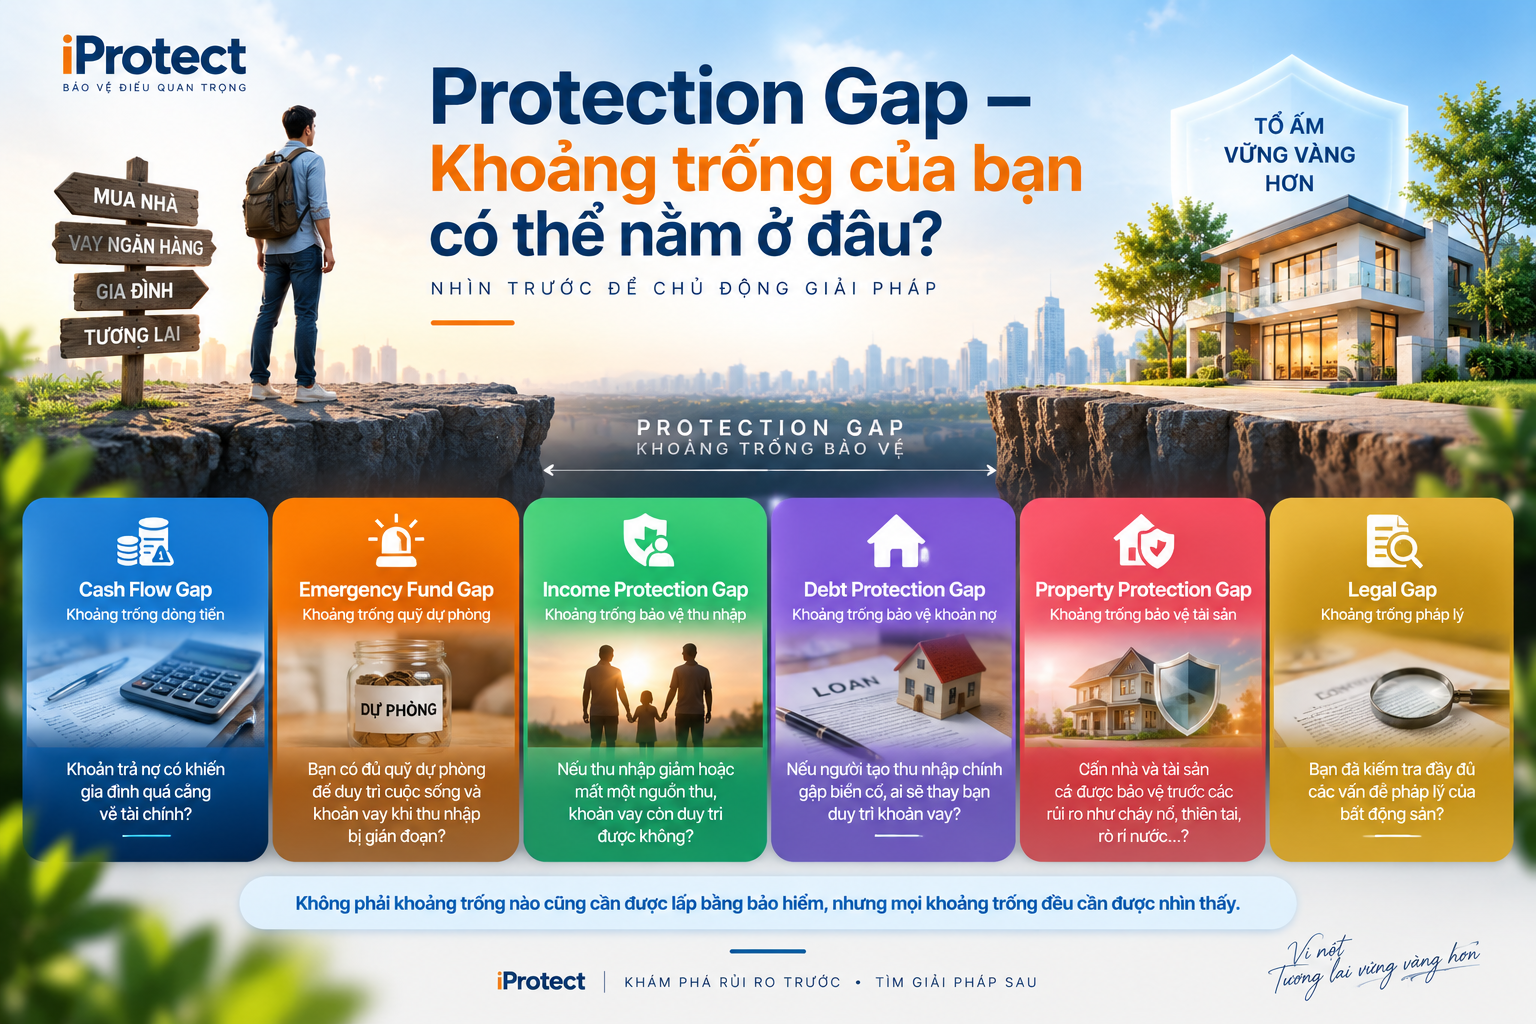
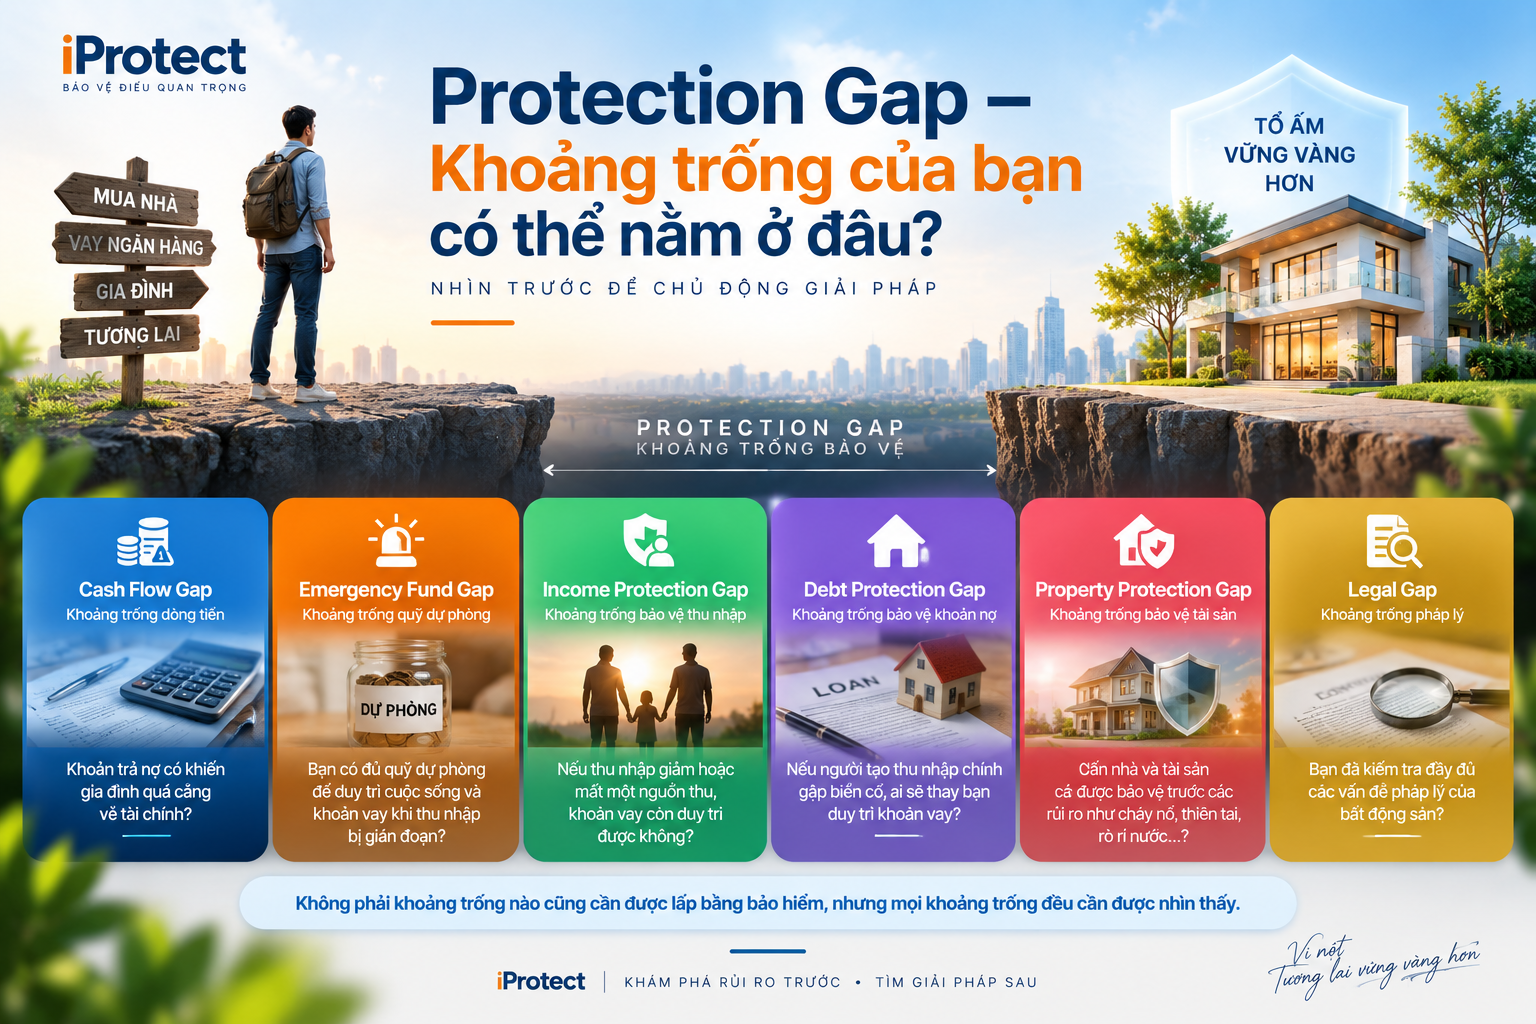
✨ 4. Protection Gap – Khoảng trống của bạn có thể nằm ở đâu?
Sau khi nhìn ba nhóm rủi ro trên, một người chuẩn bị mua nhà có thể phát hiện nhiều loại khoảng trống khác nhau.
Điều quan trọng là Protection Gap không đồng nghĩa với Insurance Gap. Không phải khoảng trống nào cũng cần được giải quyết bằng bảo hiểm.
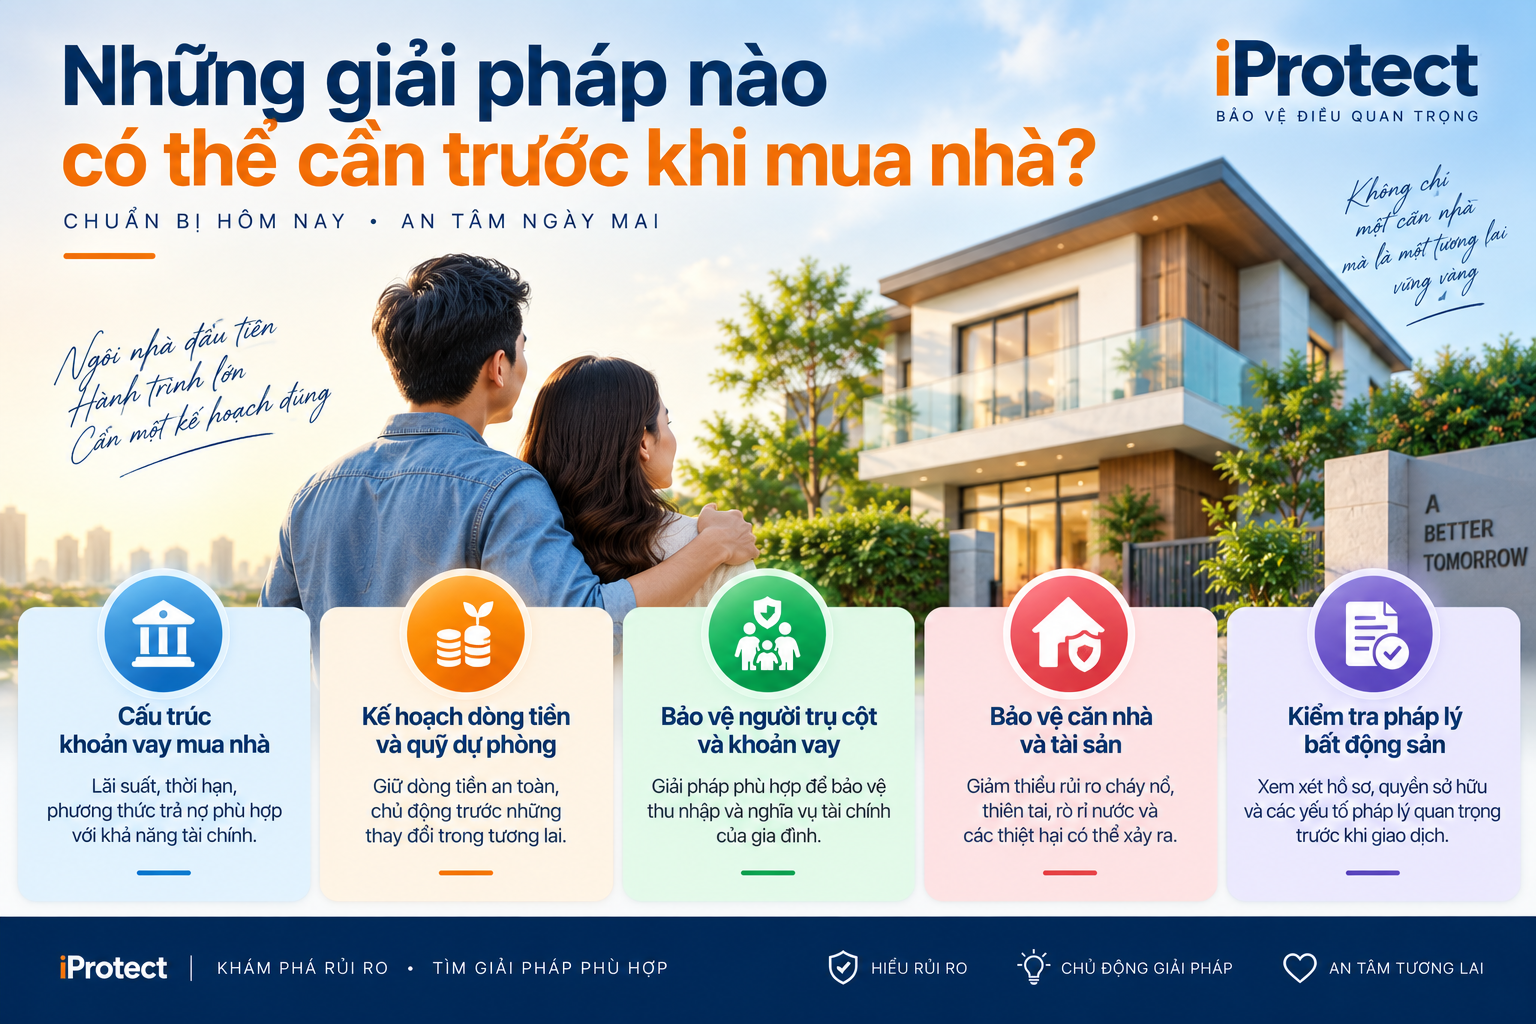
✨ 5. Những giải pháp nào có thể cần trước khi mua nhà?
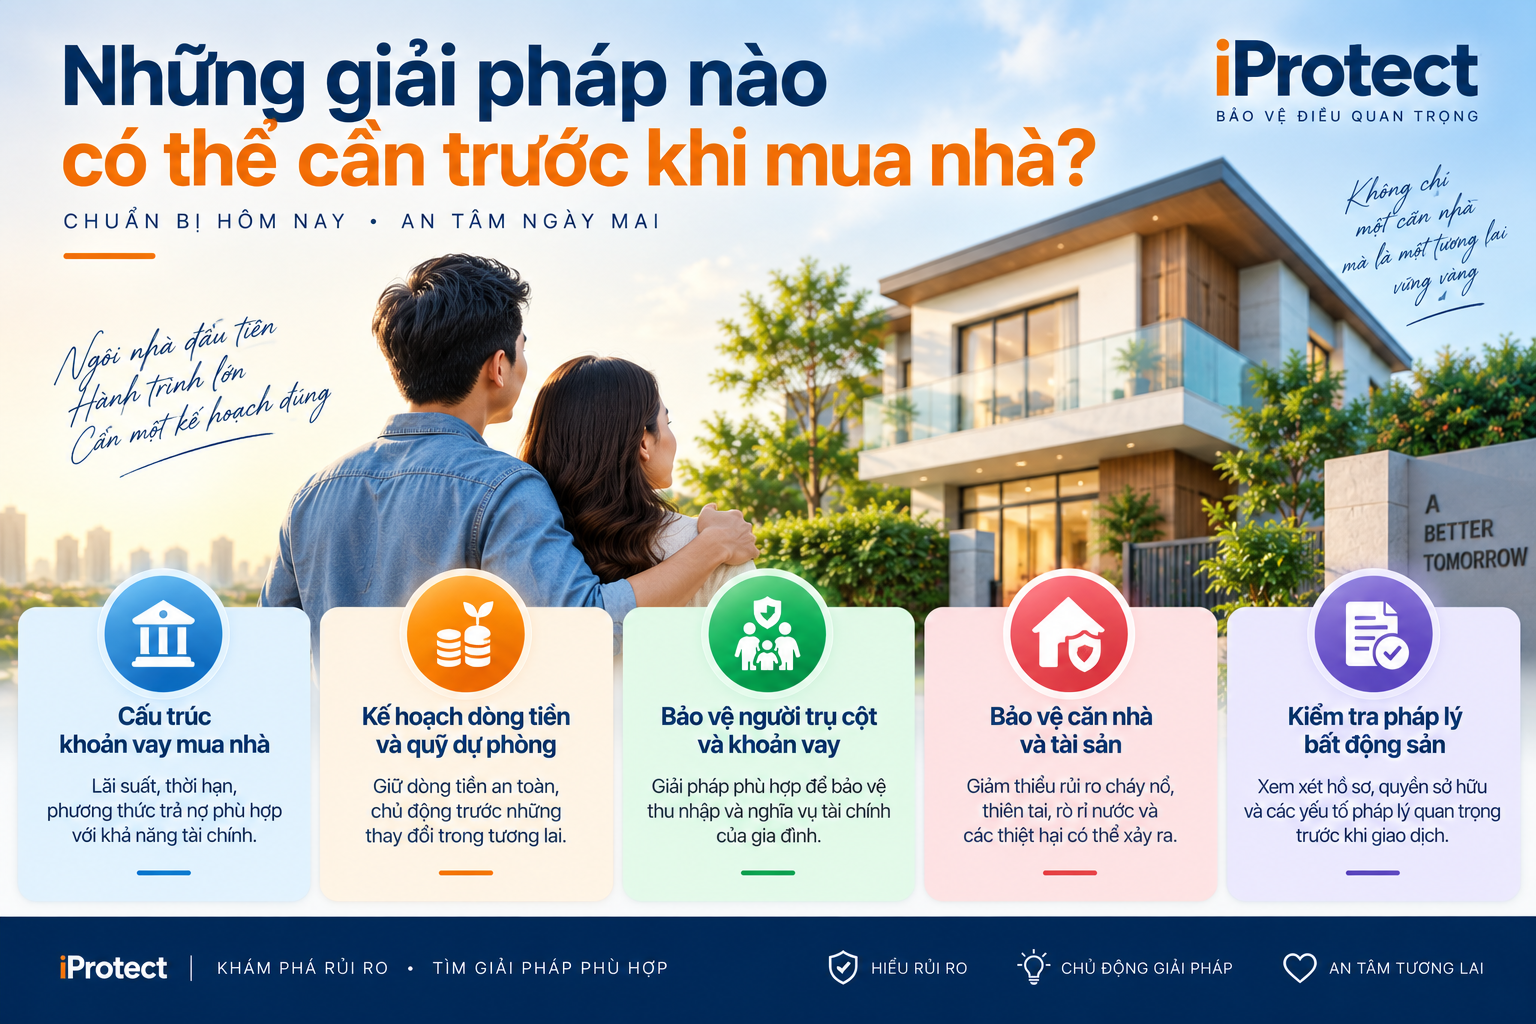
Sau Risk Discovery và Protection Gap mới nên đến Solution Discovery – Khám phá Giải pháp.
✅ Cấu trúc khoản vay mua nhà
Không chỉ so sánh lãi suất ban đầu. Người vay nên hiểu số tiền vay, thời hạn, phương thức trả nợ, giai đoạn ưu đãi, lãi suất sau ưu đãi, điều kiện trả nợ trước hạn và khả năng chịu đựng nếu chi phí vay thay đổi. Một khoản vay tốt không nhất thiết là khoản vay lớn nhất bạn có thể nhận được. Đó phải là khoản vay phù hợp với khả năng tài chính và mức độ chống chịu của gia đình.
✅ Kế hoạch dòng tiền và quỹ dự phòng
Trước khi dùng gần như toàn bộ tiền tích lũy để thanh toán vốn tự có, cần xem xét số tiền còn lại sau giao dịch. Nếu mua xong nhà nhưng quỹ tiền mặt gần như bằng không, gia đình có thể sở hữu một tài sản lớn nhưng lại thiếu thanh khoản để ứng phó với những vấn đề nhỏ hơn rất nhiều.
✅ Bảo vệ người trụ cột và nghĩa vụ tài chính
Nếu khoản vay phụ thuộc lớn vào thu nhập của một hoặc hai người, cần xem xét điều gì xảy ra nếu nguồn thu đó bị gián đoạn. Giải pháp có thể bao gồm quỹ dự phòng, nguồn thu nhập khác, giảm quy mô khoản vay, quản lý nghĩa vụ tài chính và trong những trường hợp phù hợp, các giải pháp bảo hiểm nhằm chuyển giao một phần rủi ro.
✅ Bảo vệ căn nhà và tài sản
Sau khi sở hữu nhà, Risk Profile thay đổi. Cháy, thiên tai, rò rỉ nước, thiệt hại tài sản hoặc trách nhiệm đối với người khác có thể tạo ra những khoản chi phí không nằm trong kế hoạch mua nhà ban đầu. Đây là lúc người mua có thể khám phá những giải pháp bảo vệ tài sản phù hợp với loại nhà và mức độ rủi ro thực tế.
✅ Kiểm tra pháp lý bất động sản
Một cấu trúc tài chính tốt không thể sửa được một tài sản có vấn đề pháp lý. Tùy loại bất động sản, người mua cần kiểm tra những vấn đề phù hợp về hồ sơ, quyền sở hữu/quyền sử dụng, điều kiện giao dịch, hợp đồng, nghĩa vụ tài chính và các hạn chế liên quan.
Đây cũng cho thấy Protection rộng hơn Insurance.
Đôi khi giải pháp bảo vệ quan trọng nhất trước một giao dịch không phải là mua thêm bảo hiểm mà là kiểm tra đúng thông tin trước khi chuyển tiền.
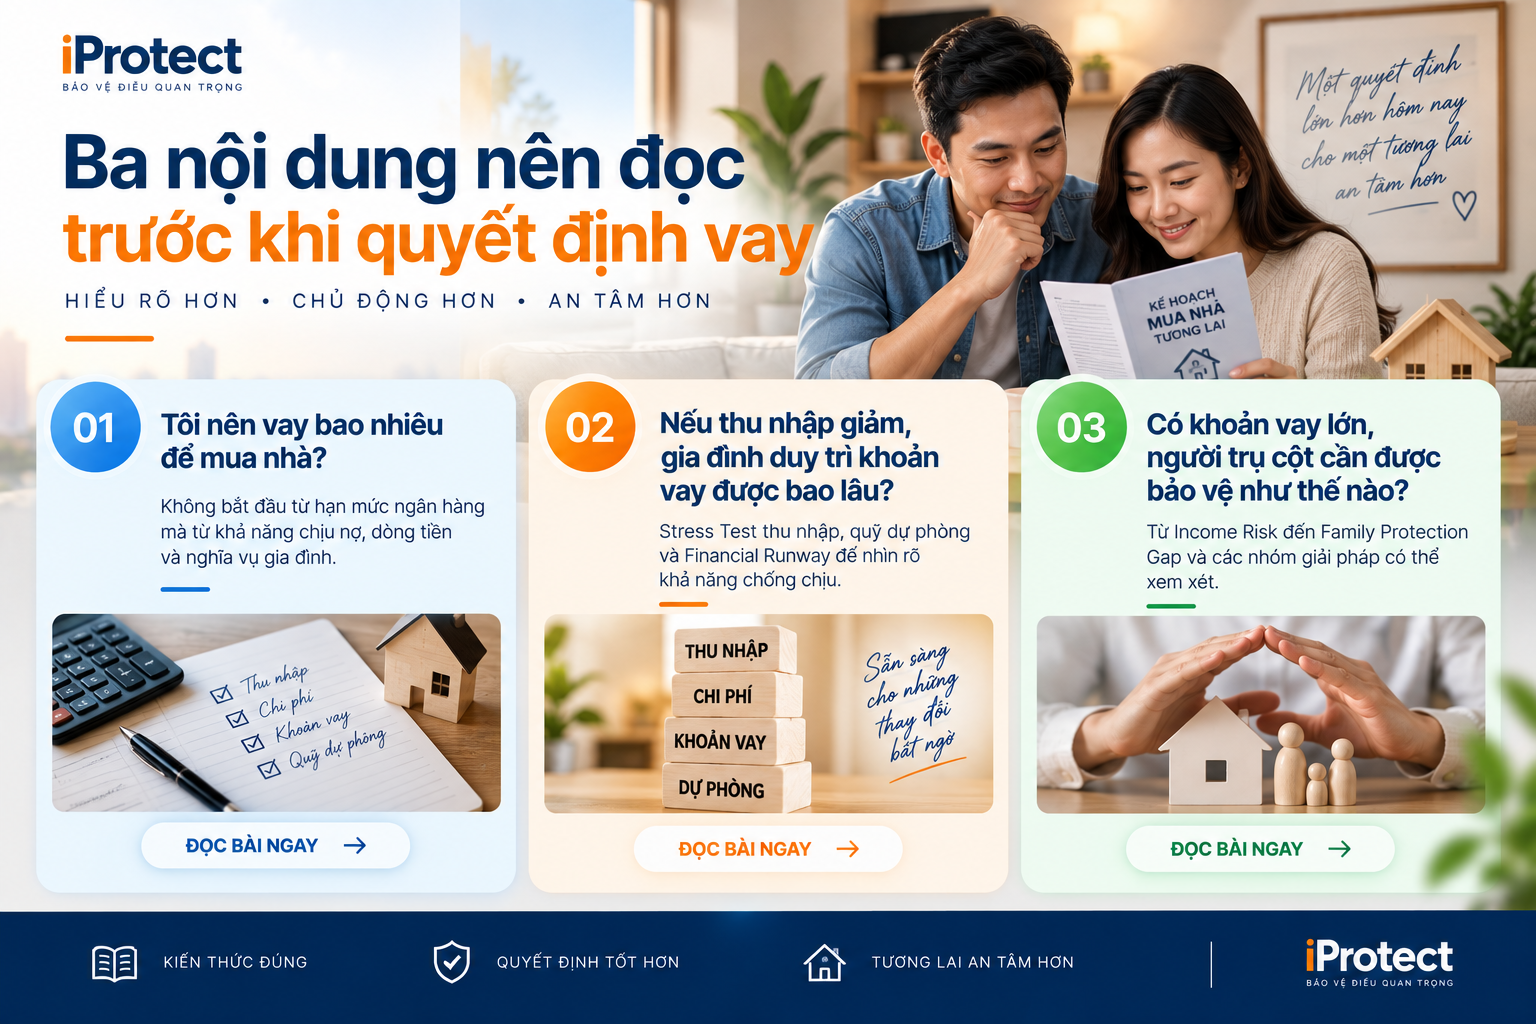
✨ 6. Ba nội dung nên đọc trước khi quyết định vay
Nếu đang chuẩn bị mua căn nhà đầu tiên, thay vì đọc hàng chục nội dung rời rạc, iProtect có thể dẫn người dùng vào ba lớp kiến thức chính:
✅ Ba bài này tạo thành Knowledge Layer – Lớp kiến thức cho tình huống “Tôi chuẩn bị mua căn nhà đầu tiên”.
✨ 7. Khi đã hiểu nhu cầu, mới khám phá giải pháp từ đối tác
Sau khi hiểu Risk, Gap và các nhóm Solution, người dùng có thể chủ động lựa chọn bước tiếp theo.
Ví dụ: Giải pháp vay mua nhà từ Ngân hàng ABC - Dành cho khách hàng đang chuẩn bị mua căn nhà đầu tiên và muốn tìm hiểu phương án tài chính phù hợp với nhu cầu thực tế.
[TÔI MUỐN ĐƯỢC TƯ VẤN] – KẾT NỐI IPROTECT Zalo/Viber
Chuyên viên được kết nối qua iProtect có thể hỗ trợ trao đổi về nhu cầu vay, khả năng tài chính, cấu trúc khoản vay, hồ sơ cần chuẩn bị, các điều kiện liên quan và những giải pháp bảo vệ có thể cần xem xét trong quá trình sở hữu nhà.
8. Căn nhà phù hợp không chỉ là căn nhà bạn mua được
Một căn nhà phù hợp không chỉ cần đúng vị trí, đúng diện tích và đúng mức giá. Nó còn cần phù hợp với khả năng tài chính, trách nhiệm gia đình và khả năng chống chịu trước những thay đổi có thể xảy ra trong nhiều năm tiếp theo.
Vì vậy, trước khi hỏi: “Ngân hàng có thể cho tôi vay bao nhiêu?” hãy thử hỏi thêm: “Tôi có thể duy trì khoản vay này trong những kịch bản không thuận lợi đến đâu?”
Và trước khi hỏi: “Tôi nên mua sản phẩm nào?” hãy bắt đầu bằng: “Tôi đang có những rủi ro nào và còn khoảng trống nào cần được giải quyết?”
Giải pháp iProtect – Tôi chuẩn bị mua căn nhà đầu tiên được xây dựng theo chính hành trình đó: Hiểu tình huống → Nhìn thấy rủi ro → Kiểm tra sức chịu đựng → Nhận diện khoảng trống → Khám phá giải pháp → Kết nối khi thực sự cần.