Tai nạn khi di chuyển – Một sự cố trên đường có thể ảnh hưởng đến những gì và gia đình nên chuẩn bị ra sao?
Tai nạn giao thông thường được nhìn như một sự kiện xảy ra trong vài giây: va chạm, xử lý hiện trường, sửa xe hoặc điều trị thương tích. Nhưng với một cá nhân hay gia đình, hậu quả thực tế có thể kéo dài nhiều tuần, nhiều tháng, thậm chí nhiều năm. Một tai nạn có thể đồng thời tạo ra thương tích → chi phí y tế → hư hỏng phương tiện → trách nhiệm với người khác → gián đoạn di chuyển → mất hoặc giảm thu nhập → nghĩa vụ tài chính → ảnh hưởng đến cả gia đình.
Vì vậy, trong chuyên mục Xe & Di chuyển, iProtect không nên tiếp cận tai nạn chỉ bằng câu hỏi “Có bảo hiểm tai nạn chưa?”. Câu hỏi đúng hơn là: Nếu một tai nạn xảy ra trong quá trình di chuyển, những ai và những gì có thể bị ảnh hưởng, gia đình hiện có những nguồn lực nào để ứng phó và khoảng trống bảo vệ nằm ở đâu? Đó là cách tiếp cận của Accident Protection – Bảo vệ trước Tai nạn.
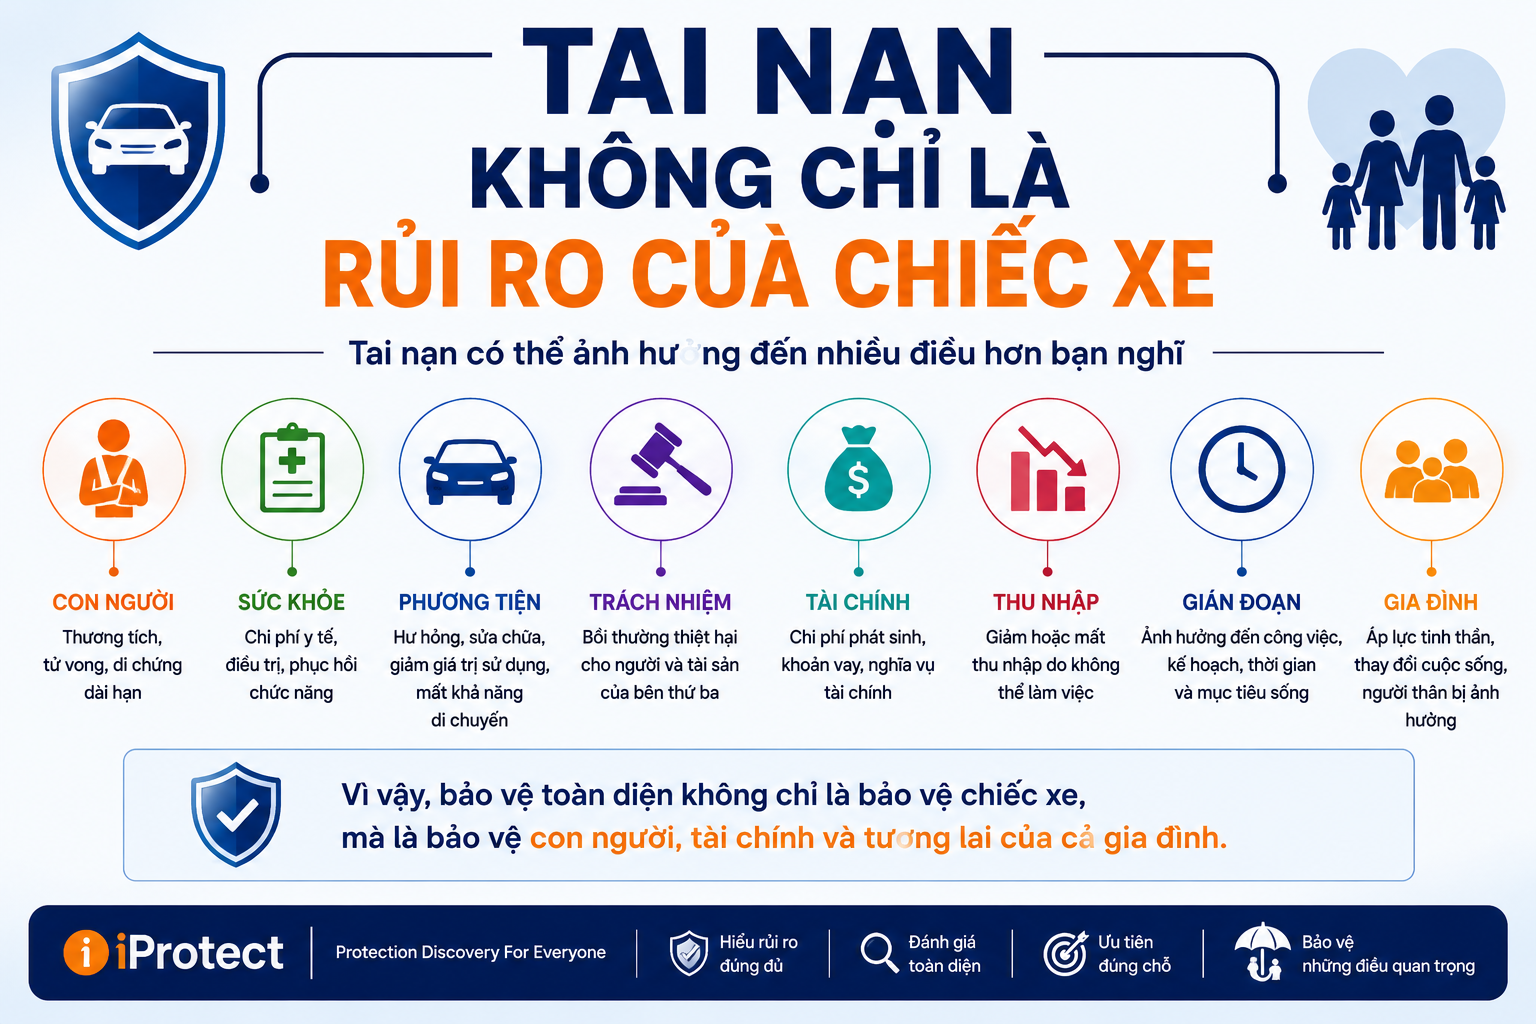
✨ Tai nạn không chỉ là rủi ro của chiếc xe
Ở chuyên đề ô tô, chúng ta đã nhìn chiếc xe như trung tâm của một mạng lưới gồm người lái, hành khách, tài sản, trách nhiệm, khoản vay, thu nhập và khả năng di chuyển. Với Accident Protection, phạm vi còn rộng hơn bởi tai nạn có thể xảy ra khi đi ô tô, xe máy, xe đạp, phương tiện công cộng, đi bộ, đi công tác, du lịch hoặc trong nhiều hoạt động di chuyển khác.
Do đó: ACCIDENT PROTECTION ≠ CAR INSURANCE và cũng không đơn giản là: ACCIDENT PROTECTION ≠ ACCIDENT INSURANCE.
Bức tranh đầy đủ hơn là: Person → Mobility → Accident Exposure → Injury/Damage → Emergency Response → Medical Cost → Liability → Recovery → Income Impact → Family Impact → Existing Protection → Protection Gap. Một sản phẩm bảo hiểm có thể xử lý một phần hậu quả tài chính. Accident Protection phải nhìn toàn bộ chuỗi tác động.
1. Bắt đầu từ Accident Exposure – Bạn đang tiếp xúc với rủi ro tai nạn như thế nào?
Không phải mọi người có cùng mức rủi ro.
Một người làm việc tại nhà và ít di chuyển có Accident Exposure khác một nhân viên bán hàng chạy xe hàng chục kilomet mỗi ngày. Người thường xuyên lái ô tô đường dài khác người chủ yếu đi xe máy trong thành phố. Người thường xuyên đi công tác cũng có cấu trúc rủi ro khác.
Có thể bắt đầu bằng: Phương tiện → Tần suất → Quãng đường → Thời gian → Tuyến đường → Mục đích → Người đi cùng → Hành vi → Accident Exposure.
Ví dụ, một người có thể đi ô tô 50 km mỗi ngày để làm việc, thường xuyên di chuyển buổi tối và là người tạo thu nhập chính của gia đình. Với người này, một tai nạn không chỉ là Mobility Risk mà còn liên quan trực tiếp đến Income Risk và Family Dependency Risk. Đây là lý do iProtect cần hiểu người đang di chuyển trước khi tìm sản phẩm.
2. Prevention – Lớp bảo vệ đầu tiên vẫn là phòng ngừa
Bảo hiểm chỉ phát huy vai trò sau khi một sự kiện thuộc phạm vi bảo hiểm đã xảy ra. Protection tốt hơn phải bắt đầu trước sự kiện. Đối với giao thông, Prevention có thể liên quan đến tình trạng phương tiện, kỹ năng và hành vi người lái, dây an toàn, mũ bảo hiểm, thiết bị bảo vệ trẻ em phù hợp, nghỉ ngơi khi lái đường dài, không sử dụng rượu bia hoặc chất ảnh hưởng khả năng điều khiển, tuân thủ tốc độ và quy tắc giao thông. Cấu trúc rất đơn giản: Avoid → Reduce → Prepare → Transfer → Recover.
Avoid những rủi ro có thể tránh. Reduce xác suất hoặc mức độ nghiêm trọng. Prepare cho tình huống khẩn cấp. Transfer một phần rủi ro tài chính phù hợp. Và nếu sự cố xảy ra, phải có khả năng Recover. Đây là điểm khác biệt quan trọng giữa Risk Protection và chỉ mua bảo hiểm.
3. Một tai nạn có thể tạo ra nhiều lớp thiệt hại cùng lúc
Giả sử một người trụ cột gặp tai nạn giao thông và phải điều trị trong hai tháng. Nếu chỉ nhìn hóa đơn bệnh viện, chúng ta sẽ đánh giá thiếu tác động.
Một Accident Impact Map có thể gồm: Accident → Emergency Cost → Medical Cost → Hospitalization → Rehabilitation → Vehicle/Property Damage → Liability → Mobility Cost → Caregiver Cost → Income Loss → Debt Pressure → Family Disruption. Trong đó, nhiều khoản có thể không được một hợp đồng bảo hiểm duy nhất giải quyết toàn bộ.
Ví dụ, chi phí điều trị có thể được hỗ trợ bởi BHYT hoặc bảo hiểm sức khỏe. Một quyền lợi tai nạn có thể chi trả theo điều khoản. Bảo hiểm phương tiện có thể xử lý một phần thiệt hại xe. TNDS có thể liên quan đến trách nhiệm đối với bên thứ ba. Nhưng thời gian nghỉ việc, người thân phải nghỉ làm chăm sóc, chi phí đi lại thay thế hoặc những nghĩa vụ tài chính vẫn tiếp tục tồn tại. Vì vậy, một tai nạn – nhiều Protection Domain.
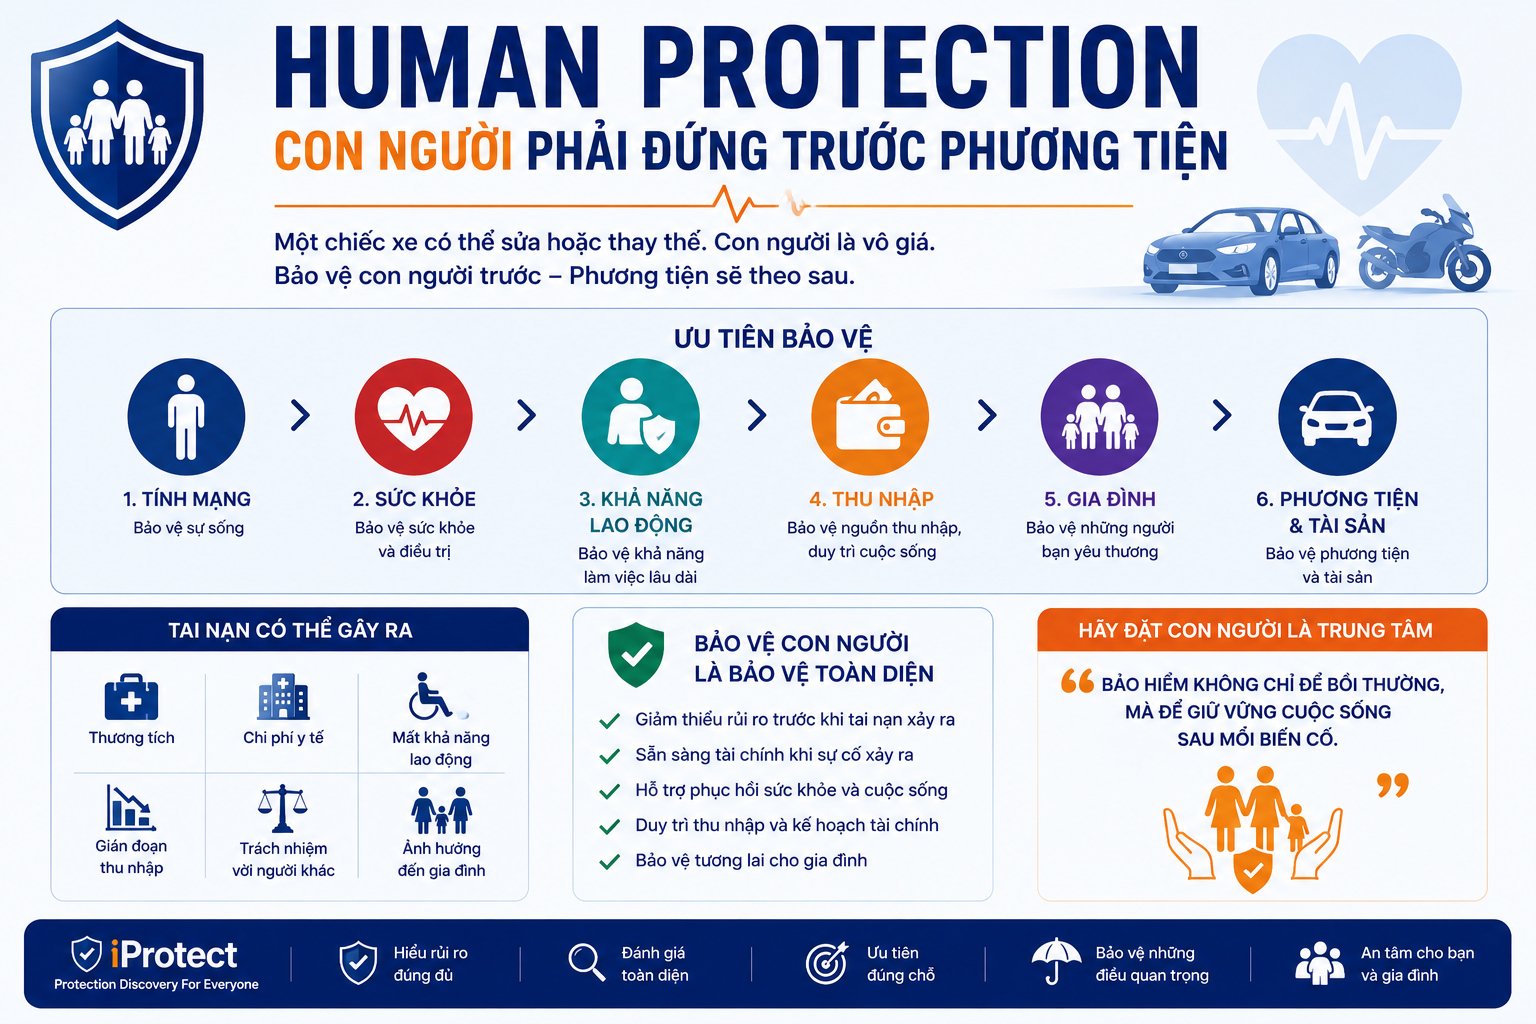
4. Human Protection – Con người phải đứng trước phương tiện
Một chiếc xe có thể sửa hoặc thay thế. Tổn thương đối với con người có thể tạo hậu quả lâu dài hơn nhiều. Accident Protection vì vậy cần ưu tiên: Life → Health → Working Ability → Income → Vehicle/Property.
Khi một người bị thương, các câu hỏi quan trọng không chỉ là “viện phí bao nhiêu?” mà còn là: người đó phải nghỉ việc bao lâu, có cần phục hồi chức năng không, khả năng lao động có thay đổi không, ai chăm sóc, gia đình có bao nhiêu người phụ thuộc vào thu nhập của họ?
Một tai nạn nghiêm trọng có thể tạo chuỗi: Injury → Treatment → Recovery → Temporary/Permanent Working Impact → Income Reduction → Family Financial Stress. Đặc biệt với người trụ cột, Accident Protection và Income Protection gần như không thể tách rời.
5. Medical Cost chỉ là lớp đầu tiên của hậu quả tài chính
Khi nói đến tai nạn, nhiều người tập trung vào viện phí. Nhưng tổng chi phí có thể rộng hơn: Emergency → Examination → Diagnostic Tests → Surgery → Hospitalization → Medicine → Rehabilitation → Follow-up → Transportation → Home Care → Assistive Equipment nếu cần.
Tùy mức độ thương tích, quá trình phục hồi có thể kéo dài sau khi người bệnh đã xuất viện. Do đó, câu hỏi không nên chỉ là: “Tôi có bảo hiểm y tế không?” mà nên là: “Nếu xảy ra tai nạn nghiêm trọng, tổng nguồn lực dành cho điều trị và phục hồi của tôi đến từ đâu?” Nguồn lực có thể bao gồm BHYT → bảo hiểm sức khỏe → quyền lợi tai nạn → quyền lợi liên quan khác nếu có → Emergency Fund → Savings → Family Resources. Đây chính là Accident Medical Protection Stack.
6. Income Impact – Khoảng trống thường lớn hơn viện phí
Hãy giả sử một người có thu nhập 30 triệu đồng/tháng phải nghỉ làm ba tháng sau tai nạn. Chỉ riêng thu nhập bị gián đoạn đã có thể tương đương 90 triệu đồng, chưa tính chi phí điều trị và phục hồi.
Trong khi đó: Income stops/reduces ≠ Expenses stop. Tiền thuê hoặc trả góp nhà, học phí của con, sinh hoạt phí, khoản vay, bảo hiểm và các nghĩa vụ khác vẫn có thể tiếp tục. Do đó: Accident → Working Ability → Income → Family Cash Flow. Đây là một quan hệ cực kỳ quan trọng trong Accident Protection Profile. Một người có bảo hiểm y tế rất tốt vẫn có thể tồn tại Income Protection Gap lớn.
7. Caregiver Impact – Tai nạn của một người có thể ảnh hưởng thu nhập của người thứ hai
Nếu người gặp tai nạn cần người thân chăm sóc, gia đình có thể đồng thời chịu ảnh hưởng từ hai phía. Ví dụ: Patient cannot work + Spouse reduces work to provide care → Double Income Impact. Ngoài tiền điều trị, còn có Caregiver Cost và Caregiver Income Impact. Điều này đặc biệt quan trọng đối với gia đình có con nhỏ hoặc chỉ có một vài người tạo thu nhập. Accident Protection vì vậy cần nhìn từ Individual Profile sang Family Profile.
8. Liability – Khi tai nạn ảnh hưởng đến người khác
Một tai nạn giao thông không chỉ có thể gây thương tích cho chính người điều khiển mà còn có thể gây thiệt hại đối với người hoặc tài sản của bên khác. Lúc này xuất hiện Liability Exposure. Với phương tiện thuộc diện phải tham gia bảo hiểm trách nhiệm dân sự bắt buộc, lớp bảo hiểm bắt buộc là một phần của cấu trúc bảo vệ. Tuy nhiên, không nên hiểu rằng có bảo hiểm bắt buộc đồng nghĩa mọi trách nhiệm tài chính trong mọi tình huống đều được bảo hiểm thanh toán toàn bộ.
Phải phân biệt: Potential Liability → Legal Responsibility → Mandatory Protection → Policy Limit/Scope → Remaining Liability Exposure. Phần còn lại chính là một dạng Liability Protection Gap. Với những trường hợp có mức độ rủi ro cao, việc đánh giá các lớp trách nhiệm tự nguyện hoặc nguồn lực tài chính bổ sung có thể trở nên cần thiết.
9. Property Damage – Tai nạn còn có thể ảnh hưởng đến tài sản
Ngoài thương tích, tai nạn có thể gây hư hỏng xe của mình, xe người khác, công trình hoặc tài sản khác.
Do đó: Accident Impact = Human Damage + Property Damage + Liability + Financial Consequences. Nếu chiếc xe có giá trị lớn, còn khoản vay hoặc được sử dụng để tạo thu nhập, Vehicle Damage có thể tạo thêm nhiều lớp tác động.
Ví dụ: Accident → Car Damage → Garage 30 days → Alternative Transport → Work Disruption → Income Impact → Loan Still Payable. Một Risk Node đã lan sang Vehicle Protection, Mobility Protection, Income Protection và Debt Protection.
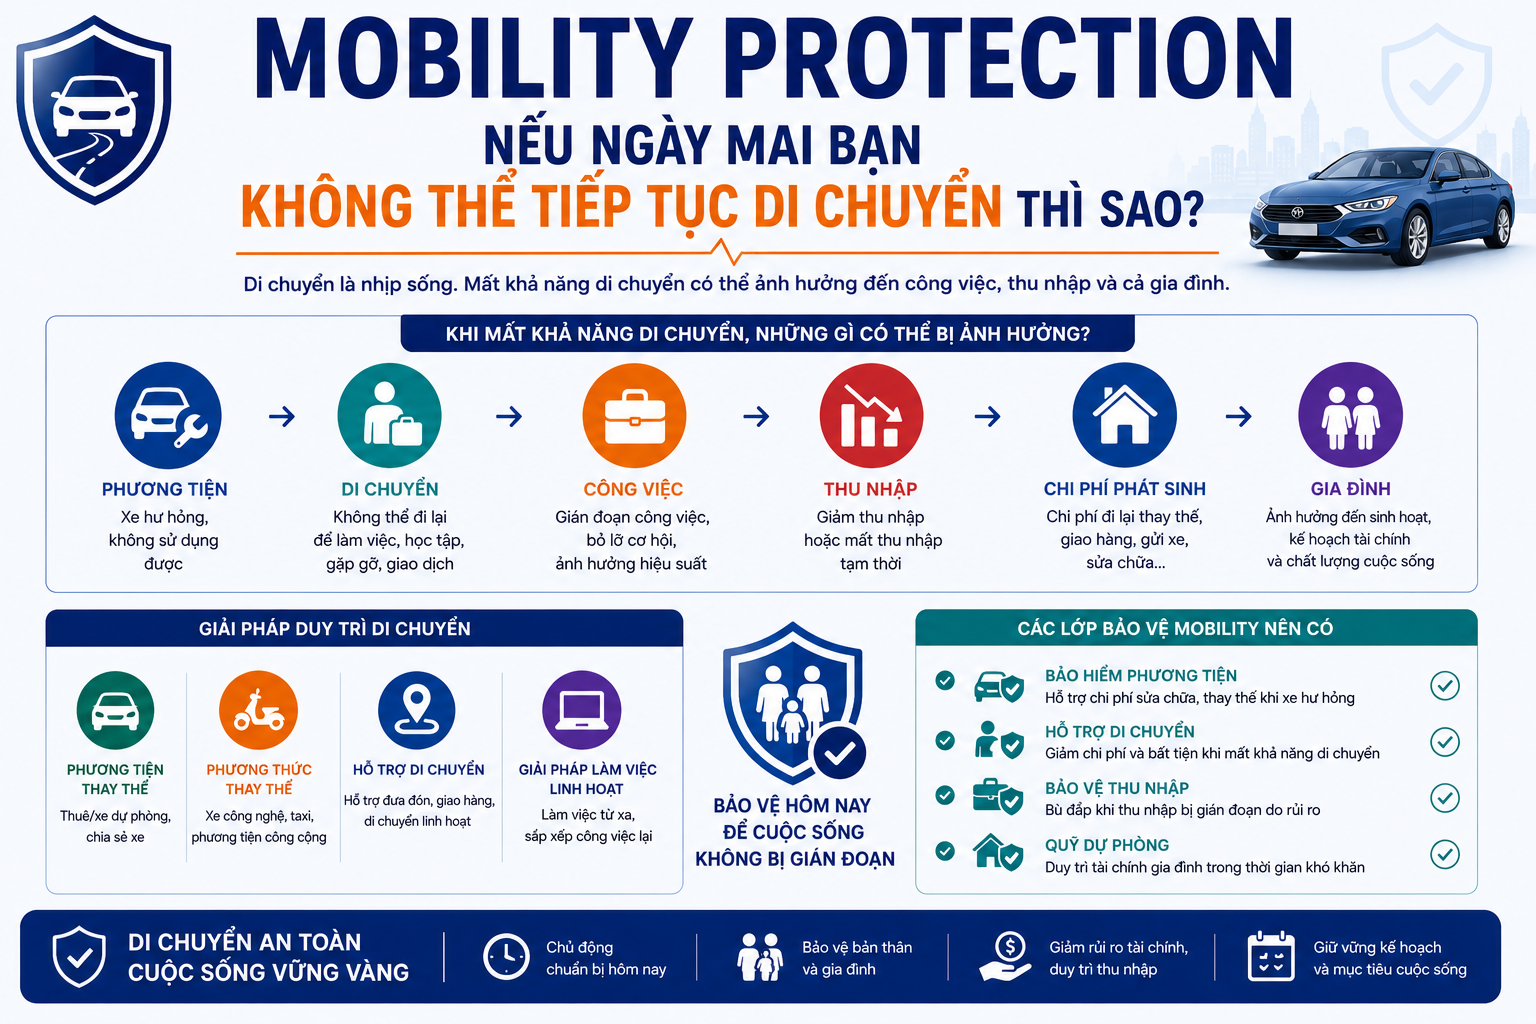
10. Mobility Protection – Nếu ngày mai bạn không thể tiếp tục di chuyển thì sao?
Đây là lớp rất phù hợp với chuyên mục Xe & Di chuyển. Sau tai nạn, phương tiện có thể không sử dụng được hoặc chính người bị thương không thể lái xe. Điều này tạo Mobility Gap. Đối với một số gia đình, ảnh hưởng chỉ là bất tiện. Nhưng với người dùng xe để đi làm, kinh doanh, giao hàng, gặp khách hàng hoặc chăm sóc gia đình, Mobility Gap có thể trở thành Financial Gap.
Có thể đánh giá: Vehicle unavailable → Alternative Transport → Additional Cost → Work Impact → Income Impact. Vì vậy, Accident Protection không kết thúc khi hóa đơn sửa xe được thanh toán.
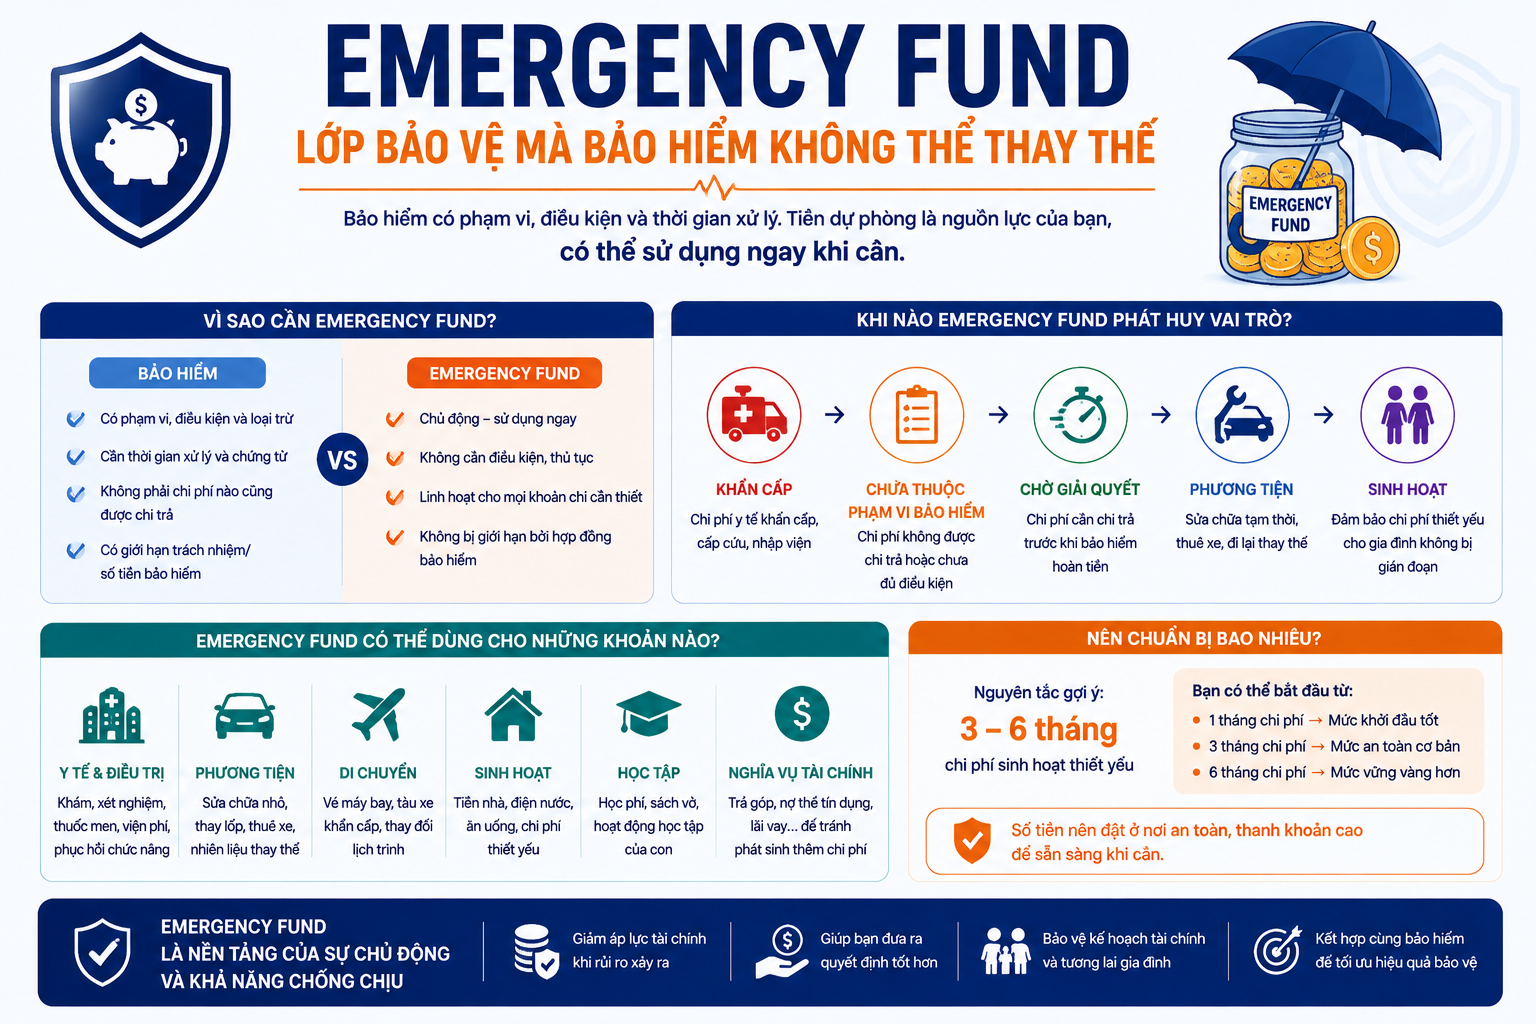
11. Emergency Fund – Lớp bảo vệ mà bảo hiểm không thể thay thế
Ngay cả khi một người có nhiều hợp đồng bảo hiểm, vẫn cần tiền mặt để xử lý những khoản phát sinh trước, trong và sau sự kiện. Bảo hiểm có phạm vi, điều kiện, giới hạn và quy trình giải quyết quyền lợi. Không phải khoản chi nào cũng thuộc phạm vi bảo hiểm và cũng không phải mọi khoản đều được thanh toán ngay lập tức.
Emergency Fund tạo ra liquidity – khả năng có tiền khi cần. Có thể nhìn theo cấu trúc:
Bảo hiểm và quỹ dự phòng vì vậy không phải hai lựa chọn thay thế nhau. Chúng là hai lớp khác nhau.
12. Existing Protection – Trước khi mua thêm, hãy kiểm kê những gì đang có
Một người có thể đang có nhiều lớp bảo vệ mà chính họ chưa kết nối chúng với nhau: BHYT, bảo hiểm sức khỏe do công ty cung cấp, quyền lợi tai nạn, bảo hiểm phương tiện, bảo hiểm TNDS, bảo hiểm nhân thọ có quyền lợi liên quan, quỹ dự phòng hoặc tài sản thanh khoản. Do đó, trước khi hỏi “Nên mua thêm gì?”, cần xây Existing Protection Map: BHYT → Employer Benefits → Health Insurance → Accident Benefits → Vehicle Insurance → Liability Insurance → Life/Income-related Protection → Emergency Fund → Savings/Assets. Sau đó mới đặt chúng cạnh các hậu quả tiềm năng của tai nạn. Nếu một hậu quả đã có nguồn lực phù hợp xử lý, Gap có thể thấp. Nếu hậu quả lớn nhưng gần như chưa có nguồn lực, Gap cao hơn.
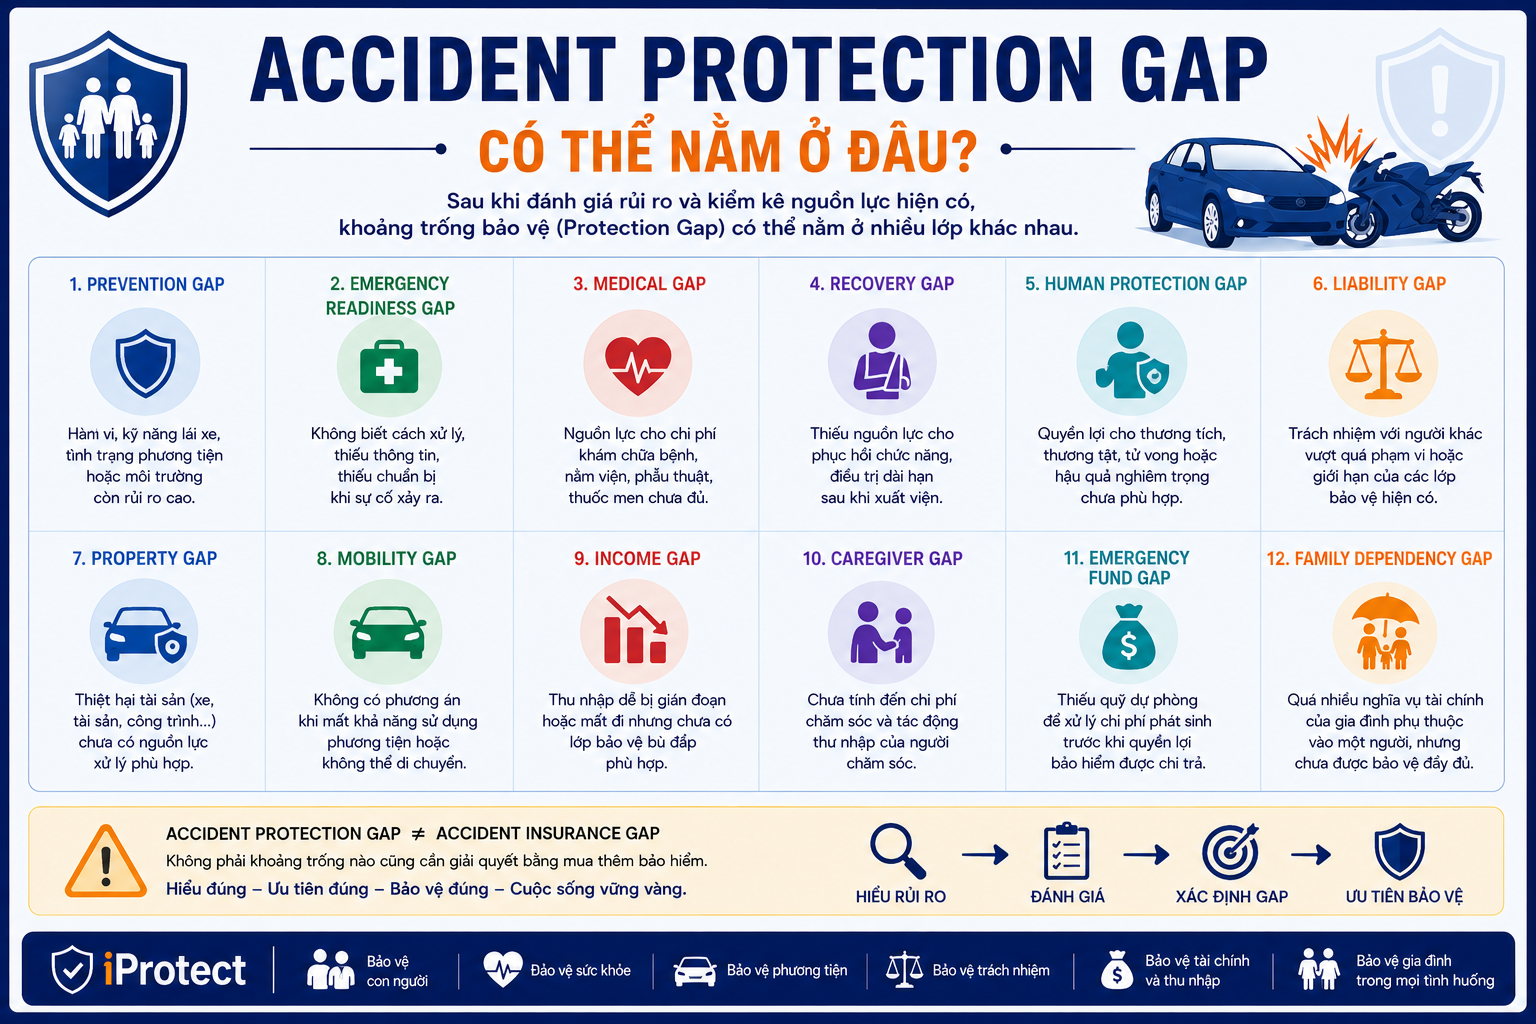
13. Accident Protection Gap có thể nằm ở đâu?
Sau khi kết nối các lớp, iProtect có thể nhận diện nhiều loại khoảng trống.
Điều quan trọng nhất vẫn là: ACCIDENT PROTECTION GAP ≠ ACCIDENT INSURANCE GAP.Không phải khoảng trống nào cũng cần giải quyết bằng mua thêm bảo hiểm.
14. Ưu tiên Accident Protection như thế nào?
Một người di chuyển rất nhiều nhưng có khả năng tài chính tốt có cấu trúc khác người ít di chuyển nhưng là nguồn thu nhập duy nhất của cả gia đình. iProtect có thể sử dụng một framework đơn giản: Accident Exposure × Potential Severity × Family Dependency × Financial Vulnerability × Existing Protection → Protection Priority.
Trong đó Accident Exposure phản ánh mức tiếp xúc với rủi ro; Potential Severity xem hậu quả có thể nghiêm trọng đến đâu; Family Dependency xem bao nhiêu người phụ thuộc; Financial Vulnerability đánh giá khả năng tự chịu tổn thất; Existing Protection cho biết những lớp nào đã tồn tại. Đây không nhất thiết phải trở thành một công thức tính điểm ngay lập tức. Trong giai đoạn đầu, nó là cấu trúc giúp đặt câu hỏi đúng.
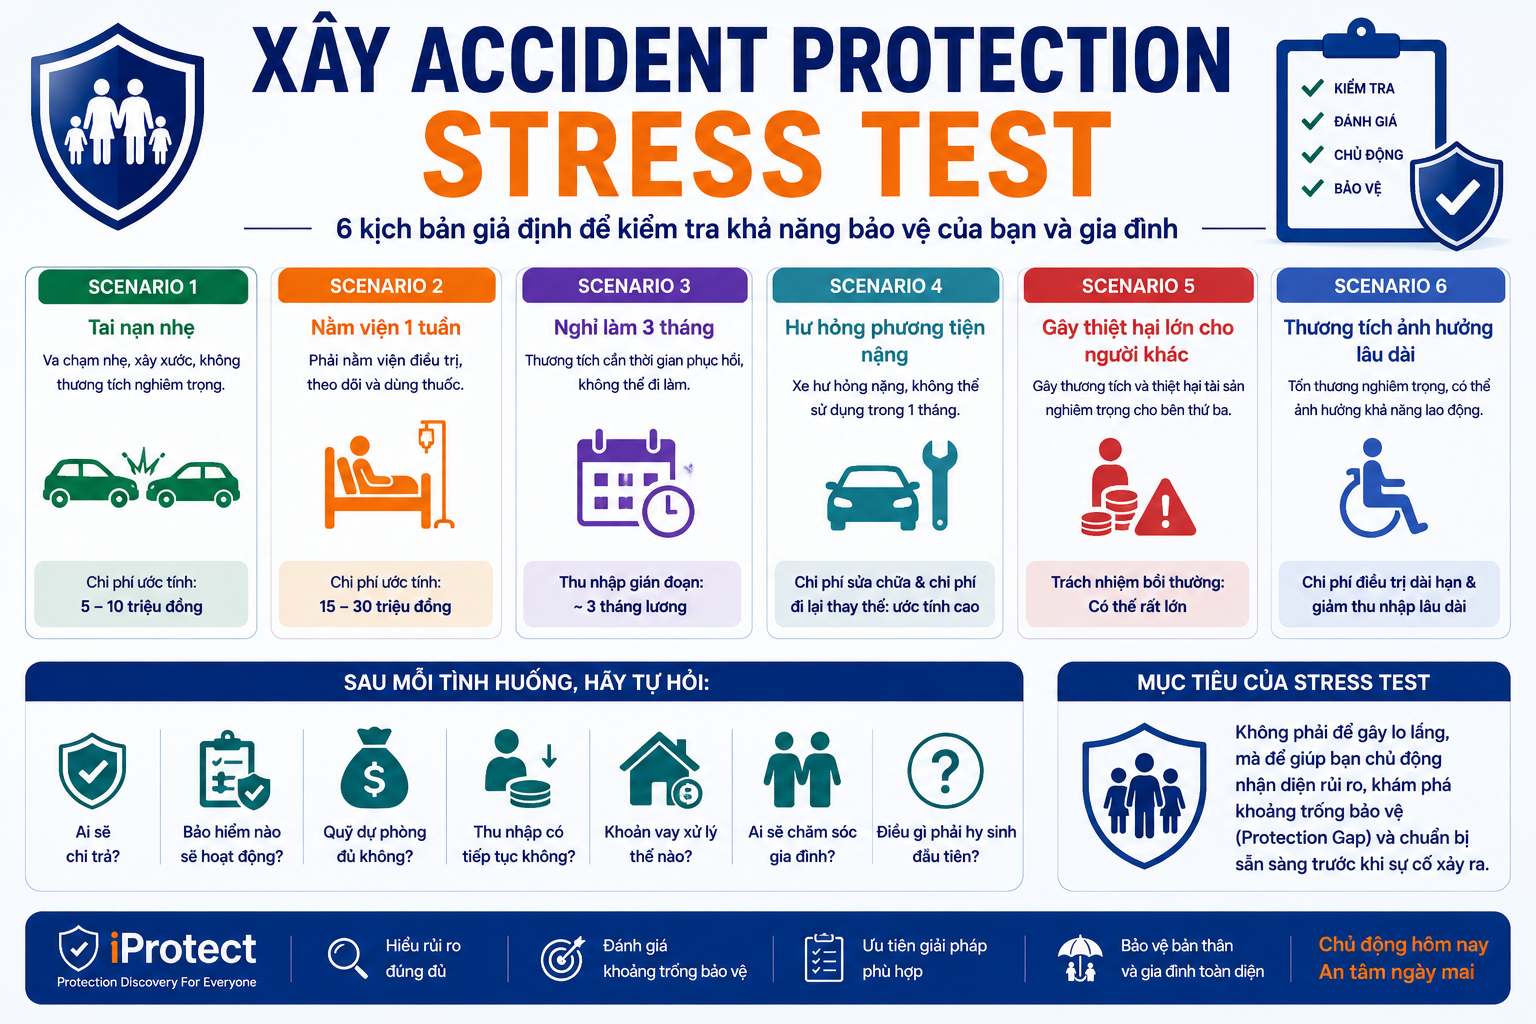
15. Xây Accident Protection Stress Test
Một cách dễ hiểu để kiểm tra khả năng bảo vệ là đặt bản thân vào những kịch bản giả định.
Scenario 6: thương tích ảnh hưởng khả năng lao động dài hạn.
Sau mỗi tình huống, hãy hỏi: Ai chi trả? → Bảo hiểm nào hoạt động? → Quỹ dự phòng đủ không? → Thu nhập có tiếp tục không? → Khoản vay xử lý thế nào? → Ai chăm sóc gia đình? → Điều gì phải hy sinh đầu tiên? Nếu câu trả lời cho nhiều tình huống vẫn là “chưa biết”, Accident Readiness còn thấp.
16. 10 câu hỏi để kiểm tra Accident Protection Readiness
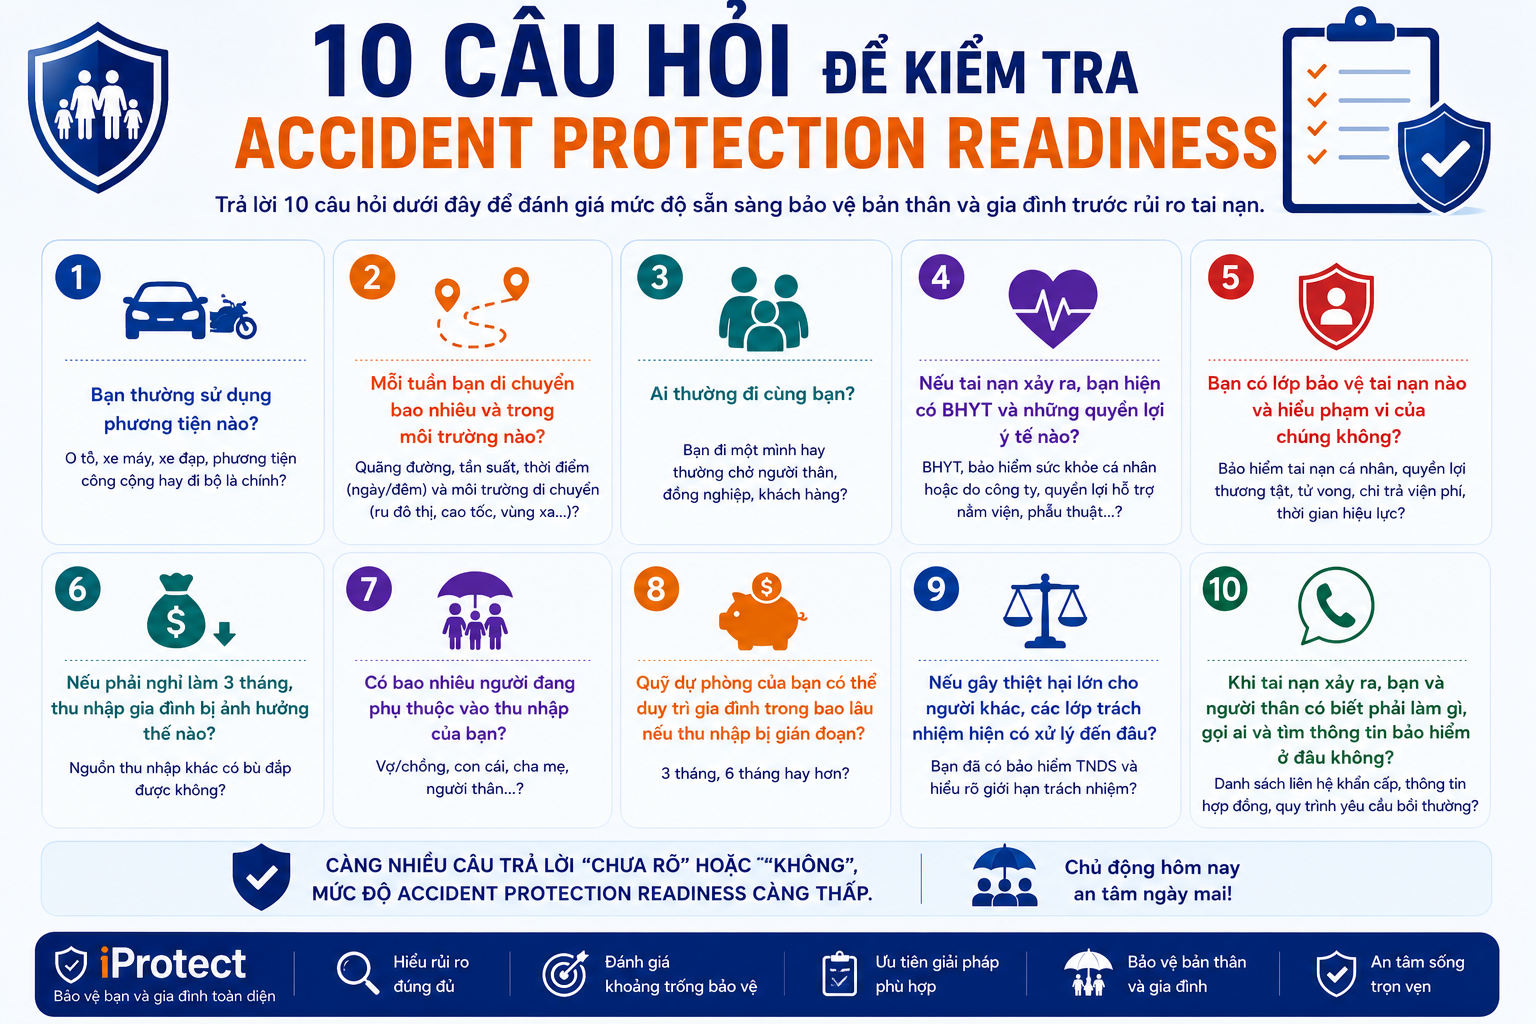
Một hồ sơ ban đầu có thể bắt đầu bằng 10 câu hỏi: (1) Bạn thường sử dụng phương tiện nào? (2) Mỗi tuần bạn di chuyển bao nhiêu và trong môi trường nào? (3) Ai thường đi cùng bạn? (4) Nếu tai nạn xảy ra, bạn hiện có BHYT và những quyền lợi y tế nào? (5) Bạn có lớp bảo vệ tai nạn nào và hiểu phạm vi của chúng không? (6) Nếu phải nghỉ làm ba tháng, thu nhập gia đình bị ảnh hưởng thế nào? (7) Có bao nhiêu người đang phụ thuộc vào thu nhập của bạn? (8) Quỹ dự phòng có thể duy trì gia đình trong bao lâu? (9) Nếu gây thiệt hại lớn cho người khác, các lớp trách nhiệm hiện có xử lý đến đâu? (10) Khi tai nạn xảy ra, bạn và người thân có biết phải làm gì, gọi ai và tìm các thông tin bảo hiểm ở đâu không?
Mười câu hỏi này đã đủ để chuyển từ “Tôi có bảo hiểm tai nạn” sang “Tôi có thực sự sẵn sàng trước một tai nạn hay chưa?”
17. Xây Accident Protection Map
Từ các thông tin trên, iProtect có thể xây Accident Protection Map: Person Profile → Mobility Profile → Accident Exposure → Prevention → Emergency Readiness → Human Impact → Medical Cost → Property Damage → Liability Exposure → Recovery → Mobility Impact → Income Impact → Family Dependency → Existing Protection → Emergency Fund → Protection Gap → Priority → Next Action.
Ví dụ một Profile có thể cho thấy: 35 tuổi → người trụ cột → đi xe máy/ô tô khoảng 40 km/ngày → có vợ và hai con phụ thuộc → BHYT + bảo hiểm sức khỏe → có TNDS phương tiện → Accident Benefit thấp → Emergency Fund 3 tháng → khoản vay nhà còn lớn → Income Dependency cao.
Trong trường hợp này, vấn đề không còn đơn giản là: “Có nên mua bảo hiểm tai nạn không?” iProtect có thể nhìn thấy một mạng quan hệ: Accident → Health → Working Ability → Income → Mortgage → Children → Education → Family Protection. Đó mới là Protection Discovery.
18. Accident Protection Profile nên là một Living Profile
Rủi ro tai nạn thay đổi theo cuộc sống. Một người chuyển từ làm việc tại nhà sang công việc phải đi lại hàng ngày thì Accident Exposure tăng. Gia đình mua ô tô thì Mobility Profile thay đổi. Có thêm con thì Family Dependency thay đổi. Người trụ cột vay mua nhà thì Financial Impact thay đổi. Công ty bổ sung bảo hiểm sức khỏe thì Existing Protection thay đổi.
Do đó: Life Changes → Mobility Changes → Exposure Changes → Financial Dependency Changes → Existing Protection Changes → Accident Gap Changes → Priority Updates. Accident Protection Profile không nên được tạo một lần rồi bỏ đó. Nó phải là Living Protection Profile.
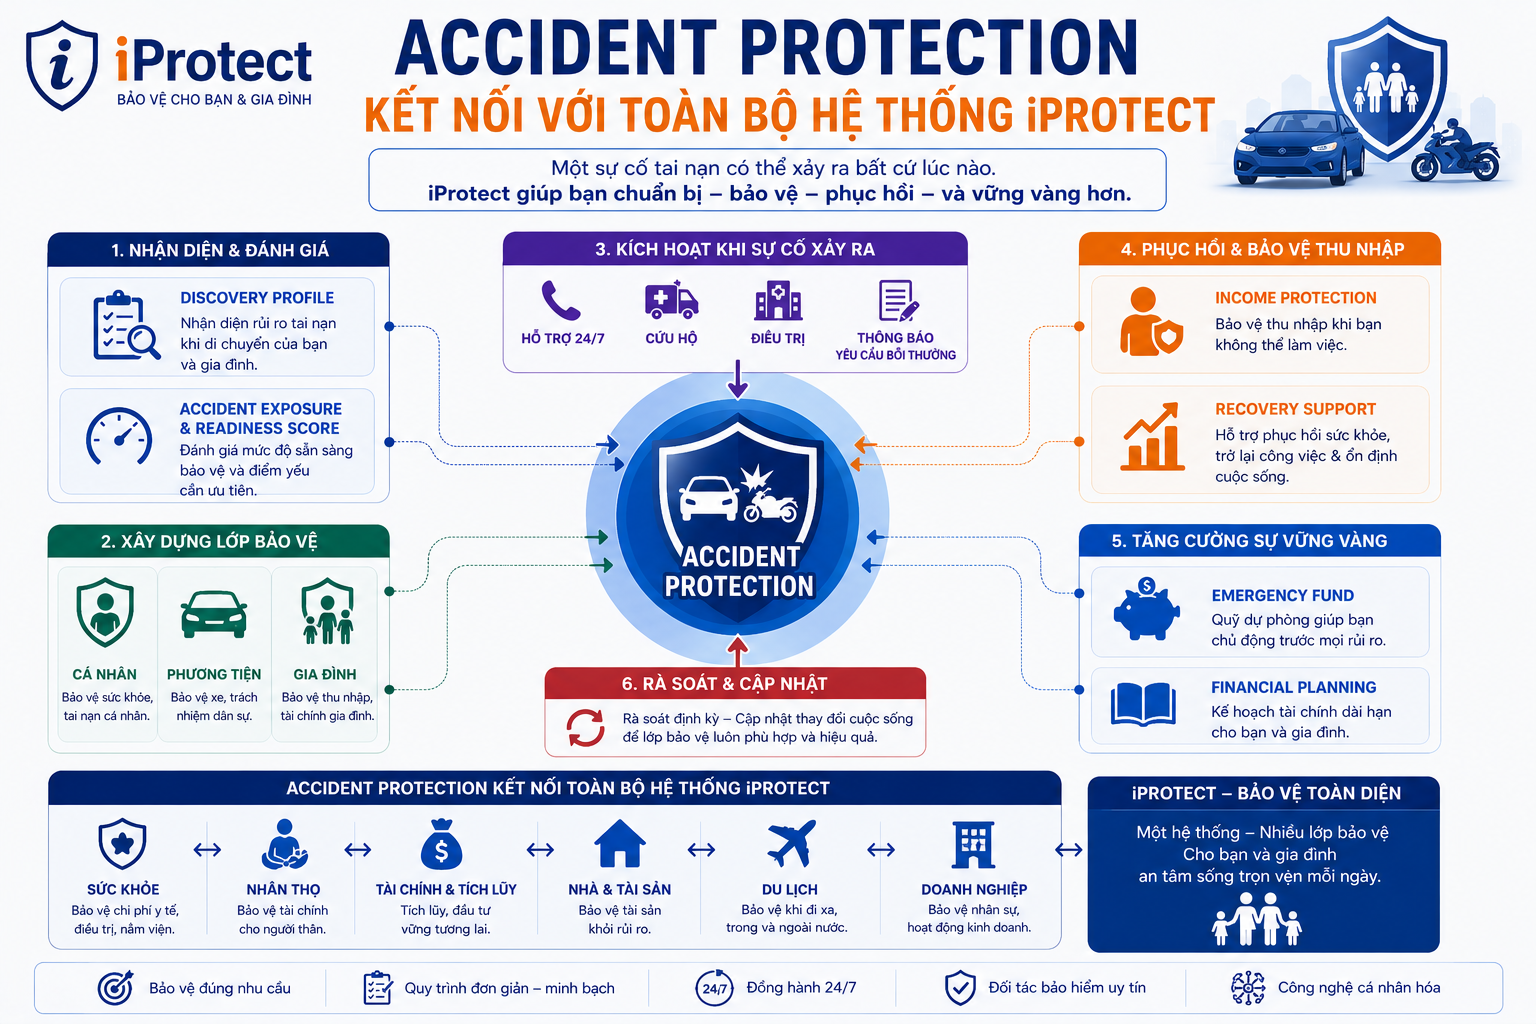
19. Accident Protection kết nối với toàn bộ hệ thống iProtect
Đây là điểm khiến chuyên đề Tai nạn có giá trị đặc biệt.
Một tai nạn có thể đồng thời kích hoạt nhiều node: ACCIDENT → HEALTH → VEHICLE → LIABILITY → MOBILITY → INCOME → FAMILY → CHILDREN → ASSETS/DEBT.
Do đó Accident Protection Profile có thể kết nối với Health Protection Profile, Car Protection Profile, Income Protection Profile, Family Protection Profile và Child Protection Profile.
Ví dụ, dữ liệu “người trụ cột” không cần nhập lại trong từng hồ sơ. Income Profile đã biết thu nhập; Family Profile biết người phụ thuộc; Car Profile biết phương tiện; Accident Profile biết Exposure.
Khi các dữ liệu được kết nối: One Person → Multiple Profiles → Shared Data → Connected Risks → Protection Graph. Đây là nền móng rất đáng giá nếu iProtect sau này phát triển từ website nội dung thành nền tảng Protection Discovery thực sự.
20. Từ mua bảo hiểm tai nạn đến Accident Protection Discovery
Hành trình truyền thống thường là: Lo tai nạn → tìm bảo hiểm tai nạn → xem quyền lợi → xem phí → mua. iProtect có thể xây hành trình khác: PERSON → MOBILITY → ACCIDENT EXPOSURE → PREVENTION → EMERGENCY READINESS → POTENTIAL IMPACT → MEDICAL COST → LIABILITY → INCOME IMPACT → FAMILY DEPENDENCY → EXISTING PROTECTION → EMERGENCY FUND → PROTECTION GAP → PRIORITY → SOLUTION → PRODUCT → BRAND → ADVISOR.
Product tiếp tục nằm ở cuối hành trình. Bởi trước khi biết người dùng cần sản phẩm gì, phải hiểu rủi ro nào cần được chuyển giao và rủi ro nào họ có thể tự quản lý.
Một người có thể cần tăng quỹ dự phòng. Người khác cần cải thiện lớp bảo vệ sức khỏe. Một người trụ cột có thể cần ưu tiên Income Protection. Chủ xe giá trị cao có thể cần Vehicle Protection tốt hơn. Một người thường xuyên di chuyển có thể cần tăng Accident Protection. Và đôi khi giải pháp quan trọng nhất chỉ là thay đổi hành vi để giảm Accident Exposure.
Bảo vệ trước tai nạn không phải chuẩn bị vì sợ tai nạn
Mục tiêu của Accident Protection không phải khiến người dùng nghĩ rằng ngoài đường luôn nguy hiểm. Con người vẫn cần đi làm, đưa con đi học, du lịch, gặp khách hàng và sống cuộc sống bình thường. Protection tồn tại để chúng ta có thể tiếp tục những hoạt động đó với khả năng chống chịu tốt hơn.
Có thể cô đọng toàn bộ hành trình: HIỂU CÁCH MÌNH DI CHUYỂN → NHẬN DIỆN ACCIDENT EXPOSURE → PHÒNG NGỪA → CHUẨN BỊ ỨNG PHÓ → ĐÁNH GIÁ TÁC ĐỘNG → KIỂM KÊ NGUỒN LỰC → TÌM PROTECTION GAP → XÁC ĐỊNH ƯU TIÊN → KHÁM PHÁ GIẢI PHÁP → CẬP NHẬT PROFILE.
Và câu hỏi quan trọng nhất không phải: “Tôi đã mua bảo hiểm tai nạn chưa?”
mà là: “Nếu ngày mai một tai nạn khiến tôi phải điều trị, không thể làm việc hoặc tiếp tục di chuyển trong vài tháng, bản thân và gia đình tôi đã có những lớp bảo vệ nào để cuộc sống không bị đảo lộn hoàn toàn?”

