Quen người giới thiệu nên quên kiểm tra người nhận tiền
“Tin bạn mất bò” — điều cần giữ lại từ câu nói này là lời nhắc kiểm tra trước khi giao tài sản. Lòng tin có giá trị, nhưng cần được đặt đúng người, đúng việc và đúng phạm vi.
Một lời nói từ người quen có thể khiến giao dịch trở nên nhẹ nhàng hơn rất nhiều. Mình bớt lo, bớt hỏi và đôi khi bỏ qua cả những bước vốn vẫn thực hiện khi mua của người lạ.
Nhưng đến lúc có vấn đề, một câu hỏi mới xuất hiện: Mình tin người giới thiệu, còn người thực sự nhận tiền là ai? Người giới thiệu có thể chân thành. Người bán có thể tồn tại thật. Tài khoản nhận tiền cũng có tên rõ ràng. Tuy vậy, từng điều ấy chưa đủ để chứng minh khoản tiền được chuyển đúng bên có quyền nhận, cho đúng giao dịch và đi kèm trách nhiệm đã được làm rõ.
Các câu chuyện đời thường dưới đây là tình huống minh họa, không quy kết một cá nhân hay doanh nghiệp cụ thể. Những cảnh báo thực tế được dẫn nguồn riêng.
1. Một lời giới thiệu quen, một tài khoản nhận tiền lạ
Một người muốn sửa căn hộ. Đồng nghiệp giới thiệu đội thợ từng làm cho gia đình mình. Hai bên trao đổi qua điện thoại, nhận báo giá rồi thống nhất ngày thi công. Khi đặt cọc, người mua được gửi số tài khoản mang tên một người khác: “Đây là tài khoản người phụ trách vật tư, anh chuyển giúp em.” Vì đồng nghiệp đã giới thiệu, người mua không hỏi thêm. Nội dung chuyển khoản chỉ ghi “chuyển tiền”.
Sau đó công việc chậm, người báo giá nói chưa nhận được tiền, người nhận tiền nói mình chỉ thu hộ, còn người đồng nghiệp cũng ngỡ ngàng: “Lần trước nhà tôi làm bình thường mà.”
Chưa thể chỉ từ những lời kể ấy kết luận ai gian dối. Nhưng có thể thấy một khoảng trống: trước khi chuyển tiền, chưa ai làm rõ quan hệ giữa người báo giá, người thi công và người được chỉ định nhận tiền.
Điều đáng tiếc không nằm ở việc có người quen giới thiệu. Nó nằm ở chỗ lời giới thiệu đã khiến phần còn lại của giao dịch không được kiểm tra đầy đủ.
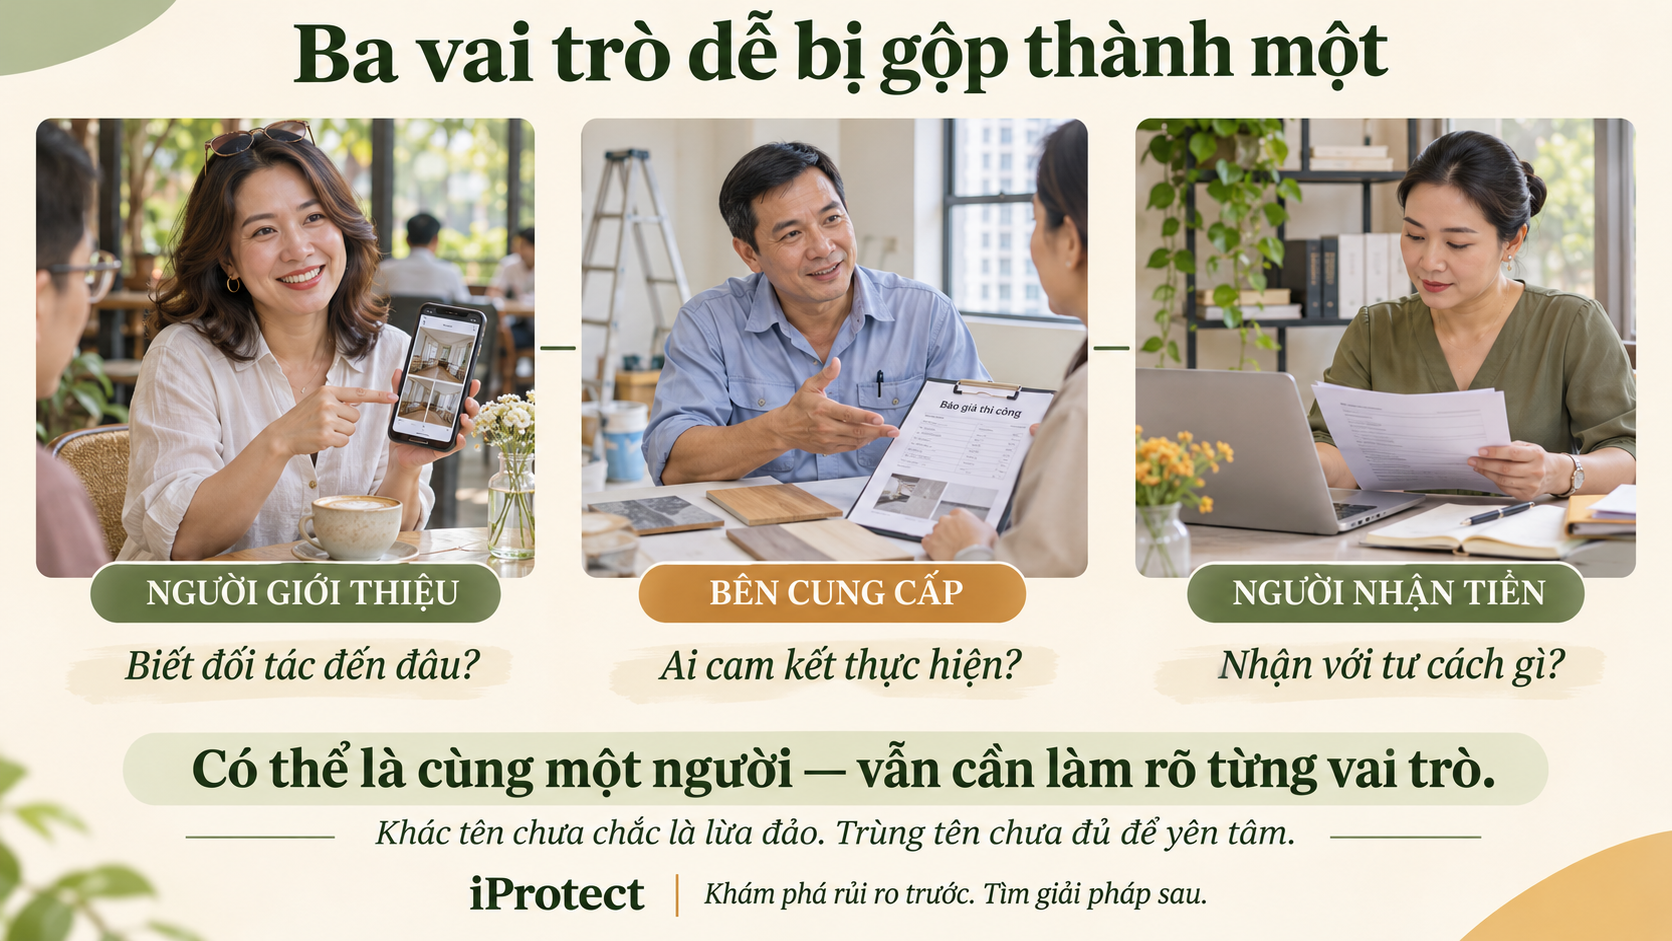
2. Ba vai trò dễ bị gộp thành một
Trong nhiều giao dịch, chúng ta vô tình coi người giới thiệu, người cung cấp và người nhận tiền là cùng một bên.
Thực tế, họ có thể là ba chủ thể khác nhau.
Vai trò | Điều cần làm rõ |
|---|---|
| Người giới thiệu | Biết đối tác từ đâu, từng giao dịch việc gì, có lợi ích giới thiệu hay không? |
| Bên bán hoặc cung cấp dịch vụ | Ai cam kết giao hàng, làm việc, hoàn tiền và xử lý vấn đề? |
| Người nhận tiền | Nhận với tư cách gì, cho nghĩa vụ nào, có căn cứ xác nhận việc nhận tiền không? |
Có trường hợp một người đảm nhiệm cả ba vai trò. Cũng có trường hợp nhân viên thu hộ, đơn vị trung gian nhận thanh toán hoặc người đại diện được chỉ định.
Khác tên không tự động là lừa đảo. Trùng tên cũng không tự động chứng minh giao dịch an toàn.
Điều cần kiểm tra là mối liên hệ giữa các bên và căn cứ của yêu cầu thanh toán. Một xác nhận “cứ chuyển đi” từ chính người đang yêu cầu nhận tiền chưa đủ thay cho việc xác minh với bên có trách nhiệm thực hiện giao dịch.
3. Vì sao người quen khiến mình ít hỏi hơn?
✅ Sợ câu hỏi bị hiểu thành nghi ngờ
Với người bán lạ, mình dễ hỏi:
Nhưng khi có người quen đứng giữa, những câu hỏi ấy lại trở nên khó nói.
Mình sợ bạn nghĩ mình không tin. Sợ người thân mất mặt. Sợ một việc nhỏ biến thành chuyện tình cảm. Vì vậy, có người chọn im lặng dù trong lòng vẫn thấy chưa rõ.
✅ Mượn uy tín từ lĩnh vực khác: Một người bạn sống tử tế, làm việc trách nhiệm, từng giúp mình lúc khó khăn. Mình có lý do để quý trọng họ. Nhưng sự tử tế ấy không đồng nghĩa họ đã kiểm tra được năng lực của nhà thầu, pháp lý của tài sản hoặc khả năng thanh toán của một đối tác khác.
Uy tín của người giới thiệu là thông tin về người giới thiệu. Chất lượng của giao dịch vẫn cần căn cứ riêng.
Nghĩ rằng có chuyện thì còn người quen đứng ra “Mất gì đâu, có anh ấy ở giữa mà.”
Nhưng “đứng giữa” có thể chỉ là kết nối số điện thoại. Người giới thiệu chưa chắc có quyền yêu cầu bên bán hoàn tiền, chưa chắc nắm hồ sơ và cũng chưa chắc đủ khả năng hỗ trợ khi tranh chấp. Một mối quan hệ xã hội không tự tạo ra cơ chế giải quyết thiệt hại.
4. Người giới thiệu chân thành vẫn có thể truyền đi thông tin chưa đủ
Một người từng mua hàng thành công có thể thật lòng muốn giới thiệu chỗ tốt cho bạn bè.
Tuy nhiên, giao dịch trước và giao dịch sau có thể khác nhau:
Người giới thiệu cũng có thể chỉ nghe lại từ một người khác. Qua mỗi lần kể, câu “tôi nghe nói chỗ này được” dần trở thành “chỗ này uy tín lắm”.
Khi ấy, mình tưởng có nhiều người xác nhận, nhưng thông tin ban đầu có thể chỉ đến từ một nguồn.
Trong cảnh báo về lừa đảo đầu tư trong cộng đồng, FTC Hoa Kỳ lưu ý rằng kẻ lừa đảo có thể khai thác quan hệ quen biết hoặc những giá trị chung để tạo lòng tin. Đây là cảnh báo trong bối cảnh Hoa Kỳ; bài học có thể tham khảo là vẫn cần kiểm tra độc lập ngay cả khi lời mời đến qua bạn bè hoặc cộng đồng mình tham gia. Consumer Advice
Người giới thiệu có thể cũng là người bị dẫn dắt. Vì vậy, đừng vội biến việc kiểm tra giao dịch thành việc kết tội người quen.
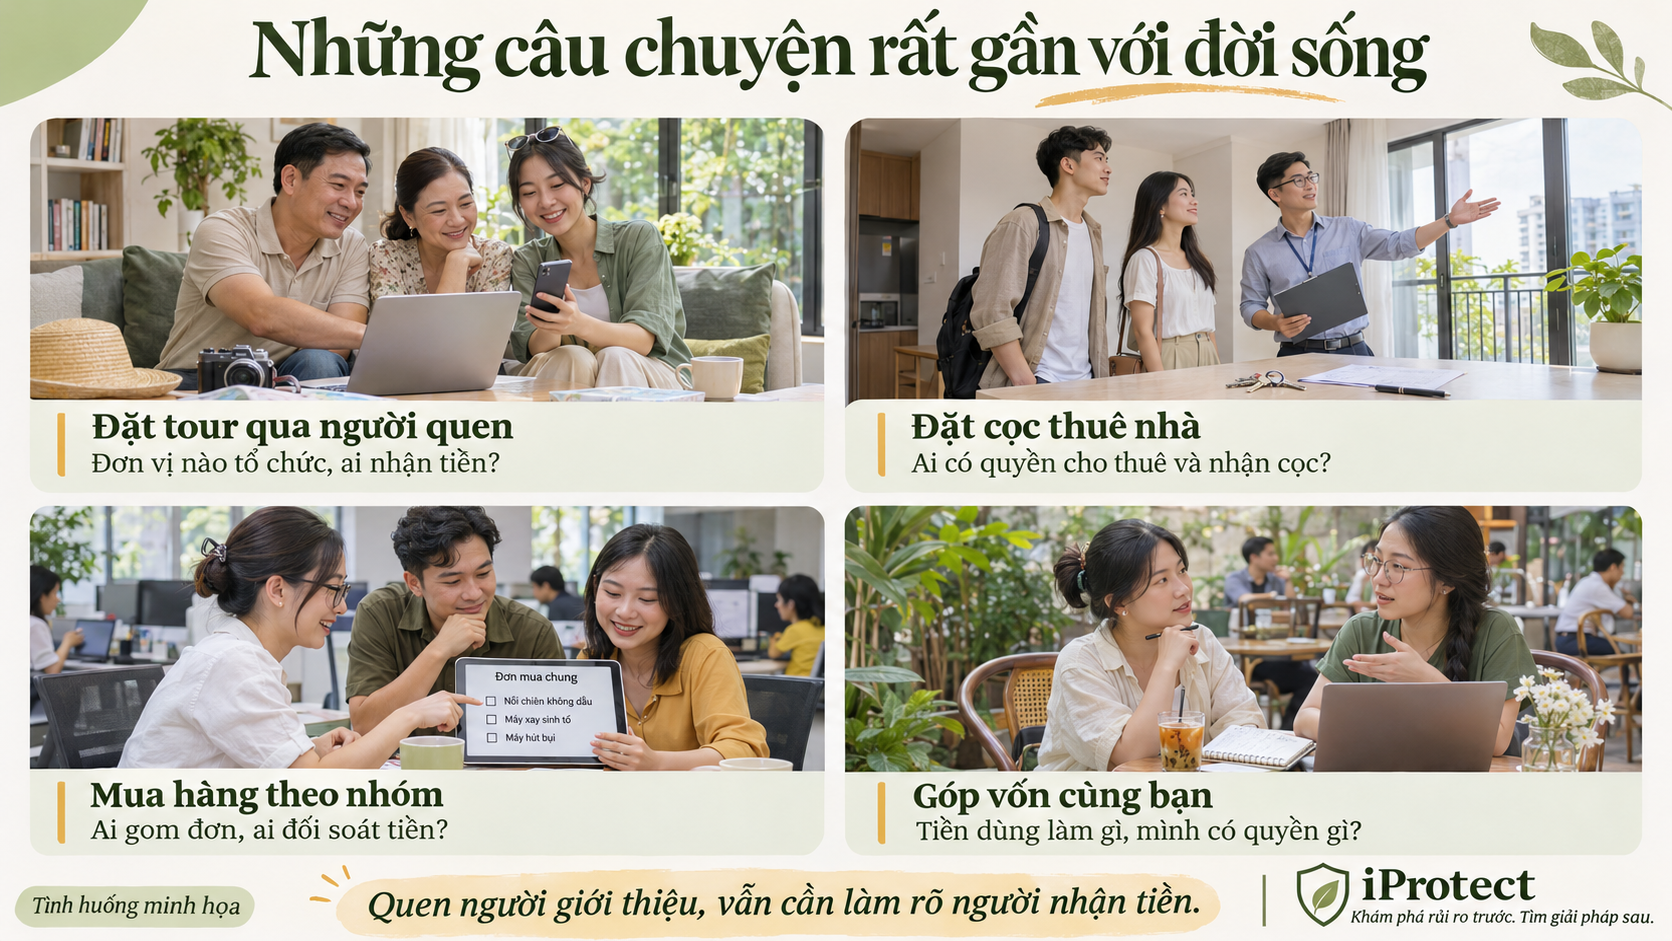
5. Những câu chuyện rất gần với đời sống
✅ Mua tour qua người trong nhóm cư dân
Một cư dân đăng bài giới thiệu đầu mối đặt tour. Nhiều người bình luận đã từng đi và thấy ổn. Gia đình chuyển tiền vào tài khoản cá nhân được gửi qua tin nhắn, nhưng chưa biết đơn vị tổ chức tour là ai, điều kiện hủy ra sao và ai xác nhận đã nhận đủ thanh toán.
Đến lúc lịch trình thay đổi, người đăng bài nói mình chỉ chia sẻ chỗ từng mua.
Điều cần làm rõ ngay từ đầu là: mua tour của đơn vị nào, ai nhận thanh toán và tài liệu nào xác nhận quyền lợi của gia đình?
✅ Đặt cọc thuê nhà qua bạn của bạn
Người giới thiệu nói căn hộ đẹp, chủ dễ tính, giá tốt. Người thuê sợ mất căn nên chuyển cọc trước khi kiểm tra quyền cho thuê và điều kiện hoàn cọc. Khi phát sinh vấn đề, người nhận tiền lại là môi giới hoặc người đang thuê lại căn hộ.
Có một người quen dẫn đường không thay thế được việc kiểm tra người có quyền giao dịch.
✅ Mua hàng theo nhóm
Một người đứng ra gom đơn giúp đồng nghiệp mua thiết bị gia dụng. Ban đầu chỉ vài món, sau số lượng tăng. Tiền được chuyển qua nhiều người, có người ghi thiếu nội dung, có người đổi mẫu qua điện thoại nhưng không xác nhận lại.
Ngay cả khi không có gian dối, việc ghi nhận thiếu rõ ràng vẫn có thể gây nhầm lẫn, chậm hoàn tiền và mất lòng. Ở đây, giải pháp là quản lý đơn hàng, đối soát tiền và làm rõ trách nhiệm trước khi nhận gom.
✅ Được giới thiệu người tư vấn bảo hiểm
Một người quen giới thiệu chuyên viên mà gia đình mình đang làm việc. Người mua mới vẫn cần xác minh thông tin chuyên viên qua kênh phù hợp của doanh nghiệp, hiểu đúng sản phẩm và đối chiếu hướng dẫn thanh toán chính thức trước khi nộp phí.
Việc bạn mình đang có hợp đồng không chứng minh mọi tài khoản được gửi đến đều là kênh thu phí hợp lệ.
✅ Góp vốn cùng người trong hội bạn
Người giới thiệu đã tham gia, kể rằng có lợi nhuận và rất tin người điều hành.
Nhưng người góp vốn mới chưa hiểu tiền dùng làm gì, mình nhận quyền gì, ai quản lý và điều kiện rút ra sao. Nếu chỉ biết “bạn mình cũng bỏ tiền”, mình vẫn chưa biết đủ về giao dịch.
Có người quen cùng tham gia là một dữ kiện. Nó chưa thay thế được việc hiểu mình đang giao tài sản theo thỏa thuận nào.
6. Đôi khi người quen thật không hề gửi yêu cầu chuyển tiền
Một rủi ro khác xuất hiện khi tài khoản liên lạc của người quen bị chiếm quyền hoặc bị giả mạo.
Mình nhìn thấy đúng ảnh đại diện, đúng tên, thậm chí cách nói chuyện khá giống nên tin rằng yêu cầu xuất phát từ người quen.
Công an Nghệ An từng cảnh báo thủ đoạn chiếm tài khoản mạng xã hội, nghiên cứu cách trò chuyện rồi giả mạo người thân để vay hoặc nhờ chuyển tiền. Cảnh báo cũng nêu trường hợp sử dụng tài khoản ngân hàng có tên trùng người bị mạo danh để tăng khả năng gây nhầm lẫn. congan.nghean.gov.vn
Vì vậy, tên người thụ hưởng trên ứng dụng ngân hàng là thông tin cần kiểm tra, nhưng chưa phải toàn bộ bằng chứng về danh tính người đang liên lạc hay mục đích nhận tiền.
Khi xuất hiện yêu cầu bất thường, hãy chủ động liên hệ bằng số đã biết từ trước hoặc một kênh độc lập. Nếu chưa liên hệ được, có thể kiểm tra qua người thân đáng tin cậy khác. Không chỉ dùng số mới được gửi trong chính tin nhắn đang cần xác minh.
CFPB Hoa Kỳ cũng khuyến nghị kiểm tra các yêu cầu khẩn cấp, giàu cảm xúc bằng cách tự liên hệ người liên quan qua thông tin mình biết là của họ; cơ quan này lưu ý công nghệ có thể bị dùng để giả giọng và hình ảnh. Consumer Financial Protection Bureau
Thấy mặt hoặc nghe giọng qua một cuộc gọi chưa đủ để bỏ qua những điểm bất thường còn lại.
7. Những thay đổi cần khiến mình kiểm tra lại
Một giao dịch đang trao đổi bình thường nhưng đột nhiên xuất hiện:
Từng dấu hiệu riêng lẻ chưa đủ kết luận lừa đảo. Nhưng chúng đủ để tạm dừng bước thanh toán và yêu cầu làm rõ.
Đặc biệt, lời giải thích càng dựa vào quan hệ — “người nhà cả”, “tin anh đi”, “bạn em mà” — mình càng cần đưa cuộc trao đổi trở lại các thông tin cụ thể.
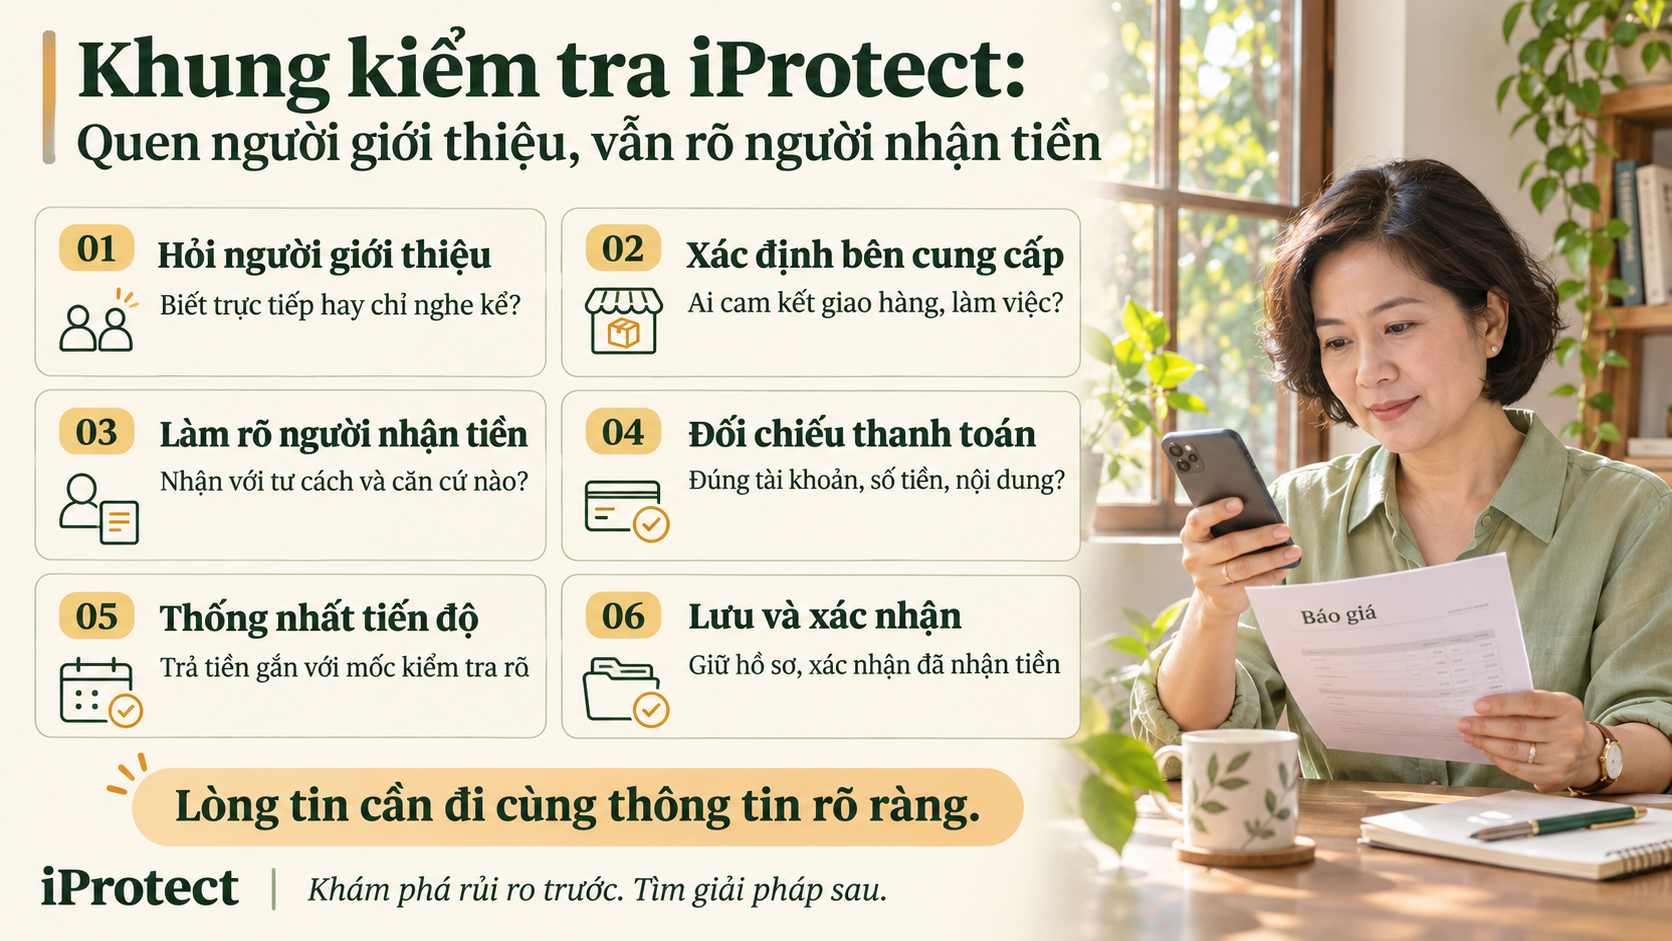
8. Khung kiểm tra iProtect: Quen người giới thiệu, vẫn rõ người nhận tiền
Bước 1 — Hỏi người quen biết đến đâu
Có thể hỏi nhẹ nhàng:
Nếu người giới thiệu có hoa hồng hoặc lợi ích liên quan, đó là thông tin cần biết để cân nhắc; bản thân việc có lợi ích không tự chứng minh giao dịch sai.
Bước 2 — Xác định bên có nghĩa vụ với mình
Làm rõ ai bán hàng, ai thực hiện dịch vụ, ai có quyền ký và ai tiếp nhận vấn đề.
Tên gọi trên mạng, số điện thoại hay danh thiếp cần được đối chiếu với thông tin phù hợp của giao dịch.
Với công việc có giá trị lớn, không nên chỉ dừng ở một đoạn trò chuyện “đã chốt”.
Bước 3 — Nối người nhận tiền với giao dịch
Trước khi xác nhận, cần trả lời được:
Nếu bên ký và bên nhận khác nhau, yêu cầu giải thích cùng căn cứ rõ ràng; xác minh qua đầu mối chính thức hoặc đã kiểm chứng độc lập.
Bước 4 — Kiểm tra lại ngay trên màn hình thanh toán
Đối chiếu ngân hàng, số tài khoản, tên người thụ hưởng, số tiền và nội dung.
Một mã QR giúp nhập thông tin nhanh hơn. Nó không tự chứng minh người nhận có quyền thu tiền cho giao dịch. Nội dung nên phản ánh đúng mục đích thực tế và liên kết được với đơn hàng hoặc thỏa thuận. Nội dung rõ giúp đối soát, nhưng không tự tạo thêm quyền lợi ngoài căn cứ giao dịch.
Bước 5 — Thanh toán theo tiến độ có thể kiểm tra
Khi phù hợp, thỏa thuận thanh toán gắn với hàng hóa, hồ sơ, khối lượng công việc hoặc mốc nghiệm thu rõ ràng. Không có một tỷ lệ đặt cọc chung bảo đảm an toàn cho mọi việc. Điều cần xem là mình đang trả trước bao nhiêu, đổi lại nhận được gì và hậu quả nếu bên kia không thực hiện.
Bước 6 — Lưu bằng chứng và xác nhận đã nhận tiền
Giữ báo giá, đơn hàng, hợp đồng, hướng dẫn thanh toán, biên nhận và trao đổi quan trọng.
Sau chuyển khoản, yêu cầu bên có trách nhiệm xác nhận tiền đã được ghi nhận cho đúng giao dịch, thay vì chỉ gửi ảnh chuyển khoản vào nhóm rồi coi như xong.
9. Kiểm tra thế nào để không làm mất lòng?
Có thể biến việc kiểm tra thành nguyên tắc nhất quán của mình:
Những câu nói này giúp giữ đúng trọng tâm: làm rõ việc giao dịch.
Người giới thiệu cũng có thể bảo vệ mối quan hệ bằng cách nói đúng phạm vi mình biết: “Tôi từng dùng dịch vụ này và thấy ổn ở lần đó. Anh chị vẫn nên tự kiểm tra báo giá, người nhận tiền và cam kết của giao dịch lần này.”
Giới thiệu có trách nhiệm là chia sẻ trung thực điều mình biết, đồng thời không bảo đảm thay cho phần mình chưa kiểm chứng.
10. Nếu đã chuyển tiền và thấy bất thường
Trước hết, dừng các khoản chuyển tiếp trong khi làm rõ. Đừng để mong muốn cứu khoản trước khiến mình nộp thêm “phí xử lý”, “phí mở khóa” hoặc “tiền xác minh” theo yêu cầu chưa được kiểm chứng.
Lưu lại bằng chứng, liên hệ ngay ngân hàng qua kênh chính thức để thông báo và đề nghị hướng dẫn tra soát, xử lý phù hợp. Việc báo sớm không bảo đảm chắc chắn thu hồi được tiền.
Đồng thời, xác minh riêng với người giới thiệu qua kênh đáng tin cậy để biết họ thực sự đã nói gì và có bị mạo danh không. Khi có dấu hiệu bị lừa, trình báo cơ quan Công an và cung cấp thông tin trung thực.
Bộ Công an khuyến cáo không chuyển tiền khi chưa xác minh chính xác danh tính người nhận; khi phát hiện nghi vấn hoặc trở thành nạn nhân, cần nhanh chóng thông báo cơ quan Công an gần nhất. bocongan.gov.vn
Tránh đăng công khai đầy đủ giấy tờ và thông tin ngân hàng, đe dọa người liên quan hoặc vội khẳng định người giới thiệu đồng phạm khi chưa có căn cứ. Việc chậm giao hàng hay tranh chấp thanh toán cũng cần được xem xét theo tình tiết cụ thể.
11. Năm câu hỏi trước khi chuyển tiền qua một lời giới thiệu
“Tin bạn mất bò” không nên trở thành lý do để sống trong nghi ngờ hoặc quy lỗi cho người đã đặt niềm tin.
Điều hữu ích hơn là biết giữ lòng tin trong một phạm vi rõ ràng: tin thiện ý của bạn, kiểm tra khả năng của đối tác và xác nhận đúng người nhận tiền.
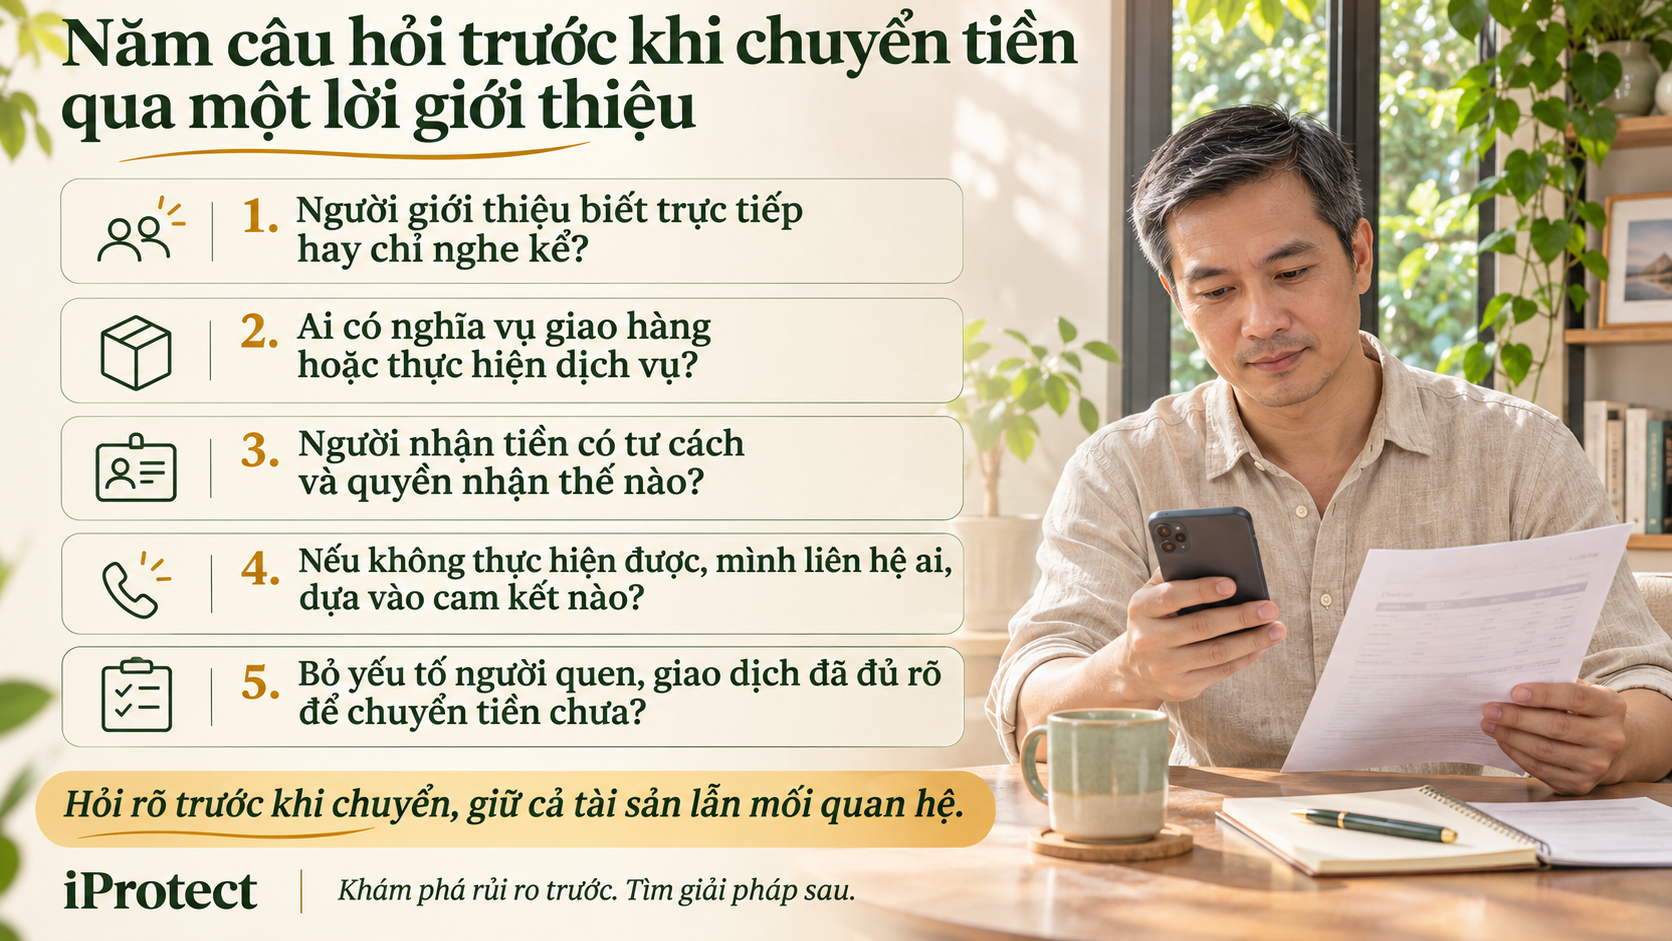
Một lần hỏi rõ trước khi chuyển có thể bảo vệ cả tài sản lẫn mối quan hệ sau này.
iProtect — Khám phá rủi ro trước. Tìm giải pháp sau.

